20/09/2026

20
Σεπ

Φυσικές καταστροφές: η ευρωπαϊκή «ομπρέλα» ασφάλισης

Οι πλημμύρες, οι πυρκαγιές και τα ακραία καιρικά φαινόμενα προκαλούν όλο και μεγαλύτερες ζημιές, ενώ η ιδιωτική ασφάλιση δεν ακολουθεί τον ίδιο ρυθμό. Στην ομιλία της για την κατάσταση της Ένωσης, η πρόεδρος της Ευρωπαϊκής Επιτροπής Ούρσουλα φον ντερ Λάιεν προανήγγειλε τη δημιουργία μιας ευρωπαϊκής Climate Insurance Alliance.

Το μεγάλο κενό κάλυψης

Σύμφωνα με τα στοιχεία που παρουσίασε η Κομισιόν, μόνο περίπου το 25% των οικονομικών απωλειών από φυσικές καταστροφές στην Ευρώπη καλύπτεται από ιδιωτική ασφάλιση. Το υπόλοιπο 75% πέφτει στους ώμους ιδιωτών, επιχειρήσεων και κρατών, που λειτουργούν ως «ασφαλιστές τελευταίας καταφυγής» μετά από μια μεγάλη καταστροφή.

Τι ξέρουμε για τη νέα συμμαχία, και τι όχι

Προς το παρόν δεν έχουν ανακοινωθεί λεπτομέρειες: ούτε πώς θα λειτουργεί (αντασφάλιση, ευρωπαϊκή εγγύηση ή πλατφόρμα συντονισμού), ούτε πώς θα χρηματοδοτείται, ούτε ποια θα είναι η σχέση της με τις ιδιωτικές ασφαλιστικές και τους εθνικούς μηχανισμούς αποζημιώσεων.

Τον επόμενο μήνα αναμένεται ευρωπαϊκό πλαίσιο για την κλιματική ανθεκτικότητα, που θα προσδιορίσει τις 100 πιο ευάλωτες περιοχές της ΕΕ. Δύο σημεία θέλουν προσοχή: η δημιουργία ενός κοινού συστήματος επιμερισμού κινδύνου δεν σημαίνει αυτομάτως φθηνότερα ασφάλιστρα, και δεν έχει ανακοινωθεί πανευρωπαϊκή υποχρέωση ασφάλισης.

Τι ισχύει ήδη στην Ελλάδα

Επιχειρήσεις. Ο ν. 5329/2026 διατηρεί και εξειδικεύει την υποχρεωτική ασφάλιση για επιχειρήσεις με ετήσια ακαθάριστα έσοδα άνω των 500.000 ευρώ:

  • Καλύπτει τους κινδύνους δασικής πυρκαγιάς, πλημμύρας και σεισμού.
  • Η κάλυψη πρέπει να αντιστοιχεί τουλάχιστον στο 70% της αξίας των περιουσιακών στοιχείων (κτίρια, μηχανήματα, πρώτες ύλες, εμπορεύματα, επαγγελματικά οχήματα).
  • Το πρόστιμο για μη συμμόρφωση είναι 10.000 ευρώ, και διπλασιάζεται στα 20.000 ευρώ αν η παράβαση δεν αρθεί εγκαίρως.
  • Η σοβαρότερη συνέπεια: η επιχείρηση που όφειλε να είναι ασφαλισμένη αλλά δεν ήταν μπορεί να αποκλειστεί από την κρατική αρωγή για υλικές ζημιές.

Κατοικίες. Ισχύει διαφορετικό καθεστώς. Στο τέλος Μαρτίου 2026 τα ασφαλιστήρια κατοικίας με κάλυψη κτιρίου ήταν 1.202.245, αυξημένα κατά 1,5% από το τέλος του 2025. Η κάλυψη των κατοικιών εκτιμάται περίπου στο 20,8%. Το ποσοστό αυτό δεν συγκρίνεται άμεσα με το 25% της Κομισιόν, γιατί μετρούν διαφορετικά πράγματα (ασφαλισμένες κατοικίες έναντι ασφαλισμένου μέρους των ζημιών). Και τα δύο δείχνουν όμως ότι μεγάλο μέρος της περιουσίας μένει εκτεθειμένο. Σύμφωνα με την ΠΟΜΙΔΑ, κατοικίες με φορολογητέα αξία άνω των 500.000 ευρώ εξαιρούνται από τη στεγαστική συνδρομή, είτε είναι ασφαλισμένες είτε όχι.

Για να καταλάβει κανείς το μέγεθος: μόνο για τα ακραία φαινόμενα του Ιανουαρίου 2026, οι αποζημιώσεις που εκτιμήθηκαν από τις ασφαλιστικές ανήλθαν σε περίπου 20,1 εκατ. ευρώ.

Τι να κάνετε τώρα

  • Αν έχετε επιχείρηση με τζίρο πάνω από 500.000 ευρώ, ελέγξτε ότι το συμβόλαιό σας καλύπτει και τους τρεις κινδύνους και τουλάχιστον το 70% της αξίας των περιουσιακών στοιχείων.
  • Αν έχετε σπίτι, μην περιμένετε το κράτος να καλύψει τη ζημιά. Ελέγξτε αν έχετε κάλυψη για πλημμύρα, πυρκαγιά και σεισμό, και αν το ασφαλισμένο ποσό αντιστοιχεί στο πραγματικό κόστος ανακατασκευής.
  • Αν έχετε ήδη συμβόλαιο, ζητήστε να δείτε ποιοι κίνδυνοι είναι εξαιρέσεις και ποια είναι η συμμετοχή σας σε περίπτωση ζημιάς.

Θα παρακολουθούμε τις ευρωπαϊκές εξελίξεις και θα σας ενημερώνουμε μόλις υπάρξουν οι τελικές προτάσεις της Κομισιόν. Για μια εκτίμηση των αναγκών σας, επικοινωνήστε μαζί μας.


Πηγή στοιχείων: Kontra News, 18/9/2026. Το κείμενο είναι πρωτότυπη επεξεργασία και οι συμβουλές είναι γενικού χαρακτήρα και δεν αποτελούν νομική συμβουλή.

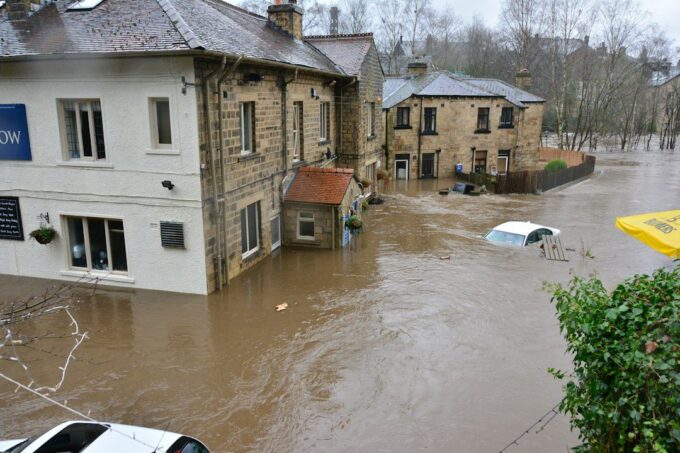
Φωτογραφία: Chris Gallagher στο Unsplash.
20
Σεπ

Πληθωρισμός 3,8%: ξαναδείτε τα ασφαλιστήριά σας

Ο πληθωρισμός στην Ελλάδα δεν υποχωρεί. Τον Αύγουστο έφτασε στο 3,8%, από 3,4% τον Ιούλιο και 2,5% τον Ιανουάριο. Σύμφωνα με τον επενδυτικό οίκο Wood, είναι σήμερα η μεγαλύτερη βραχυπρόθεσμη πρόκληση για την ελληνική οικονομία.

Τι δείχνουν τα νούμερα

Η εικόνα δεν είναι ίδια σε όλες τις κατηγορίες. Τα τρόφιμα ακριβαίνουν μόλις 0,9%. Εκεί όμως που τα νοικοκυριά έχουν τις μεγαλύτερες σταθερές δαπάνες, οι αυξήσεις είναι πολύ μεγαλύτερες:

  • Στέγαση και υπηρεσίες κοινής ωφέλειας: +9,7%
  • Μεταφορές: +7,7%
  • Εστιατόρια και ξενοδοχεία: +6,6%

Η Wood σημειώνει ότι οι έρευνες νοικοκυριών δείχνουν επανειλημμένα υψηλό «αντιληπτό» πληθωρισμό, χωρίς ουσιαστική βελτίωση από το 2022. Εκτιμά επίσης ότι η αποκλιμάκωση των τιμών δυσκολεύεται από διαρθρωτικές αδυναμίες της οικονομίας, όπως η μεγάλη παρουσία πολύ μικρών επιχειρήσεων με χαμηλότερη παραγωγικότητα.

Τι σχέση έχει με την ασφάλισή σας

Ένα ασφαλιστήριο αποζημιώνει με βάση το ποσό για το οποίο έχει συναφθεί. Αν οι τιμές υλικών, εργατικών και ανταλλακτικών ανεβαίνουν, ένα ποσό που ήταν επαρκές πριν από μερικά χρόνια μπορεί σήμερα να μην καλύπτει πλήρως μια επισκευή ή μια αντικατάσταση. Το πρόβλημα φαίνεται συνήθως την ώρα της ζημιάς, όταν είναι αργά για διορθώσεις.

Τρεις έλεγχοι που αξίζει να κάνετε τώρα:

  1. Κατοικία: Ελέγξτε αν το ασφαλισμένο κεφάλαιο του κτιρίου και του περιεχομένου αντιστοιχεί στο σημερινό κόστος ανακατασκευής και όχι στην τιμή που είχατε δηλώσει όταν κάνατε το συμβόλαιο.
  2. Όχημα: Τα ανταλλακτικά και οι εργασίες επισκευής επηρεάζονται από τις μεταφορές και το γενικό κόστος. Δείτε αν οι καλύψεις σας (π.χ. ίδιες ζημιές, οδική βοήθεια) είναι ακόμη οι κατάλληλες.
  3. Υγεία: Αν το πρόγραμμά σας έχει ετήσια όρια ή ποσοστά συμμετοχής, ελέγξτε αν αντέχουν στο σημερινό κόστος νοσηλείας.

Η γνώμη μας

Δεν χρειάζεται να αυξήσετε αυθαίρετα τις καλύψεις σας, ούτε να πληρώνετε για ό,τι δεν σας χρειάζεται. Αυτό που έχει αξία είναι ένας τακτικός έλεγχος, ιδανικά μία φορά τον χρόνο, ώστε το συμβόλαιο να αντιστοιχεί στις πραγματικές σας ανάγκες και στο σημερινό κόστος ζωής.

Αν θέλετε να δούμε μαζί τα ασφαλιστήριά σας, επικοινωνήστε μαζί μας για μια δωρεάν ανασκόπηση.


Πηγή στοιχείων: Καθημερινή, 12/9/2026 (ανάλυση του επενδυτικού οίκου Wood). Το κείμενο είναι πρωτότυπη επεξεργασία και οι συμβουλές είναι γενικού χαρακτήρα.

Φωτογραφία: rc.xyz NFT gallery στο Unsplash.

20
Σεπ

Λαθραίος Καπνός: Κίνδυνοι και Ασφάλιση Επιχείρησης

Ένα κρούσμα που προβληματίζει

Η πρόσφατη αποκάλυψη της ΑΑΔΕ στη Θεσσαλονίκη, σχετικά με κύκλωμα λαθραίου καπνού για ναργιλέ που λειτουργούσε μέσα από καφέ-μπαρ, έφερε στο φως μια οργανωμένη διαδικασία παραποίησης και επαναχρησιμοποίησης συσκευασιών καπνού. Πέρα από τις προφανείς φορολογικές και ποινικές συνέπειες για τους εμπλεκόμενους, το περιστατικό αυτό αναδεικνύει ένα ζήτημα που αφορά κάθε επιχειρηματία στον χώρο της εστίασης και της ψυχαγωγίας: τους κινδύνους που ελλοχεύουν όταν μια επιχείρηση εμπλέκεται, εν γνώσει ή εν αγνοία της, σε παράνομες δραστηριότητες.

Τι κινδυνεύει μια επιχείρηση

Όταν μια επιχείρηση εντοπίζεται να διακινεί λαθραία προϊόντα, οι συνέπειες δεν περιορίζονται μόνο σε πρόστιμα και ποινικές διώξεις. Μπορεί να οδηγήσει σε:

  • Προσωρινή ή οριστική αναστολή λειτουργίας
  • Απώλεια αδειών λειτουργίας
  • Σοβαρή πλήξη της φήμης της επιχείρησης
  • Οικονομική ζημία λόγω κατασχέσεων και προστίμων

Σε τέτοιες περιπτώσεις, πολλοί επιχειρηματίες αναρωτιούνται κατά πόσο η ασφάλισή τους μπορεί να τους καλύψει. Η απάντηση, όμως, είναι σαφής: η ασφάλιση επιχείρησης δεν καλύπτει ζημίες ή συνέπειες που προκύπτουν από παράνομες ή δόλιες ενέργειες. Αντίθετα, προστατεύει την επιχείρηση από απρόβλεπτα γεγονότα που συμβαίνουν στο πλαίσιο νόμιμης λειτουργίας.

Γιατί είναι σημαντική η σωστή ασφάλιση επιχείρησης

Για τις επιχειρήσεις εστίασης, καφέ-μπαρ και χώρους ψυχαγωγίας, μια ολοκληρωμένη ασφάλιση μπορεί να προσφέρει προστασία σε περιπτώσεις όπως:

  • Πυρκαγιά ή φυσικές καταστροφές στον χώρο
  • Κλοπή ή βανδαλισμός εξοπλισμού
  • Αστική ευθύνη προς τρίτους, π.χ. σε περίπτωση ατυχήματος πελάτη
  • Διακοπή λειτουργίας λόγω απρόβλεπτου συμβάντος

Η επιλογή του κατάλληλου ασφαλιστικού προγράμματος εξαρτάται από το είδος και το μέγεθος της επιχείρησης, καθώς και από τους ειδικούς κινδύνους που αντιμετωπίζει κάθε κλάδος. Ένας χώρος εστίασης, για παράδειγμα, έχει διαφορετικές ανάγκες ασφάλισης σε σχέση με ένα κατάστημα λιανικής.

Η σημασία της νομιμότητας και της πρόληψης

Πέρα από την ασφάλιση, περιστατικά όπως αυτό στη Θεσσαλονίκη υπενθυμίζουν πόσο σημαντική είναι η τήρηση της νομιμότητας για κάθε επιχείρηση. Η συνεργασία με αξιόπιστους προμηθευτές, η τήρηση των φορολογικών υποχρεώσεων και η διαφάνεια στις συναλλαγές αποτελούν θεμέλιο για τη μακροχρόνια βιωσιμότητα μιας επιχείρησης.

Αν είστε επιχειρηματίας στον χώρο της εστίασης ή της ψυχαγωγίας και θέλετε να διασφαλίσετε ότι η επιχείρησή σας είναι επαρκώς προστατευμένη απέναντι σε απρόβλεπτους κινδύνους, είναι καλή ιδέα να απευθυνθείτε σε έναν έμπειρο ασφαλιστικό σύμβουλο. Μπορεί να σας καθοδηγήσει ώστε να επιλέξετε το κατάλληλο πρόγραμμα ασφάλισης, προσαρμοσμένο στις ανάγκες και τους κινδύνους της δικής σας δραστηριότητας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2164047/thessaloniki-kykloma-lathraioy-kapnoy-gia-nargile-entopise-i-aade/?utm_source=rss&utm_medium=rss&utm_campaign=thessaloniki-kykloma-lathraioy-kapnoy-gia-nargile-entopise-i-aade

Φωτογραφία: Josiah Weiss στο Unsplash.

Comodo SSL