Tag: ασφάλιση κατοικίας

29
Σεπ

Δημόσια Ακίνητα Χωρίς Ασφάλιση: Τι Κινδυνεύει;

Ένα διαχρονικό πρόβλημα

Η Ελλάδα διαθέτει μία από τις μεγαλύτερες δημόσιες ακίνητες περιουσίες στην Ευρώπη, με δεκάδες χιλιάδες κτίρια, οικόπεδα και εγκαταστάσεις να ανήκουν σε δημόσιους φορείς, οργανισμούς και το ελληνικό δημόσιο. Ωστόσο, μεγάλο μέρος αυτής της περιουσίας παραμένει αναξιοποίητο, ενώ ταυτόχρονα δεν είναι επαρκώς ασφαλισμένο απέναντι σε βασικούς κινδύνους όπως πυρκαγιά, σεισμός, πλημμύρα ή κλοπή.

Το ζήτημα αυτό δεν αφορά μόνο τη διαχείριση της δημόσιας περιουσίας, αλλά αγγίζει και την ασφαλιστική αγορά, η οποία βλέπει μια τεράστια δεξαμενή ακινήτων να παραμένει εκτός του πλαισίου κάλυψης που θα μπορούσε να προσφέρει προστασία σε περίπτωση καταστροφής.

Ποιοι φορείς έχουν τη μεγαλύτερη ακίνητη περιουσία

Ανάμεσα στους φορείς με τη μεγαλύτερη έκταση ακίνητης περιουσίας βρίσκονται δήμοι, περιφέρειες, νοσοκομεία, εκπαιδευτικά ιδρύματα, καθώς και οργανισμοί που έχουν κληρονομήσει ακίνητα από παλαιότερες δομές του δημοσίου. Πολλά από αυτά τα κτίρια είναι παλιά, χρειάζονται συντήρηση, και σε αρκετές περιπτώσεις δεν χρησιμοποιούνται καθόλου, παραμένοντας εκτεθειμένα σε φθορά του χρόνου, καιρικά φαινόμενα αλλά και ανθρώπινη παρέμβαση.

Γιατί η ασφάλιση είναι σημαντική για δημόσια ακίνητα

Όπως και τα ιδιωτικά ακίνητα, έτσι και τα δημόσια κτίρια είναι εκτεθειμένα σε φυσικές καταστροφές και άλλους κινδύνους. Η απουσία ασφαλιστικής κάλυψης σημαίνει ότι σε περίπτωση ζημιάς, το κόστος αποκατάστασης επιβαρύνει εξ ολοκλήρου τον κρατικό προϋπολογισμό, δηλαδή τελικά τους πολίτες. Μια οργανωμένη ασφαλιστική στρατηγική θα μπορούσε να προσφέρει:

  • Οικονομική προστασία σε περίπτωση σεισμού, πυρκαγιάς ή πλημμύρας
  • Ταχύτερη αποκατάσταση υποδομών που εξυπηρετούν το κοινωνικό σύνολο
  • Καλύτερη διαχείριση κινδύνου σε επίπεδο δημόσιων οργανισμών
  • Πιθανή αξιοποίηση ακινήτων μέσω πιο ασφαλών επενδυτικών σχημάτων

Τι σημαίνει αυτό για τον ιδιώτη

Αν και το θέμα αφορά κυρίως τη δημόσια διοίκηση, αναδεικνύει μια σημαντική αλήθεια για όλους μας: η ασφάλιση ακινήτου δεν είναι πολυτέλεια, αλλά απαραίτητο εργαλείο προστασίας της περιουσίας μας. Όπως το δημόσιο καλείται να επανεξετάσει τη διαχείριση κινδύνου στα δικά του ακίνητα, έτσι και κάθε ιδιοκτήτης σπιτιού ή επαγγελματικού χώρου οφείλει να αξιολογήσει αν η υπάρχουσα ασφαλιστική του κάλυψη είναι επαρκής.

Τι μπορείτε να κάνετε

Αν είστε ιδιοκτήτης ακινήτου, είναι καλή στιγμή να ελέγξετε αν το ασφαλιστήριό σας καλύπτει επαρκώς κινδύνους όπως σεισμός, πυρκαγιά και πλημμύρα, ειδικά με τις κλιματικές συνθήκες να γίνονται όλο και πιο απρόβλεπτες. Συμβουλευτείτε έναν ασφαλιστικό σύμβουλο για να λάβετε εξατομικευμένη καθοδήγηση, ανάλογα με τα χαρακτηριστικά και την αξία του ακινήτου σας.

Έμπνευση από: https://www.nextdeal.gr/idiotiki-asfalisi/201460/dekades-hiliades-dimosia-akinita-menoyn-anaxiopoiita-gia-tin-asfalistiki

Φωτογραφία: Eugene Chystiakov στο Unsplash.
29
Σεπ

Έρευνες για Πετρέλαιο στην Ελλάδα: Τι Σημαίνει για Εσάς

Μια Σημαντική Εξέλιξη για την Ενέργεια στην Ελλάδα

Η ανακοίνωση για την έναρξη της πρώτης ερευνητικής γεώτρησης υδρογονανθράκων στην Ελλάδα, τους πρώτους μήνες του 2027, αποτελεί ένα σημαντικό γεγονός για την ενεργειακή πολιτική της χώρας. Μετά από σχεδόν πενήντα χρόνια, η προσπάθεια αυτή ανοίγει συζητήσεις για την οικονομία, την ενέργεια, αλλά και για ζητήματα που αγγίζουν έμμεσα και τον κλάδο της ασφάλισης.

Όταν μιλάμε για μεγάλα ενεργειακά έργα, όπως οι έρευνες για υδρογονάνθρακες, είναι φυσικό να αναρωτιόμαστε ποιες είναι οι επιπτώσεις σε τοπικό επίπεδο, τόσο για το περιβάλλον όσο και για τους κατοίκους των περιοχών που βρίσκονται πλησίον τέτοιων δραστηριοτήτων.

Ασφάλιση και Μεγάλα Ενεργειακά Έργα

Έργα υψηλής τεχνολογίας και ρίσκου, όπως οι γεωτρήσεις, συνήθως συνοδεύονται από εξειδικευμένα ασφαλιστικά προγράμματα που καλύπτουν πολλαπλούς τομείς: περιβαλλοντική ευθύνη, αστική ευθύνη προς τρίτους, αλλά και ασφάλιση περιουσίας για τις εγκαταστάσεις που χρησιμοποιούνται. Οι εταιρείες που αναλαμβάνουν τέτοιου είδους έρευνες φροντίζουν συνήθως να διαθέτουν ολοκληρωμένη ασφαλιστική κάλυψη, ακριβώς επειδή το ρίσκο είναι σημαντικό.

Για τον απλό πολίτη, ωστόσο, η σημασία έγκειται αλλού. Σε περιοχές όπου αναπτύσσονται ενεργειακά έργα, οι κάτοικοι συχνά αρχίζουν να ενδιαφέρονται περισσότερο για την ασφάλιση της κατοικίας τους, ειδικά όσον αφορά καλύψεις από φυσικές καταστροφές ή περιβαλλοντικά ζητήματα που θα μπορούσαν, θεωρητικά, να προκύψουν από τέτοιες δραστηριότητες.

Τι Πρέπει να Γνωρίζετε ως Ιδιοκτήτης Ακινήτου

Ανεξάρτητα από το αν διαμένετε κοντά σε περιοχές ενεργειακού ενδιαφέροντος ή όχι, είναι πάντα καλή πρακτική να ελέγχετε τι καλύπτει το ασφαλιστήριο συμβόλαιο της κατοικίας σας. Ορισμένα σημεία που αξίζει να εξετάσετε:

  • Κάλυψη από φυσικές καταστροφές (σεισμός, πλημμύρα, πυρκαγιά)
  • Αστική ευθύνη προς τρίτους
  • Κάλυψη περιεχομένου και κτιρίου

Σε περιπτώσεις όπου μεγάλα έργα αναπτύσσονται κοντά σε κατοικημένες περιοχές, μπορεί να αξίζει μια επικαιροποίηση του ασφαλιστηρίου σας, ώστε να διασφαλίσετε ότι είστε πλήρως προστατευμένοι.

Το Μέλλον της Ενέργειας και η Σημασία της Πρόληψης

Η Ελλάδα φαίνεται να μπαίνει σε μια νέα εποχή ενεργειακής διερεύνησης, με πιθανά οφέλη για την οικονομία αλλά και νέα ερωτήματα για το περιβάλλον και την ασφάλεια των τοπικών κοινοτήτων. Είναι σημαντικό οι πολίτες να ενημερώνονται σωστά και να φροντίζουν την ασφαλιστική τους κάλυψη ανάλογα με τις ανάγκες τους.

Τι Μπορείτε να Κάνετε Τώρα

Αν διαμένετε σε περιοχή που ενδέχεται να επηρεαστεί από ενεργειακά έργα, ή απλώς θέλετε να βεβαιωθείτε ότι η ασφάλιση της κατοικίας σας είναι επικαιροποιημένη, καλό είναι να επικοινωνήσετε με έναν ασφαλιστικό σύμβουλο. Ένας ειδικός θα μπορέσει να σας καθοδηγήσει ανάλογα με τις ιδιαίτερες συνθήκες της περιοχής σας και τις προσωπικές σας ανάγκες, προσφέροντάς σας εξατομικευμένες λύσεις κάλυψης.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2166490/st-papastayroy-toys-protoys-mines-toy-2027-i-ereynitiki-geotrisi-tis-exxonmobil/?utm_source=rss&utm_medium=rss&utm_campaign=st-papastayroy-toys-protoys-mines-toy-2027-i-ereynitiki-geotrisi-tis-exxonmobil

Φωτογραφία: Zbynek Burival στο Unsplash.

20
Σεπ

Φυσικές καταστροφές: η ευρωπαϊκή «ομπρέλα» ασφάλισης

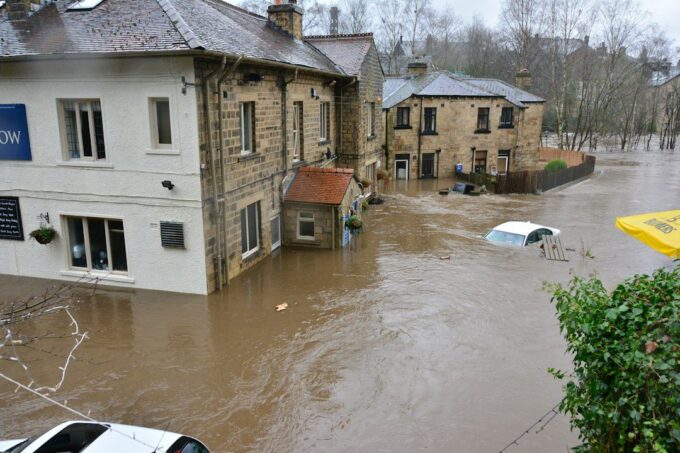
Οι πλημμύρες, οι πυρκαγιές και τα ακραία καιρικά φαινόμενα προκαλούν όλο και μεγαλύτερες ζημιές, ενώ η ιδιωτική ασφάλιση δεν ακολουθεί τον ίδιο ρυθμό. Στην ομιλία της για την κατάσταση της Ένωσης, η πρόεδρος της Ευρωπαϊκής Επιτροπής Ούρσουλα φον ντερ Λάιεν προανήγγειλε τη δημιουργία μιας ευρωπαϊκής Climate Insurance Alliance.

Το μεγάλο κενό κάλυψης

Σύμφωνα με τα στοιχεία που παρουσίασε η Κομισιόν, μόνο περίπου το 25% των οικονομικών απωλειών από φυσικές καταστροφές στην Ευρώπη καλύπτεται από ιδιωτική ασφάλιση. Το υπόλοιπο 75% πέφτει στους ώμους ιδιωτών, επιχειρήσεων και κρατών, που λειτουργούν ως «ασφαλιστές τελευταίας καταφυγής» μετά από μια μεγάλη καταστροφή.

Τι ξέρουμε για τη νέα συμμαχία, και τι όχι

Προς το παρόν δεν έχουν ανακοινωθεί λεπτομέρειες: ούτε πώς θα λειτουργεί (αντασφάλιση, ευρωπαϊκή εγγύηση ή πλατφόρμα συντονισμού), ούτε πώς θα χρηματοδοτείται, ούτε ποια θα είναι η σχέση της με τις ιδιωτικές ασφαλιστικές και τους εθνικούς μηχανισμούς αποζημιώσεων.

Τον επόμενο μήνα αναμένεται ευρωπαϊκό πλαίσιο για την κλιματική ανθεκτικότητα, που θα προσδιορίσει τις 100 πιο ευάλωτες περιοχές της ΕΕ. Δύο σημεία θέλουν προσοχή: η δημιουργία ενός κοινού συστήματος επιμερισμού κινδύνου δεν σημαίνει αυτομάτως φθηνότερα ασφάλιστρα, και δεν έχει ανακοινωθεί πανευρωπαϊκή υποχρέωση ασφάλισης.

Τι ισχύει ήδη στην Ελλάδα

Επιχειρήσεις. Ο ν. 5329/2026 διατηρεί και εξειδικεύει την υποχρεωτική ασφάλιση για επιχειρήσεις με ετήσια ακαθάριστα έσοδα άνω των 500.000 ευρώ:

  • Καλύπτει τους κινδύνους δασικής πυρκαγιάς, πλημμύρας και σεισμού.
  • Η κάλυψη πρέπει να αντιστοιχεί τουλάχιστον στο 70% της αξίας των περιουσιακών στοιχείων (κτίρια, μηχανήματα, πρώτες ύλες, εμπορεύματα, επαγγελματικά οχήματα).
  • Το πρόστιμο για μη συμμόρφωση είναι 10.000 ευρώ, και διπλασιάζεται στα 20.000 ευρώ αν η παράβαση δεν αρθεί εγκαίρως.
  • Η σοβαρότερη συνέπεια: η επιχείρηση που όφειλε να είναι ασφαλισμένη αλλά δεν ήταν μπορεί να αποκλειστεί από την κρατική αρωγή για υλικές ζημιές.

Κατοικίες. Ισχύει διαφορετικό καθεστώς. Στο τέλος Μαρτίου 2026 τα ασφαλιστήρια κατοικίας με κάλυψη κτιρίου ήταν 1.202.245, αυξημένα κατά 1,5% από το τέλος του 2025. Η κάλυψη των κατοικιών εκτιμάται περίπου στο 20,8%. Το ποσοστό αυτό δεν συγκρίνεται άμεσα με το 25% της Κομισιόν, γιατί μετρούν διαφορετικά πράγματα (ασφαλισμένες κατοικίες έναντι ασφαλισμένου μέρους των ζημιών). Και τα δύο δείχνουν όμως ότι μεγάλο μέρος της περιουσίας μένει εκτεθειμένο. Σύμφωνα με την ΠΟΜΙΔΑ, κατοικίες με φορολογητέα αξία άνω των 500.000 ευρώ εξαιρούνται από τη στεγαστική συνδρομή, είτε είναι ασφαλισμένες είτε όχι.

Για να καταλάβει κανείς το μέγεθος: μόνο για τα ακραία φαινόμενα του Ιανουαρίου 2026, οι αποζημιώσεις που εκτιμήθηκαν από τις ασφαλιστικές ανήλθαν σε περίπου 20,1 εκατ. ευρώ.

Τι να κάνετε τώρα

  • Αν έχετε επιχείρηση με τζίρο πάνω από 500.000 ευρώ, ελέγξτε ότι το συμβόλαιό σας καλύπτει και τους τρεις κινδύνους και τουλάχιστον το 70% της αξίας των περιουσιακών στοιχείων.
  • Αν έχετε σπίτι, μην περιμένετε το κράτος να καλύψει τη ζημιά. Ελέγξτε αν έχετε κάλυψη για πλημμύρα, πυρκαγιά και σεισμό, και αν το ασφαλισμένο ποσό αντιστοιχεί στο πραγματικό κόστος ανακατασκευής.
  • Αν έχετε ήδη συμβόλαιο, ζητήστε να δείτε ποιοι κίνδυνοι είναι εξαιρέσεις και ποια είναι η συμμετοχή σας σε περίπτωση ζημιάς.

Θα παρακολουθούμε τις ευρωπαϊκές εξελίξεις και θα σας ενημερώνουμε μόλις υπάρξουν οι τελικές προτάσεις της Κομισιόν. Για μια εκτίμηση των αναγκών σας, επικοινωνήστε μαζί μας.


Πηγή στοιχείων: Kontra News, 18/9/2026. Το κείμενο είναι πρωτότυπη επεξεργασία και οι συμβουλές είναι γενικού χαρακτήρα και δεν αποτελούν νομική συμβουλή.

Φωτογραφία: Chris Gallagher στο Unsplash.

18
Σεπ

Ενοίκια μέσω Τράπεζας το 2027: Τι Αλλάζει στην Ασφάλιση

Τι αλλάζει από το 2027

Σύμφωνα με τις ανακοινώσεις της ΑΑΔΕ, από την 1η Ιουλίου 2027 η πληρωμή ενοικίων θα πρέπει υποχρεωτικά να διενεργείται μέσω τραπεζικού λογαριασμού ή άλλου ηλεκτρονικού μέσου πληρωμής, και όχι με μετρητά. Η αλλαγή αυτή εντάσσεται σε μια ευρύτερη προσπάθεια περιορισμού της φοροδιαφυγής και ενίσχυσης της διαφάνειας στις συναλλαγές που αφορούν την αγορά ακινήτων.

Για περισσότερες λεπτομέρειες σχετικά με τις προθεσμίες, τις εξαιρέσεις και τις κυρώσεις, καλό είναι να απευθύνεστε στην ΑΑΔΕ ή σε φοροτεχνικό σύμβουλο, καθώς πρόκειται για θέμα που άπτεται φορολογικής και όχι ασφαλιστικής φύσης.

Γιατί η αλλαγή αυτή αφορά και τον χώρο της ασφάλισης

Η θεσμοθέτηση της ηλεκτρονικής πληρωμής ενοικίων δεν είναι απλώς ένα φορολογικό μέτρο· αλλάζει σταδιακά και τον τρόπο που ιδιοκτήτες και ενοικιαστές αντιλαμβάνονται τη σχέση τους με το ακίνητο. Η τεκμηρίωση των συναλλαγών μέσω τράπεζας δημιουργεί ένα πιο οργανωμένο πλαίσιο, στο οποίο αποκτά ακόμα μεγαλύτερη αξία η προστασία της ίδιας της κατοικίας.

Όταν μια μισθωτική σχέση είναι πλήρως καταγεγραμμένη και διαφανής, τόσο ο ιδιοκτήτης όσο και ο ενοικιαστής έχουν κάθε συμφέρον να διασφαλίσουν ότι το ακίνητο προστατεύεται επαρκώς από απρόβλεπτα γεγονότα, όπως πυρκαγιά, διαρροή νερού, φυσικές καταστροφές ή ζημιές από τρίτους.

Ασφάλιση κατοικίας: γιατί αξίζει να την εξετάσετε ξανά

Ανεξάρτητα από τις αλλαγές στον τρόπο πληρωμής ενοικίων, η ασφάλιση κατοικίας παραμένει ένα εργαλείο που προσφέρει ηρεμία τόσο σε ιδιοκτήτες όσο και σε ενοικιαστές. Ενδεικτικά, μπορεί να καλύπτει:

  • Ζημιές από πυρκαγιά ή έκρηξη
  • Ζημιές από διαρροή σωληνώσεων ή πλημμύρα
  • Κλοπή περιουσιακών στοιχείων
  • Αστική ευθύνη προς τρίτους
  • Φυσικά φαινόμενα, όπως σεισμό ή θύελλα, ανάλογα με το πρόγραμμα

Για τους ιδιοκτήτες που εκμισθώνουν ακίνητα, η ύπαρξη ασφάλισης μπορεί να λειτουργήσει προστατευτικά απέναντι σε απρόοπτα που θα μπορούσαν να επιβαρύνουν σημαντικά το εισόδημα από ενοίκια. Για τους ενοικιαστές, μια ασφάλιση περιεχομένου προστατεύει τα προσωπικά τους αντικείμενα από κινδύνους που δεν καλύπτονται πάντα από την ασφάλιση του ιδιοκτήτη.

Τι θα πρέπει να προσέξετε

Με δεδομένο ότι το τοπίο γύρω από τις μισθώσεις γίνεται πιο αυστηρό και οργανωμένο, είναι καλή στιγμή για:

  1. Επανεξέταση του υπάρχοντος ασφαλιστήριου συμβολαίου κατοικίας, αν υπάρχει
  2. Έλεγχο του τι ακριβώς καλύπτεται και τι εξαιρείται
  3. Συζήτηση με ασφαλιστικό σύμβουλο για τυχόν αναβάθμιση κάλυψης

Συμπέρασμα

Η υποχρεωτική πληρωμή ενοικίων μέσω τράπεζας από το 2027 αποτελεί σημαντική αλλαγή στον τρόπο λειτουργίας της αγοράς ακινήτων στην Ελλάδα. Πέρα από τις φορολογικές της διαστάσεις, αποτελεί ευκαιρία για ιδιοκτήτες και ενοικιαστές να αναθεωρήσουν την ασφαλιστική τους κάλυψη και να διασφαλίσουν ότι το σπίτι τους —είτε το κατοικούν είτε το εκμισθώνουν— παραμένει προστατευμένο. Για εξατομικευμένη καθοδήγηση, συστήνουμε να απευθυνθείτε σε ασφαλιστικό σύμβουλο που θα αξιολογήσει τις ανάγκες σας.

Έμπνευση από: https://www.nextdeal.gr/oikonomia/201292/aade-apo-1i-ioylioy-2027-i-ypohreotiki-pliromi-enoikion-meso-trapezas

Φωτογραφία: Tierra Mallorca στο Unsplash.

Comodo SSL