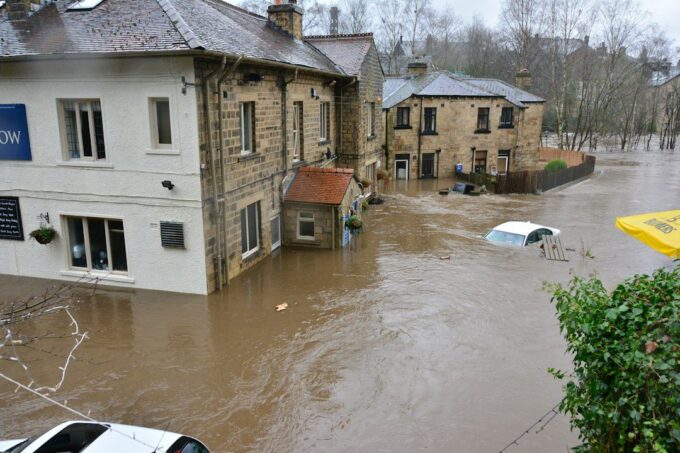
Οι πλημμύρες, οι πυρκαγιές και τα ακραία καιρικά φαινόμενα προκαλούν όλο και μεγαλύτερες ζημιές, ενώ η ιδιωτική ασφάλιση δεν ακολουθεί τον ίδιο ρυθμό. Στην ομιλία της για την κατάσταση της Ένωσης, η πρόεδρος της Ευρωπαϊκής Επιτροπής Ούρσουλα φον ντερ Λάιεν προανήγγειλε τη δημιουργία μιας ευρωπαϊκής Climate Insurance Alliance.
Το μεγάλο κενό κάλυψης
Σύμφωνα με τα στοιχεία που παρουσίασε η Κομισιόν, μόνο περίπου το 25% των οικονομικών απωλειών από φυσικές καταστροφές στην Ευρώπη καλύπτεται από ιδιωτική ασφάλιση. Το υπόλοιπο 75% πέφτει στους ώμους ιδιωτών, επιχειρήσεων και κρατών, που λειτουργούν ως «ασφαλιστές τελευταίας καταφυγής» μετά από μια μεγάλη καταστροφή.
Τι ξέρουμε για τη νέα συμμαχία, και τι όχι
Προς το παρόν δεν έχουν ανακοινωθεί λεπτομέρειες: ούτε πώς θα λειτουργεί (αντασφάλιση, ευρωπαϊκή εγγύηση ή πλατφόρμα συντονισμού), ούτε πώς θα χρηματοδοτείται, ούτε ποια θα είναι η σχέση της με τις ιδιωτικές ασφαλιστικές και τους εθνικούς μηχανισμούς αποζημιώσεων.
Τον επόμενο μήνα αναμένεται ευρωπαϊκό πλαίσιο για την κλιματική ανθεκτικότητα, που θα προσδιορίσει τις 100 πιο ευάλωτες περιοχές της ΕΕ. Δύο σημεία θέλουν προσοχή: η δημιουργία ενός κοινού συστήματος επιμερισμού κινδύνου δεν σημαίνει αυτομάτως φθηνότερα ασφάλιστρα, και δεν έχει ανακοινωθεί πανευρωπαϊκή υποχρέωση ασφάλισης.
Τι ισχύει ήδη στην Ελλάδα
Επιχειρήσεις. Ο ν. 5329/2026 διατηρεί και εξειδικεύει την υποχρεωτική ασφάλιση για επιχειρήσεις με ετήσια ακαθάριστα έσοδα άνω των 500.000 ευρώ:
- Καλύπτει τους κινδύνους δασικής πυρκαγιάς, πλημμύρας και σεισμού.
- Η κάλυψη πρέπει να αντιστοιχεί τουλάχιστον στο 70% της αξίας των περιουσιακών στοιχείων (κτίρια, μηχανήματα, πρώτες ύλες, εμπορεύματα, επαγγελματικά οχήματα).
- Το πρόστιμο για μη συμμόρφωση είναι 10.000 ευρώ, και διπλασιάζεται στα 20.000 ευρώ αν η παράβαση δεν αρθεί εγκαίρως.
- Η σοβαρότερη συνέπεια: η επιχείρηση που όφειλε να είναι ασφαλισμένη αλλά δεν ήταν μπορεί να αποκλειστεί από την κρατική αρωγή για υλικές ζημιές.
Κατοικίες. Ισχύει διαφορετικό καθεστώς. Στο τέλος Μαρτίου 2026 τα ασφαλιστήρια κατοικίας με κάλυψη κτιρίου ήταν 1.202.245, αυξημένα κατά 1,5% από το τέλος του 2025. Η κάλυψη των κατοικιών εκτιμάται περίπου στο 20,8%. Το ποσοστό αυτό δεν συγκρίνεται άμεσα με το 25% της Κομισιόν, γιατί μετρούν διαφορετικά πράγματα (ασφαλισμένες κατοικίες έναντι ασφαλισμένου μέρους των ζημιών). Και τα δύο δείχνουν όμως ότι μεγάλο μέρος της περιουσίας μένει εκτεθειμένο. Σύμφωνα με την ΠΟΜΙΔΑ, κατοικίες με φορολογητέα αξία άνω των 500.000 ευρώ εξαιρούνται από τη στεγαστική συνδρομή, είτε είναι ασφαλισμένες είτε όχι.
Για να καταλάβει κανείς το μέγεθος: μόνο για τα ακραία φαινόμενα του Ιανουαρίου 2026, οι αποζημιώσεις που εκτιμήθηκαν από τις ασφαλιστικές ανήλθαν σε περίπου 20,1 εκατ. ευρώ.
Τι να κάνετε τώρα
- Αν έχετε επιχείρηση με τζίρο πάνω από 500.000 ευρώ, ελέγξτε ότι το συμβόλαιό σας καλύπτει και τους τρεις κινδύνους και τουλάχιστον το 70% της αξίας των περιουσιακών στοιχείων.
- Αν έχετε σπίτι, μην περιμένετε το κράτος να καλύψει τη ζημιά. Ελέγξτε αν έχετε κάλυψη για πλημμύρα, πυρκαγιά και σεισμό, και αν το ασφαλισμένο ποσό αντιστοιχεί στο πραγματικό κόστος ανακατασκευής.
- Αν έχετε ήδη συμβόλαιο, ζητήστε να δείτε ποιοι κίνδυνοι είναι εξαιρέσεις και ποια είναι η συμμετοχή σας σε περίπτωση ζημιάς.
Θα παρακολουθούμε τις ευρωπαϊκές εξελίξεις και θα σας ενημερώνουμε μόλις υπάρξουν οι τελικές προτάσεις της Κομισιόν. Για μια εκτίμηση των αναγκών σας, επικοινωνήστε μαζί μας.
Πηγή στοιχείων: Kontra News, 18/9/2026. Το κείμενο είναι πρωτότυπη επεξεργασία και οι συμβουλές είναι γενικού χαρακτήρα και δεν αποτελούν νομική συμβουλή.
Φωτογραφία: Chris Gallagher στο Unsplash.