Tag: φυσικές καταστροφές

31
Οκτ

Κρατικές Ενισχύσεις μετά από Φυσικές Καταστροφές

Ενισχύσεις σε Επιχειρήσεις Μετά από Φυσικές Καταστροφές

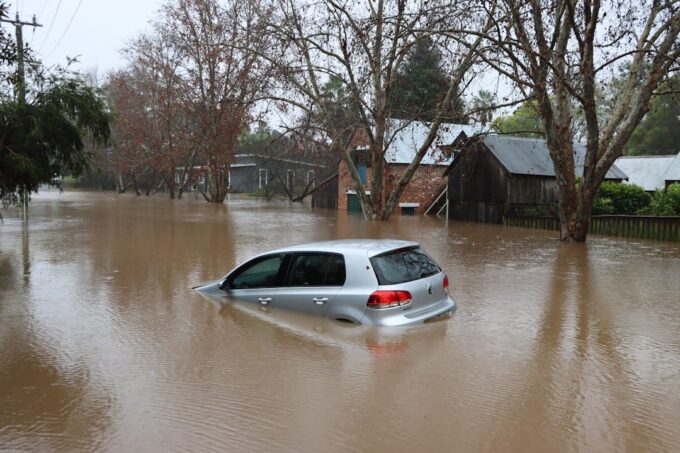
Τα τελευταία χρόνια, η Ελλάδα έχει πληγεί επανειλημμένα από ακραία καιρικά φαινόμενα, όπως πλημμύρες, θεοδρομίες και καταιγίδες που έχουν προκαλέσει σημαντικές ζημιές σε επιχειρήσεις σε διάφορες περιοχές της χώρας. Σε τέτοιες περιπτώσεις, η πολιτεία συχνά προχωρά σε προγράμματα κρατικής ενίσχυσης, διαθέτοντας κονδύλια για τη στήριξη επιχειρήσεων που επλήγησαν, με στόχο να καλυφθεί μέρος των ζημιών και να διευκολυνθεί η επανεκκίνηση της λειτουργίας τους.

Τέτοιες πρωτοβουλίες, είτε αφορούν φαινόμενα τύπου Natech (φυσικές καταστροφές που προκαλούν τεχνολογικά ατυχήματα) είτε άλλα έκτακτα περιστατικά, αποδεικνύουν πόσο ευάλωτες μπορεί να είναι οι επιχειρήσεις απέναντι σε απρόβλεπτα γεγονότα. Οι κρατικές ενισχύσεις, όσο σημαντικές κι αν είναι, συνήθως καλύπτουν ένα μέρος μόνο των συνολικών ζημιών και απαιτούν χρόνο μέχρι την εκταμίευσή τους.

Γιατί η Ιδιωτική Ασφάλιση Παραμένει Καθοριστική

Η εξάρτηση αποκλειστικά από κρατικά προγράμματα αποζημίωσης μπορεί να αφήσει μια επιχείρηση εκτεθειμένη σε σοβαρό οικονομικό κίνδυνο, ειδικά όταν η διαδικασία έγκρισης και καταβολής των ενισχύσεων απαιτεί μήνες. Για τον λόγο αυτό, όλο και περισσότεροι επιχειρηματίες στρέφονται σε ιδιωτικά ασφαλιστήρια συμβόλαια που καλύπτουν ζημιές από φυσικές καταστροφές, όπως πλημμύρες, πυρκαγιές, σεισμούς αλλά και διακοπή λειτουργίας της επιχείρησης.

Μια καλά σχεδιασμένη ασφάλεια επιχείρησης μπορεί να περιλαμβάνει:

  • Κάλυψη υλικών ζημιών σε κτίριο, εξοπλισμό και εμπορεύματα
  • Κάλυψη διακοπής εργασιών λόγω φυσικής καταστροφής
  • Προστασία από ζημιές που προκαλούνται από τεχνολογικά ατυχήματα συνδεδεμένα με φυσικά φαινόμενα
  • Ευέλικτες επιλογές ανάλογα με τον κλάδο και το μέγεθος της επιχείρησης

Τι Πρέπει να Προσέξετε ως Επιχειρηματίας

Αν διατηρείτε επιχείρηση σε περιοχή που ιστορικά έχει πληγεί από ακραία καιρικά φαινόμενα, αξίζει να εξετάσετε προσεκτικά τις ασφαλιστικές σας καλύψεις. Ελέγξτε αν το συμβόλαιό σας καλύπτει πλημμύρες, κατολισθήσεις ή άλλες φυσικές καταστροφές, καθώς και αν προβλέπεται αποζημίωση για διακοπή λειτουργίας.

Επίσης, είναι σημαντικό να διατηρείτε ενημερωμένα αρχεία με την αξία του εξοπλισμού και των εμπορευμάτων σας, ώστε σε περίπτωση ζημιάς η διαδικασία αποζημίωσης να είναι πιο γρήγορη και ομαλή, ανεξάρτητα από το αν προέρχεται από κρατικό πρόγραμμα ή ιδιωτική ασφάλεια.

Συμπέρασμα

Οι κρατικές ενισχύσεις αποτελούν σημαντική στήριξη για τις πληγείσες επιχειρήσεις, όμως δεν μπορούν να υποκαταστήσουν μια ολοκληρωμένη ασφαλιστική κάλυψη. Η σωστή προετοιμασία και η επιλογή κατάλληλου ασφαλιστικού προγράμματος μπορεί να κάνει τη διαφορά ανάμεσα σε μια γρήγορη ανάκαμψη και μια παρατεταμένη οικονομική δυσκολία. Συστήνουμε να απευθυνθείτε σε έναν έμπειρο ασφαλιστικό σύμβουλο για να αξιολογήσει τις ανάγκες της επιχείρησής σας και να σας προτείνει την πιο κατάλληλη λύση.

Έμπνευση από: https://www.nextdeal.gr/politiki/202058/papastergioy-187-ekat-eyro-se-1723-epiheiriseis-sta-ioannina-sto-epikentro-natech

Φωτογραφία: Chris Gallagher στο Unsplash.
22
Οκτ

Φυσικές Καταστροφές και Αγροτική Ασφάλιση

Η φύση εκπλήσσει ξανά

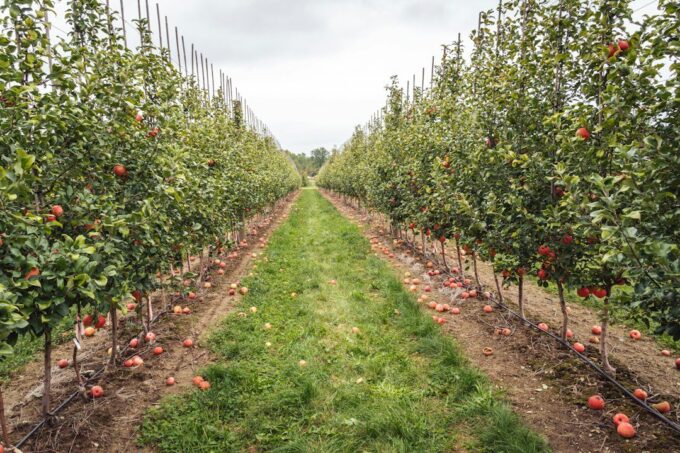
Στη Μελίβοια της Λάρισας, οι αγριομηλιές φέτος δεν υστέρησαν καθόλου σε καρποφορία, παρά τις δύσκολες καιρικές συνθήκες που έχει βιώσει η περιοχή τα τελευταία χρόνια. Μια τέτοια είδηση φέρνει χαμόγελο, καθώς μας θυμίζει πόσο ανθεκτική μπορεί να είναι η φύση. Ταυτόχρονα όμως, μας προβληματίζει: τι θα γινόταν αν οι συνθήκες ήταν λίγο πιο ακραίες; Πόσο εύκολα θα μπορούσε μια καλή σοδειά να μετατραπεί σε καταστροφή από μια ξαφνική χαλαζόπτωση, μια πλημμύρα ή μια παρατεταμένη ξηρασία;

Ο αγροτικός τομέας και οι κίνδυνοι που ελλοχεύουν

Η Θεσσαλία, και ειδικότερα η περιοχή της Λάρισας, έχει βιώσει τα τελευταία χρόνια ακραία καιρικά φαινόμενα που άλλαξαν δραματικά το τοπίο της αγροτικής παραγωγής. Πλημμύρες, παρατεταμένες ξηρασίες και απότομες αλλαγές θερμοκρασίας αποτελούν πλέον μέρος της καθημερινότητας για τους παραγωγούς. Σε αυτό το πλαίσιο, η ασφάλιση της αγροτικής παραγωγής δεν αποτελεί πολυτέλεια, αλλά απαραίτητο εργαλείο προστασίας του εισοδήματος και της περιουσίας.

Τι μπορεί να καλύπτει μια ασφάλιση αγροτικής εκμετάλλευσης

Γενικά, τα ασφαλιστικά προγράμματα που απευθύνονται σε αγρότες και ιδιοκτήτες καλλιεργειών μπορούν να περιλαμβάνουν κάλυψη για:

  • Ζημιές από φυσικά φαινόμενα (χαλάζι, παγετό, πλημμύρα, ανεμοθύελλα)
  • Απώλεια παραγωγής λόγω ασθενειών ή παρασίτων
  • Καταστροφή εξοπλισμού και εγκαταστάσεων (θερμοκήπια, αποθήκες, μηχανήματα)
  • Αστική ευθύνη προς τρίτους στο πλαίσιο της αγροτικής δραστηριότητας

Κάθε πρόγραμμα διαφέρει ανάλογα με τον πάροχο και τις ανάγκες της εκάστοτε καλλιέργειας, γι’ αυτό είναι σημαντικό να γίνεται εξατομικευμένη αξιολόγηση.

Γιατί αξίζει να σκεφτούμε την πρόληψη

Η ιστορία με τις αγριομηλιές της Μελίβοιας είναι μια ευχάριστη εξαίρεση, αλλά δεν πρέπει να μας εφησυχάζει. Η κλιματική αλλαγή έχει καταστήσει τα ακραία καιρικά φαινόμενα πιο συχνά και πιο απρόβλεπτα, επηρεάζοντας όχι μόνο τους επαγγελματίες αγρότες αλλά και όσους διαθέτουν μικρούς αγροτεμάχια, οπωρώνες ή αμπελώνες για ιδιωτική χρήση.

Η ασφάλιση αποτελεί έναν τρόπο να προστατεύσετε την επένδυσή σας, είτε πρόκειται για μια μεγάλη αγροτική εκμετάλλευση είτε για ένα μικρό κομμάτι γης με δέντρα και καλλιέργειες. Σε περιόδους αβεβαιότητας, η οικονομική ασφάλεια που προσφέρει ένα κατάλληλο ασφαλιστήριο συμβόλαιο μπορεί να κάνει τη διαφορά ανάμεσα σε μια δύσκολη χρονιά και σε μια καταστροφική απώλεια εισοδήματος.

Τι να κάνετε αν ενδιαφέρεστε

Αν διαθέτετε αγροτική περιουσία ή δραστηριοποιείστε στον πρωτογενή τομέα, αξίζει να συζητήσετε με έναν ασφαλιστικό σύμβουλο τις επιλογές που ταιριάζουν στις δικές σας ανάγκες. Κάθε καλλιέργεια, κάθε περιοχή και κάθε επιχειρηματικό μοντέλο έχει διαφορετικές απαιτήσεις, και μόνο μέσα από μια εξατομικευμένη συμβουλή μπορείτε να βρείτε τη λύση που σας ταιριάζει καλύτερα.

Έμπνευση από: https://www.nextdeal.gr/politismos/201894/oi-agriomilies-sti-meliboia-tis-larisas-den-ysteroyn-stin-karpoforia

Φωτογραφία: Matthew Rumph στο Unsplash.

28
Σεπ

Ασφάλιση κατά Φυσικών Καταστροφών: Γιατί Μετράει

Φυσικές Καταστροφές: Μια Αυξανόμενη Πρόκληση για την Ελλάδα

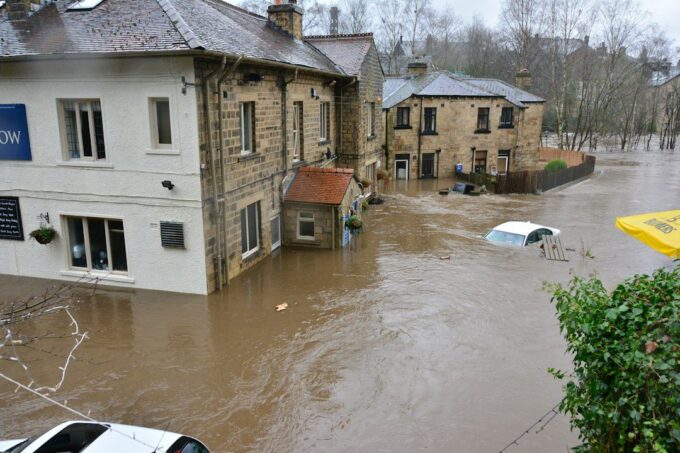
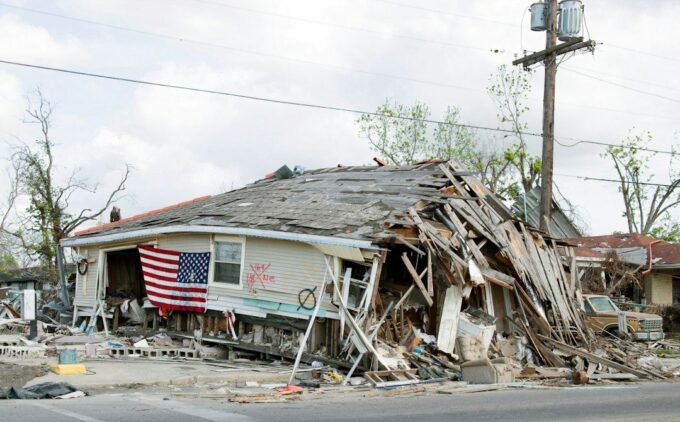
Τα τελευταία χρόνια, η Ελλάδα έχει βιώσει με ιδιαίτερη ένταση τις επιπτώσεις της κλιματικής αλλαγής: καταστροφικές πυρκαγιές, πλημμύρες και σεισμικά φαινόμενα έχουν πλήξει περιοχές σε όλη τη χώρα, αφήνοντας πίσω σημαντικές υλικές ζημιές και οικονομικές επιβαρύνσεις για νοικοκυριά και επιχειρήσεις. Θέματα όπως αυτά βρίσκονται στο επίκεντρο εκδηλώσεων και συζητήσεων που διοργανώνει ο ασφαλιστικός κλάδος, με στόχο την ενημέρωση του κοινού και τη διαμόρφωση πιο ανθεκτικών πολιτικών πρόληψης.

Η ιδέα της «ανθεκτικότητας» (resilience) δεν αφορά μόνο τις υποδομές μιας χώρας, αλλά και την ετοιμότητα κάθε πολίτη να αντιμετωπίσει μια απρόβλεπτη καταστροφή. Εδώ ακριβώς παίζει καθοριστικό ρόλο η ασφάλιση.

Ο Ρόλος της Ασφάλισης στην Αντιμετώπιση Φυσικών Καταστροφών

Η ασφάλιση κατοικίας και περιουσίας αποτελεί ένα από τα βασικότερα εργαλεία προστασίας απέναντι σε απρόοπτα γεγονότα όπως σεισμοί, πλημμύρες ή πυρκαγιές. Ένα ασφαλιστήριο συμβόλαιο μπορεί να καλύψει το κόστος αποκατάστασης ζημιών σε ακίνητα, την απώλεια περιεχομένου, ακόμη και προσωρινή στέγαση σε περίπτωση που το σπίτι καταστεί μη κατοικήσιμο.

Παρά τη σημασία της, η διείσδυση της ασφάλισης κατά φυσικών καταστροφών στην Ελλάδα παραμένει σχετικά χαμηλή σε σύγκριση με άλλες ευρωπαϊκές χώρες. Πολλοί ιδιοκτήτες κατοικιών δεν έχουν επαρκή κάλυψη, γεγονός που τους αφήνει εκτεθειμένους σε σημαντικό οικονομικό ρίσκο όταν συμβεί κάποιο ακραίο καιρικό φαινόμενο.

Πώς Μπορείτε να Προετοιμαστείτε

Η ανθεκτικότητα ξεκινά από την ατομική ευθύνη και ενημέρωση. Μερικά βήματα που μπορείτε να ακολουθήσετε περιλαμβάνουν:

  • Έλεγχος υπάρχουσας ασφαλιστικής κάλυψης: Βεβαιωθείτε ότι το συμβόλαιό σας καλύπτει κινδύνους όπως σεισμό, πλημμύρα ή πυρκαγιά.
  • Ενημέρωση για την αξία του ακινήτου: Η ασφαλισμένη αξία πρέπει να αντικατοπτρίζει την πραγματική αξία αντικατάστασης του σπιτιού σας.
  • Λήψη προληπτικών μέτρων: Αντισεισμική θωράκιση, καθαρισμός βλάστησης γύρω από την κατοικία και σωστή αποστράγγιση όμβριων υδάτων μειώνουν τον κίνδυνο ζημιών.
  • Συχνή επανεξέταση του συμβολαίου: Οι ανάγκες αλλάζουν με τον καιρό, όπως και οι συνθήκες του περιβάλλοντος γύρω σας.

Συλλογική Προσπάθεια για μια Πιο Ανθεκτική Ελλάδα

Εκδηλώσεις και πρωτοβουλίες που εστιάζουν στη διαχείριση κινδύνου από φυσικές καταστροφές αναδεικνύουν την ανάγκη συνεργασίας μεταξύ πολιτείας, ασφαλιστικού κλάδου και πολιτών. Η οικοδόμηση μιας πιο ανθεκτικής χώρας απαιτεί όχι μόνο υποδομές και σχέδια έκτακτης ανάγκης, αλλά και ουσιαστική διάχυση της ασφαλιστικής κουλτούρας στην κοινωνία.

Τι Πρέπει να Κάνετε Τώρα

Αν δεν έχετε ήδη εξετάσει την ασφαλιστική σας κάλυψη απέναντι σε φυσικές καταστροφές, είναι η κατάλληλη στιγμή να το κάνετε. Επικοινωνήστε με έναν ασφαλιστικό σύμβουλο για να αξιολογήσετε τις ανάγκες σας και να βρείτε τη λύση που ταιριάζει καλύτερα στο προφίλ και την περιοχή διαμονής σας. Η πρόληψη και η σωστή ασφαλιστική κάλυψη είναι τα δύο βασικά συστατικά για να αντιμετωπίσετε με μεγαλύτερη σιγουριά το μέλλον.

Έμπνευση από: https://www.nextdeal.gr/idiotiki-asfalisi/201441/eaee-ekdilosi-me-thema-fysikes-katastrofes-htizontas-mia-pio-anthektiki

Φωτογραφία: Library of Congress στο Unsplash.

26
Σεπ

Κακοκαιρία και πλημμύρες: Τι καλύπτει η ασφάλισή σας

Καμπανάκι για πλημμυρικά επεισόδια

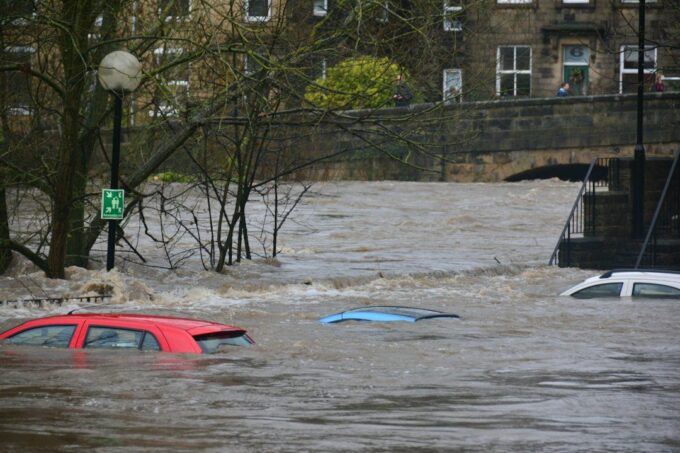
Η κακοκαιρία που επηρεάζει τη χώρα αυτό το Σάββατο (26 Σεπτεμβρίου 2026) έχει ως επίκεντρο το Ιόνιο και την Πελοπόννησο. Το βαρομετρικό χαμηλό κινείται νοτιότερα και, σύμφωνα με τις προγνώσεις, βροχές και καταιγίδες αναμένονται πρώτα στα Επτάνησα (Κεφαλονιά, Ζάκυνθο, Ιθάκη) και στη συνέχεια στη δυτική και νότια Πελοπόννησο, με έμφαση στη Μεσσηνία και τη Λακωνία, μέχρι και τα Κύθηρα. Οι μετεωρολόγοι μιλούν για κίνδυνο πλημμυρικών επεισοδίων σε τοπικό επίπεδο.

Σε τέτοιες ημέρες η πρώτη σκέψη είναι η ασφάλεια των ανθρώπων. Η δεύτερη είναι το σπίτι, το αυτοκίνητο και η επιχείρηση: τι καλύπτει πραγματικά το ασφαλιστήριό μου αν πλημμυρίσει το υπόγειο ή αν το όχημα βρεθεί μέσα στο νερό;

Τι καλύπτει η ασφάλιση κατοικίας

Στην πράξη, οι όροι διαφέρουν από συμβόλαιο σε συμβόλαιο. Υπάρχουν όμως μερικά σημεία που αξίζει να ελέγξετε:

  • Φυσικές καταστροφές: η πλημμύρα, η θύελλα και το χαλάζι καλύπτονται συνήθως μέσω επέκτασης ή πρόσθετης κάλυψης και όχι πάντα στο βασικό πακέτο. Δείτε αν το δικό σας συμβόλαιο τις περιλαμβάνει.
  • Κτίριο και περιεχόμενο: άλλο πράγμα είναι η ζημιά στο ίδιο το κτίριο και άλλο η ζημιά σε έπιπλα, ηλεκτρικές συσκευές και προσωπικά αντικείμενα. Χρειάζεται να είναι ασφαλισμένα και τα δύο.
  • Απαλλαγή και όρια: πολλά προγράμματα προβλέπουν ποσό απαλλαγής που επιβαρύνεται ο ασφαλισμένος και ανώτατα όρια αποζημίωσης ανά κίνδυνο.
  • Υπόγεια και αποθήκες: μερικές φορές αντιμετωπίζονται διαφορετικά και μπορεί να έχουν περιορισμούς.
  • Ζημιές από φραγμένα σημεία απορροής: η συντήρηση των υδρορροών και των φρεατίων αποτελεί ευθύνη του ιδιοκτήτη και επηρεάζει τόσο την πρόληψη όσο και, σε ορισμένες περιπτώσεις, την εξέταση της αποζημίωσης.

Τι ισχύει για το αυτοκίνητο

Η βασική ασφάλιση αστικής ευθύνης, που είναι υποχρεωτική, καλύπτει τις ζημιές που προκαλείτε σε τρίτους και όχι τη δική σας ζημιά από πλημμύρα ή χαλάζι. Για ζημιές στο δικό σας όχημα από φυσικά φαινόμενα χρειάζεται συνήθως πρόσθετη κάλυψη (π.χ. ολική ή μερική κάλυψη με φυσικά φαινόμενα). Αν οδηγείτε σε περιοχή με συχνά πλημμυρικά φαινόμενα, αξίζει να δείτε αν η κάλυψη αυτή υπάρχει στο συμβόλαιό σας.

Λίγες πρακτικές συμβουλές:

  • Μην παρκάρετε δίπλα σε ρέματα, σε χαμηλά σημεία ή σε υπόγεια γκαράζ όταν υπάρχει προειδοποίηση.
  • Μην προσπαθείτε να διασχίσετε πλημμυρισμένο δρόμο ή κάτω διάβαση. Αν το νερό μπει στον κινητήρα, η ζημιά μπορεί να είναι μεγάλη και να μην είναι καλυμμένη από όλα τα συμβόλαια.
  • Αν το αυτοκίνητό σας βραχεί, μην το βάλετε μπροστά πριν το ελέγξει συνεργείο.

Τι να κάνετε αν υποστείτε ζημιά

  1. Ασφάλεια πρώτα. Απομακρυνθείτε από επικίνδυνες περιοχές και ακολουθήστε τις οδηγίες της Πολιτικής Προστασίας.
  2. Φωτογραφίστε και βιντεοσκοπήστε τις ζημιές πριν τις καθαρίσετε ή τις μετακινήσετε, ώστε να υπάρχουν στοιχεία.
  3. Ειδοποιήστε άμεσα τον ασφαλιστή σας. Τα συμβόλαια ορίζουν προθεσμίες δήλωσης ζημιάς και όσο νωρίτερα γίνει η δήλωση, τόσο ευκολότερη είναι η διαδικασία.
  4. Κρατήστε τα κατεστραμμένα αντικείμενα μέχρι να τα δει ο πραγματογνώμονας, αν αυτό είναι ασφαλές.
  5. Φυλάξτε τα παραστατικά επισκευής, καθώς και αποδείξεις αγοράς για τα αντικείμενα που χάθηκαν.

Πριν έρθει η επόμενη κακοκαιρία

Η κατάλληλη στιγμή για να ελέγξετε την ασφάλισή σας είναι πριν χρειαστεί. Ρωτήστε τον ασφαλιστή σας:

  • Καλύπτεται η πλημμύρα, η θύελλα και το χαλάζι στο συμβόλαιο του σπιτιού ή της επιχείρησής μου;
  • Ποια ποσά έχουν οριστεί για κτίριο και περιεχόμενο και είναι επαρκή με τις σημερινές τιμές;
  • Ποια είναι η απαλλαγή και ποια τα ανώτατα όρια;
  • Έχει το αυτοκίνητό μου κάλυψη για ζημιές από φυσικά φαινόμενα;

Στο Best Insurance μπορούμε να δούμε μαζί τα συμβόλαιά σας και να σας πούμε με απλά λόγια τι καλύπτεται και τι όχι. Αν θέλετε, ζητήστε μια προσφορά ή επικοινωνήστε μαζί μας στο 6946 053 886.

Έμπνευση από: Πώς θα κινηθεί η κακοκαιρία σήμερα Σάββατο, dnews.gr.

Φωτογραφία: Wes Warren στο Unsplash.

20
Σεπ

Φυσικές καταστροφές: η ευρωπαϊκή «ομπρέλα» ασφάλισης

Οι πλημμύρες, οι πυρκαγιές και τα ακραία καιρικά φαινόμενα προκαλούν όλο και μεγαλύτερες ζημιές, ενώ η ιδιωτική ασφάλιση δεν ακολουθεί τον ίδιο ρυθμό. Στην ομιλία της για την κατάσταση της Ένωσης, η πρόεδρος της Ευρωπαϊκής Επιτροπής Ούρσουλα φον ντερ Λάιεν προανήγγειλε τη δημιουργία μιας ευρωπαϊκής Climate Insurance Alliance.

Το μεγάλο κενό κάλυψης

Σύμφωνα με τα στοιχεία που παρουσίασε η Κομισιόν, μόνο περίπου το 25% των οικονομικών απωλειών από φυσικές καταστροφές στην Ευρώπη καλύπτεται από ιδιωτική ασφάλιση. Το υπόλοιπο 75% πέφτει στους ώμους ιδιωτών, επιχειρήσεων και κρατών, που λειτουργούν ως «ασφαλιστές τελευταίας καταφυγής» μετά από μια μεγάλη καταστροφή.

Τι ξέρουμε για τη νέα συμμαχία, και τι όχι

Προς το παρόν δεν έχουν ανακοινωθεί λεπτομέρειες: ούτε πώς θα λειτουργεί (αντασφάλιση, ευρωπαϊκή εγγύηση ή πλατφόρμα συντονισμού), ούτε πώς θα χρηματοδοτείται, ούτε ποια θα είναι η σχέση της με τις ιδιωτικές ασφαλιστικές και τους εθνικούς μηχανισμούς αποζημιώσεων.

Τον επόμενο μήνα αναμένεται ευρωπαϊκό πλαίσιο για την κλιματική ανθεκτικότητα, που θα προσδιορίσει τις 100 πιο ευάλωτες περιοχές της ΕΕ. Δύο σημεία θέλουν προσοχή: η δημιουργία ενός κοινού συστήματος επιμερισμού κινδύνου δεν σημαίνει αυτομάτως φθηνότερα ασφάλιστρα, και δεν έχει ανακοινωθεί πανευρωπαϊκή υποχρέωση ασφάλισης.

Τι ισχύει ήδη στην Ελλάδα

Επιχειρήσεις. Ο ν. 5329/2026 διατηρεί και εξειδικεύει την υποχρεωτική ασφάλιση για επιχειρήσεις με ετήσια ακαθάριστα έσοδα άνω των 500.000 ευρώ:

  • Καλύπτει τους κινδύνους δασικής πυρκαγιάς, πλημμύρας και σεισμού.
  • Η κάλυψη πρέπει να αντιστοιχεί τουλάχιστον στο 70% της αξίας των περιουσιακών στοιχείων (κτίρια, μηχανήματα, πρώτες ύλες, εμπορεύματα, επαγγελματικά οχήματα).
  • Το πρόστιμο για μη συμμόρφωση είναι 10.000 ευρώ, και διπλασιάζεται στα 20.000 ευρώ αν η παράβαση δεν αρθεί εγκαίρως.
  • Η σοβαρότερη συνέπεια: η επιχείρηση που όφειλε να είναι ασφαλισμένη αλλά δεν ήταν μπορεί να αποκλειστεί από την κρατική αρωγή για υλικές ζημιές.

Κατοικίες. Ισχύει διαφορετικό καθεστώς. Στο τέλος Μαρτίου 2026 τα ασφαλιστήρια κατοικίας με κάλυψη κτιρίου ήταν 1.202.245, αυξημένα κατά 1,5% από το τέλος του 2025. Η κάλυψη των κατοικιών εκτιμάται περίπου στο 20,8%. Το ποσοστό αυτό δεν συγκρίνεται άμεσα με το 25% της Κομισιόν, γιατί μετρούν διαφορετικά πράγματα (ασφαλισμένες κατοικίες έναντι ασφαλισμένου μέρους των ζημιών). Και τα δύο δείχνουν όμως ότι μεγάλο μέρος της περιουσίας μένει εκτεθειμένο. Σύμφωνα με την ΠΟΜΙΔΑ, κατοικίες με φορολογητέα αξία άνω των 500.000 ευρώ εξαιρούνται από τη στεγαστική συνδρομή, είτε είναι ασφαλισμένες είτε όχι.

Για να καταλάβει κανείς το μέγεθος: μόνο για τα ακραία φαινόμενα του Ιανουαρίου 2026, οι αποζημιώσεις που εκτιμήθηκαν από τις ασφαλιστικές ανήλθαν σε περίπου 20,1 εκατ. ευρώ.

Τι να κάνετε τώρα

  • Αν έχετε επιχείρηση με τζίρο πάνω από 500.000 ευρώ, ελέγξτε ότι το συμβόλαιό σας καλύπτει και τους τρεις κινδύνους και τουλάχιστον το 70% της αξίας των περιουσιακών στοιχείων.
  • Αν έχετε σπίτι, μην περιμένετε το κράτος να καλύψει τη ζημιά. Ελέγξτε αν έχετε κάλυψη για πλημμύρα, πυρκαγιά και σεισμό, και αν το ασφαλισμένο ποσό αντιστοιχεί στο πραγματικό κόστος ανακατασκευής.
  • Αν έχετε ήδη συμβόλαιο, ζητήστε να δείτε ποιοι κίνδυνοι είναι εξαιρέσεις και ποια είναι η συμμετοχή σας σε περίπτωση ζημιάς.

Θα παρακολουθούμε τις ευρωπαϊκές εξελίξεις και θα σας ενημερώνουμε μόλις υπάρξουν οι τελικές προτάσεις της Κομισιόν. Για μια εκτίμηση των αναγκών σας, επικοινωνήστε μαζί μας.


Πηγή στοιχείων: Kontra News, 18/9/2026. Το κείμενο είναι πρωτότυπη επεξεργασία και οι συμβουλές είναι γενικού χαρακτήρα και δεν αποτελούν νομική συμβουλή.

Φωτογραφία: Chris Gallagher στο Unsplash.
Comodo SSL