Category: Ασφάλεια Κατοικίας

29
Οκτ

Ενεργειακό Κόστος: Πώς Επηρεάζει το Νοικοκυριό σας

Το ενεργειακό κόστος στο επίκεντρο της συζήτησης

Το θέμα της ακρίβειας στην ενέργεια παραμένει κεντρικό στη δημόσια συζήτηση, καθώς νοικοκυριά και επιχειρήσεις καλούνται να διαχειριστούν ένα διαρκώς μεταβαλλόμενο κόστος ενεργειακών πόρων. Πρόσφατες δηλώσεις κρατικών αξιωματούχων αναφέρονται στην ανάγκη αξιοποίησης εργαλείων ευελιξίας σε ευρωπαϊκό επίπεδο, ώστε να εφαρμοστούν στοχευμένα μέτρα στήριξης που θα ανακουφίσουν τον πολίτη από το αυξημένο κόστος ενέργειας.

Ανεξάρτητα από τις εξελίξεις σε θεσμικό επίπεδο, είναι σημαντικό οι καταναλωτές να κατανοούν πώς το ενεργειακό κόστος επηρεάζει την καθημερινότητά τους και ποιες αποφάσεις μπορούν να λάβουν για να προστατέψουν το σπίτι και τον προϋπολογισμό τους.

Πώς συνδέεται η ενέργεια με την ασφάλιση κατοικίας

Η αύξηση του ενεργειακού κόστους οδηγεί πολλά νοικοκυριά σε αναβάθμιση της ενεργειακής απόδοσης του σπιτιού τους, μέσω μονώσεων, νέων συστημάτων θέρμανσης ή φωτοβολταϊκών. Τέτοιες παρεμβάσεις όμως μεταβάλλουν και το προφίλ κινδύνου της κατοικίας, κάτι που αξίζει να λαμβάνεται υπόψη στο ασφαλιστήριο συμβόλαιο.

Για παράδειγμα, η εγκατάσταση φωτοβολταϊκών συστημάτων ή νέων ηλεκτρικών εγκαταστάσεων μπορεί να απαιτεί ενημέρωση της ασφάλισης κατοικίας, ώστε να καλύπτονται πιθανές ζημιές από βραχυκύκλωμα, φωτιά ή φυσικά φαινόμενα που σχετίζονται με τον νέο εξοπλισμό. Αντίστοιχα, συστήματα θέρμανσης με αέριο ή βιομάζα ενέχουν διαφορετικούς κινδύνους σε σχέση με τα παραδοσιακά συστήματα πετρελαίου.

Τι μπορείτε να κάνετε ως καταναλωτής

Σε περιόδους αυξημένου κόστους ενέργειας, πολλοί αναζητούν τρόπους εξοικονόμησης, αλλά είναι εξίσου σημαντικό να μην παραμελείται η ασφαλιστική κάλυψη του σπιτιού και του εξοπλισμού του. Μερικά βήματα που αξίζει να εξετάσετε:

  • Επανεξετάστε το ασφαλιστήριο κατοικίας σας όποτε κάνετε ενεργειακές αναβαθμίσεις, ώστε να βεβαιωθείτε ότι ο νέος εξοπλισμός καλύπτεται επαρκώς.
  • Ενημερώστε τον ασφαλιστικό σας σύμβουλο για τυχόν αλλαγές στις εγκαταστάσεις, όπως φωτοβολταϊκά ή αντλίες θερμότητας.
  • Συγκρίνετε καλύψεις σχετικά με ζημιές από φωτιά, διαρροή ή βραχυκύκλωμα, καθώς οι όροι μπορεί να διαφέρουν σημαντικά μεταξύ συμβολαίων.
  • Διατηρήστε αποδείξεις και τεκμηρίωση των επενδύσεων σε ενεργειακό εξοπλισμό, χρήσιμες σε περίπτωση αποζημίωσης.

Συμπέρασμα

Οι εξελίξεις γύρω από το ενεργειακό κόστος αφορούν άμεσα και την ασφάλιση κατοικίας, καθώς η προσπάθεια εξοικονόμησης συχνά οδηγεί σε νέες εγκαταστάσεις και εξοπλισμό που χρειάζονται κατάλληλη ασφαλιστική κάλυψη. Για να διασφαλίσετε ότι το σπίτι σας είναι πλήρως προστατευμένο, συνιστάται να απευθύνεστε σε έναν έμπειρο ασφαλιστικό σύμβουλο, ο οποίος θα σας καθοδηγήσει ανάλογα με τις ιδιαίτερες ανάγκες και τον εξοπλισμό της κατοικίας σας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2181624/st-papastayroy-anagkaia-i-eyelixia-meso-tis-ritras-diafygis-gia-ti-meiosi-toy-energeiakoy-kostoys/?utm_source=rss&utm_medium=rss&utm_campaign=st-papastayroy-anagkaia-i-eyelixia-meso-tis-ritras-diafygis-gia-ti-meiosi-toy-energeiakoy-kostoys

Φωτογραφία: micheile henderson στο Unsplash.
27
Οκτ

Φορολογία Ακινήτων 2027: Τι Αλλάζει & Τι Σημαίνει

Τι Αλλάζει στη Φορολογία Ακινήτων το 2027

Το 2027 αναμένεται να φέρει σημαντικές αλλαγές στο τοπίο της φορολογίας ακινήτων στην Ελλάδα, επηρεάζοντας τόσο την κατοχή όσο και τη μεταβίβαση και την εκμετάλλευση ακίνητης περιουσίας. Σύμφωνα με δημοσιεύματα, πρόκειται για μια σειρά νομοθετικών παρεμβάσεων που στοχεύουν στον εκσυγχρονισμό του φορολογικού πλαισίου και στην αναπροσαρμογή αντικειμενικών αξιών. Αν και οι λεπτομέρειες θα οριστικοποιηθούν με τη σχετική νομοθεσία, είναι χρήσιμο οι ιδιοκτήτες ακινήτων να γνωρίζουν τις γενικές κατευθύνσεις ώστε να προετοιμαστούν έγκαιρα.

Οι Βασικοί Άξονες των Αλλαγών

Οι προαναγγελθείσες αλλαγές φαίνεται πως θα αγγίξουν τρεις βασικούς τομείς:

  • Φορολογία κατοχής ακινήτων: Πιθανές αναπροσαρμογές στον τρόπο υπολογισμού φόρων που αφορούν την ιδιοκτησία ακινήτων, πιθανότατα συνδεδεμένες με επικαιροποιημένες αντικειμενικές αξίες.
  • Καθεστώς μεταβιβάσεων: Αλλαγές στον τρόπο φορολόγησης όταν ένα ακίνητο αλλάζει ιδιοκτήτη, είτε μέσω αγοραπωλησίας είτε μέσω γονικής παροχής ή κληρονομιάς.
  • Φορολογία εισοδήματος από ακίνητα: Πιθανές τροποποιήσεις στον τρόπο φορολόγησης εισοδημάτων από ενοικίαση, κάτι που αφορά άμεσα ιδιοκτήτες που εκμεταλλεύονται ακίνητα για μακροχρόνια ή βραχυχρόνια μίσθωση.

Είναι σημαντικό να τονιστεί ότι οι ακριβείς διατάξεις και ημερομηνίες εφαρμογής θα προκύψουν από την τελική νομοθεσία, οπότε οι ιδιοκτήτες καλό είναι να παρακολουθούν τις επίσημες ανακοινώσεις και να συμβουλεύονται ειδικούς φοροτεχνικούς.

Γιατί Αφορά και την Ασφάλιση Κατοικίας

Οι αλλαγές στη φορολογία ακινήτων συχνά συνοδεύονται και από επανεκτίμηση της αξίας της περιουσίας μας. Αυτό είναι μια καλή ευκαιρία για τους ιδιοκτήτες να επανεξετάσουν και την ασφαλιστική τους κάλυψη. Μια ενημερωμένη εκτίμηση της αξίας του ακινήτου μπορεί να βοηθήσει ώστε η ασφάλεια κατοικίας να ανταποκρίνεται πραγματικά στην τρέχουσα αξία αντικατάστασης του σπιτιού και του περιεχομένου του, αποφεύγοντας τόσο την υπασφάλιση όσο και την υπερασφάλιση.

Επιπλέον, όσοι εκμεταλλεύονται ακίνητα μέσω μακροχρόνιας ή βραχυχρόνιας μίσθωσης θα πρέπει να λαμβάνουν υπόψη ότι οι ασφαλιστικές ανάγκες ενός ενοικιαζόμενου ακινήτου διαφέρουν από αυτές μιας ιδιοκατοικούμενης κατοικίας, ιδίως όσον αφορά την αστική ευθύνη προς τρίτους.

Τι Μπορείτε να Κάνετε Τώρα

Μέχρι να οριστικοποιηθεί το νέο πλαίσιο, οι ιδιοκτήτες ακινήτων μπορούν να:

  • Ενημερώνονται από αξιόπιστες πηγές για την εξέλιξη της νομοθεσίας.
  • Συμβουλεύονται φοροτεχνικό για την επίδραση των αλλαγών στη δική τους περίπτωση.
  • Επανεξετάζουν την ασφαλιστική τους κάλυψη σε συνεργασία με έναν ασφαλιστικό σύμβουλο, ώστε να διασφαλίσουν ότι η περιουσία τους παραμένει επαρκώς προστατευμένη.

Η σωστή προετοιμασία και η έγκαιρη ενημέρωση αποτελούν το κλειδί για να αντιμετωπίσετε με ηρεμία οποιαδήποτε αλλαγή στο φορολογικό ή ασφαλιστικό τοπίο αφορά την ακίνητη περιουσία σας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2180027/oles-oi-allages-poy-fernei-to-2027-sti-forologia-akiniton/?utm_source=rss&utm_medium=rss&utm_campaign=oles-oi-allages-poy-fernei-to-2027-sti-forologia-akiniton

Φωτογραφία: Tierra Mallorca στο Unsplash.

12
Οκτ

Ενεργειακή Ακρίβεια: Πώς Προστατεύεστε Ασφαλιστικά

Η Ενεργειακή Ακρίβεια Απασχολεί την Ευρώπη

Η πρόσφατη Σύνοδος Κορυφής ανέδειξε για ακόμη μία φορά το μέγεθος του προβλήματος που αντιμετωπίζουν τα ευρωπαϊκά νοικοκυριά εξαιτίας της ανόδου των τιμών ενέργειας. Όλο και περισσότερα κράτη-μέλη φαίνεται να συντάσσονται με την ιδέα μιας κοινής ευρωπαϊκής προσέγγισης, μέσω δημοσιονομικής ευελιξίας, ώστε να στηριχθούν οι πολίτες απέναντι σε αυτή την πρόκληση.

Για τους Έλληνες καταναλωτές, η συζήτηση αυτή δεν είναι απλώς μια ειδησεογραφική αναφορά – είναι κάτι που αγγίζει άμεσα την καθημερινότητα και τον οικογενειακό προϋπολογισμό. Το αυξημένο κόστος ενέργειας δημιουργεί νέες οικονομικές πιέσεις, οι οποίες με τη σειρά τους αυξάνουν την ανάγκη για σωστό οικονομικό σχεδιασμό, συμπεριλαμβανομένης και της ασφαλιστικής κάλυψης.

Ο Ρόλος της Ασφάλισης Κατοικίας σε Περιόδους Ενεργειακής Πίεσης

Σε περιόδους όπου οι τιμές ενέργειας είναι αυξημένες, πολλά νοικοκυριά στρέφονται σε εναλλακτικές λύσεις θέρμανσης ή εξοικονόμησης, όπως τζάκια, σόμπες πέλλετ, ή ηλεκτρικές συσκευές υψηλής κατανάλωσης. Αυτές οι αλλαγές στις συνήθειες, ωστόσο, μπορεί να αυξήσουν ορισμένους κινδύνους, όπως πυρκαγιά ή βλάβες στην ηλεκτρική εγκατάσταση.

Μια ενημερωμένη ασφάλεια κατοικίας μπορεί να προσφέρει σημαντική προστασία σε τέτοιες περιπτώσεις, καλύπτοντας ζημιές από πυρκαγιά, βραχυκύκλωμα, ή άλλα απρόοπτα γεγονότα που σχετίζονται με τη χρήση εναλλακτικών πηγών θέρμανσης. Είναι σημαντικό να ελέγχετε περιοδικά το ασφαλιστήριό σας, ώστε να βεβαιωθείτε ότι ανταποκρίνεται στις τρέχουσες ανάγκες του σπιτιού σας.

Διαχείριση Οικονομικού Ρίσκου σε Αβέβαιες Περιόδους

Πέρα από την ασφάλιση κατοικίας, η ενεργειακή ακρίβεια αναδεικνύει και την αξία μιας ευρύτερης οικονομικής προστασίας. Ασφαλιστικά προϊόντα ζωής ή υγείας μπορούν να προσφέρουν ένα δίχτυ ασφαλείας σε περιόδους οικονομικής αβεβαιότητας, διασφαλίζοντας ότι απρόβλεπτα γεγονότα δεν θα επιβαρύνουν περαιτέρω τον οικογενειακό προϋπολογισμό.

Η σωστή αποτίμηση των αναγκών σας, σε συνδυασμό με επαγγελματική καθοδήγηση, μπορεί να σας βοηθήσει να προσαρμόσετε το ασφαλιστικό σας πλάνο στις τρέχουσες συνθήκες.

Τι Μπορείτε να Κάνετε Σήμερα

Ανεξάρτητα από τις εξελίξεις σε ευρωπαϊκό επίπεδο, υπάρχουν βήματα που μπορείτε να κάνετε άμεσα:

  • Επανεξετάστε το ασφαλιστήριο κατοικίας σας για επάρκεια κάλυψης
  • Ενημερωθείτε για τυχόν πρόσθετες καλύψεις που αφορούν νέες πηγές θέρμανσης
  • Συζητήστε με ασφαλιστικό σύμβουλο τις ανάγκες της οικογένειάς σας

Η ενεργειακή κρίση αποτελεί πρόκληση, αλλά με σωστό σχεδιασμό και ενημέρωση, μπορείτε να προστατεύσετε καλύτερα το σπίτι και την οικογένειά σας. Για εξατομικευμένη συμβουλή, προτείνουμε να απευθυνθείτε σε πιστοποιημένο ασφαλιστικό σύμβουλο, ο οποίος θα αξιολογήσει τις ιδιαίτερες ανάγκες σας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2172947/synodos-koryfis-ayxanontai-oi-symmachies-gia-eyropaiki-aspida-apenanti-stin-energeiaki-akriveia/?utm_source=rss&utm_medium=rss&utm_campaign=synodos-koryfis-ayxanontai-oi-symmachies-gia-eyropaiki-aspida-apenanti-stin-energeiaki-akriveia

Φωτογραφία: Giorgio Trovato στο Unsplash.

9
Οκτ

Τράπεζα Αξιών Ακινήτων: Τι Αλλάζει για Ιδιοκτήτες

Μια νέα εποχή στην καταγραφή των ακινήτων

Η δημιουργία της Τράπεζας Αξιών Ακινήτων αποτελεί ένα σημαντικό βήμα προς τον εκσυγχρονισμό του τρόπου με τον οποίο το κράτος παρακολουθεί τις αξίες της ακίνητης περιουσίας στη χώρα μας. Πρόκειται για ένα ψηφιακό σύστημα που φιλοδοξεί να λειτουργήσει σαν «ραντάρ», συγκεντρώνοντας και επεξεργαζόμενο δεδομένα σε πραγματικό χρόνο, ώστε οι αξίες των ακινήτων να αντικατοπτρίζουν καλύτερα την πραγματική αγοραία τους αξία.

Τι σημαίνει αυτό για τους ιδιοκτήτες

Για τους ιδιοκτήτες ακινήτων, μια τέτοια εξέλιξη μπορεί να έχει πολλαπλές επιπτώσεις. Μια πιο ακριβής και επικαιροποιημένη αποτίμηση της αξίας ενός ακινήτου επηρεάζει όχι μόνο φορολογικά θέματα, αλλά και άλλες πτυχές της διαχείρισης της περιουσίας, όπως είναι η ασφάλιση κατοικίας.

Όταν η αξία ενός ακινήτου καταγράφεται με μεγαλύτερη ακρίβεια, αυτό μπορεί να βοηθήσει τους ιδιοκτήτες να κατανοήσουν καλύτερα την πραγματική αξία αντικατάστασης ή ανακατασκευής του σπιτιού τους, κάτι που είναι κρίσιμο κατά την επιλογή του ασφαλισμένου κεφαλαίου σε ένα ασφαλιστήριο συμβόλαιο κατοικίας.

Η σύνδεση με την ασφάλιση κατοικίας

Ένα από τα συχνότερα λάθη που κάνουν οι ιδιοκτήτες κατά την ασφάλιση του σπιτιού τους είναι η υποεκτίμηση ή υπερεκτίμηση της αξίας του ακινήτου. Η υποασφάλιση μπορεί να οδηγήσει σε μειωμένη αποζημίωση σε περίπτωση ζημιάς, ενώ η υπερασφάλιση σημαίνει ότι πληρώνετε περισσότερα ασφάλιστρα από όσα χρειάζεστε πραγματικά.

Με πιο αξιόπιστα και επικαιροποιημένα δεδομένα αξιών ακινήτων διαθέσιμα, οι ιδιοκτήτες θα έχουν τη δυνατότητα να προσεγγίζουν με μεγαλύτερη ακρίβεια την πραγματική αξία της περιουσίας τους, κάτι που μπορεί να αποτελέσει χρήσιμο σημείο αναφοράς όταν συζητούν με τον ασφαλιστικό τους σύμβουλο για το κατάλληλο ασφαλιστικό πρόγραμμα.

Τι πρέπει να προσέξετε

Ανεξάρτητα από τις όποιες αλλαγές στο θεσμικό πλαίσιο, είναι σημαντικό οι ιδιοκτήτες ακινήτων να αναθεωρούν περιοδικά την ασφαλιστική τους κάλυψη, ειδικά όταν προβαίνουν σε ανακαινίσεις, προσθήκες ή όταν παρατηρούνται σημαντικές μεταβολές στις αξίες των ακινήτων στην περιοχή τους.

Η τακτική επικοινωνία με έναν ασφαλιστικό σύμβουλο μπορεί να σας βοηθήσει να προσαρμόζετε το ασφαλιστήριο συμβόλαιό σας ανάλογα με τις εξελίξεις, διασφαλίζοντας ότι η κάλυψή σας παραμένει επαρκής και ανταποκρίνεται στην πραγματική αξία της περιουσίας σας.

Συμπέρασμα

Η ψηφιοποίηση των διαδικασιών αποτίμησης ακινήτων αποτελεί μια θετική εξέλιξη για τη διαφάνεια και την ακρίβεια στον τομέα της ακίνητης περιουσίας. Για τον ιδιοκτήτη, αυτό σημαίνει καλύτερη πληροφόρηση, η οποία μπορεί να αξιοποιηθεί και στο πλαίσιο της ασφαλιστικής κάλυψης του σπιτιού. Συμβουλευτείτε πάντα έναν ειδικό ασφαλιστικό σύμβουλο για να προσαρμόσετε το συμβόλαιό σας στις δικές σας ανάγκες.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2172816/psifiako-rantar-gia-tis-times-ton-akiniton/?utm_source=rss&utm_medium=rss&utm_campaign=psifiako-rantar-gia-tis-times-ton-akiniton

Φωτογραφία: Tierra Mallorca στο Unsplash.

8
Οκτ

Ασφάλιση Ακινήτων: Γιατί είναι Σημαντική;

Η Αξία της Σωστής Διαχείρισης Ακινήτων

Τελευταία βλέπουμε όλο και περισσότερες συμφωνίες μεταξύ τραπεζών, δήμων και άλλων φορέων που αφορούν τη διαχείριση και αξιοποίηση ακινήτων. Τέτοιου είδους κινήσεις, όπως συμφωνίες για τη μεταβίβαση ή αξιοποίηση κτιρίων, αναδεικνύουν ένα σημαντικό ζήτημα που αφορά όλους μας, ιδιώτες και φορείς: την ανάγκη σωστής προστασίας της ακίνητης περιουσίας.

Ένα ακίνητο, είτε ανήκει σε δημόσιο φορέα είτε σε ιδιώτη, αποτελεί σημαντικό περιουσιακό στοιχείο που χρειάζεται προστασία από απρόβλεπτους κινδύνους. Φωτιά, πλημμύρα, σεισμός, κλοπή ή ζημιές από τρίτους είναι μερικοί μόνο από τους κινδύνους που μπορούν να επηρεάσουν σημαντικά την αξία και τη λειτουργικότητα ενός ακινήτου.

Γιατί η Ασφάλιση Ακινήτου Έχει Σημασία

Όταν ένα ακίνητο αλλάζει χέρια ή περνάει σε νέα φάση διαχείρισης, όπως συμβαίνει σε συμφωνίες μεταξύ τραπεζών και δήμων, είναι σημαντικό να εξετάζεται προσεκτικά η κατάστασή του και οι ανάγκες ασφαλιστικής κάλυψης που μπορεί να προκύψουν. Αυτό ισχύει τόσο για μεγάλα κτίρια που χρησιμοποιούνται για δημόσιο σκοπό, όσο και για τη δική σας κατοικία ή επαγγελματικό χώρο.

Η ασφάλιση ακινήτου μπορεί να καλύψει:

  • Ζημιές από φυσικές καταστροφές (σεισμός, πλημμύρα, πυρκαγιά)
  • Αστική ευθύνη προς τρίτους
  • Κλοπή ή βανδαλισμό
  • Ζημιές σε εγκαταστάσεις και εξοπλισμό

Τι Πρέπει να Προσέξετε

Αν είστε ιδιοκτήτης ακινήτου, είτε πρόκειται για την κατοικία σας είτε για επαγγελματικό χώρο, αξίζει να αναρωτηθείτε αν η τρέχουσα ασφαλιστική σας κάλυψη ανταποκρίνεται στις πραγματικές ανάγκες σας. Παράγοντες όπως η παλαιότητα του κτιρίου, η γεωγραφική του θέση και η χρήση του παίζουν καθοριστικό ρόλο στο είδος κάλυψης που χρειάζεστε.

Επίσης, σε περιπτώσεις μεταβίβασης ή αλλαγής χρήσης ενός ακινήτου, είναι σημαντικό να επανεξετάζετε το ασφαλιστήριο συμβόλαιο, καθώς οι όροι και οι ανάγκες μπορεί να έχουν αλλάξει.

Το Συμπέρασμα

Οι μεγάλες συμφωνίες μεταξύ φορέων μάς θυμίζουν πόσο σημαντική είναι η σωστή διαχείριση και προστασία της ακίνητης περιουσίας, σε κάθε κλίμακα. Είτε είστε ιδιοκτήτης ενός διαμερίσματος είτε διαχειρίζεστε μεγαλύτερη περιουσία, η κατάλληλη ασφαλιστική κάλυψη είναι απαραίτητη για την προστασία της επένδυσής σας.

Για να βρείτε τη λύση που ταιριάζει καλύτερα στις δικές σας ανάγκες, συστήνουμε να απευθυνθείτε σε έναν εξειδικευμένο ασφαλιστικό σύμβουλο, ο οποίος θα σας καθοδηγήσει με βάση τα ιδιαίτερα χαρακτηριστικά του ακινήτου σας.

Έμπνευση από: https://www.nextdeal.gr/trapezes/201620/i-ethniki-trapeza-kai-o-dimos-athinaion-prohoroyn-se-amoibaia-epofeli-symfonia-gia

Φωτογραφία: Abbe Sublett στο Unsplash.

2
Οκτ

Ασφάλεια Κατοικίας: Προστατέψτε την Αξία της

Όταν οι «δύσκολες εποχές» χτυπούν την πόρτα

Η επικαιρότητα φέρνει συχνά στο προσκήνιο ιστορίες επιχειρήσεων που παλεύουν να βρουν τη «σανίδα σωτηρίας» μέσα σε δύσκολες οικονομικές συγκυρίες. Κλάδοι που κάποτε θεωρούνταν ακμάζοντες, όπως η εξόρυξη και επεξεργασία μαρμάρου, βρίσκονται αντιμέτωποι με συνεχόμενες ζημιογόνες χρήσεις, αυξημένο κόστος ενέργειας και πρώτων υλών, αλλά και μεταβαλλόμενη ζήτηση σε διεθνές επίπεδο.

Τέτοιες ιστορίες μας θυμίζουν κάτι πολύ σημαντικό: η οικονομική σταθερότητα -είτε μιλάμε για μια επιχείρηση είτε για ένα νοικοκυριό- δεν είναι δεδομένη. Απρόοπτα γεγονότα, είτε αφορούν την αγορά είτε τη ζωή μας, μπορούν να ανατρέψουν ισορροπίες που θεωρούσαμε σταθερές.

Τι μπορούμε να μάθουμε ως ιδιώτες

Όταν μια επιχείρηση αναζητά «σχέδιο σωτηρίας», συνήθως εξετάζει αναδιάρθρωση, νέες επενδύσεις ή στρατηγικές συνεργασίες. Στην προσωπική μας ζωή, το αντίστοιχο «σχέδιο σωτηρίας» είναι η σωστή ασφαλιστική κάλυψη, η οποία μας προστατεύει πριν ακόμα χρειαστεί να αντιμετωπίσουμε μια κρίση.

Για παράδειγμα, η κατοικία μας -είτε ιδιόκτητη είτε ενοικιαζόμενη- αποτελεί συνήθως το μεγαλύτερο περιουσιακό μας στοιχείο. Μια ασφάλεια κατοικίας μπορεί να καλύψει ζημιές από φωτιά, πλημμύρα, σεισμό ή κλοπή, προσφέροντας μια πραγματική «σανίδα σωτηρίας» σε δύσκολες στιγμές.

Η σημασία της πρόληψης

Όπως μια επιχείρηση που αντιμετωπίζει οικονομικά προβλήματα θα έπρεπε ιδανικά να έχει προνοήσει νωρίτερα με σωστό οικονομικό σχεδιασμό, έτσι και εμείς ως ιδιώτες οφείλουμε να μην περιμένουμε να συμβεί το κακό για να σκεφτούμε την ασφάλισή μας. Η πρόληψη είναι πάντα πιο οικονομική και αποτελεσματική από τη διαχείριση μιας κρίσης εν εξελίξει.

Η ασφάλιση ζωής, υγείας, κατοικίας ή ακόμα και επαγγελματικής αστικής ευθύνης για όσους έχουν τη δική τους επιχείρηση, λειτουργεί σαν ένα δίχτυ ασφαλείας που μας επιτρέπει να αντιμετωπίζουμε τις όποιες δυσκολίες με μεγαλύτερη ηρεμία και σιγουριά.

Τι να προσέξετε

Αν αναρωτιέστε ποιο είναι το κατάλληλο «σχέδιο σωτηρίας» για τη δική σας περιουσία ή οικογένεια, καλό θα ήταν να:

  • Αξιολογήσετε τους κινδύνους που αντιμετωπίζετε καθημερινά
  • Εξετάσετε τι καλύπτει ήδη το ασφαλιστήριό σας, αν έχετε
  • Ενημερωθείτε για νέες καλύψεις που ταιριάζουν στις ανάγκες σας

Συμβουλή μας

Κάθε περίπτωση είναι διαφορετική και απαιτεί εξατομικευμένη προσέγγιση. Για τον λόγο αυτό, σας προτείνουμε να επικοινωνήσετε με έναν έμπειρο ασφαλιστικό σύμβουλο, ο οποίος θα σας καθοδηγήσει ώστε να βρείτε το κατάλληλο «σχέδιο σωτηρίας» για τη δική σας περιουσία, υγεία ή επιχείρηση, προσαρμοσμένο στις πραγματικές σας ανάγκες.

Έμπνευση από: https://www.naftemporiki.gr/finance/markets/2169421/to-schedio-sotirias-gia-to-marmaro/?utm_source=rss&utm_medium=rss&utm_campaign=to-schedio-sotirias-gia-to-marmaro

Φωτογραφία: vu anh στο Unsplash.

29
Σεπ

Δημόσια Ακίνητα Χωρίς Ασφάλιση: Τι Κινδυνεύει;

Ένα διαχρονικό πρόβλημα

Η Ελλάδα διαθέτει μία από τις μεγαλύτερες δημόσιες ακίνητες περιουσίες στην Ευρώπη, με δεκάδες χιλιάδες κτίρια, οικόπεδα και εγκαταστάσεις να ανήκουν σε δημόσιους φορείς, οργανισμούς και το ελληνικό δημόσιο. Ωστόσο, μεγάλο μέρος αυτής της περιουσίας παραμένει αναξιοποίητο, ενώ ταυτόχρονα δεν είναι επαρκώς ασφαλισμένο απέναντι σε βασικούς κινδύνους όπως πυρκαγιά, σεισμός, πλημμύρα ή κλοπή.

Το ζήτημα αυτό δεν αφορά μόνο τη διαχείριση της δημόσιας περιουσίας, αλλά αγγίζει και την ασφαλιστική αγορά, η οποία βλέπει μια τεράστια δεξαμενή ακινήτων να παραμένει εκτός του πλαισίου κάλυψης που θα μπορούσε να προσφέρει προστασία σε περίπτωση καταστροφής.

Ποιοι φορείς έχουν τη μεγαλύτερη ακίνητη περιουσία

Ανάμεσα στους φορείς με τη μεγαλύτερη έκταση ακίνητης περιουσίας βρίσκονται δήμοι, περιφέρειες, νοσοκομεία, εκπαιδευτικά ιδρύματα, καθώς και οργανισμοί που έχουν κληρονομήσει ακίνητα από παλαιότερες δομές του δημοσίου. Πολλά από αυτά τα κτίρια είναι παλιά, χρειάζονται συντήρηση, και σε αρκετές περιπτώσεις δεν χρησιμοποιούνται καθόλου, παραμένοντας εκτεθειμένα σε φθορά του χρόνου, καιρικά φαινόμενα αλλά και ανθρώπινη παρέμβαση.

Γιατί η ασφάλιση είναι σημαντική για δημόσια ακίνητα

Όπως και τα ιδιωτικά ακίνητα, έτσι και τα δημόσια κτίρια είναι εκτεθειμένα σε φυσικές καταστροφές και άλλους κινδύνους. Η απουσία ασφαλιστικής κάλυψης σημαίνει ότι σε περίπτωση ζημιάς, το κόστος αποκατάστασης επιβαρύνει εξ ολοκλήρου τον κρατικό προϋπολογισμό, δηλαδή τελικά τους πολίτες. Μια οργανωμένη ασφαλιστική στρατηγική θα μπορούσε να προσφέρει:

  • Οικονομική προστασία σε περίπτωση σεισμού, πυρκαγιάς ή πλημμύρας
  • Ταχύτερη αποκατάσταση υποδομών που εξυπηρετούν το κοινωνικό σύνολο
  • Καλύτερη διαχείριση κινδύνου σε επίπεδο δημόσιων οργανισμών
  • Πιθανή αξιοποίηση ακινήτων μέσω πιο ασφαλών επενδυτικών σχημάτων

Τι σημαίνει αυτό για τον ιδιώτη

Αν και το θέμα αφορά κυρίως τη δημόσια διοίκηση, αναδεικνύει μια σημαντική αλήθεια για όλους μας: η ασφάλιση ακινήτου δεν είναι πολυτέλεια, αλλά απαραίτητο εργαλείο προστασίας της περιουσίας μας. Όπως το δημόσιο καλείται να επανεξετάσει τη διαχείριση κινδύνου στα δικά του ακίνητα, έτσι και κάθε ιδιοκτήτης σπιτιού ή επαγγελματικού χώρου οφείλει να αξιολογήσει αν η υπάρχουσα ασφαλιστική του κάλυψη είναι επαρκής.

Τι μπορείτε να κάνετε

Αν είστε ιδιοκτήτης ακινήτου, είναι καλή στιγμή να ελέγξετε αν το ασφαλιστήριό σας καλύπτει επαρκώς κινδύνους όπως σεισμός, πυρκαγιά και πλημμύρα, ειδικά με τις κλιματικές συνθήκες να γίνονται όλο και πιο απρόβλεπτες. Συμβουλευτείτε έναν ασφαλιστικό σύμβουλο για να λάβετε εξατομικευμένη καθοδήγηση, ανάλογα με τα χαρακτηριστικά και την αξία του ακινήτου σας.

Έμπνευση από: https://www.nextdeal.gr/idiotiki-asfalisi/201460/dekades-hiliades-dimosia-akinita-menoyn-anaxiopoiita-gia-tin-asfalistiki

Φωτογραφία: Eugene Chystiakov στο Unsplash.

29
Σεπ

Ενεργειακό Κόστος: Πώς Επηρεάζει τις Ασφάλειες Κατοικίας

Το ενεργειακό κόστος στην ευρωπαϊκή ατζέντα

Το θέμα της ακρίβειας στην ενέργεια βρίσκεται εδώ και καιρό στο επίκεντρο του ευρωπαϊκού διαλόγου. Πρόσφατες δηλώσεις αξιωματούχων της Ευρωπαϊκής Κεντρικής Τράπεζας, σε απάντηση ερωτημάτων Ευρωβουλευτών, επιβεβαιώνουν ότι στοχευμένα και προσωρινά μέτρα στήριξης θεωρούνται θεμιτά εργαλεία για την αντιμετώπιση του αυξημένου κόστους ενέργειας, χωρίς να διαταράσσουν τη δημοσιονομική σταθερότητα των κρατών-μελών.

Για τον μέσο καταναλωτή, αυτές οι συζητήσεις μπορεί να ακούγονται μακρινές, όμως έχουν άμεσο αντίκτυπο στην καθημερινότητα και στον οικογενειακό προϋπολογισμό. Το ενεργειακό κόστος επηρεάζει όχι μόνο τους λογαριασμούς ρεύματος και θέρμανσης, αλλά και τον τρόπο με τον οποίο διαχειριζόμαστε τον κίνδυνο στο σπίτι μας.

Η σύνδεση με την ασφάλιση κατοικίας

Όταν το κόστος ενέργειας αυξάνεται, πολλά νοικοκυριά στρέφονται σε εναλλακτικές πηγές θέρμανσης, όπως σόμπες pellet, τζάκια ή ηλεκτρικά σώματα, αναζητώντας οικονομικότερες λύσεις. Αυτή η αλλαγή στις συνήθειες, ωστόσο, μπορεί να αυξήσει τον κίνδυνο πυρκαγιάς ή βλάβης λόγω υπερφόρτωσης του ηλεκτρικού δικτύου.

Γι’ αυτό είναι σημαντικό να ελέγχετε αν το ασφαλιστήριο κατοικίας σας καλύπτει επαρκώς τέτοιου είδους κινδύνους, ειδικά αν έχετε προσθέσει νέες συσκευές θέρμανσης ή έχετε τροποποιήσει την ηλεκτρική εγκατάσταση του σπιτιού σας. Μια ενημερωμένη ασφάλεια κατοικίας μπορεί να σας προστατεύσει από απρόβλεπτα έξοδα σε περίπτωση ζημιάς.

Τι να προσέξετε ως καταναλωτές

  • Ελέγξτε τις καλύψεις σας: Βεβαιωθείτε ότι η ασφάλιση κατοικίας σας περιλαμβάνει κάλυψη για πυρκαγιά, βραχυκύκλωμα και ζημιές από ηλεκτρικές συσκευές.
  • Ενημερώστε τον ασφαλιστή σας: Αν έχετε προσθέσει νέο εξοπλισμό θέρμανσης, ενημερώστε τον ασφαλιστικό σας σύμβουλο για τυχόν αναπροσαρμογή του συμβολαίου.
  • Εξετάστε πρόσθετες καλύψεις: Ορισμένα προγράμματα προσφέρουν κάλυψη για βλάβες σε ηλεκτρικές εγκαταστάσεις λόγω υπερφόρτωσης ή διακυμάνσεων τάσης.
  • Παρακολουθήστε τις εξελίξεις: Οι πολιτικές στήριξης σε ευρωπαϊκό επίπεδο μπορεί να επηρεάσουν έμμεσα το κόστος ζωής και τις ασφαλιστικές σας ανάγκες.

Το συμπέρασμα

Οι αποφάσεις σε ευρωπαϊκό επίπεδο για το ενεργειακό κόστος δεν αφορούν μόνο τη μακροοικονομία, αλλά αντανακλώνται και στις καθημερινές μας επιλογές, συμπεριλαμβανομένης της ασφάλισης της κατοικίας μας. Σε περίοδο αβεβαιότητας, η σωστή ασφαλιστική κάλυψη αποτελεί ένα σημαντικό δίχτυ ασφαλείας. Για να βεβαιωθείτε ότι το ασφαλιστήριό σας ανταποκρίνεται στις σημερινές σας ανάγκες, επικοινωνήστε με έναν ασφαλιστικό σύμβουλο, ο οποίος θα σας καθοδηγήσει με βάση την προσωπική σας κατάσταση.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2167988/lagkarnt-se-aytia-epikrotoyme-stocheymena-kai-prosorina-metra-gia-to-energeiako-kostos/?utm_source=rss&utm_medium=rss&utm_campaign=lagkarnt-se-aytia-epikrotoyme-stocheymena-kai-prosorina-metra-gia-to-energeiako-kostos

Φωτογραφία: e24 στο Unsplash.

28
Σεπ

Ασφάλιση κατά Φυσικών Καταστροφών: Γιατί Μετράει

Φυσικές Καταστροφές: Μια Αυξανόμενη Πρόκληση για την Ελλάδα

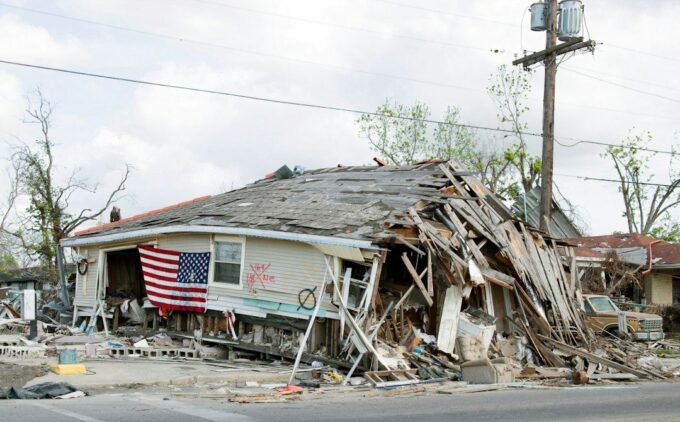
Τα τελευταία χρόνια, η Ελλάδα έχει βιώσει με ιδιαίτερη ένταση τις επιπτώσεις της κλιματικής αλλαγής: καταστροφικές πυρκαγιές, πλημμύρες και σεισμικά φαινόμενα έχουν πλήξει περιοχές σε όλη τη χώρα, αφήνοντας πίσω σημαντικές υλικές ζημιές και οικονομικές επιβαρύνσεις για νοικοκυριά και επιχειρήσεις. Θέματα όπως αυτά βρίσκονται στο επίκεντρο εκδηλώσεων και συζητήσεων που διοργανώνει ο ασφαλιστικός κλάδος, με στόχο την ενημέρωση του κοινού και τη διαμόρφωση πιο ανθεκτικών πολιτικών πρόληψης.

Η ιδέα της «ανθεκτικότητας» (resilience) δεν αφορά μόνο τις υποδομές μιας χώρας, αλλά και την ετοιμότητα κάθε πολίτη να αντιμετωπίσει μια απρόβλεπτη καταστροφή. Εδώ ακριβώς παίζει καθοριστικό ρόλο η ασφάλιση.

Ο Ρόλος της Ασφάλισης στην Αντιμετώπιση Φυσικών Καταστροφών

Η ασφάλιση κατοικίας και περιουσίας αποτελεί ένα από τα βασικότερα εργαλεία προστασίας απέναντι σε απρόοπτα γεγονότα όπως σεισμοί, πλημμύρες ή πυρκαγιές. Ένα ασφαλιστήριο συμβόλαιο μπορεί να καλύψει το κόστος αποκατάστασης ζημιών σε ακίνητα, την απώλεια περιεχομένου, ακόμη και προσωρινή στέγαση σε περίπτωση που το σπίτι καταστεί μη κατοικήσιμο.

Παρά τη σημασία της, η διείσδυση της ασφάλισης κατά φυσικών καταστροφών στην Ελλάδα παραμένει σχετικά χαμηλή σε σύγκριση με άλλες ευρωπαϊκές χώρες. Πολλοί ιδιοκτήτες κατοικιών δεν έχουν επαρκή κάλυψη, γεγονός που τους αφήνει εκτεθειμένους σε σημαντικό οικονομικό ρίσκο όταν συμβεί κάποιο ακραίο καιρικό φαινόμενο.

Πώς Μπορείτε να Προετοιμαστείτε

Η ανθεκτικότητα ξεκινά από την ατομική ευθύνη και ενημέρωση. Μερικά βήματα που μπορείτε να ακολουθήσετε περιλαμβάνουν:

  • Έλεγχος υπάρχουσας ασφαλιστικής κάλυψης: Βεβαιωθείτε ότι το συμβόλαιό σας καλύπτει κινδύνους όπως σεισμό, πλημμύρα ή πυρκαγιά.
  • Ενημέρωση για την αξία του ακινήτου: Η ασφαλισμένη αξία πρέπει να αντικατοπτρίζει την πραγματική αξία αντικατάστασης του σπιτιού σας.
  • Λήψη προληπτικών μέτρων: Αντισεισμική θωράκιση, καθαρισμός βλάστησης γύρω από την κατοικία και σωστή αποστράγγιση όμβριων υδάτων μειώνουν τον κίνδυνο ζημιών.
  • Συχνή επανεξέταση του συμβολαίου: Οι ανάγκες αλλάζουν με τον καιρό, όπως και οι συνθήκες του περιβάλλοντος γύρω σας.

Συλλογική Προσπάθεια για μια Πιο Ανθεκτική Ελλάδα

Εκδηλώσεις και πρωτοβουλίες που εστιάζουν στη διαχείριση κινδύνου από φυσικές καταστροφές αναδεικνύουν την ανάγκη συνεργασίας μεταξύ πολιτείας, ασφαλιστικού κλάδου και πολιτών. Η οικοδόμηση μιας πιο ανθεκτικής χώρας απαιτεί όχι μόνο υποδομές και σχέδια έκτακτης ανάγκης, αλλά και ουσιαστική διάχυση της ασφαλιστικής κουλτούρας στην κοινωνία.

Τι Πρέπει να Κάνετε Τώρα

Αν δεν έχετε ήδη εξετάσει την ασφαλιστική σας κάλυψη απέναντι σε φυσικές καταστροφές, είναι η κατάλληλη στιγμή να το κάνετε. Επικοινωνήστε με έναν ασφαλιστικό σύμβουλο για να αξιολογήσετε τις ανάγκες σας και να βρείτε τη λύση που ταιριάζει καλύτερα στο προφίλ και την περιοχή διαμονής σας. Η πρόληψη και η σωστή ασφαλιστική κάλυψη είναι τα δύο βασικά συστατικά για να αντιμετωπίσετε με μεγαλύτερη σιγουριά το μέλλον.

Έμπνευση από: https://www.nextdeal.gr/idiotiki-asfalisi/201441/eaee-ekdilosi-me-thema-fysikes-katastrofes-htizontas-mia-pio-anthektiki

Φωτογραφία: Library of Congress στο Unsplash.

27
Σεπ

Πολυτελείς Κατοικίες: Γιατί Χρειάζονται Ειδική Ασφάλιση;

Η Άνοδος της Αγοράς Πολυτελών Κατοικιών στην Ελλάδα

Σύμφωνα με πρόσφατα δημοσιεύματα, η Ελλάδα αντιπροσωπεύει σήμερα μόλις το 2,8% του συνολικού αποθέματος πολυτελών ακινήτων στη Μεσόγειο. Το ποσοστό αυτό, αν και φαίνεται μικρό, αποκαλύπτει ένα τεράστιο περιθώριο ανάπτυξης. Όλο και περισσότεροι επενδυτές -Έλληνες και ξένοι- στρέφονται σε πολυτελείς κατοικίες, βίλες με θέα θάλασσα, παραδοσιακά αρχοντικά που ανακαινίζονται, αλλά και σύγχρονα διαμερίσματα υψηλών προδιαγραφών σε μεγάλα αστικά κέντρα.

Η τάση αυτή δεν αφορά μόνο την επένδυση κεφαλαίου, αλλά και έναν πιο «ρομαντικό» τρόπο ζωής, όπως αναφέρεται και σε σχετικά δημοσιεύματα του κλάδου: πολλοί αγοραστές αναζητούν ακίνητα με χαρακτήρα, ιστορία και μοναδική αισθητική, πέρα από την καθαρά οικονομική λογική.

Γιατί μια Πολυτελής Κατοικία Χρειάζεται Ιδιαίτερη Προσοχή

Η απόκτηση ενός ακινήτου υψηλής αξίας συνοδεύεται και από αυξημένη ευθύνη προστασίας. Μια πολυτελής κατοικία συχνά περιλαμβάνει:

  • Έργα τέχνης, αντίκες ή συλλεκτικά αντικείμενα
  • Ειδικές κατασκευές, όπως πισίνες, κήπους ή αυτοματισμούς
  • Ακριβό εξοπλισμό ασφαλείας, ηλεκτρονικά συστήματα και smart home τεχνολογία
  • Μεγαλύτερη έκθεση σε κινδύνους λόγω τοποθεσίας (π.χ. παραθαλάσσιες περιοχές, απομονωμένες εκτάσεις)

Όλα αυτά τα στοιχεία κάνουν την τυπική ασφάλιση κατοικίας συχνά ανεπαρκή. Μια βίλα με μοναδικά αρχιτεκτονικά χαρακτηριστικά ή σπάνια αντικείμενα διακόσμησης απαιτεί διαφορετική προσέγγιση αποτίμησης και κάλυψης σε σχέση με ένα συνηθισμένο διαμέρισμα.

Τι Πρέπει να Λάβετε Υπόψη σε μια Ασφάλιση Πολυτελούς Κατοικίας

Όσοι επενδύουν σε ακίνητα υψηλής αξίας καλό είναι να εξετάζουν προσεκτικά ζητήματα όπως:

  • Την ακριβή αποτίμηση της αξίας του ακινήτου και του περιεχομένου του
  • Την κάλυψη έναντι φυσικών καταστροφών, ειδικά σε περιοχές με αυξημένο κίνδυνο (σεισμός, πυρκαγιά, πλημμύρα)
  • Την ασφάλιση αστικής ευθύνης, ιδίως αν η κατοικία φιλοξενεί επισκέπτες ή ενοικιάζεται εποχιακά
  • Ειδικές ρήτρες για αντικείμενα μεγάλης αξίας, όπως έργα τέχνης ή κοσμήματα
  • Υπηρεσίες υποστήριξης σε περίπτωση ζημιάς, όπως άμεση αποκατάσταση ή προσωρινή στέγαση

Η Σημασία της Εξατομικευμένης Συμβουλής

Η αγορά πολυτελών κατοικιών στην Ελλάδα βρίσκεται σε φάση ωρίμανσης, με ολοένα μεγαλύτερο ενδιαφέρον από το εξωτερικό. Ωστόσο, όσο αυξάνεται η αξία ενός ακινήτου, τόσο πιο σύνθετες γίνονται και οι ανάγκες ασφαλιστικής κάλυψης. Για τον λόγο αυτό, είναι σημαντικό να απευθύνεστε σε έμπειρο ασφαλιστικό σύμβουλο, ο οποίος θα αξιολογήσει τις ιδιαιτερότητες της κατοικίας σας και θα σας προτείνει τη λύση που ταιριάζει στο δικό σας προφίλ και προϋπολογισμό.

Μια πολυτελής κατοικία δεν είναι απλώς ένα σπίτι -είναι μια επένδυση ζωής, που αξίζει την κατάλληλη προστασία.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2167150/polyteleis-katoikies-molis-28-toy-apothematos-tis-mesogeioy-stin-ellada-o-romantikoi-poy-allazoyn-tin-agora/?utm_source=rss&utm_medium=rss&utm_campaign=polyteleis-katoikies-molis-28-toy-apothematos-tis-mesogeioy-stin-ellada-o-romantikoi-poy-allazoyn-tin-agora

Φωτογραφία: Vita Vilcina στο Unsplash.

Comodo SSL