Category: Οικονομία & Ασφάλειες

20
Σεπ

Φυσικές καταστροφές: η ευρωπαϊκή «ομπρέλα» ασφάλισης

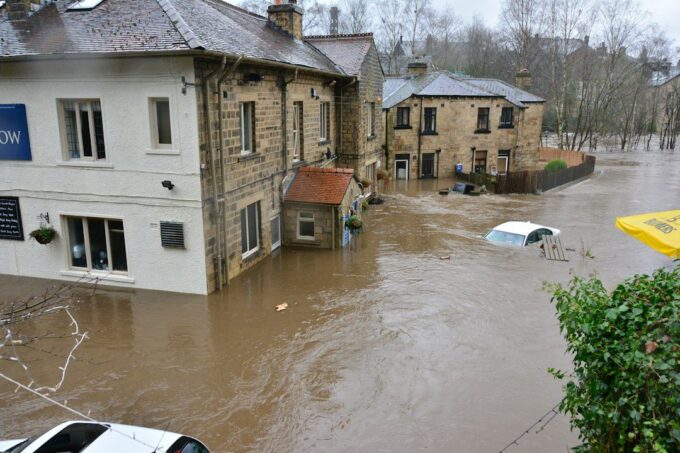
Οι πλημμύρες, οι πυρκαγιές και τα ακραία καιρικά φαινόμενα προκαλούν όλο και μεγαλύτερες ζημιές, ενώ η ιδιωτική ασφάλιση δεν ακολουθεί τον ίδιο ρυθμό. Στην ομιλία της για την κατάσταση της Ένωσης, η πρόεδρος της Ευρωπαϊκής Επιτροπής Ούρσουλα φον ντερ Λάιεν προανήγγειλε τη δημιουργία μιας ευρωπαϊκής Climate Insurance Alliance.

Το μεγάλο κενό κάλυψης

Σύμφωνα με τα στοιχεία που παρουσίασε η Κομισιόν, μόνο περίπου το 25% των οικονομικών απωλειών από φυσικές καταστροφές στην Ευρώπη καλύπτεται από ιδιωτική ασφάλιση. Το υπόλοιπο 75% πέφτει στους ώμους ιδιωτών, επιχειρήσεων και κρατών, που λειτουργούν ως «ασφαλιστές τελευταίας καταφυγής» μετά από μια μεγάλη καταστροφή.

Τι ξέρουμε για τη νέα συμμαχία, και τι όχι

Προς το παρόν δεν έχουν ανακοινωθεί λεπτομέρειες: ούτε πώς θα λειτουργεί (αντασφάλιση, ευρωπαϊκή εγγύηση ή πλατφόρμα συντονισμού), ούτε πώς θα χρηματοδοτείται, ούτε ποια θα είναι η σχέση της με τις ιδιωτικές ασφαλιστικές και τους εθνικούς μηχανισμούς αποζημιώσεων.

Τον επόμενο μήνα αναμένεται ευρωπαϊκό πλαίσιο για την κλιματική ανθεκτικότητα, που θα προσδιορίσει τις 100 πιο ευάλωτες περιοχές της ΕΕ. Δύο σημεία θέλουν προσοχή: η δημιουργία ενός κοινού συστήματος επιμερισμού κινδύνου δεν σημαίνει αυτομάτως φθηνότερα ασφάλιστρα, και δεν έχει ανακοινωθεί πανευρωπαϊκή υποχρέωση ασφάλισης.

Τι ισχύει ήδη στην Ελλάδα

Επιχειρήσεις. Ο ν. 5329/2026 διατηρεί και εξειδικεύει την υποχρεωτική ασφάλιση για επιχειρήσεις με ετήσια ακαθάριστα έσοδα άνω των 500.000 ευρώ:

  • Καλύπτει τους κινδύνους δασικής πυρκαγιάς, πλημμύρας και σεισμού.
  • Η κάλυψη πρέπει να αντιστοιχεί τουλάχιστον στο 70% της αξίας των περιουσιακών στοιχείων (κτίρια, μηχανήματα, πρώτες ύλες, εμπορεύματα, επαγγελματικά οχήματα).
  • Το πρόστιμο για μη συμμόρφωση είναι 10.000 ευρώ, και διπλασιάζεται στα 20.000 ευρώ αν η παράβαση δεν αρθεί εγκαίρως.
  • Η σοβαρότερη συνέπεια: η επιχείρηση που όφειλε να είναι ασφαλισμένη αλλά δεν ήταν μπορεί να αποκλειστεί από την κρατική αρωγή για υλικές ζημιές.

Κατοικίες. Ισχύει διαφορετικό καθεστώς. Στο τέλος Μαρτίου 2026 τα ασφαλιστήρια κατοικίας με κάλυψη κτιρίου ήταν 1.202.245, αυξημένα κατά 1,5% από το τέλος του 2025. Η κάλυψη των κατοικιών εκτιμάται περίπου στο 20,8%. Το ποσοστό αυτό δεν συγκρίνεται άμεσα με το 25% της Κομισιόν, γιατί μετρούν διαφορετικά πράγματα (ασφαλισμένες κατοικίες έναντι ασφαλισμένου μέρους των ζημιών). Και τα δύο δείχνουν όμως ότι μεγάλο μέρος της περιουσίας μένει εκτεθειμένο. Σύμφωνα με την ΠΟΜΙΔΑ, κατοικίες με φορολογητέα αξία άνω των 500.000 ευρώ εξαιρούνται από τη στεγαστική συνδρομή, είτε είναι ασφαλισμένες είτε όχι.

Για να καταλάβει κανείς το μέγεθος: μόνο για τα ακραία φαινόμενα του Ιανουαρίου 2026, οι αποζημιώσεις που εκτιμήθηκαν από τις ασφαλιστικές ανήλθαν σε περίπου 20,1 εκατ. ευρώ.

Τι να κάνετε τώρα

  • Αν έχετε επιχείρηση με τζίρο πάνω από 500.000 ευρώ, ελέγξτε ότι το συμβόλαιό σας καλύπτει και τους τρεις κινδύνους και τουλάχιστον το 70% της αξίας των περιουσιακών στοιχείων.
  • Αν έχετε σπίτι, μην περιμένετε το κράτος να καλύψει τη ζημιά. Ελέγξτε αν έχετε κάλυψη για πλημμύρα, πυρκαγιά και σεισμό, και αν το ασφαλισμένο ποσό αντιστοιχεί στο πραγματικό κόστος ανακατασκευής.
  • Αν έχετε ήδη συμβόλαιο, ζητήστε να δείτε ποιοι κίνδυνοι είναι εξαιρέσεις και ποια είναι η συμμετοχή σας σε περίπτωση ζημιάς.

Θα παρακολουθούμε τις ευρωπαϊκές εξελίξεις και θα σας ενημερώνουμε μόλις υπάρξουν οι τελικές προτάσεις της Κομισιόν. Για μια εκτίμηση των αναγκών σας, επικοινωνήστε μαζί μας.


Πηγή στοιχείων: Kontra News, 18/9/2026. Το κείμενο είναι πρωτότυπη επεξεργασία και οι συμβουλές είναι γενικού χαρακτήρα και δεν αποτελούν νομική συμβουλή.

Φωτογραφία: Chris Gallagher στο Unsplash.
20
Σεπ

Πληθωρισμός 3,8%: ξαναδείτε τα ασφαλιστήριά σας

Ο πληθωρισμός στην Ελλάδα δεν υποχωρεί. Τον Αύγουστο έφτασε στο 3,8%, από 3,4% τον Ιούλιο και 2,5% τον Ιανουάριο. Σύμφωνα με τον επενδυτικό οίκο Wood, είναι σήμερα η μεγαλύτερη βραχυπρόθεσμη πρόκληση για την ελληνική οικονομία.

Τι δείχνουν τα νούμερα

Η εικόνα δεν είναι ίδια σε όλες τις κατηγορίες. Τα τρόφιμα ακριβαίνουν μόλις 0,9%. Εκεί όμως που τα νοικοκυριά έχουν τις μεγαλύτερες σταθερές δαπάνες, οι αυξήσεις είναι πολύ μεγαλύτερες:

  • Στέγαση και υπηρεσίες κοινής ωφέλειας: +9,7%
  • Μεταφορές: +7,7%
  • Εστιατόρια και ξενοδοχεία: +6,6%

Η Wood σημειώνει ότι οι έρευνες νοικοκυριών δείχνουν επανειλημμένα υψηλό «αντιληπτό» πληθωρισμό, χωρίς ουσιαστική βελτίωση από το 2022. Εκτιμά επίσης ότι η αποκλιμάκωση των τιμών δυσκολεύεται από διαρθρωτικές αδυναμίες της οικονομίας, όπως η μεγάλη παρουσία πολύ μικρών επιχειρήσεων με χαμηλότερη παραγωγικότητα.

Τι σχέση έχει με την ασφάλισή σας

Ένα ασφαλιστήριο αποζημιώνει με βάση το ποσό για το οποίο έχει συναφθεί. Αν οι τιμές υλικών, εργατικών και ανταλλακτικών ανεβαίνουν, ένα ποσό που ήταν επαρκές πριν από μερικά χρόνια μπορεί σήμερα να μην καλύπτει πλήρως μια επισκευή ή μια αντικατάσταση. Το πρόβλημα φαίνεται συνήθως την ώρα της ζημιάς, όταν είναι αργά για διορθώσεις.

Τρεις έλεγχοι που αξίζει να κάνετε τώρα:

  1. Κατοικία: Ελέγξτε αν το ασφαλισμένο κεφάλαιο του κτιρίου και του περιεχομένου αντιστοιχεί στο σημερινό κόστος ανακατασκευής και όχι στην τιμή που είχατε δηλώσει όταν κάνατε το συμβόλαιο.
  2. Όχημα: Τα ανταλλακτικά και οι εργασίες επισκευής επηρεάζονται από τις μεταφορές και το γενικό κόστος. Δείτε αν οι καλύψεις σας (π.χ. ίδιες ζημιές, οδική βοήθεια) είναι ακόμη οι κατάλληλες.
  3. Υγεία: Αν το πρόγραμμά σας έχει ετήσια όρια ή ποσοστά συμμετοχής, ελέγξτε αν αντέχουν στο σημερινό κόστος νοσηλείας.

Η γνώμη μας

Δεν χρειάζεται να αυξήσετε αυθαίρετα τις καλύψεις σας, ούτε να πληρώνετε για ό,τι δεν σας χρειάζεται. Αυτό που έχει αξία είναι ένας τακτικός έλεγχος, ιδανικά μία φορά τον χρόνο, ώστε το συμβόλαιο να αντιστοιχεί στις πραγματικές σας ανάγκες και στο σημερινό κόστος ζωής.

Αν θέλετε να δούμε μαζί τα ασφαλιστήριά σας, επικοινωνήστε μαζί μας για μια δωρεάν ανασκόπηση.


Πηγή στοιχείων: Καθημερινή, 12/9/2026 (ανάλυση του επενδυτικού οίκου Wood). Το κείμενο είναι πρωτότυπη επεξεργασία και οι συμβουλές είναι γενικού χαρακτήρα.

Φωτογραφία: rc.xyz NFT gallery στο Unsplash.

17
Σεπ

Επιτόκια Fed: Τι Σημαίνουν για Ασφάλειες και Αποταμιεύσεις

Μια Απόφαση με Παγκόσμιες Προεκτάσεις

Η ανακοίνωση της Ομοσπονδιακής Τράπεζας των ΗΠΑ (Fed) ότι προετοιμάζεται για ακόμη μία αύξηση επιτοκίων έως το τέλος του έτους δεν αποτελεί απλώς ένα οικονομικό νέο για τις ΗΠΑ. Οι αποφάσεις της Fed έχουν αλυσιδωτές επιδράσεις σε παγκόσμιο επίπεδο, επηρεάζοντας τις κεντρικές τράπεζες άλλων χωρών, τις αγορές κεφαλαίων, αλλά και κλάδους όπως ο ασφαλιστικός, που βασίζονται σε μεγάλο βαθμό στις επενδύσεις των αποθεματικών τους.

Για τον μέσο καταναλωτή στην Ελλάδα, ίσως φαίνεται μακρινό θέμα. Στην πραγματικότητα, όμως, οι μεταβολές στα επιτόκια επηρεάζουν έμμεσα και τον τρόπο με τον οποίο λειτουργούν οι ασφαλιστικές εταιρείες, τα προϊόντα που προσφέρουν, αλλά και το κόστος που τελικά επιβαρύνει τον ασφαλισμένο.

Πώς Επηρεάζονται οι Ασφαλιστικές Εταιρείες

Οι ασφαλιστικές εταιρείες δεν κρατούν απλώς τα χρήματα των ασφαλίστρων σε τραπεζικούς λογαριασμούς — τα επενδύουν σε ομόλογα, μετοχές και άλλα χρηματοοικονομικά προϊόντα, ώστε να μπορούν να καλύψουν μελλοντικές αποζημιώσεις και να διατηρήσουν την κερδοφορία τους. Όταν τα επιτόκια ανεβαίνουν, οι αποδόσεις σε ασφαλή επενδυτικά προϊόντα (όπως τα κρατικά ομόλογα) συνήθως αυξάνονται, κάτι που μπορεί να είναι θετικό για τη μακροπρόθεσμη σταθερότητα των ασφαλιστικών οργανισμών.

Από την άλλη πλευρά, μια περίοδος υψηλών επιτοκίων συχνά συνοδεύεται από αυξημένο πληθωρισμό ή προσπάθεια συγκράτησής του, κάτι που μπορεί να επηρεάσει το κόστος αποζημιώσεων — για παράδειγμα, στην ασφάλιση αυτοκινήτου ή κατοικίας, όπου το κόστος επισκευών και υλικών ενδέχεται να αυξηθεί.

Τι Σημαίνει για τα Ασφαλιστικά Προγράμματα Ζωής και Αποταμίευσης

Ιδιαίτερο ενδιαφέρον παρουσιάζουν τα προγράμματα ασφάλισης ζωής με αποταμιευτικό χαρακτήρα, τα οποία συχνά συνδέονται με επενδυτικά χαρτοφυλάκια. Σε περιβάλλον υψηλότερων επιτοκίων, ορισμένα από αυτά τα προϊόντα μπορεί να προσφέρουν πιο ελκυστικές αποδόσεις σε σχέση με το παρελθόν, καθώς οι εταιρείες επενδύουν σε τίτλους με καλύτερη απόδοση.

Ωστόσο, κάθε πρόγραμμα έχει τους δικούς του όρους, ρήτρες και επενδυτική στρατηγική, γι’ αυτό είναι σημαντικό να μην βασίζεστε σε γενικές εκτιμήσεις αλλά να ζητήσετε συγκεκριμένη ενημέρωση από τον ασφαλιστικό σας σύμβουλο.

Τι Πρέπει να Προσέξει ο Καταναλωτής

  • Ασφάλιστρα: Σε περιόδους οικονομικής αβεβαιότητας, τα ασφάλιστρα ενδέχεται να αναπροσαρμόζονται συχνότερα.
  • Υπάρχοντα συμβόλαια: Ελέγξτε αν έχετε προγράμματα με μεταβλητό επιτόκιο ή αποδόσεις συνδεδεμένες με την αγορά.
  • Νέα προγράμματα: Οι νέες προτάσεις που θα λάβετε ενδέχεται να έχουν διαφορετικούς όρους σε σχέση με πριν από μερικούς μήνες.

Το Συμπέρασμα

Οι αποφάσεις της Fed για τα επιτόκια, αν και φαίνονται μακρινές, έχουν έμμεσο αλλά ουσιαστικό αντίκτυπο στον τρόπο λειτουργίας του ασφαλιστικού κλάδου παγκοσμίως. Για τον ασφαλισμένο, το σημαντικότερο είναι να παραμένει ενημερωμένος και να συμβουλεύεται εξειδικευμένους επαγγελματίες πριν πάρει αποφάσεις που αφορούν τα ασφαλιστικά και αποταμιευτικά του προγράμματα. Επικοινωνήστε με έναν ασφαλιστικό σύμβουλο για να λάβετε εξατομικευμένη καθοδήγηση, προσαρμοσμένη στις δικές σας ανάγκες και στο τρέχον οικονομικό περιβάλλον.

Έμπνευση από: https://www.naftemporiki.gr/finance/world/2162602/i-fed-proexoflei-kai-nea-ayxisi-epitokion-kai-anatheorei-anodika-tin-provlepsi-gia-tin-anaptyxi/?utm_source=rss&utm_medium=rss&utm_campaign=i-fed-proexoflei-kai-nea-ayxisi-epitokion-kai-anatheorei-anodika-tin-provlepsi-gia-tin-anaptyxi

Φωτογραφία: Sasun Bughdaryan στο Unsplash.

Comodo SSL