Οκτώβριος 2026

31
Οκτ

Απλήρωτα Δεδουλευμένα: Πώς Προστατεύεστε Ασφαλιστικά

Μια Υπόθεση που Απασχόλησε την Επικαιρότητα

Η πρόσφατη υπόθεση της αλυσίδας Pizza Fan, με τους εργαζόμενους να αναμένουν την καταβολή δεδουλευμένων μηνών, έφερε και πάλι στο προσκήνιο ένα ζήτημα που αφορά χιλιάδες εργαζόμενους στην Ελλάδα: τι συμβαίνει όταν μια επιχείρηση καθυστερεί ή αδυνατεί να καταβάλει μισθούς και ασφαλιστικές εισφορές. Η υπουργός Εργασίας, Νίκη Κεραμέως, αναφέρθηκε δημόσια στην εξέλιξη των πληρωμών, υπενθυμίζοντάς μας πόσο σημαντικό είναι να γνωρίζουμε τα δικαιώματά μας σε τέτοιες περιπτώσεις.

Γιατί Έχει Σημασία η Τακτική Καταβολή Εισφορών

Οι ασφαλιστικές εισφορές δεν αποτελούν απλώς μια γραφειοκρατική υποχρέωση του εργοδότη· είναι η βάση πάνω στην οποία χτίζεται η κοινωνική ασφάλιση κάθε εργαζομένου. Όταν μια επιχείρηση καθυστερεί να πληρώσει δεδουλευμένα, συχνά καθυστερεί παράλληλα και την απόδοση εισφορών στους αρμόδιους φορείς. Αυτό μπορεί να επηρεάσει:

  • Τον υπολογισμό του συντάξιμου χρόνου
  • Την πρόσβαση σε παροχές ασθενείας
  • Το δικαίωμα σε επίδομα ανεργίας σε περίπτωση απόλυσης
  • Τη θεμελίωση δικαιώματος για άλλες κοινωνικές παροχές

Για τον λόγο αυτό, είναι καλή πρακτική να ελέγχετε περιοδικά την ασφαλιστική σας εικόνα μέσω των ηλεκτρονικών υπηρεσιών του e-ΕΦΚΑ, ώστε να εντοπίζετε έγκαιρα τυχόν κενά ή ασυνέπειες.

Τι Μπορείτε να Κάνετε ως Εργαζόμενος

Αν βρεθείτε σε ανάλογη κατάσταση, δηλαδή σε εργοδότη που καθυστερεί δεδουλευμένα ή εισφορές, υπάρχουν συγκεκριμένα βήματα που αξίζει να ακολουθήσετε:

  1. Καταγράψτε τα πάντα – κρατήστε αντίγραφα συμβάσεων, μισθοδοσιών και κάθε επικοινωνίας με τον εργοδότη.
  2. Απευθυνθείτε στην Επιθεώρηση Εργασίας για να καταθέσετε καταγγελία, εφόσον κρίνετε ότι παραβιάζονται τα δικαιώματά σας.
  3. Ενημερωθείτε για τον ΟΑΕΔ (πλέον ΔΥΠΑ), καθώς σε ορισμένες περιπτώσεις προβλέπονται μηχανισμοί στήριξης εργαζομένων που επλήγησαν από αφερεγγυότητα εργοδότη.
  4. Συμβουλευτείτε ειδικό, είτε νομικό είτε ασφαλιστικό σύμβουλο, ώστε να κατανοήσετε πλήρως τις επιλογές σας.

Ο Ρόλος της Ιδιωτικής Ασφάλισης σε Περιόδους Αβεβαιότητας

Πέρα από την κρατική κοινωνική ασφάλιση, πολλοί εργαζόμενοι στρέφονται σήμερα και σε ιδιωτικά προγράμματα, όπως ασφαλίσεις υγείας ή ζωής, ακριβώς επειδή επιθυμούν ένα επιπλέον δίχτυ ασφαλείας σε περιπτώσεις απρόβλεπτης οικονομικής αστάθειας στον εργασιακό τους χώρο. Μια ιδιωτική ασφάλιση υγείας, για παράδειγμα, μπορεί να καλύψει ανάγκες που ενδεχομένως να καθυστερήσουν να εξυπηρετηθούν μέσω του δημόσιου συστήματος λόγω ασφαλιστικών κενών.

Συμπέρασμα

Η υπόθεση Pizza Fan είναι υπενθύμιση ότι η σταθερότητα στην εργασία δεν είναι πάντα δεδομένη. Η ενημέρωση για τα ασφαλιστικά σας δικαιώματα, ο τακτικός έλεγχος του ασφαλιστικού σας ιστορικού και η εξέταση συμπληρωματικών ιδιωτικών λύσεων μπορούν να σας προσφέρουν μεγαλύτερη σιγουριά. Για εξατομικευμένη καθοδήγηση σχετικά με τις ασφαλιστικές σας ανάγκες, καλό είναι να απευθύνεστε πάντα σε έναν εξειδικευμένο ασφαλιστικό σύμβουλο.
Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2182642/niki-kerameos-gia-pizza-fan-xekinisan-oi-pliromes-dedoyleymenon/?utm_source=rss&utm_medium=rss&utm_campaign=niki-kerameos-gia-pizza-fan-xekinisan-oi-pliromes-dedoyleymenon

Φωτογραφία: Vlad Deep στο Unsplash.

31
Οκτ

Κρατικές Ενισχύσεις μετά από Φυσικές Καταστροφές

Ενισχύσεις σε Επιχειρήσεις Μετά από Φυσικές Καταστροφές

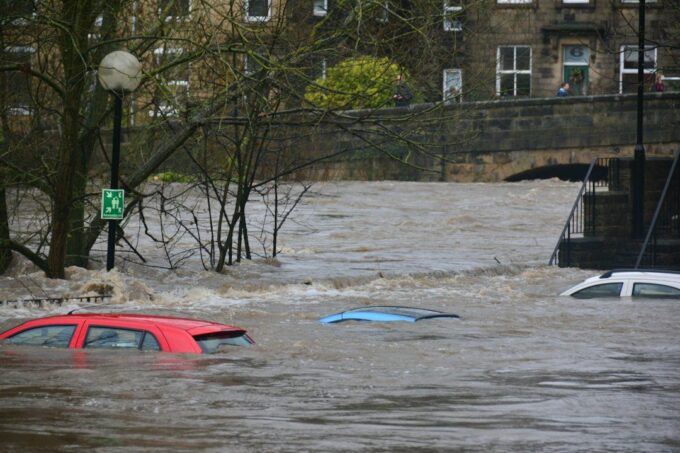
Τα τελευταία χρόνια, η Ελλάδα έχει πληγεί επανειλημμένα από ακραία καιρικά φαινόμενα, όπως πλημμύρες, θεοδρομίες και καταιγίδες που έχουν προκαλέσει σημαντικές ζημιές σε επιχειρήσεις σε διάφορες περιοχές της χώρας. Σε τέτοιες περιπτώσεις, η πολιτεία συχνά προχωρά σε προγράμματα κρατικής ενίσχυσης, διαθέτοντας κονδύλια για τη στήριξη επιχειρήσεων που επλήγησαν, με στόχο να καλυφθεί μέρος των ζημιών και να διευκολυνθεί η επανεκκίνηση της λειτουργίας τους.

Τέτοιες πρωτοβουλίες, είτε αφορούν φαινόμενα τύπου Natech (φυσικές καταστροφές που προκαλούν τεχνολογικά ατυχήματα) είτε άλλα έκτακτα περιστατικά, αποδεικνύουν πόσο ευάλωτες μπορεί να είναι οι επιχειρήσεις απέναντι σε απρόβλεπτα γεγονότα. Οι κρατικές ενισχύσεις, όσο σημαντικές κι αν είναι, συνήθως καλύπτουν ένα μέρος μόνο των συνολικών ζημιών και απαιτούν χρόνο μέχρι την εκταμίευσή τους.

Γιατί η Ιδιωτική Ασφάλιση Παραμένει Καθοριστική

Η εξάρτηση αποκλειστικά από κρατικά προγράμματα αποζημίωσης μπορεί να αφήσει μια επιχείρηση εκτεθειμένη σε σοβαρό οικονομικό κίνδυνο, ειδικά όταν η διαδικασία έγκρισης και καταβολής των ενισχύσεων απαιτεί μήνες. Για τον λόγο αυτό, όλο και περισσότεροι επιχειρηματίες στρέφονται σε ιδιωτικά ασφαλιστήρια συμβόλαια που καλύπτουν ζημιές από φυσικές καταστροφές, όπως πλημμύρες, πυρκαγιές, σεισμούς αλλά και διακοπή λειτουργίας της επιχείρησης.

Μια καλά σχεδιασμένη ασφάλεια επιχείρησης μπορεί να περιλαμβάνει:

  • Κάλυψη υλικών ζημιών σε κτίριο, εξοπλισμό και εμπορεύματα
  • Κάλυψη διακοπής εργασιών λόγω φυσικής καταστροφής
  • Προστασία από ζημιές που προκαλούνται από τεχνολογικά ατυχήματα συνδεδεμένα με φυσικά φαινόμενα
  • Ευέλικτες επιλογές ανάλογα με τον κλάδο και το μέγεθος της επιχείρησης

Τι Πρέπει να Προσέξετε ως Επιχειρηματίας

Αν διατηρείτε επιχείρηση σε περιοχή που ιστορικά έχει πληγεί από ακραία καιρικά φαινόμενα, αξίζει να εξετάσετε προσεκτικά τις ασφαλιστικές σας καλύψεις. Ελέγξτε αν το συμβόλαιό σας καλύπτει πλημμύρες, κατολισθήσεις ή άλλες φυσικές καταστροφές, καθώς και αν προβλέπεται αποζημίωση για διακοπή λειτουργίας.

Επίσης, είναι σημαντικό να διατηρείτε ενημερωμένα αρχεία με την αξία του εξοπλισμού και των εμπορευμάτων σας, ώστε σε περίπτωση ζημιάς η διαδικασία αποζημίωσης να είναι πιο γρήγορη και ομαλή, ανεξάρτητα από το αν προέρχεται από κρατικό πρόγραμμα ή ιδιωτική ασφάλεια.

Συμπέρασμα

Οι κρατικές ενισχύσεις αποτελούν σημαντική στήριξη για τις πληγείσες επιχειρήσεις, όμως δεν μπορούν να υποκαταστήσουν μια ολοκληρωμένη ασφαλιστική κάλυψη. Η σωστή προετοιμασία και η επιλογή κατάλληλου ασφαλιστικού προγράμματος μπορεί να κάνει τη διαφορά ανάμεσα σε μια γρήγορη ανάκαμψη και μια παρατεταμένη οικονομική δυσκολία. Συστήνουμε να απευθυνθείτε σε έναν έμπειρο ασφαλιστικό σύμβουλο για να αξιολογήσει τις ανάγκες της επιχείρησής σας και να σας προτείνει την πιο κατάλληλη λύση.

Έμπνευση από: https://www.nextdeal.gr/politiki/202058/papastergioy-187-ekat-eyro-se-1723-epiheiriseis-sta-ioannina-sto-epikentro-natech

Φωτογραφία: Chris Gallagher στο Unsplash.

31
Οκτ

Αύξηση Ασφαλίστρων: Τι Δείχνει για την Αγορά;

Η Ασφαλιστική Αγορά σε Ανοδική Πορεία

Τα πρόσφατα οικονομικά αποτελέσματα μεγάλων ομίλων που δραστηριοποιούνται στον χρηματοοικονομικό και ασφαλιστικό κλάδο δείχνουν μια σταθερά ανοδική τάση στην παραγωγή ασφαλίστρων. Αυτού του είδους οι ανακοινώσεις, αν και αφορούν εταιρικά μεγέθη και κερδοφορία, έχουν ιδιαίτερο ενδιαφέρον και για τον απλό καταναλωτή, καθώς αντανακλούν την πορεία ολόκληρου του κλάδου.

Τι Σημαίνει η Αύξηση Παραγωγής Ασφαλίστρων

Όταν μια εταιρεία ή ένας όμιλος ανακοινώνει αύξηση στην παραγωγή ασφαλίστρων, αυτό συνήθως σημαίνει ότι περισσότεροι πολίτες και επιχειρήσεις επιλέγουν να ασφαλιστούν, είτε επειδή αγοράζουν νέα συμβόλαια είτε επειδή ανανεώνουν και αναβαθμίζουν τις υπάρχουσες καλύψεις τους. Η τάση αυτή μπορεί να οφείλεται σε διάφορους παράγοντες, όπως:

  • Αυξημένη ευαισθητοποίηση των καταναλωτών για τη σημασία της ασφάλισης
  • Οικονομική ανάκαμψη που επιτρέπει μεγαλύτερες επενδύσεις σε προστασία περιουσίας και υγείας
  • Αλλαγές στο ρυθμιστικό πλαίσιο που ενθαρρύνουν την ασφαλιστική κάλυψη
  • Αύξηση της αξίας περιουσιακών στοιχείων, όπως ακίνητα και οχήματα, που οδηγεί σε υψηλότερα ασφάλιστρα

Οφέλη για τον Καταναλωτή από μια Υγιή Ασφαλιστική Αγορά

Μια ασφαλιστική αγορά που αναπτύσσεται και παρουσιάζει κερδοφορία έχει πολλά θετικά στοιχεία για τον τελικό καταναλωτή. Οι εταιρείες με ισχυρή οικονομική θέση μπορούν να προσφέρουν:

  • Μεγαλύτερη σταθερότητα και φερεγγυότητα στην εκπλήρωση των υποχρεώσεών τους
  • Περισσότερες καινοτόμες λύσεις και προϊόντα προσαρμοσμένα στις σύγχρονες ανάγκες
  • Καλύτερη εξυπηρέτηση πελατών, χάρη σε επενδύσεις σε τεχνολογία και ανθρώπινο δυναμικό
  • Ανταγωνιστικότερες τιμές, λόγω της υγιούς ανταγωνιστικής αγοράς

Πώς να Αξιοποιήσετε αυτή την Τάση

Αν σκέφτεστε να αποκτήσετε ή να αναθεωρήσετε κάποιο ασφαλιστήριο συμβόλαιο, η τρέχουσα δυναμική της αγοράς αποτελεί ευκαιρία να συγκρίνετε προσφορές και να αναζητήσετε την κάλυψη που ταιριάζει καλύτερα στις ανάγκες σας. Είτε πρόκειται για ασφάλεια αυτοκινήτου, κατοικίας, υγείας ή ζωής, είναι σημαντικό να εξετάζετε προσεκτικά τους όρους, τις εξαιρέσεις και το κόστος κάθε συμβολαίου.

Συμβουλή Ειδικού

Για να λάβετε την καλύτερη δυνατή απόφαση σχετικά με την ασφαλιστική σας κάλυψη, προτείνουμε να επικοινωνήσετε με έναν έμπειρο ασφαλιστικό σύμβουλο. Ένας ειδικός θα μπορέσει να αναλύσει τις προσωπικές ή επιχειρηματικές σας ανάγκες και να σας καθοδηγήσει προς τη λύση που σας ταιριάζει καλύτερα, λαμβάνοντας υπόψη τόσο το κόστος όσο και την ποιότητα κάλυψης.

Έμπνευση από: https://www.nextdeal.gr/trapezes/202045/peiraios-anodiki-kata-4-i-paragogi-asfalistron-sto-9mino-kathara-kerdi-eur893-ekat

Φωτογραφία: Adeolu Eletu στο Unsplash.

30
Οκτ

Τι Μας Διδάσκει η Amazon για τη Διαχείριση Ρίσκου

Το Στοίχημα της Amazon στην Τεχνητή Νοημοσύνη

Η πρόσφατη είδηση ότι η Amazon καταγράφει αρνητικές ελεύθερες ταμειακές ροές ύψους 42,4 δισεκατομμυρίων δολαρίων, λόγω των τεράστιων επενδύσεών της στην τεχνητή νοημοσύνη, έκανε αρκετό θόρυβο στις αγορές. Η μετοχή της εταιρείας δέχθηκε πιέσεις, καθώς οι επενδυτές ανησύχησαν για το μέγεθος του ρίσκου που αναλαμβάνει ένας από τους μεγαλύτερους κολοσσούς της τεχνολογίας παγκοσμίως.

Πέρα όμως από την οικονομική ανάλυση των αγορών, η συγκεκριμένη είδηση μας δίνει αφορμή να σκεφτούμε κάτι πιο γενικό: πόσο σημαντική είναι η διαχείριση ρίσκου, τόσο σε επίπεδο επιχειρήσεων όσο και σε προσωπικό επίπεδο.

Το Ρίσκο Είναι Παντού, Όχι Μόνο στις Επενδύσεις

Οι μεγάλες εταιρείες, όπως η Amazon, αναλαμβάνουν υπολογισμένα ρίσκα για να εξασφαλίσουν μελλοντική ανάπτυξη. Κάνουν ανάλυση, προβλέψεις, και διαθέτουν ολόκληρα τμήματα που ασχολούνται αποκλειστικά με τη διαχείριση κινδύνου. Στην καθημερινή μας ζωή, βέβαια, δεν έχουμε αντίστοιχους πόρους ή ομάδες αναλυτών. Κι όμως, αντιμετωπίζουμε κι εμείς καθημερινά ρίσκα: ένα ατύχημα, μια ζημιά στο σπίτι μας, ένα απρόοπτο υγείας.

Η διαφορά είναι ότι, ενώ η Amazon μπορεί να απορροφήσει ακόμα και πολύ μεγάλες αρνητικές ταμειακές ροές χάρη στο μέγεθός της, ένα νοικοκυριό ή μια μικρή επιχείρηση δεν έχει την ίδια οικονομική «αντοχή». Εκεί ακριβώς έρχεται να παίξει ρόλο η ασφάλιση, ως εργαλείο διαχείρισης κινδύνου.

Πώς Συνδέεται Αυτό με την Ασφάλιση

Η λογική πίσω από κάθε ασφαλιστικό προϊόν —είτε μιλάμε για ασφάλεια αυτοκινήτου, κατοικίας, υγείας ή ζωής— είναι ακριβώς η ίδια με αυτή που εφαρμόζουν και οι μεγάλες επιχειρήσεις: η κατανομή και μείωση του ρίσκου. Αντί να επωμιστείτε μόνοι σας το πλήρες κόστος ενός απρόοπτου γεγονότος, το μοιράζεστε με έναν ασφαλιστικό οργανισμό, πληρώνοντας ένα προβλέψιμο, μικρότερο ποσό (το ασφάλιστρο).

Έτσι, όπως η Amazon επενδύει τεράστια ποσά σήμερα με στόχο μελλοντικά οφέλη, ένας καταναλωτής που επενδύει σε σωστή ασφαλιστική κάλυψη εξασφαλίζει τη δική του οικονομική σταθερότητα απέναντι σε απρόβλεπτα γεγονότα.

Το Συμπέρασμα για τον Καταναλωτή

Δεν χρειάζεται να είστε οικονομικός αναλυτής για να καταλάβετε τη σημασία της διαχείρισης ρίσκου. Το παράδειγμα της Amazon, έστω κι αν αφορά δισεκατομμύρια δολάρια σε παγκόσμιο επίπεδο, μας θυμίζει ότι κάθε απόφαση —είτε επιχειρηματική είτε προσωπική— εμπεριέχει αβεβαιότητα. Το ζητούμενο είναι να προετοιμαζόμαστε κατάλληλα.

Αν αναρωτιέστε ποια ασφαλιστικά προϊόντα ταιριάζουν καλύτερα στις δικές σας ανάγκες και στο προφίλ κινδύνου σας, η καλύτερη λύση είναι να απευθυνθείτε σε έναν εξειδικευμένο ασφαλιστικό σύμβουλο, ο οποίος θα σας καθοδηγήσει με βάση τα δικά σας δεδομένα.

Έμπνευση από: https://www.naftemporiki.gr/finance/markets/2182157/amazon-bythizoyn-ti-metochi-oi-arnitikes-tameiakes-roes-424-dis-dolarion-apo-to-stoichima-stin-ai/?utm_source=rss&utm_medium=rss&utm_campaign=amazon-bythizoyn-ti-metochi-oi-arnitikes-tameiakes-roes-424-dis-dolarion-apo-to-stoichima-stin-ai

Φωτογραφία: Sasun Bughdaryan στο Unsplash.

29
Οκτ

Ενεργειακό Κόστος: Πώς Επηρεάζει το Νοικοκυριό σας

Το ενεργειακό κόστος στο επίκεντρο της συζήτησης

Το θέμα της ακρίβειας στην ενέργεια παραμένει κεντρικό στη δημόσια συζήτηση, καθώς νοικοκυριά και επιχειρήσεις καλούνται να διαχειριστούν ένα διαρκώς μεταβαλλόμενο κόστος ενεργειακών πόρων. Πρόσφατες δηλώσεις κρατικών αξιωματούχων αναφέρονται στην ανάγκη αξιοποίησης εργαλείων ευελιξίας σε ευρωπαϊκό επίπεδο, ώστε να εφαρμοστούν στοχευμένα μέτρα στήριξης που θα ανακουφίσουν τον πολίτη από το αυξημένο κόστος ενέργειας.

Ανεξάρτητα από τις εξελίξεις σε θεσμικό επίπεδο, είναι σημαντικό οι καταναλωτές να κατανοούν πώς το ενεργειακό κόστος επηρεάζει την καθημερινότητά τους και ποιες αποφάσεις μπορούν να λάβουν για να προστατέψουν το σπίτι και τον προϋπολογισμό τους.

Πώς συνδέεται η ενέργεια με την ασφάλιση κατοικίας

Η αύξηση του ενεργειακού κόστους οδηγεί πολλά νοικοκυριά σε αναβάθμιση της ενεργειακής απόδοσης του σπιτιού τους, μέσω μονώσεων, νέων συστημάτων θέρμανσης ή φωτοβολταϊκών. Τέτοιες παρεμβάσεις όμως μεταβάλλουν και το προφίλ κινδύνου της κατοικίας, κάτι που αξίζει να λαμβάνεται υπόψη στο ασφαλιστήριο συμβόλαιο.

Για παράδειγμα, η εγκατάσταση φωτοβολταϊκών συστημάτων ή νέων ηλεκτρικών εγκαταστάσεων μπορεί να απαιτεί ενημέρωση της ασφάλισης κατοικίας, ώστε να καλύπτονται πιθανές ζημιές από βραχυκύκλωμα, φωτιά ή φυσικά φαινόμενα που σχετίζονται με τον νέο εξοπλισμό. Αντίστοιχα, συστήματα θέρμανσης με αέριο ή βιομάζα ενέχουν διαφορετικούς κινδύνους σε σχέση με τα παραδοσιακά συστήματα πετρελαίου.

Τι μπορείτε να κάνετε ως καταναλωτής

Σε περιόδους αυξημένου κόστους ενέργειας, πολλοί αναζητούν τρόπους εξοικονόμησης, αλλά είναι εξίσου σημαντικό να μην παραμελείται η ασφαλιστική κάλυψη του σπιτιού και του εξοπλισμού του. Μερικά βήματα που αξίζει να εξετάσετε:

  • Επανεξετάστε το ασφαλιστήριο κατοικίας σας όποτε κάνετε ενεργειακές αναβαθμίσεις, ώστε να βεβαιωθείτε ότι ο νέος εξοπλισμός καλύπτεται επαρκώς.
  • Ενημερώστε τον ασφαλιστικό σας σύμβουλο για τυχόν αλλαγές στις εγκαταστάσεις, όπως φωτοβολταϊκά ή αντλίες θερμότητας.
  • Συγκρίνετε καλύψεις σχετικά με ζημιές από φωτιά, διαρροή ή βραχυκύκλωμα, καθώς οι όροι μπορεί να διαφέρουν σημαντικά μεταξύ συμβολαίων.
  • Διατηρήστε αποδείξεις και τεκμηρίωση των επενδύσεων σε ενεργειακό εξοπλισμό, χρήσιμες σε περίπτωση αποζημίωσης.

Συμπέρασμα

Οι εξελίξεις γύρω από το ενεργειακό κόστος αφορούν άμεσα και την ασφάλιση κατοικίας, καθώς η προσπάθεια εξοικονόμησης συχνά οδηγεί σε νέες εγκαταστάσεις και εξοπλισμό που χρειάζονται κατάλληλη ασφαλιστική κάλυψη. Για να διασφαλίσετε ότι το σπίτι σας είναι πλήρως προστατευμένο, συνιστάται να απευθύνεστε σε έναν έμπειρο ασφαλιστικό σύμβουλο, ο οποίος θα σας καθοδηγήσει ανάλογα με τις ιδιαίτερες ανάγκες και τον εξοπλισμό της κατοικίας σας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2181624/st-papastayroy-anagkaia-i-eyelixia-meso-tis-ritras-diafygis-gia-ti-meiosi-toy-energeiakoy-kostoys/?utm_source=rss&utm_medium=rss&utm_campaign=st-papastayroy-anagkaia-i-eyelixia-meso-tis-ritras-diafygis-gia-ti-meiosi-toy-energeiakoy-kostoys

Φωτογραφία: micheile henderson στο Unsplash.

29
Οκτ

Αντικαταβολές, Μετρητά και Οικονομικός Σχεδιασμός

Τι άλλαξε με τις αντικαταβολές

Στο πρόσφατο πολυνομοσχέδιο του υπουργείου Εθνικής Οικονομίας υπήρξε μια σημαντική ανατροπή: τελικά δεν προχώρησε η διάταξη που θα καθιστούσε υποχρεωτική την ηλεκτρονική πληρωμή στις αντικαταβολές μέσω courier. Τα μετρητά παραμένουν, λοιπόν, μια επιλογή για τους καταναλωτές, ενώ παράλληλα εισήχθησαν νέες ρυθμίσεις που αφορούν τους servicers (εταιρείες διαχείρισης απαιτήσεων) και τις επενδυτικές πλατφόρμες.

Αν και το θέμα φαίνεται αρχικά να αφορά αποκλειστικά τον τρόπο πληρωμής σε online αγορές, στην πραγματικότητα αποτυπώνει μια ευρύτερη τάση: τον τρόπο με τον οποίο η πολιτεία προσπαθεί να ρυθμίσει τις χρηματοοικονομικές συναλλαγές, τη διαφάνεια και την προστασία του καταναλωτή σε έναν ψηφιοποιημένο κόσμο.

Γιατί μας αφορά ως καταναλωτές

Η διατήρηση της δυνατότητας πληρωμής με μετρητά σε αντικαταβολές δείχνει ότι η πολιτεία λαμβάνει υπόψη της την πραγματικότητα πολλών νοικοκυριών, που είτε δεν έχουν εύκολη πρόσβαση σε ηλεκτρονικά μέσα πληρωμής είτε απλώς προτιμούν τον παραδοσιακό τρόπο συναλλαγής. Ταυτόχρονα, το «φρένο» στους servicers και το αυστηρότερο πλαίσιο για επενδυτικές πλατφόρμες δείχνει μια προσπάθεια ενίσχυσης της εποπτείας σε τομείς που άπτονται άμεσα της οικονομικής ασφάλειας των πολιτών.

Αυτές οι εξελίξεις, αν και φαινομενικά άσχετες με τον ασφαλιστικό κλάδο, συνδέονται στενά με τον γενικότερο οικονομικό σχεδιασμό κάθε νοικοκυριού. Η διαχείριση χρέους, η προστασία περιουσιακών στοιχείων και η ασφάλιση αποτελούν κομμάτια του ίδιου παζλ: της οικονομικής ασφάλειας.

Η σύνδεση με τον ασφαλιστικό σχεδιασμό

Όταν μιλάμε για ρυθμίσεις που αφορούν servicers και επενδυτικές πλατφόρμες, μιλάμε ουσιαστικά για τον τρόπο που διαχειρίζονται οι Έλληνες τα χρέη, τις αποταμιεύσεις και τις επενδύσεις τους. Σε αυτό το πλαίσιο, η ασφάλιση ζωής, υγείας ή περιουσίας λειτουργεί συμπληρωματικά, προσφέροντας ένα δίχτυ ασφαλείας απέναντι σε απρόβλεπτα γεγονότα που θα μπορούσαν να επιβαρύνουν περαιτέρω την οικονομική κατάσταση ενός νοικοκυριού.

Για παράδειγμα, μια οικογένεια που έχει δανειακές υποχρεώσεις και διαχειρίζεται την περιουσία της μέσω servicer, έχει ακόμα μεγαλύτερη ανάγκη για ένα καλά σχεδιασμένο ασφαλιστικό πρόγραμμα που θα την προστατεύσει σε περίπτωση ασθένειας, ατυχήματος ή απώλειας εισοδήματος.

Τι να προσέξετε

  • Παρακολουθείτε τις νομοθετικές εξελίξεις που αφορούν τις οικονομικές σας συναλλαγές.
  • Φροντίστε να έχετε ξεκάθαρη εικόνα των υποχρεώσεών σας προς servicers ή τράπεζες.
  • Εξετάστε αν τα ασφαλιστικά σας προγράμματα καλύπτουν επαρκώς πιθανούς κινδύνους που θα επηρέαζαν την οικονομική σας σταθερότητα.

Συμβουλή μας

Οι νομοθετικές αλλαγές στον χρηματοπιστωτικό τομέα επηρεάζουν έμμεσα και την ασφαλιστική σας κάλυψη. Για μια ολοκληρωμένη εικόνα και εξατομικευμένες λύσεις, προτείνουμε να επικοινωνήσετε με έναν ασφαλιστικό σύμβουλο, ο οποίος θα σας καθοδηγήσει ανάλογα με τις προσωπικές σας ανάγκες και την οικονομική σας κατάσταση.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2180982/anatropi-me-tis-antikatavoles-paramenoyn-ta-metrita-freno-stoys-servicers-kai-mayro-se-ependytikes-platformes/?utm_source=rss&utm_medium=rss&utm_campaign=anatropi-me-tis-antikatavoles-paramenoyn-ta-metrita-freno-stoys-servicers-kai-mayro-se-ependytikes-platformes

Φωτογραφία: Towfiqu barbhuiya στο Unsplash.

28
Οκτ

Τι Μαθαίνουμε για Ασφάλιση από την Ιστορία

Η δύναμη της συλλογικής μνήμης

Η φράση «Παιδιά της Ελλάδος παιδιά», εμπνευσμένη από το έργο της Σοφίας Βέμπο, παραπέμπει σε μια εποχή όπου η αλληλεγγύη, η φροντίδα και η προστασία του «αύριο» ήταν ζήτημα επιβίωσης για ολόκληρο τον λαό. Οι δύσκολες στιγμές της ιστορίας μάς διδάσκουν κάτι πολύ απλό αλλά διαχρονικό: η πρόνοια δεν είναι πολυτέλεια, είναι ανάγκη. Σήμερα, αν και οι συνθήκες είναι διαφορετικές, η λογική της προστασίας του εαυτού μας και των αγαπημένων μας παραμένει εξίσου επίκαιρη.

Από τη συλλογική στην προσωπική ασφάλεια

Στο παρελθόν, η ασφάλεια ενός λαού βασιζόταν στην ενότητα και την αλληλοβοήθεια. Σήμερα, η έννοια αυτή έχει μεταφερθεί και στο προσωπικό επίπεδο, μέσα από εργαλεία όπως η ασφάλιση ζωής, υγείας, κατοικίας ή αυτοκινήτου. Το κοινό νήμα είναι ένα: η πρόβλεψη και η προστασία από το απρόβλεπτο. Όπως τότε οι άνθρωποι φρόντιζαν ο ένας τον άλλον για να περάσουν τις δυσκολίες, έτσι και σήμερα η ασφάλιση λειτουργεί ως ένα δίχτυ προστασίας που μας επιτρέπει να αντιμετωπίσουμε απρόοπτα γεγονότα χωρίς να καταρρεύσει η οικονομική μας σταθερότητα.

Γιατί η πρόνοια παραμένει επίκαιρη

Η ιστορία μάς δείχνει πως οι περίοδοι αβεβαιότητας -είτε πρόκειται για πολέμους, οικονομικές κρίσεις ή φυσικές καταστροφές- μπορούν να χτυπήσουν απροειδοποίητα. Το ίδιο ισχύει και σήμερα: ένα ατύχημα, μια ασθένεια ή μια ζημιά στο σπίτι μπορεί να συμβεί τη στιγμή που λιγότερο το περιμένουμε. Η σωστή ασφαλιστική κάλυψη δεν αποτρέπει τα γεγονότα αυτά, αλλά βοηθά να μειωθούν οι συνέπειές τους, προσφέροντας ηρεμία και σταθερότητα στην καθημερινότητά μας.

Το μήνυμα για το σήμερα

Όπως τα «παιδιά της Ελλάδος» χρειάζονταν φροντίδα και προστασία σε δύσκολες εποχές, έτσι και η σημερινή οικογένεια χρειάζεται ένα πλάνο προστασίας προσαρμοσμένο στις δικές της ανάγκες. Η επιλογή κατάλληλων ασφαλιστικών προϊόντων -από την υγεία μέχρι την περιουσία- είναι ένας τρόπος να συνεχίσουμε αυτή την παράδοση φροντίδας, προσαρμοσμένη στις σημερινές συνθήκες ζωής.

Τι να κάνετε

Αν αυτό το άρθρο σάς έκανε να σκεφτείτε πόσο σημαντική είναι η προστασία του εαυτού σας και της οικογένειάς σας, καλό θα ήταν να απευθυνθείτε σε έναν ασφαλιστικό σύμβουλο. Μια εξατομικευμένη αξιολόγηση των αναγκών σας μπορεί να σας βοηθήσει να επιλέξετε τη σωστή κάλυψη, χτίζοντας ένα ασφαλέστερο αύριο για εσάς και τους δικούς σας.

Έμπνευση από: https://www.nextdeal.gr/politismos/202008/sofia-bempo-paidia-tis-ellados-paidia

Φωτογραφία: Tá Focando στο Unsplash.

27
Οκτ

Απάτες με Κάρτες: Πώς Προστατεύεστε Online

Μείωση Απατών, Αύξηση Προπληρωμένων Καρτών

Σύμφωνα με πρόσφατα στοιχεία, τα περιστατικά απάτης με κάρτες πληρωμών παρουσίασαν σημαντική μείωση το πρώτο εξάμηνο του έτους, με παράλληλη αύξηση στη χρήση προπληρωμένων καρτών. Η τάση αυτή αντανακλά τόσο τη βελτίωση των συστημάτων ασφάλειας των τραπεζών όσο και την αυξανόμενη εξοικείωση των καταναλωτών με ασφαλέστερες μεθόδους πληρωμής.

Παρά τη θετική αυτή εξέλιξη, οι απάτες εξ αποστάσεως -κυρίως μέσω διαδικτύου- εξακολουθούν να αποτελούν το μεγαλύτερο ποσοστό των περιστατικών. Αυτό σημαίνει ότι οι καταναλωτές πρέπει να παραμένουν σε εγρήγορση, ιδιαίτερα όταν πραγματοποιούν online συναλλαγές.

Γιατί Αυξάνονται οι Προπληρωμένες Κάρτες

Οι προπληρωμένες κάρτες κερδίζουν συνεχώς έδαφος, καθώς προσφέρουν έναν επιπλέον βαθμό ασφάλειας: ο χρήστης φορτίζει συγκεκριμένο ποσό, περιορίζοντας έτσι την πιθανή ζημιά σε περίπτωση απάτης ή παραβίασης στοιχείων. Αυτό τις καθιστά ιδανική επιλογή για online αγορές, ειδικά σε ιστότοπους που δεν είναι απόλυτα γνωστοί ή επαληθευμένοι.

Πώς Προστατεύεστε τις Συναλλαγές σας

Ανεξάρτητα από τον τύπο κάρτας που χρησιμοποιείτε, υπάρχουν βασικοί κανόνες που μειώνουν τον κίνδυνο απάτης:

  • Ελέγχετε τακτικά τις κινήσεις του λογαριασμού σας
  • Ενεργοποιήστε ειδοποιήσεις SMS ή email για κάθε συναλλαγή
  • Αποφεύγετε να καταχωρείτε στοιχεία κάρτας σε μη ασφαλείς ιστότοπους
  • Χρησιμοποιείτε διπλή επαλήθευση (2FA) όπου είναι διαθέσιμη
  • Προτιμήστε προπληρωμένες κάρτες για δοκιμαστικές ή μικρές online αγορές

Ο Ρόλος της Ασφάλισης στην Προστασία από Απάτες

Πέρα από τα μέτρα ασφάλειας που προσφέρουν οι τράπεζες, υπάρχουν σήμερα και ασφαλιστικά προϊόντα που καλύπτουν περιστατικά απάτης, κλοπής ταυτότητας ή μη εξουσιοδοτημένων συναλλαγών. Τέτοιες καλύψεις μπορεί να περιλαμβάνονται είτε σε πακέτα ασφάλισης κατοικίας, είτε σε εξειδικευμένα προγράμματα κυβερνοασφάλισης για ιδιώτες.

Η ανάγκη για τέτοιου είδους προστασία αυξάνεται παράλληλα με την ψηφιοποίηση των συναλλαγών μας. Όσο περισσότερο βασιζόμαστε σε ηλεκτρονικές πληρωμές, τόσο πιο σημαντικό είναι να γνωρίζουμε τις επιλογές ασφαλιστικής κάλυψης που υπάρχουν διαθέσιμες.

Τι Πρέπει να Κάνετε

Αν θέλετε να διασφαλίσετε ότι είστε επαρκώς προστατευμένοι απέναντι σε περιστατικά απάτης ή κυβερνοεπιθέσεων, καλό είναι να συμβουλευτείτε έναν ασφαλιστικό σύμβουλο. Μπορεί να σας καθοδηγήσει σχετικά με τις διαθέσιμες καλύψεις που ταιριάζουν στις ανάγκες σας, είτε πρόκειται για προσωπική προστασία είτε για προστασία της επιχείρησής σας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2179252/karte-pliromon-meiosi-23-stis-apates-anodos-40-stis-propliromenes/?utm_source=rss&utm_medium=rss&utm_campaign=karte-pliromon-meiosi-23-stis-apates-anodos-40-stis-propliromenes

Φωτογραφία: Markus Winkler στο Unsplash.

27
Οκτ

Φορολογία Ακινήτων 2027: Τι Αλλάζει & Τι Σημαίνει

Τι Αλλάζει στη Φορολογία Ακινήτων το 2027

Το 2027 αναμένεται να φέρει σημαντικές αλλαγές στο τοπίο της φορολογίας ακινήτων στην Ελλάδα, επηρεάζοντας τόσο την κατοχή όσο και τη μεταβίβαση και την εκμετάλλευση ακίνητης περιουσίας. Σύμφωνα με δημοσιεύματα, πρόκειται για μια σειρά νομοθετικών παρεμβάσεων που στοχεύουν στον εκσυγχρονισμό του φορολογικού πλαισίου και στην αναπροσαρμογή αντικειμενικών αξιών. Αν και οι λεπτομέρειες θα οριστικοποιηθούν με τη σχετική νομοθεσία, είναι χρήσιμο οι ιδιοκτήτες ακινήτων να γνωρίζουν τις γενικές κατευθύνσεις ώστε να προετοιμαστούν έγκαιρα.

Οι Βασικοί Άξονες των Αλλαγών

Οι προαναγγελθείσες αλλαγές φαίνεται πως θα αγγίξουν τρεις βασικούς τομείς:

  • Φορολογία κατοχής ακινήτων: Πιθανές αναπροσαρμογές στον τρόπο υπολογισμού φόρων που αφορούν την ιδιοκτησία ακινήτων, πιθανότατα συνδεδεμένες με επικαιροποιημένες αντικειμενικές αξίες.
  • Καθεστώς μεταβιβάσεων: Αλλαγές στον τρόπο φορολόγησης όταν ένα ακίνητο αλλάζει ιδιοκτήτη, είτε μέσω αγοραπωλησίας είτε μέσω γονικής παροχής ή κληρονομιάς.
  • Φορολογία εισοδήματος από ακίνητα: Πιθανές τροποποιήσεις στον τρόπο φορολόγησης εισοδημάτων από ενοικίαση, κάτι που αφορά άμεσα ιδιοκτήτες που εκμεταλλεύονται ακίνητα για μακροχρόνια ή βραχυχρόνια μίσθωση.

Είναι σημαντικό να τονιστεί ότι οι ακριβείς διατάξεις και ημερομηνίες εφαρμογής θα προκύψουν από την τελική νομοθεσία, οπότε οι ιδιοκτήτες καλό είναι να παρακολουθούν τις επίσημες ανακοινώσεις και να συμβουλεύονται ειδικούς φοροτεχνικούς.

Γιατί Αφορά και την Ασφάλιση Κατοικίας

Οι αλλαγές στη φορολογία ακινήτων συχνά συνοδεύονται και από επανεκτίμηση της αξίας της περιουσίας μας. Αυτό είναι μια καλή ευκαιρία για τους ιδιοκτήτες να επανεξετάσουν και την ασφαλιστική τους κάλυψη. Μια ενημερωμένη εκτίμηση της αξίας του ακινήτου μπορεί να βοηθήσει ώστε η ασφάλεια κατοικίας να ανταποκρίνεται πραγματικά στην τρέχουσα αξία αντικατάστασης του σπιτιού και του περιεχομένου του, αποφεύγοντας τόσο την υπασφάλιση όσο και την υπερασφάλιση.

Επιπλέον, όσοι εκμεταλλεύονται ακίνητα μέσω μακροχρόνιας ή βραχυχρόνιας μίσθωσης θα πρέπει να λαμβάνουν υπόψη ότι οι ασφαλιστικές ανάγκες ενός ενοικιαζόμενου ακινήτου διαφέρουν από αυτές μιας ιδιοκατοικούμενης κατοικίας, ιδίως όσον αφορά την αστική ευθύνη προς τρίτους.

Τι Μπορείτε να Κάνετε Τώρα

Μέχρι να οριστικοποιηθεί το νέο πλαίσιο, οι ιδιοκτήτες ακινήτων μπορούν να:

  • Ενημερώνονται από αξιόπιστες πηγές για την εξέλιξη της νομοθεσίας.
  • Συμβουλεύονται φοροτεχνικό για την επίδραση των αλλαγών στη δική τους περίπτωση.
  • Επανεξετάζουν την ασφαλιστική τους κάλυψη σε συνεργασία με έναν ασφαλιστικό σύμβουλο, ώστε να διασφαλίσουν ότι η περιουσία τους παραμένει επαρκώς προστατευμένη.

Η σωστή προετοιμασία και η έγκαιρη ενημέρωση αποτελούν το κλειδί για να αντιμετωπίσετε με ηρεμία οποιαδήποτε αλλαγή στο φορολογικό ή ασφαλιστικό τοπίο αφορά την ακίνητη περιουσία σας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2180027/oles-oi-allages-poy-fernei-to-2027-sti-forologia-akiniton/?utm_source=rss&utm_medium=rss&utm_campaign=oles-oi-allages-poy-fernei-to-2027-sti-forologia-akiniton

Φωτογραφία: Tierra Mallorca στο Unsplash.

26
Οκτ

Τιμή Πετρελαίου & Ασφάλεια: Πώς Συνδέονται;

Μια είδηση που φαίνεται μακρινή, αλλά μας αφορά

Η πρόσφατη συμφωνία της Σιγκαπούρης με τη Saudi Aramco για αποθήκευση πετρελαίου σε υπόγειες δεξαμενές ίσως φαντάζει σαν μια είδηση οικονομικού ενδιαφέροντος που αφορά μόνο τις διεθνείς αγορές ενέργειας. Στην πραγματικότητα όμως, τέτοιες κινήσεις στρατηγικής αποθεματοποίησης πετρελαίου έχουν άμεσο αντίκτυπο στην καθημερινότητά μας, από την τιμή της βενζίνης μέχρι το κόστος των ασφαλίστρων.

Πώς επηρεάζει η τιμή του πετρελαίου τις ασφάλειες

Η τιμή του πετρελαίου δεν επηρεάζει μόνο το κόστος καυσίμου στο αυτοκίνητό μας. Έχει αλυσιδωτές επιπτώσεις σε πολλούς κλάδους της ασφαλιστικής αγοράς:

  • Ασφάλεια αυτοκινήτου: Όταν αυξάνεται η τιμή των καυσίμων, αλλάζουν και οι συνήθειες οδήγησης. Λιγότερα χιλιόμετρα μπορεί να σημαίνουν μικρότερο κίνδυνο ατυχήματος, κάτι που οι ασφαλιστικές εταιρείες λαμβάνουν υπόψη στον υπολογισμό των ασφαλίστρων.
  • Ασφάλεια μεταφορών και εμπορευμάτων: Οι διακυμάνσεις στην ενεργειακή αγορά επηρεάζουν το κόστος logistics, κάτι που μπορεί να μετακυλιστεί στα ασφάλιστρα εμπορευματικών μεταφορών.
  • Γενικότερος πληθωρισμός: Η τιμή της ενέργειας επηρεάζει το κόστος ανταλλακτικών, επισκευών και υλικών, στοιχεία που παίζουν ρόλο στον υπολογισμό των αποζημιώσεων σε ασφάλειες κατοικίας και αυτοκινήτου.

Γιατί η ενεργειακή ασφάλεια έχει σημασία για τον καταναλωτή

Χώρες όπως η Σιγκαπούρη επενδύουν σε υποδομές αποθήκευσης πετρελαίου για να διασφαλίσουν σταθερότητα στον ενεργειακό εφοδιασμό τους, αποφεύγοντας απότομες διακυμάνσεις τιμών. Αυτή η λογική της «πρόληψης» έχει πολλά κοινά με τη φιλοσοφία της ασφάλισης: προετοιμαζόμαστε σήμερα για να προστατευτούμε από μελλοντικές αβεβαιότητες.

Το ίδιο μοτίβο σκέψης μπορεί να εφαρμοστεί και στην προσωπική μας οικονομική προστασία. Όσο πιο απρόβλεπτη είναι η παγκόσμια οικονομική σκηνή, τόσο πιο σημαντικό είναι να διαθέτουμε ένα δίχτυ ασφαλείας μέσω κατάλληλων ασφαλιστικών προγραμμάτων.

Πώς να προστατευτείτε από τις διακυμάνσεις της αγοράς

Αν και δεν μπορούμε να ελέγξουμε τις διεθνείς τιμές του πετρελαίου, μπορούμε να λάβουμε μέτρα για να μειώσουμε την επίδρασή τους στην καθημερινότητά μας:

  1. Επανεξετάστε τακτικά το ασφαλιστήριό σας αυτοκινήτου για να βεβαιωθείτε ότι ανταποκρίνεται στις τρέχουσες ανάγκες σας.
  2. Συγκρίνετε προσφορές από διαφορετικούς ασφαλιστικούς φορείς, καθώς οι τιμές ενδέχεται να διαφοροποιούνται ανάλογα με τις οικονομικές συνθήκες.
  3. Επενδύστε σε μακροπρόθεσμη ασφαλιστική κάλυψη, όπως ασφάλεια ζωής ή υγείας, που σας προστατεύει ανεξάρτητα από τις διακυμάνσεις της αγοράς ενέργειας.

Το συμπέρασμα

Η παγκόσμια ενεργειακή αγορά και οι κινήσεις χωρών όπως η Σιγκαπούρη μάς υπενθυμίζουν πόσο σημαντική είναι η πρόβλεψη και η προετοιμασία. Είτε πρόκειται για αποθεματοποίηση πετρελαίου είτε για προσωπική ασφάλιση, η λογική παραμένει ίδια: η προστασία από το απρόβλεπτο είναι επένδυση, όχι έξοδο. Για να βρείτε τη λύση που ταιριάζει καλύτερα στις δικές σας ανάγκες, συμβουλευτείτε έναν ειδικό ασφαλιστικό σύμβουλο.

Έμπνευση από: https://www.naftemporiki.gr/finance/world/2180026/sigkapoyri-xekinaei-na-apothikeyei-se-ypogeies-dexamenes-petrelaio-apo-ti-saoydiki-aravia/?utm_source=rss&utm_medium=rss&utm_campaign=sigkapoyri-xekinaei-na-apothikeyei-se-ypogeies-dexamenes-petrelaio-apo-ti-saoydiki-aravia

Φωτογραφία: Energie-portal.sk στο Unsplash.

Comodo SSL