Σεπτέμβριος 2026

27
Σεπ

Πολυτελείς Κατοικίες: Γιατί Χρειάζονται Ειδική Ασφάλιση;

Η Άνοδος της Αγοράς Πολυτελών Κατοικιών στην Ελλάδα

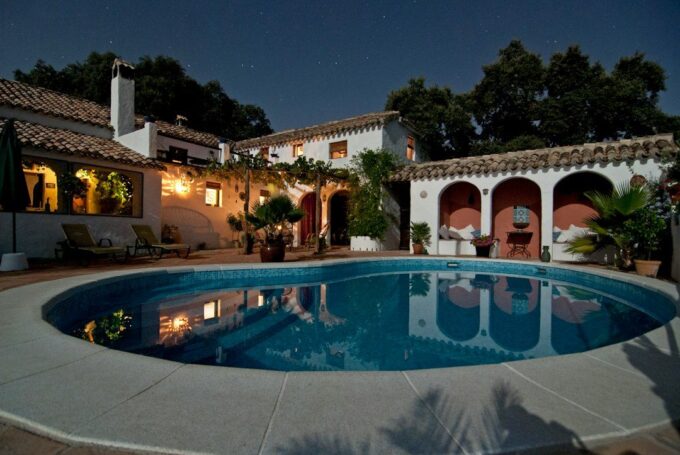
Σύμφωνα με πρόσφατα δημοσιεύματα, η Ελλάδα αντιπροσωπεύει σήμερα μόλις το 2,8% του συνολικού αποθέματος πολυτελών ακινήτων στη Μεσόγειο. Το ποσοστό αυτό, αν και φαίνεται μικρό, αποκαλύπτει ένα τεράστιο περιθώριο ανάπτυξης. Όλο και περισσότεροι επενδυτές -Έλληνες και ξένοι- στρέφονται σε πολυτελείς κατοικίες, βίλες με θέα θάλασσα, παραδοσιακά αρχοντικά που ανακαινίζονται, αλλά και σύγχρονα διαμερίσματα υψηλών προδιαγραφών σε μεγάλα αστικά κέντρα.

Η τάση αυτή δεν αφορά μόνο την επένδυση κεφαλαίου, αλλά και έναν πιο «ρομαντικό» τρόπο ζωής, όπως αναφέρεται και σε σχετικά δημοσιεύματα του κλάδου: πολλοί αγοραστές αναζητούν ακίνητα με χαρακτήρα, ιστορία και μοναδική αισθητική, πέρα από την καθαρά οικονομική λογική.

Γιατί μια Πολυτελής Κατοικία Χρειάζεται Ιδιαίτερη Προσοχή

Η απόκτηση ενός ακινήτου υψηλής αξίας συνοδεύεται και από αυξημένη ευθύνη προστασίας. Μια πολυτελής κατοικία συχνά περιλαμβάνει:

  • Έργα τέχνης, αντίκες ή συλλεκτικά αντικείμενα
  • Ειδικές κατασκευές, όπως πισίνες, κήπους ή αυτοματισμούς
  • Ακριβό εξοπλισμό ασφαλείας, ηλεκτρονικά συστήματα και smart home τεχνολογία
  • Μεγαλύτερη έκθεση σε κινδύνους λόγω τοποθεσίας (π.χ. παραθαλάσσιες περιοχές, απομονωμένες εκτάσεις)

Όλα αυτά τα στοιχεία κάνουν την τυπική ασφάλιση κατοικίας συχνά ανεπαρκή. Μια βίλα με μοναδικά αρχιτεκτονικά χαρακτηριστικά ή σπάνια αντικείμενα διακόσμησης απαιτεί διαφορετική προσέγγιση αποτίμησης και κάλυψης σε σχέση με ένα συνηθισμένο διαμέρισμα.

Τι Πρέπει να Λάβετε Υπόψη σε μια Ασφάλιση Πολυτελούς Κατοικίας

Όσοι επενδύουν σε ακίνητα υψηλής αξίας καλό είναι να εξετάζουν προσεκτικά ζητήματα όπως:

  • Την ακριβή αποτίμηση της αξίας του ακινήτου και του περιεχομένου του
  • Την κάλυψη έναντι φυσικών καταστροφών, ειδικά σε περιοχές με αυξημένο κίνδυνο (σεισμός, πυρκαγιά, πλημμύρα)
  • Την ασφάλιση αστικής ευθύνης, ιδίως αν η κατοικία φιλοξενεί επισκέπτες ή ενοικιάζεται εποχιακά
  • Ειδικές ρήτρες για αντικείμενα μεγάλης αξίας, όπως έργα τέχνης ή κοσμήματα
  • Υπηρεσίες υποστήριξης σε περίπτωση ζημιάς, όπως άμεση αποκατάσταση ή προσωρινή στέγαση

Η Σημασία της Εξατομικευμένης Συμβουλής

Η αγορά πολυτελών κατοικιών στην Ελλάδα βρίσκεται σε φάση ωρίμανσης, με ολοένα μεγαλύτερο ενδιαφέρον από το εξωτερικό. Ωστόσο, όσο αυξάνεται η αξία ενός ακινήτου, τόσο πιο σύνθετες γίνονται και οι ανάγκες ασφαλιστικής κάλυψης. Για τον λόγο αυτό, είναι σημαντικό να απευθύνεστε σε έμπειρο ασφαλιστικό σύμβουλο, ο οποίος θα αξιολογήσει τις ιδιαιτερότητες της κατοικίας σας και θα σας προτείνει τη λύση που ταιριάζει στο δικό σας προφίλ και προϋπολογισμό.

Μια πολυτελής κατοικία δεν είναι απλώς ένα σπίτι -είναι μια επένδυση ζωής, που αξίζει την κατάλληλη προστασία.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2167150/polyteleis-katoikies-molis-28-toy-apothematos-tis-mesogeioy-stin-ellada-o-romantikoi-poy-allazoyn-tin-agora/?utm_source=rss&utm_medium=rss&utm_campaign=polyteleis-katoikies-molis-28-toy-apothematos-tis-mesogeioy-stin-ellada-o-romantikoi-poy-allazoyn-tin-agora

Φωτογραφία: Vita Vilcina στο Unsplash.
27
Σεπ

Τεχνητή Νοημοσύνη στις Ασφάλειες: Τι Σημαίνει για Εσάς

Η Τεχνητή Νοημοσύνη Μπαίνει Δυναμικά στον Ασφαλιστικό Κλάδο

Τα τελευταία χρόνια, ο ασφαλιστικός κλάδος βρίσκεται σε μια περίοδο έντονου ψηφιακού μετασχηματισμού. Μεγάλοι ασφαλιστικοί όμιλοι διεθνώς προχωρούν σε στρατηγικές κινήσεις με στόχο την ενσωμάτωση της τεχνητής νοημοσύνης (AI) στις καθημερινές τους λειτουργίες, δημιουργώντας ακόμη και ειδικές θέσεις ευθύνης, όπως αυτή του Chief AI Officer. Αυτή η τάση δεν αφορά μόνο τις εταιρείες, αλλά και εσάς ως καταναλωτές, καθώς αλλάζει τον τρόπο με τον οποίο αλληλεπιδράτε με τις ασφαλιστικές υπηρεσίες.

Γιατί οι Ασφαλιστικές Εταιρείες Επενδύουν στο AI

Η τεχνητή νοημοσύνη προσφέρει στις ασφαλιστικές εταιρείες τη δυνατότητα να επεξεργάζονται τεράστιους όγκους δεδομένων με ταχύτητα και ακρίβεια που δεν ήταν εφικτή στο παρελθόν. Αυτό μεταφράζεται σε:

  • Ταχύτερη διαχείριση αξιώσεων: Οι αποζημιώσεις μπορούν να εξεταστούν και να εγκριθούν πιο γρήγορα.
  • Εξατομικευμένα προϊόντα: Τα ασφάλιστρα και οι καλύψεις μπορούν να προσαρμόζονται καλύτερα στο προφίλ κάθε πελάτη.
  • Καλύτερη πρόληψη απάτης: Τα συστήματα AI μπορούν να εντοπίζουν ύποπτα μοτίβα σε αιτήματα αποζημίωσης.
  • Βελτιωμένη εξυπηρέτηση πελατών: Chatbots και εικονικοί βοηθοί διευκολύνουν την επικοινωνία 24 ώρες το 24ωρο.

Τι Σημαίνει Αυτό για τον Ασφαλισμένο

Ως καταναλωτής, η ενσωμάτωση της τεχνητής νοημοσύνης στις ασφαλιστικές διαδικασίες μπορεί να σας προσφέρει σημαντικά οφέλη. Η ταχύτητα εξυπηρέτησης αυξάνεται, οι διαδικασίες γίνονται πιο διαφανείς, και οι προτάσεις που λαμβάνετε είναι πιο στοχευμένες στις πραγματικές σας ανάγκες. Ωστόσο, είναι σημαντικό να θυμάστε ότι η τεχνολογία είναι ένα εργαλείο που υποστηρίζει τη λήψη αποφάσεων, και όχι υποκατάστατο της ανθρώπινης κρίσης και της εξατομικευμένης συμβουλευτικής.

Προκλήσεις και Προβληματισμοί

Παράλληλα με τα οφέλη, υπάρχουν και ζητήματα που χρήζουν προσοχής, όπως η προστασία των προσωπικών δεδομένων, η διαφάνεια στους αλγορίθμους που χρησιμοποιούνται για την αξιολόγηση κινδύνου, και η ανάγκη να διασφαλιστεί ότι οι αποφάσεις που λαμβάνονται μέσω AI είναι δίκαιες και δεν οδηγούν σε διακρίσεις.

Τι Πρέπει να Κάνετε Εσείς

Αν είστε ασφαλισμένος ή σκέφτεστε να συνάψετε ένα νέο ασφαλιστήριο συμβόλαιο, καλό είναι να ενημερώνεστε για το πώς η εταιρεία σας χρησιμοποιεί την τεχνολογία στις διαδικασίες της. Ρωτήστε πώς αξιολογούνται τα αιτήματά σας, τι δεδομένα χρησιμοποιούνται, και ποιες επιλογές έχετε αν διαφωνείτε με μια απόφαση.

Για εξατομικευμένη καθοδήγηση σχετικά με το ποια ασφαλιστικά προϊόντα ταιριάζουν καλύτερα στις ανάγκες σας, η επικοινωνία με έναν έμπειρο ασφαλιστικό σύμβουλο παραμένει η πιο αξιόπιστη λύση, καθώς μπορεί να συνδυάσει την τεχνολογική πρόοδο με την ανθρώπινη εμπειρία και κατανόηση.

Έμπνευση από: https://www.nextdeal.gr/diethni/201421/ergo-group-o-guy-goldstein-analambanei-chief-ai-officer-toy-omiloy

Φωτογραφία: Igor Omilaev στο Unsplash.

26
Σεπ

Δασικά Φυτώρια & Ασφάλιση: Η Σημασία της Πρόληψης

Μια Πρωτοβουλία με Περιβαλλοντικό Αντίκτυπο

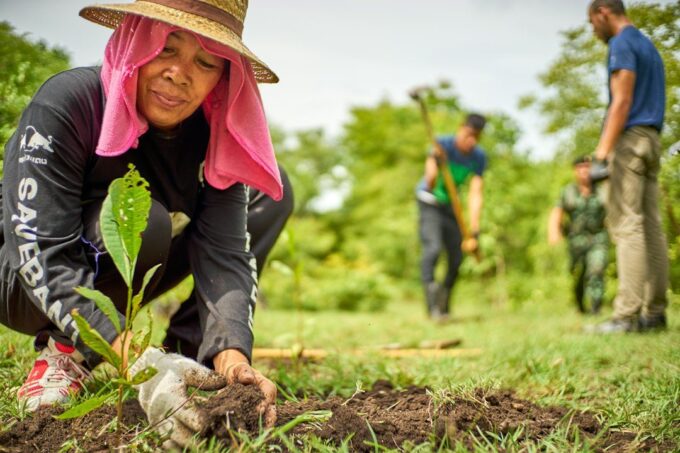
Η πρόσφατη βράβευση συλλογικής πρωτοβουλίας για τη δημιουργία εθελοντικού δασικού φυτωρίου στις Αφίδνες αποτελεί ένα ακόμη παράδειγμα του πώς η κοινωνία των πολιτών, οι επιχειρήσεις και οι θεσμοί μπορούν να συνεργαστούν για την αναδάσωση και την προστασία του φυσικού περιβάλλοντος. Τέτοιες πρωτοβουλίες αποκτούν ιδιαίτερη αξία σε μια χώρα όπου οι δασικές πυρκαγιές αποτελούν μόνιμη απειλή για οικοσυστήματα, περιουσίες και ανθρώπινες ζωές.

Πέρα από την περιβαλλοντική διάσταση, η αναδάσωση περιοχών που έχουν πληγεί από πυρκαγιές συνδέεται άμεσα με τη μείωση μελλοντικών κινδύνων, όπως οι πλημμύρες και οι κατολισθήσεις που συχνά ακολουθούν την καταστροφή της βλάστησης. Αυτό μας φέρνει στο ερώτημα: πώς προστατεύεται η δική μας περιουσία απέναντι σε τέτοιους κινδύνους;

Η Σύνδεση με την Ασφάλιση Κατοικίας

Όσοι διαμένουν σε περιοχές κοντά σε δασικές εκτάσεις γνωρίζουν καλά πόσο ευάλωτα μπορεί να είναι τα σπίτια τους σε περίπτωση πυρκαγιάς. Η ασφάλιση κατοικίας μπορεί να προσφέρει κάλυψη για ζημιές από πυρκαγιά, καπνό, αλλά και για επακόλουθα φαινόμενα όπως πλημμύρες που προκύπτουν λόγω αποψίλωσης του εδάφους.

Είναι σημαντικό να γνωρίζετε τι ακριβώς καλύπτει το ασφαλιστήριό σας, ειδικά αν μένετε σε περιοχή με αυξημένο δασικό κίνδυνο. Ορισμένα προγράμματα προσφέρουν επιπλέον καλύψεις για φυσικές καταστροφές, ενώ άλλα απαιτούν ειδικές προσαρτήσεις (endorsements) για πλήρη προστασία.

Γιατί η Πρόληψη Έχει Σημασία και για την Ασφάλιση

Οι ασφαλιστικές εταιρείες αξιολογούν συχνά τον κίνδυνο μιας περιοχής με βάση ιστορικά δεδομένα πυρκαγιών, την πυκνότητα της βλάστησης και τα μέτρα πρόληψης που έχουν ληφθεί. Πρωτοβουλίες όπως τα εθελοντικά δασικά φυτώρια συμβάλλουν μακροπρόθεσμα στη μείωση του κινδύνου, κάτι που θα μπορούσε θεωρητικά να επηρεάσει θετικά και το προφίλ κινδύνου μιας περιοχής.

Τι Μπορείτε να Κάνετε Εσείς

  • Ενημερωθείτε για τον βαθμό επικινδυνότητας της περιοχής σας σε σχέση με δασικές πυρκαγιές
  • Ελέγξτε το ασφαλιστήριο κατοικίας σας για καλύψεις σχετικές με πυρκαγιά και φυσικές καταστροφές
  • Συμμετέχετε σε τοπικές πρωτοβουλίες πρόληψης και αναδάσωσης
  • Συμβουλευτείτε έναν ασφαλιστικό σύμβουλο για να προσαρμόσετε την κάλυψή σας στις ανάγκες σας

Συμπέρασμα

Η βράβευση μιας τέτοιας κοινωνικής πρωτοβουλίας μας υπενθυμίζει ότι η προστασία του περιβάλλοντος και η ασφάλιση της περιουσίας μας είναι δύο πλευρές του ίδιου νομίσματος: της πρόληψης. Για να διασφαλίσετε ότι η κατοικία σας είναι επαρκώς προστατευμένη απέναντι σε κινδύνους όπως οι πυρκαγιές, απευθυνθείτε σε έναν εξειδικευμένο ασφαλιστικό σύμβουλο που θα σας καθοδηγήσει στην επιλογή του κατάλληλου προγράμματος.

Έμπνευση από: https://www.nextdeal.gr/idiotiki-asfalisi/koinonia/201423/deloitte-gold-brabeio-gia-ti-syllogiki-protoboylia-toy-1oy

Φωτογραφία: Dmitry Dreyer στο Unsplash.

26
Σεπ

e-ΕΦΚΑ & ΔΥΠΑ: Γιατί η Συνέπεια Έχει Σημασία

Τι Συμβαίνει με τις Πληρωμές του e-ΕΦΚΑ και της ΔΥΠΑ

Κάθε λίγες ημέρες, ο e-ΕΦΚΑ και η Δημόσια Υπηρεσία Απασχόλησης (ΔΥΠΑ) προχωρούν σε προγραμματισμένες καταβολές συντάξεων, επιδομάτων και άλλων παροχών προς εκατοντάδες χιλιάδες δικαιούχους σε όλη τη χώρα. Πρόκειται για ένα κρίσιμο κομμάτι του δημόσιου συστήματος κοινωνικής ασφάλισης, το οποίο στηρίζει καθημερινά νοικοκυριά, συνταξιούχους, ανέργους και οικογένειες που βασίζονται σε αυτές τις πληρωμές για τα βασικά τους έξοδα.

Η έγκαιρη και συνεπής καταβολή αυτών των ποσών αποτελεί σημαντικό δείκτη σταθερότητας για το ασφαλιστικό σύστημα της χώρας, αλλά ταυτόχρονα αναδεικνύει και τον ρόλο που μπορεί να παίξει η ιδιωτική ασφάλιση ως συμπλήρωμα της δημόσιας προστασίας.

Γιατί Έχει Σημασία για Εσάς

Ανεξάρτητα από το αν είστε μισθωτός, συνταξιούχος ή αυτοαπασχολούμενος, η κρατική κοινωνική ασφάλιση καλύπτει βασικές ανάγκες, αλλά συχνά δεν επαρκεί για να διασφαλίσει πλήρως το βιοτικό επίπεδο σε περίπτωση απρόοπτου γεγονότος, όπως ασθένεια, ατύχημα ή απώλεια εισοδήματος. Εδώ έρχεται να συμπληρώσει την εικόνα η ιδιωτική ασφάλιση, προσφέροντας:

  • Επιπλέον κάλυψη υγείας, πέρα από όσα προβλέπει ο ΕΟΠΥΥ
  • Ασφάλιση ζωής, που εξασφαλίζει οικονομική στήριξη στην οικογένεια
  • Συνταξιοδοτικά προγράμματα, που ενισχύουν το εισόδημα μετά τη σύνταξη
  • Ασφάλιση εισοδήματος, σε περίπτωση αδυναμίας εργασίας

Πώς Συνδέεται με τον Οικογενειακό Προγραμματισμό

Η παρακολούθηση των δημόσιων πληρωμών, όπως αυτές του e-ΕΦΚΑ και της ΔΥΠΑ, βοηθά τους πολίτες να οργανώνουν καλύτερα τον προσωπικό τους προϋπολογισμό. Ωστόσο, η οικονομική ασφάλεια δεν πρέπει να βασίζεται αποκλειστικά σε κρατικές παροχές. Ένας ολοκληρωμένος οικονομικός σχεδιασμός περιλαμβάνει:

  1. Κατανόηση των δικαιωμάτων σας από τον e-ΕΦΚΑ και τη ΔΥΠΑ
  2. Αξιολόγηση των αναγκών της οικογένειάς σας σε υγεία και προστασία
  3. Εξέταση ιδιωτικών προγραμμάτων ασφάλισης που καλύπτουν τυχόν κενά

Τι Πρέπει να Κάνετε

Αν βασίζεστε σε παροχές από τον e-ΕΦΚΑ ή τη ΔΥΠΑ, είναι σημαντικό να ενημερώνεστε τακτικά για τις ημερομηνίες πληρωμών μέσω των επίσημων καναλιών. Παράλληλα, αξίζει να εξετάσετε αν οι υπάρχουσες καλύψεις σας -δημόσιες και ιδιωτικές- ανταποκρίνονται στις πραγματικές σας ανάγκες.

Για μια πιο εξατομικευμένη εικόνα του τι ισχύει στην περίπτωσή σας, καθώς και για τυχόν φορολογικά ή νομικά ζητήματα, συνιστούμε να απευθύνεστε πάντα σε επίσημες πηγές (e-ΕΦΚΑ, ΔΥΠΑ) και σε εξειδικευμένο ασφαλιστικό σύμβουλο, ο οποίος μπορεί να σας καθοδηγήσει ανάλογα με το προσωπικό σας προφίλ και τις ανάγκες της οικογένειάς σας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2166916/oi-pliromes-apo-e-efka-dypa-eos-2-oktovrioy/?utm_source=rss&utm_medium=rss&utm_campaign=oi-pliromes-apo-e-efka-dypa-eos-2-oktovrioy

Φωτογραφία: Markus Winkler στο Unsplash.

26
Σεπ

Κακοκαιρία και πλημμύρες: Τι καλύπτει η ασφάλισή σας

Καμπανάκι για πλημμυρικά επεισόδια

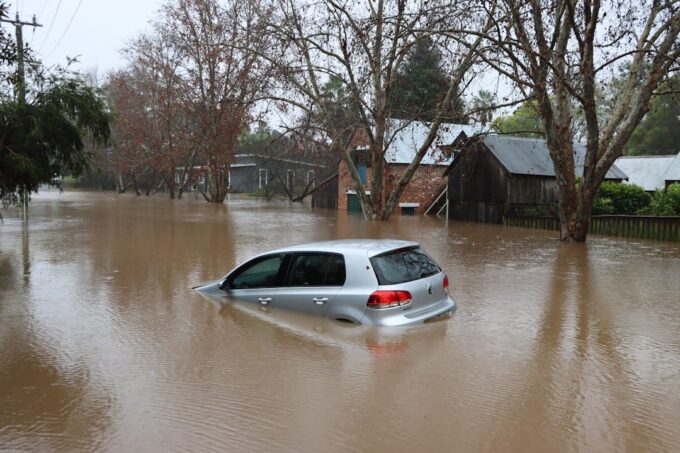
Η κακοκαιρία που επηρεάζει τη χώρα αυτό το Σάββατο (26 Σεπτεμβρίου 2026) έχει ως επίκεντρο το Ιόνιο και την Πελοπόννησο. Το βαρομετρικό χαμηλό κινείται νοτιότερα και, σύμφωνα με τις προγνώσεις, βροχές και καταιγίδες αναμένονται πρώτα στα Επτάνησα (Κεφαλονιά, Ζάκυνθο, Ιθάκη) και στη συνέχεια στη δυτική και νότια Πελοπόννησο, με έμφαση στη Μεσσηνία και τη Λακωνία, μέχρι και τα Κύθηρα. Οι μετεωρολόγοι μιλούν για κίνδυνο πλημμυρικών επεισοδίων σε τοπικό επίπεδο.

Σε τέτοιες ημέρες η πρώτη σκέψη είναι η ασφάλεια των ανθρώπων. Η δεύτερη είναι το σπίτι, το αυτοκίνητο και η επιχείρηση: τι καλύπτει πραγματικά το ασφαλιστήριό μου αν πλημμυρίσει το υπόγειο ή αν το όχημα βρεθεί μέσα στο νερό;

Τι καλύπτει η ασφάλιση κατοικίας

Στην πράξη, οι όροι διαφέρουν από συμβόλαιο σε συμβόλαιο. Υπάρχουν όμως μερικά σημεία που αξίζει να ελέγξετε:

  • Φυσικές καταστροφές: η πλημμύρα, η θύελλα και το χαλάζι καλύπτονται συνήθως μέσω επέκτασης ή πρόσθετης κάλυψης και όχι πάντα στο βασικό πακέτο. Δείτε αν το δικό σας συμβόλαιο τις περιλαμβάνει.
  • Κτίριο και περιεχόμενο: άλλο πράγμα είναι η ζημιά στο ίδιο το κτίριο και άλλο η ζημιά σε έπιπλα, ηλεκτρικές συσκευές και προσωπικά αντικείμενα. Χρειάζεται να είναι ασφαλισμένα και τα δύο.
  • Απαλλαγή και όρια: πολλά προγράμματα προβλέπουν ποσό απαλλαγής που επιβαρύνεται ο ασφαλισμένος και ανώτατα όρια αποζημίωσης ανά κίνδυνο.
  • Υπόγεια και αποθήκες: μερικές φορές αντιμετωπίζονται διαφορετικά και μπορεί να έχουν περιορισμούς.
  • Ζημιές από φραγμένα σημεία απορροής: η συντήρηση των υδρορροών και των φρεατίων αποτελεί ευθύνη του ιδιοκτήτη και επηρεάζει τόσο την πρόληψη όσο και, σε ορισμένες περιπτώσεις, την εξέταση της αποζημίωσης.

Τι ισχύει για το αυτοκίνητο

Η βασική ασφάλιση αστικής ευθύνης, που είναι υποχρεωτική, καλύπτει τις ζημιές που προκαλείτε σε τρίτους και όχι τη δική σας ζημιά από πλημμύρα ή χαλάζι. Για ζημιές στο δικό σας όχημα από φυσικά φαινόμενα χρειάζεται συνήθως πρόσθετη κάλυψη (π.χ. ολική ή μερική κάλυψη με φυσικά φαινόμενα). Αν οδηγείτε σε περιοχή με συχνά πλημμυρικά φαινόμενα, αξίζει να δείτε αν η κάλυψη αυτή υπάρχει στο συμβόλαιό σας.

Λίγες πρακτικές συμβουλές:

  • Μην παρκάρετε δίπλα σε ρέματα, σε χαμηλά σημεία ή σε υπόγεια γκαράζ όταν υπάρχει προειδοποίηση.
  • Μην προσπαθείτε να διασχίσετε πλημμυρισμένο δρόμο ή κάτω διάβαση. Αν το νερό μπει στον κινητήρα, η ζημιά μπορεί να είναι μεγάλη και να μην είναι καλυμμένη από όλα τα συμβόλαια.
  • Αν το αυτοκίνητό σας βραχεί, μην το βάλετε μπροστά πριν το ελέγξει συνεργείο.

Τι να κάνετε αν υποστείτε ζημιά

  1. Ασφάλεια πρώτα. Απομακρυνθείτε από επικίνδυνες περιοχές και ακολουθήστε τις οδηγίες της Πολιτικής Προστασίας.
  2. Φωτογραφίστε και βιντεοσκοπήστε τις ζημιές πριν τις καθαρίσετε ή τις μετακινήσετε, ώστε να υπάρχουν στοιχεία.
  3. Ειδοποιήστε άμεσα τον ασφαλιστή σας. Τα συμβόλαια ορίζουν προθεσμίες δήλωσης ζημιάς και όσο νωρίτερα γίνει η δήλωση, τόσο ευκολότερη είναι η διαδικασία.
  4. Κρατήστε τα κατεστραμμένα αντικείμενα μέχρι να τα δει ο πραγματογνώμονας, αν αυτό είναι ασφαλές.
  5. Φυλάξτε τα παραστατικά επισκευής, καθώς και αποδείξεις αγοράς για τα αντικείμενα που χάθηκαν.

Πριν έρθει η επόμενη κακοκαιρία

Η κατάλληλη στιγμή για να ελέγξετε την ασφάλισή σας είναι πριν χρειαστεί. Ρωτήστε τον ασφαλιστή σας:

  • Καλύπτεται η πλημμύρα, η θύελλα και το χαλάζι στο συμβόλαιο του σπιτιού ή της επιχείρησής μου;
  • Ποια ποσά έχουν οριστεί για κτίριο και περιεχόμενο και είναι επαρκή με τις σημερινές τιμές;
  • Ποια είναι η απαλλαγή και ποια τα ανώτατα όρια;
  • Έχει το αυτοκίνητό μου κάλυψη για ζημιές από φυσικά φαινόμενα;

Στο Best Insurance μπορούμε να δούμε μαζί τα συμβόλαιά σας και να σας πούμε με απλά λόγια τι καλύπτεται και τι όχι. Αν θέλετε, ζητήστε μια προσφορά ή επικοινωνήστε μαζί μας στο 6946 053 886.

Έμπνευση από: Πώς θα κινηθεί η κακοκαιρία σήμερα Σάββατο, dnews.gr.

Φωτογραφία: Wes Warren στο Unsplash.

26
Σεπ

Ασφαλιστικοί Διαμεσολαβητές: Ρόλος & Αξία για Εσάς

Η Σημασία της Συνεργασίας στον Ασφαλιστικό Κλάδο

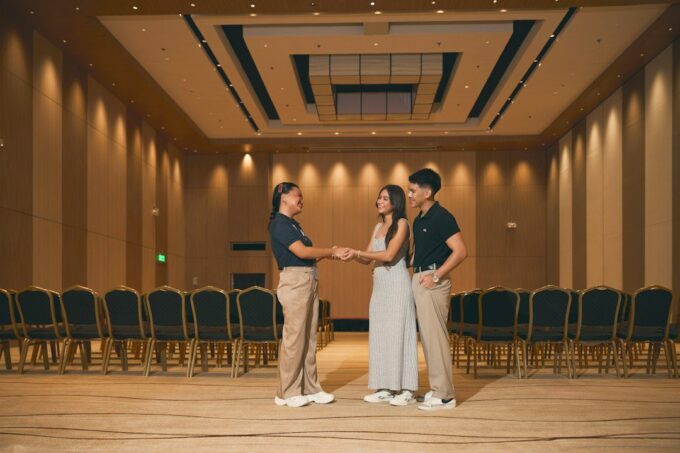
Ο ασφαλιστικός κλάδος εξελίσσεται διαρκώς, τόσο σε επίπεδο προϊόντων όσο και σε επίπεδο τεχνολογίας και εξυπηρέτησης πελατών. Διεθνή συνέδρια και εκδηλώσεις ασφαλιστικών φορέων, όπως αυτά που διοργανώνονται κατά καιρούς σε ευρωπαϊκές πόλεις, αποτελούν ευκαιρία για ανταλλαγή τεχνογνωσίας, γνωριμία με νέες τάσεις και ενίσχυση της συνεργασίας μεταξύ επαγγελματιών του χώρου. Η ιδέα του «χτισίματος γεφυρών» μεταξύ διαφορετικών αγορών και εταιρειών δεν είναι απλώς μια όμορφη φράση — αντικατοπτρίζει μια πραγματική ανάγκη: την καλύτερη εξυπηρέτηση του τελικού καταναλωτή, δηλαδή εσάς.

Ποιος Είναι ο Ρόλος του Ασφαλιστικού Διαμεσολαβητή

Ο ασφαλιστικός διαμεσολαβητής — ασφαλιστικός σύμβουλος, πράκτορας ή μεσίτης — λειτουργεί ως ο συνδετικός κρίκος ανάμεσα σε εσάς και την ασφαλιστική εταιρεία. Ο ρόλος του δεν περιορίζεται στην πώληση ενός συμβολαίου, αλλά επεκτείνεται σε:

  • Ανάλυση των πραγματικών σας αναγκών
  • Σύγκριση διαθέσιμων λύσεων στην αγορά
  • Επεξήγηση όρων και εξαιρέσεων σε απλή γλώσσα
  • Υποστήριξη κατά τη διαδικασία μιας αποζημίωσης

Όσο πιο ενημερωμένος και εκπαιδευμένος είναι ένας διαμεσολαβητής, τόσο πιο ποιοτική είναι η υπηρεσία που λαμβάνετε ως ασφαλισμένος.

Γιατί η Διεθνής Συνεργασία Ωφελεί τον Καταναλωτή

Η συμμετοχή επαγγελματιών του κλάδου σε διεθνή συνέδρια δεν αφορά μόνο τους ίδιους. Μέσα από την ανταλλαγή απόψεων με συναδέλφους από άλλες χώρες, προκύπτουν:

  • Νέες πρακτικές εξυπηρέτησης πελατών
  • Καλύτερη κατανόηση διεθνών τάσεων στην ασφάλιση υγείας, ζωής, αυτοκινήτου και κατοικίας
  • Υιοθέτηση ψηφιακών εργαλείων που διευκολύνουν τη διαχείριση συμβολαίων
  • Ενίσχυση της διαφάνειας και της δεοντολογίας στον κλάδο

Όλα αυτά μεταφράζονται τελικά σε πιο σύγχρονες και ανταγωνιστικές λύσεις για τον ασφαλισμένο.

Τι Πρέπει να Προσέχετε Εσείς ως Ασφαλισμένος

Ανεξάρτητα από το πόσο εξελίσσεται ο κλάδος, ο δικός σας ρόλος παραμένει καθοριστικός. Πριν υπογράψετε οποιοδήποτε ασφαλιστήριο συμβόλαιο:

  1. Ζητήστε αναλυτική ενημέρωση για τις καλύψεις και τις εξαιρέσεις
  2. Συγκρίνετε περισσότερες από μία προτάσεις
  3. Επιβεβαιώστε ότι ο σύμβουλός σας είναι πιστοποιημένος και εγγεγραμμένος στο σχετικό μητρώο
  4. Μην διστάζετε να κάνετε ερωτήσεις — ένας καλός επαγγελματίας θα σας εξηγήσει τα πάντα με υπομονή

Το Συμπέρασμα

Η εξέλιξη του ασφαλιστικού κλάδου, μέσα από συνέδρια, συνεργασίες και συνεχή εκπαίδευση των επαγγελματιών, αποτελεί τελικά όφελος για εσάς τον καταναλωτή. Όσο πιο ενημερωμένοι και συνεργάσιμοι είναι οι διαμεσολαβητές, τόσο πιο σίγουροι μπορείτε να νιώθετε για τις επιλογές σας. Για εξατομικευμένη καθοδήγηση σχετικά με τις ασφαλιστικές σας ανάγκες, απευθυνθείτε πάντα σε έναν πιστοποιημένο ασφαλιστικό σύμβουλο.

Έμπνευση από: https://www.nextdeal.gr/idiotiki-asfalisi/201422/syndea-sti-boydapesti-gia-29o-synedrio-mazi-htizoyme-gefyres-synergasias

Φωτογραφία: john renzzel στο Unsplash.

25
Σεπ

Αύξηση Επιτοκίων Ομολόγων: Τι Σημαίνει για Εσάς;

Τι συμβαίνει στις αγορές ομολόγων

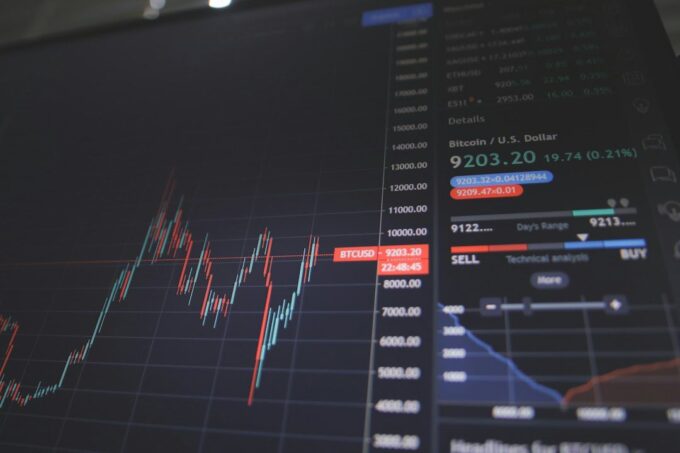
Τις τελευταίες εβδομάδες, οι διεθνείς αγορές ομολόγων βιώνουν ένα έντονο κύμα πωλήσεων, με αποτέλεσμα οι αποδόσεις να εκτινάσσονται σε επίπεδα που δεν είχαμε δει εδώ και σχεδόν δύο δεκαετίες. Η εποχή του φθηνού χρήματος, που χαρακτήρισε την παγκόσμια οικονομία για πάνω από δέκα χρόνια, φαίνεται πως έχει κλείσει οριστικά τον κύκλο της. Το κόστος δανεισμού για κράτη και επιχειρήσεις αυξάνεται σταθερά, κάτι που δημιουργεί νέες συνθήκες σε όλο το χρηματοοικονομικό σύστημα.

Γιατί μας αφορά όλους αυτό

Μπορεί οι όροι “αποδόσεις ομολόγων” και “sell off” να ακούγονται μακρινοί από την καθημερινότητά μας, όμως οι εξελίξεις αυτές έχουν άμεσο αντίκτυπο στην τσέπη μας. Η αύξηση των επιτοκίων επηρεάζει τα δάνεια, τις καταθέσεις, αλλά και τα προϊόντα αποταμίευσης και επένδυσης που συχνά συνδέονται με ασφαλιστικά προγράμματα ζωής ή συνταξιοδότησης.

Για όσους έχουν επενδύσει σε προγράμματα με εγγυημένη απόδοση ή σε ασφαλιστικά προϊόντα που συνδέονται με ομόλογα, η μεταβλητότητα αυτή μπορεί να επηρεάσει τόσο την αξία των επενδύσεων όσο και τους όρους των νέων συμβολαίων που προσφέρονται στην αγορά.

Η σύνδεση με τον ασφαλιστικό κλάδο

Οι ασφαλιστικές εταιρείες, ιδίως όσες διαχειρίζονται προγράμματα ζωής και συνταξιοδοτικά προϊόντα, επενδύουν σημαντικό μέρος των αποθεματικών τους σε ομόλογα, καθώς θεωρούνται παραδοσιακά ασφαλείς τοποθετήσεις. Μια σημαντική άνοδος των αποδόσεων μπορεί να επηρεάσει τη διαχείριση κινδύνου των εταιρειών, αλλά και τους όρους νέων συμβολαίων που προσφέρονται στους καταναλωτές.

Από την άλλη πλευρά, υψηλότερα επιτόκια μπορεί μακροπρόθεσμα να οδηγήσουν σε πιο ελκυστικές αποδόσεις για ορισμένα αποταμιευτικά ή συνταξιοδοτικά προγράμματα, καθώς οι εταιρείες μπορούν να επενδύσουν με καλύτερους όρους.

Τι μπορείτε να κάνετε

Αν διαθέτετε ασφαλιστικό ή αποταμιευτικό πρόγραμμα που συνδέεται με την πορεία των αγορών, είναι σημαντικό να παρακολουθείτε τις εξελίξεις και να κατανοείτε πώς αυτές επηρεάζουν το δικό σας συμβόλαιο. Κάθε προϊόν έχει διαφορετικά χαρακτηριστικά, ανάλογα με τον τρόπο επένδυσης και τις εγγυήσεις που προσφέρει.

Σε περιόδους αυξημένης μεταβλητότητας στις αγορές, η επικοινωνία με έναν έμπειρο ασφαλιστικό σύμβουλο είναι πολύτιμη. Ένας ειδικός μπορεί να σας βοηθήσει να κατανοήσετε πώς οι μακροοικονομικές εξελίξεις επηρεάζουν το δικό σας χαρτοφυλάκιο και να σας καθοδηγήσει προς τις επιλογές που ταιριάζουν καλύτερα στους στόχους και το προφίλ κινδύνου σας.

Συμπέρασμα

Η επιστροφή των αποδόσεων ομολόγων σε επίπεδα του 2007 αποτελεί υπενθύμιση ότι οι οικονομικές συνθήκες αλλάζουν διαρκώς. Η ενημέρωση και η σωστή καθοδήγηση είναι το κλειδί για να διαχειριστείτε τις αποταμιεύσεις και τις ασφαλίσεις σας με σύνεση, ανεξάρτητα από τις διακυμάνσεις των αγορών.

Έμπνευση από: https://www.naftemporiki.gr/finance/markets/2165948/omologa-pagkosmio-sell-off-se-pliri-exelixi-giati-i-agora-epistrefei-sto-2007/?utm_source=rss&utm_medium=rss&utm_campaign=omologa-pagkosmio-sell-off-se-pliri-exelixi-giati-i-agora-epistrefei-sto-2007

Φωτογραφία: Nick Chong στο Unsplash.

25
Σεπ

Ασφάλεια Έργων Τέχνης: Γιατί Είναι Απαραίτητη

Η Τέχνη Χρειάζεται Προστασία

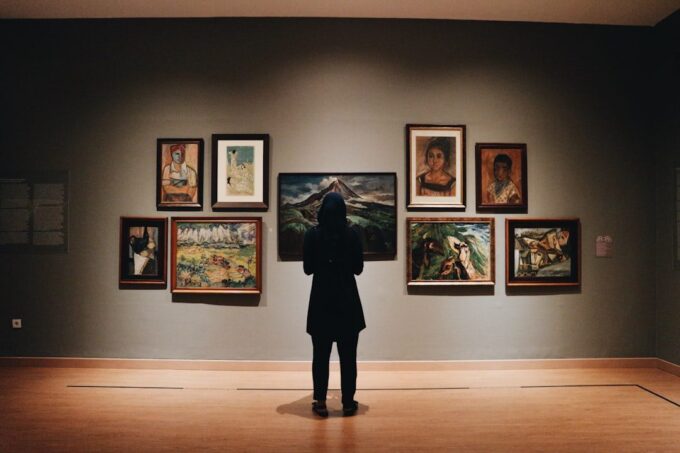
Η στήριξη πολιτιστικών πρωτοβουλιών από ασφαλιστικές εταιρείες, όπως αναφέρεται σε πρόσφατα δημοσιεύματα για τη συνεργασία ασφαλιστικού φορέα με καλλιτεχνικό πρότζεκτ, φέρνει στο προσκήνιο ένα θέμα που συχνά παραμελείται: την ασφάλιση έργων τέχνης. Πίνακες, γλυπτά, εγκαταστάσεις και άλλα καλλιτεχνικά δημιουργήματα αντιπροσωπεύουν όχι μόνο οικονομική αξία αλλά και πολιτιστική κληρονομιά, και η προστασία τους θα πρέπει να αποτελεί προτεραιότητα για καλλιτέχνες, συλλέκτες, γκαλερί και διοργανωτές εκθέσεων.

Ποιοι Κινδύνους Αντιμετωπίζουν τα Έργα Τέχνης

Τα έργα τέχνης, είτε εκτίθενται σε γκαλερί, είτε μεταφέρονται για μια έκθεση, είτε φυλάσσονται σε αποθηκευτικό χώρο, είναι εκτεθειμένα σε πολλούς κινδύνους:

  • Φυσικές καταστροφές: πυρκαγιά, πλημμύρα, σεισμός μπορούν να καταστρέψουν ανεπανόρθωτα ένα έργο.
  • Κλοπή και βανδαλισμός: ιδιαίτερα σε δημόσιους χώρους ή κατά τη διάρκεια μεταφοράς.
  • Φθορές κατά τη μεταφορά: η μετακίνηση ενός έργου τέχνης από τον χώρο δημιουργίας στον χώρο έκθεσης ενέχει πάντα κινδύνους.
  • Ατυχήματα κατά την έκθεση: πτώσεις, κακή διαχείριση, ή ακόμα και ανθρώπινο λάθος από επισκέπτες.

Τι Καλύπτει Μια Ασφάλεια Έργων Τέχνης

Μια εξειδικευμένη ασφάλιση για έργα τέχνης μπορεί γενικά να καλύπτει την αξία αντικατάστασης ή αποκατάστασης ενός έργου, τα έξοδα μεταφοράς και αποθήκευσης, καθώς και ευθύνες έναντι τρίτων σε περίπτωση ατυχήματος κατά τη διάρκεια μιας έκθεσης. Οι όροι διαφέρουν σημαντικά ανάλογα με τον τύπο του έργου, την αξία του και τη χρήση του (προσωπική συλλογή, εμπορική έκθεση, δανεισμός σε μουσείο κ.λπ.).

Γιατί Ωφελεί Πολιτιστικά Πρότζεκτ και Καλλιτέχνες

Η στήριξη καλλιτεχνικών πρωτοβουλιών από τον ασφαλιστικό κλάδο δείχνει πως η ασφάλιση δεν αφορά μόνο μεγάλες συλλογές ή διάσημα μουσεία. Νέοι καλλιτέχνες, ανεξάρτητα πρότζεκτ και μικρές γκαλερί μπορούν εξίσου να επωφεληθούν από μια κατάλληλη ασφαλιστική κάλυψη, διασφαλίζοντας ότι μια απρόβλεπτη ζημιά δεν θα σημάνει οικονομική καταστροφή ή απώλεια ενός μοναδικού έργου.

Τι Πρέπει να Προσέξετε

Αν συμμετέχετε σε καλλιτεχνικά πρότζεκτ, διοργανώνετε εκθέσεις ή διαθέτετε προσωπική συλλογή έργων τέχνης, αξίζει να εξετάσετε:

  • Την ακριβή αποτίμηση των έργων σας
  • Τις συνθήκες φύλαξης και μεταφοράς
  • Την κάλυψη για συμμετοχή σε ομαδικές εκθέσεις

Συμβουλή

Για να βρείτε τη λύση που ταιριάζει στις δικές σας ανάγκες, είτε είστε καλλιτέχνης, συλλέκτης είτε διοργανωτής, επικοινωνήστε με έναν ασφαλιστικό σύμβουλο που θα σας καθοδηγήσει στην επιλογή της κατάλληλης κάλυψης, προσαρμοσμένης στην αξία και τη φύση των έργων σας.

Έμπνευση από: https://www.nextdeal.gr/idiotiki-asfalisi/201378/i-karavias-art-insurance-stirizei-synanstry-art-project

Φωτογραφία: Zalfa Imani στο Unsplash.

25
Σεπ

Λαθραία Τσιγάρα: Ποιοι Κίνδυνοι & Ποια Ασφάλιση Βοηθά

Το γεγονός που ξεκίνησε τη συζήτηση

Πρόσφατα, οι ελεγκτές της Ανεξάρτητης Αρχής Δημοσίων Εσόδων προχώρησαν σε κατάσχεση μεγάλης ποσότητας λαθραίων τσιγάρων και καπνού ναργιλέ στο αεροδρόμιο της Μυκόνου, αποτρέποντας τη διοχέτευσή τους στην ευρωπαϊκή αγορά. Το περιστατικό αυτό, πέρα από τη φορολογική και τελωνειακή του διάσταση, αναδεικνύει ένα ζήτημα που αφορά άμεσα και τον χώρο της ασφάλισης: τη σχέση ανάμεσα στο λαθρεμπόριο καπνικών, την κατανάλωσή τους και τους κινδύνους που αυτά συνεπάγονται για την υγεία και την ασφάλιση των καταναλωτών.

Γιατί τα λαθραία καπνικά αποτελούν πρόσθετο κίνδυνο

Τα λαθραία τσιγάρα και ο καπνός ναργιλέ δεν υπόκεινται στους ελέγχους ποιότητας και σύστασης που ισχύουν για τα νόμιμα προϊόντα. Αυτό σημαίνει ότι μπορεί να περιέχουν άγνωστες ή επιβλαβείς ουσίες, αυξάνοντας τον κίνδυνο για σοβαρά προβλήματα υγείας. Για όσους έχουν ή σκέφτονται να αποκτήσουν ασφάλιση ζωής ή υγείας, είναι σημαντικό να γνωρίζουν ότι το κάπνισμα -ανεξαρτήτως προέλευσης του προϊόντος- αποτελεί καθοριστικό παράγοντα στη διαμόρφωση των όρων και του κόστους ενός ασφαλιστηρίου συμβολαίου.

Κάπνισμα και ασφάλιση ζωής ή υγείας

Οι ασφαλιστικές εταιρείες, κατά τη σύναψη συμβολαίων ζωής ή υγείας, ζητούν συνήθως πληροφορίες σχετικά με τις καπνιστικές συνήθειες του ασφαλισμένου. Η μη ειλικρινής δήλωση αυτών των στοιχείων μπορεί να οδηγήσει σε προβλήματα κατά την πληρωμή αποζημίωσης, σε περίπτωση που προκύψει claim συνδεδεμένο με ασθένεια που σχετίζεται με το κάπνισμα. Είναι λοιπόν σημαντικό να δηλώνετε με ακρίβεια τις συνήθειές σας κατά τη σύναψη του συμβολαίου, ώστε να αποφύγετε δυσάρεστες εκπλήξεις στο μέλλον.

Το νομικό ρίσκο της αγοράς λαθραίων προϊόντων

Πέρα από την υγεία, η αγορά ή κατοχή λαθραίων καπνικών προϊόντων συνεπάγεται και νομικές συνέπειες, καθώς παραβιάζει την τελωνειακή και φορολογική νομοθεσία. Ταξιδιώτες που μεταφέρουν τέτοια προϊόντα, ακόμη και εν αγνοία τους, ενδέχεται να αντιμετωπίσουν κατασχέσεις, πρόστιμα ή άλλες νομικές διαδικασίες. Σε τέτοιες περιπτώσεις, μια ασφάλιση ταξιδιού με κάλυψη νομικής προστασίας μπορεί να αποδειχθεί χρήσιμη, προσφέροντας υποστήριξη σε περίπτωση εμπλοκής σε διαδικασίες με τις αρχές.

Τι μπορείτε να κάνετε εσείς

Αν είστε καπνιστής ή χρήστης ναργιλέ, φροντίστε να αγοράζετε πάντα προϊόντα από επίσημα, αδειοδοτημένα καταστήματα, τόσο για λόγους ασφάλειας υγείας όσο και για να αποφύγετε νομικά ζητήματα. Παράλληλα, όταν συνάπτετε ασφάλιση ζωής ή υγείας, να είστε ειλικρινείς σχετικά με τις συνήθειές σας, ώστε το συμβόλαιό σας να σας προσφέρει την κάλυψη που πραγματικά χρειάζεστε.

Συμβουλή από τον ασφαλιστικό σύμβουλο

Για να κατανοήσετε πλήρως πώς οι καπνιστικές συνήθειες επηρεάζουν τα ασφαλιστήρια συμβόλαια υγείας και ζωής, ή πώς μπορείτε να προστατευθείτε νομικά κατά τα ταξίδια σας, συστήνεται η επικοινωνία με έμπειρο ασφαλιστικό σύμβουλο, ο οποίος θα σας καθοδηγήσει ανάλογα με τις ανάγκες και το προφίλ σας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2165982/mykonos-kataschesi-lathraion-tsigaron-kai-kapnoy-nargile-sto-aerodromio/?utm_source=rss&utm_medium=rss&utm_campaign=mykonos-kataschesi-lathraion-tsigaron-kai-kapnoy-nargile-sto-aerodromio

Φωτογραφία: Annie Spratt στο Unsplash.

24
Σεπ

Τεχνητή Νοημοσύνη στην Ασφάλιση Υγείας: Τι Αλλάζει

Η Τεχνητή Νοημοσύνη Μπαίνει στην Ασφάλιση Υγείας

Τα τελευταία χρόνια, η τεχνητή νοημοσύνη (ΤΝ) έχει αρχίσει να διαδραματίζει όλο και πιο σημαντικό ρόλο σε πολλούς τομείς της καθημερινότητάς μας, και ο κλάδος της ασφάλισης υγείας δεν αποτελεί εξαίρεση. Ασφαλιστικές εταιρείες στην Ελλάδα και διεθνώς επενδύουν σε τεχνολογίες ΤΝ με στόχο την καλύτερη εξυπηρέτηση των ασφαλισμένων, την ταχύτερη διεκπεραίωση αιτημάτων και την πιο αποτελεσματική διαχείριση κινδύνου.

Πού Μπορεί να Βοηθήσει η ΤΝ

Η τεχνητή νοημοσύνη μπορεί να συμβάλει σε αρκετούς τομείς της ασφάλισης υγείας:

  • Ταχύτερη επεξεργασία αιτημάτων αποζημίωσης: Συστήματα ΤΝ μπορούν να αναλύουν ιατρικά έγγραφα και να επιταχύνουν τη διαδικασία έγκρισης αποζημιώσεων.
  • Εξατομικευμένη πρόληψη: Μέσω ανάλυσης δεδομένων, οι ασφαλιστικές μπορούν να προτείνουν εξατομικευμένα προγράμματα πρόληψης στους ασφαλισμένους.
  • Chatbots και υποστήριξη πελατών: Η άμεση απάντηση σε ερωτήσεις μέσω έξυπνων συστημάτων βελτιώνει την εμπειρία του ασφαλισμένου.
  • Ανίχνευση απάτης: Η ΤΝ μπορεί να εντοπίζει ύποπτα μοτίβα σε αιτήματα αποζημίωσης, συμβάλλοντας στη μείωση της ασφαλιστικής απάτης.

Τα Όρια και οι Προκλήσεις

Παρά τις δυνατότητες, η χρήση της τεχνητής νοημοσύνης στην ασφάλιση υγείας συνοδεύεται και από σημαντικές προκλήσεις:

  • Προστασία προσωπικών δεδομένων: Η επεξεργασία ευαίσθητων ιατρικών δεδομένων απαιτεί αυστηρά πρωτόκολλα ασφάλειας και συμμόρφωση με τη νομοθεσία περί προστασίας δεδομένων.
  • Ανθρώπινος παράγοντας: Οι αποφάσεις που αφορούν την υγεία των ανθρώπων απαιτούν συχνά ανθρώπινη κρίση και ενσυναίσθηση, στοιχεία που η τεχνολογία δεν μπορεί πλήρως να αντικαταστήσει.
  • Διαφάνεια: Είναι σημαντικό οι ασφαλισμένοι να κατανοούν πώς λαμβάνονται αποφάσεις που τους αφορούν, κάτι που δεν είναι πάντα εύκολο όταν εμπλέκονται πολύπλοκοι αλγόριθμοι.
  • Πιθανές μεροληψίες: Τα συστήματα ΤΝ εκπαιδεύονται σε δεδομένα που μπορεί να περιέχουν προκαταλήψεις, με κίνδυνο άδικης μεταχείρισης ορισμένων ομάδων ασφαλισμένων.

Τι Σημαίνει Αυτό για Εσάς ως Ασφαλισμένο

Αν και η τεχνητή νοημοσύνη υπόσχεται πιο γρήγορες και αποτελεσματικές υπηρεσίες, είναι σημαντικό να θυμάστε ότι πίσω από κάθε ασφαλιστικό προϊόν υγείας υπάρχουν συγκεκριμένοι όροι, εξαιρέσεις και προϋποθέσεις που πρέπει να κατανοήσετε καλά πριν την επιλογή σας.

Συμβουλή για Ενημέρωση

Η τεχνολογία εξελίσσεται συνεχώς και το τοπίο στην ασφάλιση υγείας αλλάζει με γρήγορους ρυθμούς. Για να διασφαλίσετε ότι επιλέγετε το κατάλληλο πρόγραμμα υγείας για τις δικές σας ανάγκες, είναι καλό να συμβουλευτείτε έναν ειδικό ασφαλιστικό σύμβουλο, ο οποίος θα σας ενημερώσει για τις τρέχουσες επιλογές και θα σας βοηθήσει να κατανοήσετε τόσο τα οφέλη όσο και τους περιορισμούς κάθε προϊόντος.

Έμπνευση από: https://www.nextdeal.gr/idiotiki-asfalisi/201396/ethniki-asfalistiki-tehniti-noimosyni-stin-ygeia-dynatotites-kai-oria

Φωτογραφία: Steve A Johnson στο Unsplash.

Comodo SSL