Τα νέα μας

26
Σεπ

Κακοκαιρία και πλημμύρες: Τι καλύπτει η ασφάλισή σας

Καμπανάκι για πλημμυρικά επεισόδια

Η κακοκαιρία που επηρεάζει τη χώρα αυτό το Σάββατο (26 Σεπτεμβρίου 2026) έχει ως επίκεντρο το Ιόνιο και την Πελοπόννησο. Το βαρομετρικό χαμηλό κινείται νοτιότερα και, σύμφωνα με τις προγνώσεις, βροχές και καταιγίδες αναμένονται πρώτα στα Επτάνησα (Κεφαλονιά, Ζάκυνθο, Ιθάκη) και στη συνέχεια στη δυτική και νότια Πελοπόννησο, με έμφαση στη Μεσσηνία και τη Λακωνία, μέχρι και τα Κύθηρα. Οι μετεωρολόγοι μιλούν για κίνδυνο πλημμυρικών επεισοδίων σε τοπικό επίπεδο.

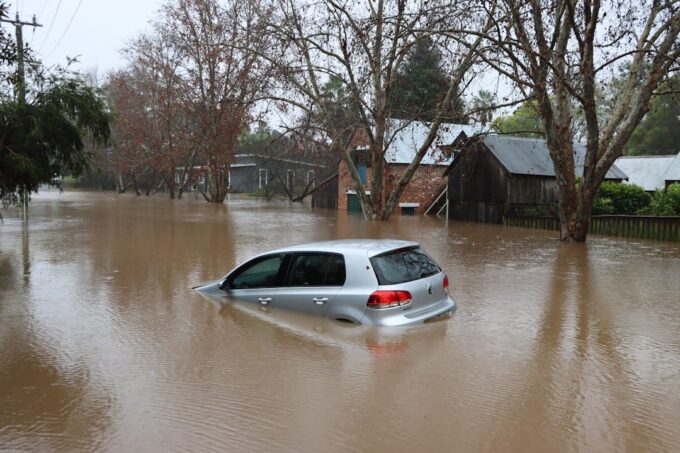
Σε τέτοιες ημέρες η πρώτη σκέψη είναι η ασφάλεια των ανθρώπων. Η δεύτερη είναι το σπίτι, το αυτοκίνητο και η επιχείρηση: τι καλύπτει πραγματικά το ασφαλιστήριό μου αν πλημμυρίσει το υπόγειο ή αν το όχημα βρεθεί μέσα στο νερό;

Τι καλύπτει η ασφάλιση κατοικίας

Στην πράξη, οι όροι διαφέρουν από συμβόλαιο σε συμβόλαιο. Υπάρχουν όμως μερικά σημεία που αξίζει να ελέγξετε:

  • Φυσικές καταστροφές: η πλημμύρα, η θύελλα και το χαλάζι καλύπτονται συνήθως μέσω επέκτασης ή πρόσθετης κάλυψης και όχι πάντα στο βασικό πακέτο. Δείτε αν το δικό σας συμβόλαιο τις περιλαμβάνει.
  • Κτίριο και περιεχόμενο: άλλο πράγμα είναι η ζημιά στο ίδιο το κτίριο και άλλο η ζημιά σε έπιπλα, ηλεκτρικές συσκευές και προσωπικά αντικείμενα. Χρειάζεται να είναι ασφαλισμένα και τα δύο.
  • Απαλλαγή και όρια: πολλά προγράμματα προβλέπουν ποσό απαλλαγής που επιβαρύνεται ο ασφαλισμένος και ανώτατα όρια αποζημίωσης ανά κίνδυνο.
  • Υπόγεια και αποθήκες: μερικές φορές αντιμετωπίζονται διαφορετικά και μπορεί να έχουν περιορισμούς.
  • Ζημιές από φραγμένα σημεία απορροής: η συντήρηση των υδρορροών και των φρεατίων αποτελεί ευθύνη του ιδιοκτήτη και επηρεάζει τόσο την πρόληψη όσο και, σε ορισμένες περιπτώσεις, την εξέταση της αποζημίωσης.

Τι ισχύει για το αυτοκίνητο

Η βασική ασφάλιση αστικής ευθύνης, που είναι υποχρεωτική, καλύπτει τις ζημιές που προκαλείτε σε τρίτους και όχι τη δική σας ζημιά από πλημμύρα ή χαλάζι. Για ζημιές στο δικό σας όχημα από φυσικά φαινόμενα χρειάζεται συνήθως πρόσθετη κάλυψη (π.χ. ολική ή μερική κάλυψη με φυσικά φαινόμενα). Αν οδηγείτε σε περιοχή με συχνά πλημμυρικά φαινόμενα, αξίζει να δείτε αν η κάλυψη αυτή υπάρχει στο συμβόλαιό σας.

Λίγες πρακτικές συμβουλές:

  • Μην παρκάρετε δίπλα σε ρέματα, σε χαμηλά σημεία ή σε υπόγεια γκαράζ όταν υπάρχει προειδοποίηση.
  • Μην προσπαθείτε να διασχίσετε πλημμυρισμένο δρόμο ή κάτω διάβαση. Αν το νερό μπει στον κινητήρα, η ζημιά μπορεί να είναι μεγάλη και να μην είναι καλυμμένη από όλα τα συμβόλαια.
  • Αν το αυτοκίνητό σας βραχεί, μην το βάλετε μπροστά πριν το ελέγξει συνεργείο.

Τι να κάνετε αν υποστείτε ζημιά

  1. Ασφάλεια πρώτα. Απομακρυνθείτε από επικίνδυνες περιοχές και ακολουθήστε τις οδηγίες της Πολιτικής Προστασίας.
  2. Φωτογραφίστε και βιντεοσκοπήστε τις ζημιές πριν τις καθαρίσετε ή τις μετακινήσετε, ώστε να υπάρχουν στοιχεία.
  3. Ειδοποιήστε άμεσα τον ασφαλιστή σας. Τα συμβόλαια ορίζουν προθεσμίες δήλωσης ζημιάς και όσο νωρίτερα γίνει η δήλωση, τόσο ευκολότερη είναι η διαδικασία.
  4. Κρατήστε τα κατεστραμμένα αντικείμενα μέχρι να τα δει ο πραγματογνώμονας, αν αυτό είναι ασφαλές.
  5. Φυλάξτε τα παραστατικά επισκευής, καθώς και αποδείξεις αγοράς για τα αντικείμενα που χάθηκαν.

Πριν έρθει η επόμενη κακοκαιρία

Η κατάλληλη στιγμή για να ελέγξετε την ασφάλισή σας είναι πριν χρειαστεί. Ρωτήστε τον ασφαλιστή σας:

  • Καλύπτεται η πλημμύρα, η θύελλα και το χαλάζι στο συμβόλαιο του σπιτιού ή της επιχείρησής μου;
  • Ποια ποσά έχουν οριστεί για κτίριο και περιεχόμενο και είναι επαρκή με τις σημερινές τιμές;
  • Ποια είναι η απαλλαγή και ποια τα ανώτατα όρια;
  • Έχει το αυτοκίνητό μου κάλυψη για ζημιές από φυσικά φαινόμενα;

Στο Best Insurance μπορούμε να δούμε μαζί τα συμβόλαιά σας και να σας πούμε με απλά λόγια τι καλύπτεται και τι όχι. Αν θέλετε, ζητήστε μια προσφορά ή επικοινωνήστε μαζί μας στο 6946 053 886.

Έμπνευση από: Πώς θα κινηθεί η κακοκαιρία σήμερα Σάββατο, dnews.gr.

Φωτογραφία: Wes Warren στο Unsplash.
26
Σεπ

Ασφαλιστικοί Διαμεσολαβητές: Ρόλος & Αξία για Εσάς

Η Σημασία της Συνεργασίας στον Ασφαλιστικό Κλάδο

Ο ασφαλιστικός κλάδος εξελίσσεται διαρκώς, τόσο σε επίπεδο προϊόντων όσο και σε επίπεδο τεχνολογίας και εξυπηρέτησης πελατών. Διεθνή συνέδρια και εκδηλώσεις ασφαλιστικών φορέων, όπως αυτά που διοργανώνονται κατά καιρούς σε ευρωπαϊκές πόλεις, αποτελούν ευκαιρία για ανταλλαγή τεχνογνωσίας, γνωριμία με νέες τάσεις και ενίσχυση της συνεργασίας μεταξύ επαγγελματιών του χώρου. Η ιδέα του «χτισίματος γεφυρών» μεταξύ διαφορετικών αγορών και εταιρειών δεν είναι απλώς μια όμορφη φράση — αντικατοπτρίζει μια πραγματική ανάγκη: την καλύτερη εξυπηρέτηση του τελικού καταναλωτή, δηλαδή εσάς.

Ποιος Είναι ο Ρόλος του Ασφαλιστικού Διαμεσολαβητή

Ο ασφαλιστικός διαμεσολαβητής — ασφαλιστικός σύμβουλος, πράκτορας ή μεσίτης — λειτουργεί ως ο συνδετικός κρίκος ανάμεσα σε εσάς και την ασφαλιστική εταιρεία. Ο ρόλος του δεν περιορίζεται στην πώληση ενός συμβολαίου, αλλά επεκτείνεται σε:

  • Ανάλυση των πραγματικών σας αναγκών
  • Σύγκριση διαθέσιμων λύσεων στην αγορά
  • Επεξήγηση όρων και εξαιρέσεων σε απλή γλώσσα
  • Υποστήριξη κατά τη διαδικασία μιας αποζημίωσης

Όσο πιο ενημερωμένος και εκπαιδευμένος είναι ένας διαμεσολαβητής, τόσο πιο ποιοτική είναι η υπηρεσία που λαμβάνετε ως ασφαλισμένος.

Γιατί η Διεθνής Συνεργασία Ωφελεί τον Καταναλωτή

Η συμμετοχή επαγγελματιών του κλάδου σε διεθνή συνέδρια δεν αφορά μόνο τους ίδιους. Μέσα από την ανταλλαγή απόψεων με συναδέλφους από άλλες χώρες, προκύπτουν:

  • Νέες πρακτικές εξυπηρέτησης πελατών
  • Καλύτερη κατανόηση διεθνών τάσεων στην ασφάλιση υγείας, ζωής, αυτοκινήτου και κατοικίας
  • Υιοθέτηση ψηφιακών εργαλείων που διευκολύνουν τη διαχείριση συμβολαίων
  • Ενίσχυση της διαφάνειας και της δεοντολογίας στον κλάδο

Όλα αυτά μεταφράζονται τελικά σε πιο σύγχρονες και ανταγωνιστικές λύσεις για τον ασφαλισμένο.

Τι Πρέπει να Προσέχετε Εσείς ως Ασφαλισμένος

Ανεξάρτητα από το πόσο εξελίσσεται ο κλάδος, ο δικός σας ρόλος παραμένει καθοριστικός. Πριν υπογράψετε οποιοδήποτε ασφαλιστήριο συμβόλαιο:

  1. Ζητήστε αναλυτική ενημέρωση για τις καλύψεις και τις εξαιρέσεις
  2. Συγκρίνετε περισσότερες από μία προτάσεις
  3. Επιβεβαιώστε ότι ο σύμβουλός σας είναι πιστοποιημένος και εγγεγραμμένος στο σχετικό μητρώο
  4. Μην διστάζετε να κάνετε ερωτήσεις — ένας καλός επαγγελματίας θα σας εξηγήσει τα πάντα με υπομονή

Το Συμπέρασμα

Η εξέλιξη του ασφαλιστικού κλάδου, μέσα από συνέδρια, συνεργασίες και συνεχή εκπαίδευση των επαγγελματιών, αποτελεί τελικά όφελος για εσάς τον καταναλωτή. Όσο πιο ενημερωμένοι και συνεργάσιμοι είναι οι διαμεσολαβητές, τόσο πιο σίγουροι μπορείτε να νιώθετε για τις επιλογές σας. Για εξατομικευμένη καθοδήγηση σχετικά με τις ασφαλιστικές σας ανάγκες, απευθυνθείτε πάντα σε έναν πιστοποιημένο ασφαλιστικό σύμβουλο.

Έμπνευση από: https://www.nextdeal.gr/idiotiki-asfalisi/201422/syndea-sti-boydapesti-gia-29o-synedrio-mazi-htizoyme-gefyres-synergasias

Φωτογραφία: john renzzel στο Unsplash.

25
Σεπ

Αύξηση Επιτοκίων Ομολόγων: Τι Σημαίνει για Εσάς;

Τι συμβαίνει στις αγορές ομολόγων

Τις τελευταίες εβδομάδες, οι διεθνείς αγορές ομολόγων βιώνουν ένα έντονο κύμα πωλήσεων, με αποτέλεσμα οι αποδόσεις να εκτινάσσονται σε επίπεδα που δεν είχαμε δει εδώ και σχεδόν δύο δεκαετίες. Η εποχή του φθηνού χρήματος, που χαρακτήρισε την παγκόσμια οικονομία για πάνω από δέκα χρόνια, φαίνεται πως έχει κλείσει οριστικά τον κύκλο της. Το κόστος δανεισμού για κράτη και επιχειρήσεις αυξάνεται σταθερά, κάτι που δημιουργεί νέες συνθήκες σε όλο το χρηματοοικονομικό σύστημα.

Γιατί μας αφορά όλους αυτό

Μπορεί οι όροι “αποδόσεις ομολόγων” και “sell off” να ακούγονται μακρινοί από την καθημερινότητά μας, όμως οι εξελίξεις αυτές έχουν άμεσο αντίκτυπο στην τσέπη μας. Η αύξηση των επιτοκίων επηρεάζει τα δάνεια, τις καταθέσεις, αλλά και τα προϊόντα αποταμίευσης και επένδυσης που συχνά συνδέονται με ασφαλιστικά προγράμματα ζωής ή συνταξιοδότησης.

Για όσους έχουν επενδύσει σε προγράμματα με εγγυημένη απόδοση ή σε ασφαλιστικά προϊόντα που συνδέονται με ομόλογα, η μεταβλητότητα αυτή μπορεί να επηρεάσει τόσο την αξία των επενδύσεων όσο και τους όρους των νέων συμβολαίων που προσφέρονται στην αγορά.

Η σύνδεση με τον ασφαλιστικό κλάδο

Οι ασφαλιστικές εταιρείες, ιδίως όσες διαχειρίζονται προγράμματα ζωής και συνταξιοδοτικά προϊόντα, επενδύουν σημαντικό μέρος των αποθεματικών τους σε ομόλογα, καθώς θεωρούνται παραδοσιακά ασφαλείς τοποθετήσεις. Μια σημαντική άνοδος των αποδόσεων μπορεί να επηρεάσει τη διαχείριση κινδύνου των εταιρειών, αλλά και τους όρους νέων συμβολαίων που προσφέρονται στους καταναλωτές.

Από την άλλη πλευρά, υψηλότερα επιτόκια μπορεί μακροπρόθεσμα να οδηγήσουν σε πιο ελκυστικές αποδόσεις για ορισμένα αποταμιευτικά ή συνταξιοδοτικά προγράμματα, καθώς οι εταιρείες μπορούν να επενδύσουν με καλύτερους όρους.

Τι μπορείτε να κάνετε

Αν διαθέτετε ασφαλιστικό ή αποταμιευτικό πρόγραμμα που συνδέεται με την πορεία των αγορών, είναι σημαντικό να παρακολουθείτε τις εξελίξεις και να κατανοείτε πώς αυτές επηρεάζουν το δικό σας συμβόλαιο. Κάθε προϊόν έχει διαφορετικά χαρακτηριστικά, ανάλογα με τον τρόπο επένδυσης και τις εγγυήσεις που προσφέρει.

Σε περιόδους αυξημένης μεταβλητότητας στις αγορές, η επικοινωνία με έναν έμπειρο ασφαλιστικό σύμβουλο είναι πολύτιμη. Ένας ειδικός μπορεί να σας βοηθήσει να κατανοήσετε πώς οι μακροοικονομικές εξελίξεις επηρεάζουν το δικό σας χαρτοφυλάκιο και να σας καθοδηγήσει προς τις επιλογές που ταιριάζουν καλύτερα στους στόχους και το προφίλ κινδύνου σας.

Συμπέρασμα

Η επιστροφή των αποδόσεων ομολόγων σε επίπεδα του 2007 αποτελεί υπενθύμιση ότι οι οικονομικές συνθήκες αλλάζουν διαρκώς. Η ενημέρωση και η σωστή καθοδήγηση είναι το κλειδί για να διαχειριστείτε τις αποταμιεύσεις και τις ασφαλίσεις σας με σύνεση, ανεξάρτητα από τις διακυμάνσεις των αγορών.

Έμπνευση από: https://www.naftemporiki.gr/finance/markets/2165948/omologa-pagkosmio-sell-off-se-pliri-exelixi-giati-i-agora-epistrefei-sto-2007/?utm_source=rss&utm_medium=rss&utm_campaign=omologa-pagkosmio-sell-off-se-pliri-exelixi-giati-i-agora-epistrefei-sto-2007

Φωτογραφία: Nick Chong στο Unsplash.

25
Σεπ

Ασφάλεια Έργων Τέχνης: Γιατί Είναι Απαραίτητη

Η Τέχνη Χρειάζεται Προστασία

Η στήριξη πολιτιστικών πρωτοβουλιών από ασφαλιστικές εταιρείες, όπως αναφέρεται σε πρόσφατα δημοσιεύματα για τη συνεργασία ασφαλιστικού φορέα με καλλιτεχνικό πρότζεκτ, φέρνει στο προσκήνιο ένα θέμα που συχνά παραμελείται: την ασφάλιση έργων τέχνης. Πίνακες, γλυπτά, εγκαταστάσεις και άλλα καλλιτεχνικά δημιουργήματα αντιπροσωπεύουν όχι μόνο οικονομική αξία αλλά και πολιτιστική κληρονομιά, και η προστασία τους θα πρέπει να αποτελεί προτεραιότητα για καλλιτέχνες, συλλέκτες, γκαλερί και διοργανωτές εκθέσεων.

Ποιοι Κινδύνους Αντιμετωπίζουν τα Έργα Τέχνης

Τα έργα τέχνης, είτε εκτίθενται σε γκαλερί, είτε μεταφέρονται για μια έκθεση, είτε φυλάσσονται σε αποθηκευτικό χώρο, είναι εκτεθειμένα σε πολλούς κινδύνους:

  • Φυσικές καταστροφές: πυρκαγιά, πλημμύρα, σεισμός μπορούν να καταστρέψουν ανεπανόρθωτα ένα έργο.
  • Κλοπή και βανδαλισμός: ιδιαίτερα σε δημόσιους χώρους ή κατά τη διάρκεια μεταφοράς.
  • Φθορές κατά τη μεταφορά: η μετακίνηση ενός έργου τέχνης από τον χώρο δημιουργίας στον χώρο έκθεσης ενέχει πάντα κινδύνους.
  • Ατυχήματα κατά την έκθεση: πτώσεις, κακή διαχείριση, ή ακόμα και ανθρώπινο λάθος από επισκέπτες.

Τι Καλύπτει Μια Ασφάλεια Έργων Τέχνης

Μια εξειδικευμένη ασφάλιση για έργα τέχνης μπορεί γενικά να καλύπτει την αξία αντικατάστασης ή αποκατάστασης ενός έργου, τα έξοδα μεταφοράς και αποθήκευσης, καθώς και ευθύνες έναντι τρίτων σε περίπτωση ατυχήματος κατά τη διάρκεια μιας έκθεσης. Οι όροι διαφέρουν σημαντικά ανάλογα με τον τύπο του έργου, την αξία του και τη χρήση του (προσωπική συλλογή, εμπορική έκθεση, δανεισμός σε μουσείο κ.λπ.).

Γιατί Ωφελεί Πολιτιστικά Πρότζεκτ και Καλλιτέχνες

Η στήριξη καλλιτεχνικών πρωτοβουλιών από τον ασφαλιστικό κλάδο δείχνει πως η ασφάλιση δεν αφορά μόνο μεγάλες συλλογές ή διάσημα μουσεία. Νέοι καλλιτέχνες, ανεξάρτητα πρότζεκτ και μικρές γκαλερί μπορούν εξίσου να επωφεληθούν από μια κατάλληλη ασφαλιστική κάλυψη, διασφαλίζοντας ότι μια απρόβλεπτη ζημιά δεν θα σημάνει οικονομική καταστροφή ή απώλεια ενός μοναδικού έργου.

Τι Πρέπει να Προσέξετε

Αν συμμετέχετε σε καλλιτεχνικά πρότζεκτ, διοργανώνετε εκθέσεις ή διαθέτετε προσωπική συλλογή έργων τέχνης, αξίζει να εξετάσετε:

  • Την ακριβή αποτίμηση των έργων σας
  • Τις συνθήκες φύλαξης και μεταφοράς
  • Την κάλυψη για συμμετοχή σε ομαδικές εκθέσεις

Συμβουλή

Για να βρείτε τη λύση που ταιριάζει στις δικές σας ανάγκες, είτε είστε καλλιτέχνης, συλλέκτης είτε διοργανωτής, επικοινωνήστε με έναν ασφαλιστικό σύμβουλο που θα σας καθοδηγήσει στην επιλογή της κατάλληλης κάλυψης, προσαρμοσμένης στην αξία και τη φύση των έργων σας.

Έμπνευση από: https://www.nextdeal.gr/idiotiki-asfalisi/201378/i-karavias-art-insurance-stirizei-synanstry-art-project

Φωτογραφία: Zalfa Imani στο Unsplash.

25
Σεπ

Λαθραία Τσιγάρα: Ποιοι Κίνδυνοι & Ποια Ασφάλιση Βοηθά

Το γεγονός που ξεκίνησε τη συζήτηση

Πρόσφατα, οι ελεγκτές της Ανεξάρτητης Αρχής Δημοσίων Εσόδων προχώρησαν σε κατάσχεση μεγάλης ποσότητας λαθραίων τσιγάρων και καπνού ναργιλέ στο αεροδρόμιο της Μυκόνου, αποτρέποντας τη διοχέτευσή τους στην ευρωπαϊκή αγορά. Το περιστατικό αυτό, πέρα από τη φορολογική και τελωνειακή του διάσταση, αναδεικνύει ένα ζήτημα που αφορά άμεσα και τον χώρο της ασφάλισης: τη σχέση ανάμεσα στο λαθρεμπόριο καπνικών, την κατανάλωσή τους και τους κινδύνους που αυτά συνεπάγονται για την υγεία και την ασφάλιση των καταναλωτών.

Γιατί τα λαθραία καπνικά αποτελούν πρόσθετο κίνδυνο

Τα λαθραία τσιγάρα και ο καπνός ναργιλέ δεν υπόκεινται στους ελέγχους ποιότητας και σύστασης που ισχύουν για τα νόμιμα προϊόντα. Αυτό σημαίνει ότι μπορεί να περιέχουν άγνωστες ή επιβλαβείς ουσίες, αυξάνοντας τον κίνδυνο για σοβαρά προβλήματα υγείας. Για όσους έχουν ή σκέφτονται να αποκτήσουν ασφάλιση ζωής ή υγείας, είναι σημαντικό να γνωρίζουν ότι το κάπνισμα -ανεξαρτήτως προέλευσης του προϊόντος- αποτελεί καθοριστικό παράγοντα στη διαμόρφωση των όρων και του κόστους ενός ασφαλιστηρίου συμβολαίου.

Κάπνισμα και ασφάλιση ζωής ή υγείας

Οι ασφαλιστικές εταιρείες, κατά τη σύναψη συμβολαίων ζωής ή υγείας, ζητούν συνήθως πληροφορίες σχετικά με τις καπνιστικές συνήθειες του ασφαλισμένου. Η μη ειλικρινής δήλωση αυτών των στοιχείων μπορεί να οδηγήσει σε προβλήματα κατά την πληρωμή αποζημίωσης, σε περίπτωση που προκύψει claim συνδεδεμένο με ασθένεια που σχετίζεται με το κάπνισμα. Είναι λοιπόν σημαντικό να δηλώνετε με ακρίβεια τις συνήθειές σας κατά τη σύναψη του συμβολαίου, ώστε να αποφύγετε δυσάρεστες εκπλήξεις στο μέλλον.

Το νομικό ρίσκο της αγοράς λαθραίων προϊόντων

Πέρα από την υγεία, η αγορά ή κατοχή λαθραίων καπνικών προϊόντων συνεπάγεται και νομικές συνέπειες, καθώς παραβιάζει την τελωνειακή και φορολογική νομοθεσία. Ταξιδιώτες που μεταφέρουν τέτοια προϊόντα, ακόμη και εν αγνοία τους, ενδέχεται να αντιμετωπίσουν κατασχέσεις, πρόστιμα ή άλλες νομικές διαδικασίες. Σε τέτοιες περιπτώσεις, μια ασφάλιση ταξιδιού με κάλυψη νομικής προστασίας μπορεί να αποδειχθεί χρήσιμη, προσφέροντας υποστήριξη σε περίπτωση εμπλοκής σε διαδικασίες με τις αρχές.

Τι μπορείτε να κάνετε εσείς

Αν είστε καπνιστής ή χρήστης ναργιλέ, φροντίστε να αγοράζετε πάντα προϊόντα από επίσημα, αδειοδοτημένα καταστήματα, τόσο για λόγους ασφάλειας υγείας όσο και για να αποφύγετε νομικά ζητήματα. Παράλληλα, όταν συνάπτετε ασφάλιση ζωής ή υγείας, να είστε ειλικρινείς σχετικά με τις συνήθειές σας, ώστε το συμβόλαιό σας να σας προσφέρει την κάλυψη που πραγματικά χρειάζεστε.

Συμβουλή από τον ασφαλιστικό σύμβουλο

Για να κατανοήσετε πλήρως πώς οι καπνιστικές συνήθειες επηρεάζουν τα ασφαλιστήρια συμβόλαια υγείας και ζωής, ή πώς μπορείτε να προστατευθείτε νομικά κατά τα ταξίδια σας, συστήνεται η επικοινωνία με έμπειρο ασφαλιστικό σύμβουλο, ο οποίος θα σας καθοδηγήσει ανάλογα με τις ανάγκες και το προφίλ σας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2165982/mykonos-kataschesi-lathraion-tsigaron-kai-kapnoy-nargile-sto-aerodromio/?utm_source=rss&utm_medium=rss&utm_campaign=mykonos-kataschesi-lathraion-tsigaron-kai-kapnoy-nargile-sto-aerodromio

Φωτογραφία: Annie Spratt στο Unsplash.

24
Σεπ

Τεχνητή Νοημοσύνη στην Ασφάλιση Υγείας: Τι Αλλάζει

Η Τεχνητή Νοημοσύνη Μπαίνει στην Ασφάλιση Υγείας

Τα τελευταία χρόνια, η τεχνητή νοημοσύνη (ΤΝ) έχει αρχίσει να διαδραματίζει όλο και πιο σημαντικό ρόλο σε πολλούς τομείς της καθημερινότητάς μας, και ο κλάδος της ασφάλισης υγείας δεν αποτελεί εξαίρεση. Ασφαλιστικές εταιρείες στην Ελλάδα και διεθνώς επενδύουν σε τεχνολογίες ΤΝ με στόχο την καλύτερη εξυπηρέτηση των ασφαλισμένων, την ταχύτερη διεκπεραίωση αιτημάτων και την πιο αποτελεσματική διαχείριση κινδύνου.

Πού Μπορεί να Βοηθήσει η ΤΝ

Η τεχνητή νοημοσύνη μπορεί να συμβάλει σε αρκετούς τομείς της ασφάλισης υγείας:

  • Ταχύτερη επεξεργασία αιτημάτων αποζημίωσης: Συστήματα ΤΝ μπορούν να αναλύουν ιατρικά έγγραφα και να επιταχύνουν τη διαδικασία έγκρισης αποζημιώσεων.
  • Εξατομικευμένη πρόληψη: Μέσω ανάλυσης δεδομένων, οι ασφαλιστικές μπορούν να προτείνουν εξατομικευμένα προγράμματα πρόληψης στους ασφαλισμένους.
  • Chatbots και υποστήριξη πελατών: Η άμεση απάντηση σε ερωτήσεις μέσω έξυπνων συστημάτων βελτιώνει την εμπειρία του ασφαλισμένου.
  • Ανίχνευση απάτης: Η ΤΝ μπορεί να εντοπίζει ύποπτα μοτίβα σε αιτήματα αποζημίωσης, συμβάλλοντας στη μείωση της ασφαλιστικής απάτης.

Τα Όρια και οι Προκλήσεις

Παρά τις δυνατότητες, η χρήση της τεχνητής νοημοσύνης στην ασφάλιση υγείας συνοδεύεται και από σημαντικές προκλήσεις:

  • Προστασία προσωπικών δεδομένων: Η επεξεργασία ευαίσθητων ιατρικών δεδομένων απαιτεί αυστηρά πρωτόκολλα ασφάλειας και συμμόρφωση με τη νομοθεσία περί προστασίας δεδομένων.
  • Ανθρώπινος παράγοντας: Οι αποφάσεις που αφορούν την υγεία των ανθρώπων απαιτούν συχνά ανθρώπινη κρίση και ενσυναίσθηση, στοιχεία που η τεχνολογία δεν μπορεί πλήρως να αντικαταστήσει.
  • Διαφάνεια: Είναι σημαντικό οι ασφαλισμένοι να κατανοούν πώς λαμβάνονται αποφάσεις που τους αφορούν, κάτι που δεν είναι πάντα εύκολο όταν εμπλέκονται πολύπλοκοι αλγόριθμοι.
  • Πιθανές μεροληψίες: Τα συστήματα ΤΝ εκπαιδεύονται σε δεδομένα που μπορεί να περιέχουν προκαταλήψεις, με κίνδυνο άδικης μεταχείρισης ορισμένων ομάδων ασφαλισμένων.

Τι Σημαίνει Αυτό για Εσάς ως Ασφαλισμένο

Αν και η τεχνητή νοημοσύνη υπόσχεται πιο γρήγορες και αποτελεσματικές υπηρεσίες, είναι σημαντικό να θυμάστε ότι πίσω από κάθε ασφαλιστικό προϊόν υγείας υπάρχουν συγκεκριμένοι όροι, εξαιρέσεις και προϋποθέσεις που πρέπει να κατανοήσετε καλά πριν την επιλογή σας.

Συμβουλή για Ενημέρωση

Η τεχνολογία εξελίσσεται συνεχώς και το τοπίο στην ασφάλιση υγείας αλλάζει με γρήγορους ρυθμούς. Για να διασφαλίσετε ότι επιλέγετε το κατάλληλο πρόγραμμα υγείας για τις δικές σας ανάγκες, είναι καλό να συμβουλευτείτε έναν ειδικό ασφαλιστικό σύμβουλο, ο οποίος θα σας ενημερώσει για τις τρέχουσες επιλογές και θα σας βοηθήσει να κατανοήσετε τόσο τα οφέλη όσο και τους περιορισμούς κάθε προϊόντος.

Έμπνευση από: https://www.nextdeal.gr/idiotiki-asfalisi/201396/ethniki-asfalistiki-tehniti-noimosyni-stin-ygeia-dynatotites-kai-oria

Φωτογραφία: Steve A Johnson στο Unsplash.

24
Σεπ

Χρηματιστήριο & Ασφάλεια: Τι Σχέση Έχουν;

Μια είδηση από το Χρηματιστήριο που κρύβει ένα χρήσιμο μάθημα

Πρόσφατα είδαμε στα οικονομικά νέα πως μεγάλοι διεθνείς οίκοι, όπως η JP Morgan, ξεκινούν την κάλυψη ελληνικών εισηγμένων εταιρειών με συγκεκριμένες τιμές-στόχους και συστάσεις επένδυσης. Τέτοιες αναλύσεις δείχνουν την εμπιστοσύνη των αγορών στην πορεία μιας εταιρείας, αλλά και το γενικότερο κλίμα αισιοδοξίας ή επιφυλακτικότητας για την ελληνική οικονομία.

Τι σχέση έχει, όμως, αυτό με την ασφάλιση; Περισσότερη απ’ όσο νομίζετε. Η χρηματιστηριακή αγορά, η ασφαλιστική αγορά και ο ευρύτερος οικονομικός σχεδιασμός ενός νοικοκυριού είναι στενά συνδεδεμένα κομμάτια του ίδιου παζλ: της οικονομικής σας ασφάλειας.

Γιατί η οικονομική διαφοροποίηση έχει σημασία

Όταν μια εταιρεία βλέπει την τιμή της μετοχής της να ανεβαίνει ή να πέφτει, αυτό επηρεάζει επενδυτές, συνταξιοδοτικά ταμεία, ακόμη και προγράμματα ασφάλισης ζωής με επενδυτικό χαρακτήρα. Πολλά ασφαλιστικά προϊόντα, ιδίως τα προγράμματα αποταμίευσης και συνταξιοδότησης, συνδέονται άμεσα ή έμμεσα με τις κεφαλαιαγορές.

Αυτό σημαίνει ότι η παρακολούθηση των οικονομικών εξελίξεων δεν αφορά μόνο τους επενδυτές, αλλά και όσους σχεδιάζουν το μέλλον τους μέσω ασφαλιστικών ή συνταξιοδοτικών προγραμμάτων. Η διαφοροποίηση —δηλαδή το να μην στηρίζεστε σε μία μόνο πηγή εισοδήματος ή προστασίας— παραμένει βασική αρχή τόσο στις επενδύσεις όσο και στην ασφάλιση.

Πώς μπορείτε να προστατευτείτε από τις διακυμάνσεις της αγοράς

Αν διαθέτετε ασφαλιστήριο συμβόλαιο συνδεδεμένο με επενδύσεις (unit-linked), είναι σημαντικό να γνωρίζετε πώς λειτουργεί και ποιοι παράγοντες επηρεάζουν την απόδοσή του. Οι διακυμάνσεις στο χρηματιστήριο, όπως αυτές που προκαλούν οι αναλύσεις μεγάλων οίκων, μπορούν να επηρεάσουν βραχυπρόθεσμα την αξία της επένδυσής σας, χωρίς αυτό να σημαίνει απαραίτητα κίνδυνο σε βάθος χρόνου.

Για τον λόγο αυτό, είναι χρήσιμο να:

  • Κατανοείτε τι είδους ασφαλιστικό ή επενδυτικό προϊόν έχετε επιλέξει.
  • Ελέγχετε περιοδικά την απόδοση και τη σύνθεση του χαρτοφυλακίου σας.
  • Μη λαμβάνετε αποφάσεις βασισμένες αποκλειστικά σε βραχυπρόθεσμα δημοσιεύματα.
  • Διατηρείτε μια ισορροπία ανάμεσα σε ασφάλεια και απόδοση, ανάλογα με τους στόχους σας.

Το συμπέρασμα

Οι ειδήσεις για μετοχές και τιμές-στόχους μπορεί να φαίνονται μακρινές από την καθημερινότητά σας, όμως αντικατοπτρίζουν το ευρύτερο οικονομικό περιβάλλον μέσα στο οποίο λαμβάνετε αποφάσεις για την ασφάλισή σας. Η κατανόηση αυτής της σχέσης σας βοηθά να σχεδιάζετε πιο συνειδητά το μέλλον σας.

Για να δείτε ποιο ασφαλιστικό ή συνταξιοδοτικό πρόγραμμα ταιριάζει καλύτερα στο προφίλ και τους στόχους σας, καλό είναι να απευθυνθείτε σε έναν εξειδικευμένο ασφαλιστικό σύμβουλο, ο οποίος θα σας καθοδηγήσει με βάση τα δικά σας δεδομένα.

Έμπνευση από: https://www.naftemporiki.gr/finance/markets/2165523/jp-morgan-xekina-tin-kalypsi-tis-metlen-me-timi-stocho-sta-64-eyro/?utm_source=rss&utm_medium=rss&utm_campaign=jp-morgan-xekina-tin-kalypsi-tis-metlen-me-timi-stocho-sta-64-eyro

Φωτογραφία: Nick Chong στο Unsplash.

24
Σεπ

Δημόσιο Χρέος & Ασφάλιση: Γιατί Σας Αφορά

Ένας λογαριασμός που μεγαλώνει

Σύμφωνα με πρόσφατη έκθεση του ΟΟΣΑ, οι χώρες-μέλη του οργανισμού ξόδεψαν πέρυσι πάνω από 2 τρισεκατομμύρια δολάρια μόνο για την εξυπηρέτηση τόκων του δημόσιου χρέους τους. Το ποσό αυτό αναμένεται να αυξηθεί ακόμη περισσότερο, καθώς οι κυβερνήσεις δανείζονται με υψηλότερο κόστος για να καλύψουν διευρυνόμενα ελλείμματα. Πρόκειται για μια εξέλιξη που δεν αφορά μόνο τους υπουργούς Οικονομικών, αλλά έχει αλυσιδωτές επιπτώσεις στην καθημερινότητα κάθε πολίτη.

Πώς επηρεάζει η οικονομία τη ζωή μας

Όταν ένα κράτος αναγκάζεται να διαθέτει ολοένα μεγαλύτερο μέρος του προϋπολογισμού του για τόκους, μειώνονται αντίστοιχα οι πόροι που μπορούν να διατεθούν σε άλλους τομείς, όπως η υγεία, η παιδεία ή οι κοινωνικές παροχές. Παράλληλα, η αύξηση των επιτοκίων δανεισμού των κρατών συνήθως συνοδεύεται και από αύξηση των επιτοκίων που επηρεάζουν στεγαστικά και καταναλωτικά δάνεια, κάτι που μπορεί να επιβαρύνει άμεσα τα νοικοκυριά.

Σε ένα τέτοιο περιβάλλον οικονομικής αβεβαιότητας, η ανάγκη για οικονομικό σχεδιασμό και προστασία γίνεται ακόμη πιο επιτακτική. Η ασφάλιση, σε όλες τις μορφές της, λειτουργεί ως ένα «δίχτυ ασφαλείας» που μπορεί να απορροφήσει απρόοπτα οικονομικά πλήγματα, ακριβώς τη στιγμή που οι δημόσιοι πόροι για κοινωνική στήριξη ενδέχεται να συρρικνώνονται.

Γιατί η προσωπική ασφάλιση αποκτά μεγαλύτερη σημασία

Σε περιόδους δημοσιονομικής πίεσης, οι κρατικές παροχές —είτε πρόκειται για υγειονομική περίθαλψη είτε για συντάξεις— μπορεί να περιοριστούν ή να καθυστερήσουν. Αυτό καθιστά ακόμη πιο σημαντική την ύπαρξη ιδιωτικών ασφαλιστικών λύσεων που καλύπτουν:

  • Ασφάλεια υγείας, ώστε να μην εξαρτάστε αποκλειστικά από το δημόσιο σύστημα υγείας σε περίπτωση αύξησης λιστών αναμονής ή περιορισμού παροχών.
  • Ασφάλεια ζωής, που προσφέρει οικονομική σιγουριά στην οικογένειά σας ανεξάρτητα από τις διακυμάνσεις της οικονομίας.
  • Ασφάλεια κατοικίας, ώστε να προστατεύσετε την περιουσία σας από απρόβλεπτα γεγονότα, χωρίς να βασίζεστε σε κρατικές αποζημιώσεις που ενδέχεται να καθυστερήσουν.
  • Συνταξιοδοτικά προγράμματα, τα οποία λειτουργούν συμπληρωματικά προς το δημόσιο σύστημα, σε μια εποχή που η βιωσιμότητα των συντάξεων τίθεται συχνά υπό αμφισβήτηση.

Τι μπορείτε να κάνετε

Η παρακολούθηση των μακροοικονομικών εξελίξεων, όπως αυτές που περιγράφει ο ΟΟΣΑ, μπορεί να φαντάζει μακρινή από την καθημερινότητά σας, όμως στην πραγματικότητα σχετίζεται άμεσα με τις αποφάσεις που παίρνετε για το οικονομικό σας μέλλον. Η επανεξέταση του ασφαλιστικού σας χαρτοφυλακίου, σε συνεργασία με έναν έμπειρο ασφαλιστικό σύμβουλο, μπορεί να σας βοηθήσει να εντοπίσετε τυχόν κενά κάλυψης και να προσαρμόσετε τα προγράμματά σας στις νέες οικονομικές συνθήκες.

Σε κάθε περίπτωση, για εξατομικευμένη καθοδήγηση σχετικά με τις ανάγκες σας, συστήνουμε να απευθύνεστε πάντα σε πιστοποιημένο ασφαλιστικό σύμβουλο, ο οποίος θα λάβει υπόψη το προσωπικό σας προφίλ και τις οικονομικές σας δυνατότητες.

Έμπνευση από: https://www.naftemporiki.gr/finance/world/2165498/oosa-oi-tokoi-toy-chreoys-trone-toys-proypologismoys-pano-apo-2-tris-o-etisios-logariasmos/?utm_source=rss&utm_medium=rss&utm_campaign=oosa-oi-tokoi-toy-chreoys-trone-toys-proypologismoys-pano-apo-2-tris-o-etisios-logariasmos

Φωτογραφία: Morgan Housel στο Unsplash.

23
Σεπ

Χρηματιστήριο και Οικονομική Αστάθεια: Πώς Προστατεύεστε

Η Σύνδεση Χρηματιστηρίου και Καθημερινότητας

Οι ειδήσεις για το χρηματιστήριο συχνά φαίνονται να απευθύνονται μόνο σε επενδυτές και επαγγελματίες της οικονομίας. Ωστόσο, οι διακυμάνσεις στις χρηματιστηριακές αγορές -όπως αυτές που παρατηρούνται αυτές τις μέρες στο ελληνικό χρηματιστήριο με πιέσεις σε τράπεζες και διυλιστήρια- έχουν έμμεσο αλλά ουσιαστικό αντίκτυπο στην καθημερινότητα όλων μας. Η αστάθεια στις αγορές επηρεάζει την αξία των αποταμιεύσεων, τα επιτόκια δανείων, την αξία των επενδυτικών προϊόντων και, γενικότερα, τη γενικότερη οικονομική εικόνα μιας χώρας.

Σε περιόδους οικονομικής αβεβαιότητας, όπως αυτές που δημιουργούνται από διεθνείς τάσεις στις αγορές, είναι σημαντικό οι πολίτες να εξετάζουν πώς μπορούν να προστατεύσουν το οικονομικό τους μέλλον με πιο σταθερούς και προβλέψιμους τρόπους.

Γιατί η Ασφάλιση Αποκτά Μεγαλύτερη Σημασία σε Ασταθείς Περιόδους

Όταν οι χρηματιστηριακές αγορές παρουσιάζουν έντονες διακυμάνσεις, πολλοί άνθρωποι αναζητούν εναλλακτικές λύσεις για να διαφυλάξουν το κεφάλαιο και το μέλλον της οικογένειάς τους. Εδώ έρχονται να παίξουν ρόλο τα ασφαλιστικά προϊόντα, τα οποία προσφέρουν ένα επίπεδο σταθερότητας που δεν εξαρτάται άμεσα από τις καθημερινές διακυμάνσεις των αγορών.

Για παράδειγμα, τα προγράμματα ασφάλισης ζωής με αποταμιευτικό χαρακτήρα μπορούν να προσφέρουν μια πιο προβλέψιμη πορεία απόδοσης σε σχέση με άμεσες επενδύσεις σε μετοχές. Παράλληλα, η ασφάλιση υγείας διασφαλίζει ότι, ανεξάρτητα από την οικονομική συγκυρία, η πρόσβαση σε ποιοτική περίθαλψη δεν θα τεθεί σε κίνδυνο λόγω απρόβλεπτων εξόδων.

Προστασία Περιουσίας σε Καιρούς Αβεβαιότητας

Η οικονομική αστάθεια συχνά συνοδεύεται και από αυξημένο κίνδυνο για την περιουσία μας, είτε αυτή είναι το σπίτι μας, το αυτοκίνητο μας ή η επιχείρησή μας. Μια ολοκληρωμένη ασφάλιση κατοικίας ή αυτοκινήτου μπορεί να λειτουργήσει ως ασπίδα προστασίας, εξασφαλίζοντας ότι απρόβλεπτα γεγονότα δεν θα προκαλέσουν επιπλέον οικονομική επιβάρυνση σε μια ήδη δυσχερή περίοδο.

Διαφοροποίηση: Το Κλειδί στη Διαχείριση Κινδύνου

Όπως οι επενδυτές διαφοροποιούν το χαρτοφυλάκιό τους για να μειώσουν τον κίνδυνο, έτσι και οι πολίτες θα πρέπει να σκέφτονται τη διαφοροποίηση στην προστασία τους. Ο συνδυασμός αποταμιεύσεων, επενδύσεων και ασφαλιστικών προϊόντων μπορεί να προσφέρει ένα πιο ισορροπημένο οικονομικό πλάνο, ικανό να αντέξει τις διακυμάνσεις της αγοράς.

Τι Πρέπει να Κάνετε Τώρα

Αντί να αγχώνεστε καθημερινά για την πορεία του χρηματιστηρίου, είναι πιο παραγωγικό να επικεντρωθείτε σε αυτά που μπορείτε να ελέγξετε: την κατάλληλη ασφαλιστική κάλυψη για εσάς και την οικογένειά σας. Ένας εξειδικευμένος ασφαλιστικός σύμβουλος μπορεί να σας βοηθήσει να αξιολογήσετε τις ανάγκες σας και να σχεδιάσετε ένα πλάνο προστασίας προσαρμοσμένο στην οικονομική σας κατάσταση και τους στόχους σας, ανεξάρτητα από τις διακυμάνσεις των διεθνών αγορών.

Έμπνευση από: https://www.naftemporiki.gr/finance/markets/2164860/chrimatistirio-akoloythei-tin-tasi-apo-to-exoteriko/?utm_source=rss&utm_medium=rss&utm_campaign=chrimatistirio-akoloythei-tin-tasi-apo-to-exoteriko

Φωτογραφία: Nick Chong στο Unsplash.

23
Σεπ

Ηλεκτρονική Τιμολόγηση: Τι Πρέπει να Ξέρετε

Η ηλεκτρονική τιμολόγηση στο επίκεντρο

Η ψηφιοποίηση των φορολογικών διαδικασιών στην Ελλάδα προχωράει με γρήγορους ρυθμούς τα τελευταία χρόνια, και η ηλεκτρονική τιμολόγηση αποτελεί έναν από τους βασικούς πυλώνες αυτής της προσπάθειας. Πρόσφατα, η Ανεξάρτητη Αρχή Δημοσίων Εσόδων έδωσε διευκρινίσεις σχετικά με τη διαδικασία δήλωσης έναρξης χρήσης εφαρμογών όπως το timologio και το myDATAapp, εργαλεία που διατίθενται δωρεάν σε επαγγελματίες και επιχειρήσεις για την έκδοση παραστατικών.

Αν και το θέμα φαίνεται αρχικά τεχνικό και αφορά κυρίως λογιστές και επιχειρηματίες, έχει έμμεσο ενδιαφέρον και για τον μέσο καταναλωτή, καθώς η ψηφιοποίηση αυτή συνδέεται στενά με τη διαφάνεια των συναλλαγών, κάτι που αγγίζει και τον κλάδο των ασφαλειών, όπου η έκδοση παραστατικών και αποδείξεων ασφαλίστρων αποτελεί καθημερινή πρακτική.

Τι σημαίνει «δήλωση έναρξης» στην πράξη

Η δήλωση έναρξης ηλεκτρονικής έκδοσης στοιχείων είναι μια διαδικασία με την οποία μια επιχείρηση ή ελεύθερος επαγγελματίας ενημερώνει επίσημα τη φορολογική διοίκηση ότι θα ξεκινήσει να εκδίδει τα παραστατικά του (τιμολόγια, αποδείξεις κ.λπ.) μέσω ηλεκτρονικών εφαρμογών, αντί για την παραδοσιακή έντυπη μορφή. Αυτό εντάσσεται στο ευρύτερο πλαίσιο του myDATA, της πλατφόρμας ψηφιακών βιβλίων που έχει καθιερώσει η ΑΑΔΕ.

Για όσους χρησιμοποιούν τις δωρεάν εφαρμογές που παρέχει το κράτος, υπήρχε σύγχυση σχετικά με το αν και πότε απαιτείται αυτή η δήλωση, γι’ αυτό και οι πρόσφατες διευκρινίσεις κρίθηκαν απαραίτητες.

Γιατί αφορά και τον κλάδο των ασφαλειών

Οι ασφαλιστικοί σύμβουλοι και τα ασφαλιστικά γραφεία, ως επαγγελματίες που εκδίδουν παραστατικά για τις υπηρεσίες τους, εμπίπτουν επίσης στις υποχρεώσεις της ηλεκτρονικής τιμολόγησης. Η σωστή και έγκαιρη τήρηση των φορολογικών υποχρεώσεων συμβάλλει στην ομαλή λειτουργία της αγοράς και ενισχύει την εμπιστοσύνη μεταξύ ασφαλισμένων και επαγγελματιών του κλάδου.

Επιπλέον, η ψηφιοποίηση των συναλλαγών διευκολύνει τους ασφαλισμένους στην παρακολούθηση των πληρωμών τους, στην τεκμηρίωση δαπανών για φορολογικούς σκοπούς, καθώς και στη γενικότερη οργάνωση των ασφαλιστηρίων συμβολαίων τους.

Τι πρέπει να προσέξετε

Αν είστε επαγγελματίας στον χώρο των ασφαλειών ή γενικότερα αυτοαπασχολούμενος, καλό είναι να ενημερώνεστε τακτικά για τις αλλαγές στο πλαίσιο της ηλεκτρονικής τιμολόγησης μέσω της επίσημης ιστοσελίδας της ΑΑΔΕ. Για κάθε εξειδικευμένη περίπτωση, συνιστάται η επικοινωνία με λογιστή ή φοροτεχνικό σύμβουλο, ώστε να διασφαλίσετε τη συμμόρφωση με τις ισχύουσες υποχρεώσεις.

Αντίστοιχα, αν αναζητάτε καθοδήγηση για ασφαλιστικά θέματα, ένας έμπειρος ασφαλιστικός σύμβουλος μπορεί να σας βοηθήσει να κατανοήσετε καλύτερα τις ανάγκες σας και να επιλέξετε τις κατάλληλες καλύψεις, πάντα με διαφάνεια στις συναλλαγές.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2164909/aade-dieykriniseis-gia-ti-dilosi-enarxis-chrisis-ton-efarmogon-timologio-mydataapp-stin-ilektroniki-timologisi/?utm_source=rss&utm_medium=rss&utm_campaign=aade-dieykriniseis-gia-ti-dilosi-enarxis-chrisis-ton-efarmogon-timologio-mydataapp-stin-ilektroniki-timologisi

Φωτογραφία: Kelly Sikkema στο Unsplash.

Comodo SSL