The blog.

27
Feb

Ρυθμίσεις δανείων… για κλάματα!

Αυστηρή κριτική στις τραπεζικές διοικήσεις για την αναποτελεσματικότητα των ρυθμίσεων μη εξυπηρετούμενων δανείων ασκεί η Τράπεζα της Ελλάδος, υπογραμμίζοντας, μεταξύ άλλων, ότι πολλές από τις ρυθμίσεις που συμφωνούνται ανάμεσα στις τράπεζες και στους δανειολήπτες «σκάνε» μέσα σε ένα τρίμηνο!

Από το 2011, όταν είχε διενεργηθεί ο πρώτος διαγνωστικός έλεγχος της BlackRock στα χαρτοφυλάκια των ελληνικών τραπεζών, είχε διαπιστωθεί ότι οι τράπεζες πρόσφεραν στους οφειλέτες ρυθμίσεις της… κακιάς ώρας, που μόνο στόχο είχαν να μεταφέρουν το πρόβλημα της μη εξυπηρέτησης δανείων σε μεγαλύτερο βάθος χρόνου, με την ελπίδα ότι η βελτίωση των οικονομικών συνθηκών θα έδινε από μόνη της λύση στο ζήτημα των «κόκκινων» δανείων.

Επτά χρόνια μετά, η Τράπεζα της Ελλάδος, στην Έκθεση του Διοικητή, που δόθηκε σήμερα στη δημοσιότητα, αφήνει, με το γνωστό τεχνοκρατικό/διπλωματικό της τρόπο πολλές αιχμές κατά των τραπεζικών διοικήσεων, σε ό,τι αφορά τον κρίσιμο τομέα της ενεργητικής αντιμετώπισης των προβληματικών δανείων.

Η ΤτΕ σημειώνει ως θετικό στοιχείο το γεγονός ότι οι τράπεζες «εφαρμόζουν πλέον κατά πρώτο λόγο λύσεις ρυθμίσεων μακροπρόθεσμου χαρακτήρα», αλλά σημειώνει ότι το «μενού» επιλογών που προσφέρονται στους δανειολήπτες είναι πολύ περιορισμένο, αφού «στην πλειονότητα των περιπτώσεων επιλέγεται μόνο η λύση της επιμήκυνσης του χρόνου αποπληρωμής, και δευτερευόντως οριστικής διευθέτησης, με έμφαση στη διαγραφή δανείων» (σ.σ.: στην κατηγορία αυτή υπάγονται και οι πλειστηριασμοί).

«Οι δύο αυτές κατηγορίες ρυθμίσεων συνεχίζουν να αντιπροσωπεύουν μερίδιο επί του συνόλου των λύσεων ελαφρώς άνω του 60%», αναφέρει η ΤτΕ, με κάποια δόση απογοήτευσης.

Σε άλλο σημείο της έκθεσης μνημονεύονται στοιχεία που «δημιουργούν προβληματισμό», όπως αναφέρει η ΤτΕ:

Α) Το ήμισυ σχεδόν των δανείων με καθυστέρηση άνω των 90 ημερών (χωρίς να συμπεριλαμβάνονται οι καταγγελμένες απαιτήσεις) αφορούν περιπτώσεις με καθυστέρηση μεγαλύτερη των δύο ετών (σ.σ.: δηλαδή, πρόκειται για δάνεια που είναι πια πολύ δύσκολο να «θεραπευθούν»).

Β) Σημαντικό ποσοστό των δανείων που είχαν τεθεί σε καθεστώς ρύθμισης (“forborne exposures”) εμφανίζουν εκ νέου καθυστέρηση. Ειδικότερα, περίπου στο 42% των ρυθμίσεων βραχυπρόθεσμου τύπου και στο 32% εκείνων μακροπρόθεσμου τύπου, η καθυστέρηση εμφανίζεται μόλις ένα τρίμηνο μετά την εφαρμογή της ρύθμισης.

Πρόκειται για σαφή ένδειξη της δραματικής αποτυχίας των τραπεζών, ύστερα μάλιστα από τόσα χρόνια οικονομικής κρίσης, να «μετρήσουν» σωστά την οικονομική δυνατότητα των πελατών τους και να καταλήξουν σε βιώσιμες ρυθμίσεις, κάτι που προκαλεί σοβαρό προβληματισμό για τη συνέχεια της προσπάθειας μείωσης των «κόκκινων» δανείων.

Η ΤτΕ σημειώνει, επίσης με κάποια δόση απογοήτευσης, ότι «η αποτελεσματικότητα των ρυθμίσεων δεν εμφανίζει σημαντικές διαφορές σε σχέση με τα προηγούμενα χρόνια», παρότι έχουν βελτιωθεί οι οικονομικές συνθήκες.

Είναι χαρακτηριστικό ότι δείκτης εξυγίανσης (cure rate), δηλαδή το μερίδιο του συνόλου των μη εξυπηρετούμενων δανείων (όπως είχε διαμορφωθεί στο τέλος του 2016) που άρχισε να εξυπηρετείται κανονικά ξανά εντός του 2017, παραμένει χαμηλότερος του δείκτη αθέτησης (default rate), δηλαδή του ποσοστού του συνόλου των μη εξυπηρετούμενων δανείων στο οποίο αντιστοιχούν τα δάνεια που άρχισαν να παρουσιάζουν καθυστέρηση (άνω των 90 ημερών) εντός του 2017.

Η απραξία κοστίζει

Μάλιστα, η ΤτΕ «μέτρησε», με ειδικό οικονομετρικό υπόδειγμα, πόσο μπορεί να μειωθεί το ποσοστό των μη εξυπηρετούμενων δανείων μόνο από τη βελτίωση των οικονομικών συνθηκών, δηλαδή με την υπόθεση ότι οι τράπεζες θα σταματήσουν εντελώς την ενεργητική διαχείριση των προβληματικών δανείων.

Ο υπολογισμός αυτός οδηγεί σε ένα επικίνδυνο συμπέρασμα: αν δεν προσπαθήσουν οι ίδιες οι τράπεζες να μειώσουν τα «κόκκινα» δάνεια, στο τέλος του 2019 θα εμφανισθεί μια απόκλιση περίπου 9 δισ. ευρώ,  σε σχέση με τους επιχειρησιακούς στόχους.

«Συνεπώς», τονίζει η ΤτΕ, «στην περίπτωση που οι τράπεζες επαναπαυθούν στις θετικές προβλέψεις για τα μακροοικονομικά μεγέθη και κωλυσιεργήσουν στην εφαρμογή ενεργητικών μεθόδων διαχείρισης των Μη Εξυπηρετούμενων Ανοιγμάτων, θα θέσουν σε κίνδυνο την επιτυχή υλοποίηση του σχεδίου μείωσης των ΜΕΑ, η επίτευξη του οποίου είναι κεφαλαιώδους σημασίας για το αύριο του τραπεζικού τομέα και της ελληνικής οικονομίας».

Σε αυτό το πλαίσιο, η ΤτΕ προτρέπει τις εμπορικές τράπεζες «να εντείνουν τις προσπάθειές τους στην κατεύθυνση της πιο ενεργού και αποτελεσματικής διαχείρισης των Μη Εξυπηρετούμενων Δανείων μέσω της παροχής στοχευόμενων λύσεων αναδιάρθρωσης δανείων, λαμβάνοντας υπόψη και την πραγματική ικανότητα αποπληρωμής από πλευράς των δανειοληπτών».

Πηγή: link

27
Feb

Γιατί ο Γιάννης Στουρνάρας βάζει τρικλοποδιές στην καθαρή έξοδο

Περαιτέρω κλιμάκωση της έντασης στις σχέσεις της κυβέρνησης με τον διοικητή της Τράπεζας της Ελλάδος Γιάννη Στουρνάρα αναμένεται στους επόμενους μήνες, όσο πλησιάζει η ημερομηνία εξόδου της χώρας από το μνημόνιο.

Άλλωστε, για πρώτη φορά στη μακραίωνη ιστορία της Τράπεζας της Ελλάδος, υπήρξε διαφοροποίηση από το βήμα της Γενικής Συνέλευσης της Τράπεζας στελέχους της ΤτΕ, με τη «γραμμή» του διοικητή και αυτό συνέβη στην χθεσινή συνέλευση.

Αναλυτικότερα, ο κεντρικός τραπεζίτης επιμένει να διαφοροποιείται από την επίσημη κεντρική πολιτική στόχευση της κυβέρνησης και θεωρεί πως η κυβέρνηση οφείλει να ζητήσει από τους θεσμούς τη λύση της προληπτικής γραμμής στήριξης, που σημαίνει νέο μνημόνιο με συνεχείς ελέγχους αξιολογήσεις  και προαπαιτούμενα.

Η Κυβέρνηση έχει επιλέξει την «καθαρή έξοδο» με τον σχηματισμό αποθεματικού ασφαλείας, ύψους 15-20 δισ. ευρώ, που θα λειτουργεί ως ασφάλεια εάν συναντήσει δυσκολίες στην άντληση κεφαλαίων από τις αγορές.

Ωστόσο, η διαφοροποίηση του κεντρικού τραπεζίτη καθίσταται επικίνδυνη, στο δρόμο για την έξοδο της χώρας από το μνημόνιο, μετά από μια οκταετία, καθώς οι απόψεις του, λόγω της θέσης του επηρεάζουν τις αγορές και τους θεσμούς. Ήδη στη γραμμή του, φέρεται να κινείται και ο επικεφαλής της ΕΚΤ, Μάριο Ντράγκι, αν και δεν το έχει δηλώσει ανοιχτά.

Παρατηρείται το φαινόμενο, οι υπόλοιποι θεσμοί, Κομισιόν και ESM, αλλά και ξένοι οίκοι όπως η Moody’s, η Fitch, η S&P και η UBS, προκρίνουν την καθαρή έξοδο και ο Έλληνας κεντρικός τραπεζίτης να είναι αντίθετος.

Στην κυβέρνηση θεωρούν ότι η επιμονή του κ. Στουρνάρα στην προληπτική γραμμή στήριξης, δηλαδή στην παράταση του μνημονίου, δεν οφείλεται σε αντικειμενικούς λόγους αλλά σε υποκειμενικούς. Όπως τονίζουν, εάν η χώρα εξέλθει του μνημονίου με κυβέρνηση ΣΥΡΙΖΑ-ΑΝΕΛ, αυτό θα σημάνει μια τεράστια ήττα του παλαιού κομματικού συστήματος, αλλά και του ιδίου προσωπικά. Υπενθυμίζουν ότι ο ίδιος ο διοικητής της ΤτΕ υπήρξε υπουργός Οικονομικών της κυβέρνησης Σαμαρά στη βαθιά μνημονιακή περίοδο για μια διετία, από τον Ιούλιο του 2012 έως και τον Ιούλιο του 2014.

Στο πλαίσιο αυτό, φοβούνται ότι, όσο θα προχωρούν οι συζητήσεις με τους θεσμούς για το πλαίσιο εξόδου από το μνημόνιο, θα υπάρξουν «τρικλοποδιές» από την ΤτΕ.

Πρώτη φορά ανοιχτή διαφωνία

στελεχών της ΤτΕ

Στη χθεσινή 85η Ετήσια Συνέλευση της ΤτΕ και ενώ στην ομιλία του ο κ. Στουρνάρας επανέλαβε τη θέση του για την προληπτική γραμμή, του απάντησαν, λίγο αργότερα, σε έντονο ύφος ο γ.γ. Δημοσιονομικής Πολιτικής Φραγκίσκος Κουτεντάκης.

Ωστόσο ο κ. Κουτεντάκης είναι στέλεχος άλλου δημόσιου οργανισμού και συγκεκριμένα του Γενικού Λογιστηρίου του Κράτους, αλλά πιο σκληρή απάντηση δόθηκε από το στέλεχος του ίδια της Τράπεζας της Ελλάδος. Πρόκειται για το μέλος του Γενικού Συμβουλίου της ΤτΕ, Γρηγόρη Στεργιούλη, ο οποίος είναι ταυτόχρονα και CEO των ΕΛΠΕ.

Στην ομιλία του τόνισε πως «για πρώτη φορά μετά από οκτώ χρόνια επιτροπείας η χώρα βρίσκεται στο κατώφλι της εξόδου από τη οκταετή μνημονιακή περίοδο», για να προσθέσει ότι «συμμερίζομαι απόλυτα τους προβληματισμούς και την καλοπροαίρετη τεχνική προσέγγιση του κ. Διοικητή για την εξέταση, εάν υπάρχει ανάγκη, ενός νέου προληπτικού προγράμματος στήριξης, πρακτικά ενός νέου μνημονίου, μετά τη λήξη του υπάρχοντος τρίτου προγράμματος του ESM».

Ωστόσο τόνισε ότι «υπάρχουν κύκλοι που επενδύουν δυνητικά στην άποψη αυτή, με στόχο τη διαιώνιση του μνημονιακού καθεστώτος και τη συνέχιση της επιτροπείας και της εξάρτησης», επεσήμανε χαρακτηριστικά ο Διευθύνων Σύμβουλος της ΕΛΠΕ, και υπογράμμισε ότι «η πιθανή εκμετάλλευση αυτού του προβληματισμού, μπορεί να δημιουργήσει αναίτια αβεβαιότητα στην εθνική προσπάθεια, με κίνδυνο την ακύρωση της πορείας εξόδου από τα Μνημόνια, εν μέσω μάλιστα γεωπολιτικών αναταράξεων στην περιοχή».

Είναι χαρακτηριστικό, ότι πρώην ηγετικό στέλεχος της ΤτΕ έλεγε, πως τέτοιου είδους διαφοροποίηση από την επίσημη θέση του διοικητή μέσα στη Γενική Συνέλευση από στέλεχος της ίδιας της ΤτΕ, δεν έχει ξανασυμβεί στα χρονικά.

Αυξάνει την αβεβαιότητα

Ο κ. Κουτεντάκης στην ομιλία του εξέφρασε ανοιχτά τη διαφωνία του με την πρόταση για «προληπτικό πρόγραμμα στήριξης» που διατυπώνει ο κ. Στουρνάρας.

«Η προσπάθεια ομαλής εξόδου δυσχεραίνει σημαντικά όταν η Κεντρική Τράπεζα της χώρας αμφισβητεί την επάρκεια της συμφωνημένης διαδικασίας και επαναφέρει το αίτημα για “προληπτικό πρόγραμμα στήριξης”», επισήμανε ο κ. Κουτεντάκης, σημειώνοντας ότι «η ανεξαρτησία της Τράπεζας της Ελλάδας είναι απολύτως σεβαστή και θεσμικά κατοχυρωμένη και οι δηλώσεις του Κεντρικού Τραπεζίτη έχουν βαρύνουσα σημασία καθώς διαμορφώνουν προσδοκίες για την πορεία της χώρας». «Η συγκεκριμένη θέση για “προληπτικό πρόγραμμα στήριξης», υπογράμμισε, «δημιουργεί αντικειμενικά αμφιβολίες για τις προοπτικές της ελληνικής οικονομίας, αυξάνει την αβεβαιότητα και δυσχεραίνει την ομαλή έξοδο της Ελλάδας από το πρόγραμμα».

Πηγή: link

26
Feb

Αναβάλλεται η άφιξη της Ντ. Νουί στην Αθήνα

Αναβάλλεται λόγω των εξελίξεων στη Λετονία η προγραμματισμένη επίσκεψη της κας Ντανιέλ Νουί στην Αθήνα, καθώς η επικεφαλής του SSM χρειάζεται να παραμείνει στη Φρανκφούρτη. Η κα Νουί θα είχε αύριο και μεθαύριο επαφές με τη διοίκηση της ΤτΕ και τραπεζίτες, ενώ θα συμμετείχε και στο Συνέδριο των Δελφών. Ακόμη δεν είναι σαφές αν θα ματαιωθεί η ομιλία της στο πλαίσιο του Οικονομικού Φόρουμ των Δελφών.

Οι αρχές της Λετονίας θα συνεδριάσουν εκτάκτως σήμερα μετά την χρεοκοπία της τρίτης μεγαλύτερης τράπεζας της χώρας, ενώ η χώρα παραμένει σε επιφυλακή για ενδεχόμενες επιπτώσεις σε άλλες τράπεζες.

“Η τράπεζα ABLV έχει ήδη χρεοκοπήσει ή οδεύει σε χρεοκοπία και θα εκκαθαριστεί, διότι η διάσωσή της δεν είναι προς το δημόσιο συμφέρον”, ανακοίνωσαν με χωριστά δελτία Τύπου το Ενιαίο Συμβούλιο Εξυγίανσης (SRB) της Ευρωπαϊκής Ένωσης και η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ).

Η ABLV, η οποία κατηγορείται για μεγάλης κλίμακας νομιμοποίηση εσόδων από εγκληματική δραστηριότητα, κατέβαλε αγωνιώδεις προσπάθειες να καταρτίσει ένα σχέδιο για να επιβιώσει, όμως δεν τα κατάφερε καθώς οι πελάτες της τράπηκαν σε φυγή και η διοίκησή της δεν μπόρεσε να συγκεντρώσει επαρκή κεφάλαια, παρά τις έκτακτες χορηγήσεις ρευστότητας από την Κεντρική Τράπεζα της Λετονίας.

Πηγή: link

26
Feb

Εξωδικαστικός: 120 δόσεις για όλους τους επαγγελματίες

Η σταδιακή υπαγωγή όλων των ελεύθερων επαγγελματιών με χρέη προς την εφορία και τον ΕΦΚΑ, στον εξωδικαστικό μηχανισμό και δη στη ρύθμιση των 120 δόσεων, αποτελεί κεντρικό στόχο της κυβέρνησης, που αναμένεται να πάρει σάρκα και οστά το επόμενο διάστημα. Μέχρι σήμερα, «δικαίωμα» ένταξης στη ρύθμιση των 120 δόσεων, είχαν οι επαγγελματίες με οφειλές από 20.000 έως 50.000 ευρώ. Εκτός έμεναν οι επιχειρήσεις και οι επαγγελματίες με χρέη κάτω των 20.000 ευρώ, στους οποίους παρέχονταν-ως μέγιστος αριθμός για οφειλές στα Ταμεία- 36 δόσεις.

Ωστόσο, αυτό πρόκειται να αλλάξει σύντομα, καθώς η κυβέρνηση έχει στα σκαριά επέκταση του εξωδικαστικού μηχανισμού, προκειμένου να καλυφθούν όλες οι επιχειρήσεις αλλά και ελεύθεροι επαγγελματίες με χρέη κάτω των 20.000 ευρώ. Ο ειδικός γραμματέας Διαχείρισης ιδιωτικού Χρέους Φώτης Κουρμούσης, μιλώντας στα «ΝΕΑ», προανήγγειλε το άνοιγμα του εξωδικαστικού μηχανισμού τόσο προς τα κάτω  (κάτω από 20.000 ευρώ), όσο και προς τα πάνω…

Συγκεκριμένα, το οικονομικό επιτελείο επεξεργάζεται πλάνο που προβλέπει την αύξηση του ορίου οφειλών των 50.000 ευρώ, για την υπαγωγή των επαγγελματιών στη ρύθμιση των 120 δόσεων. Δηλαδή, το ΥΠΟΙΚ φέρεται διατεθειμένο να ανοίξει τη «βεντάλια» ένταξης στις 120 δόσεις, για χρέη προς εφορία άνω των 50.000 ευρώ, «κατηγορία» για την οποία δεν υπήρχε σαφή πρόβλεψη.

Η εν λόγω σκέψη-επιδίωξη θα τεθεί σε διαβούλευση με τους Θεσμούς και αν τελικώς λάβει την έγκρισή τους, θα τεθεί σε εφαρμογή το επόμενο διάστημα. Σε κάθε περίπτωση, η επέκταση της ηλεκτρονικής πλατφόρμας του εξωδικαστικού μηχανισμού και η αύξηση του ορίου οφειλών, θα έχει ως αποτέλεσμα την κάλυψη όλου του φάσματος των οφειλετών.

Η εγκύκλιος για οφειλές έως 50.000 σε Ταμεία

Πριν μερικές εβδομάδες εκδόθηκε εγκύκλιος με την οποία καθορίζεται η μεθοδολογία για τον προσδιορισμό του ύψους και του αριθμού των δόσεων για ασφαλιστικές εισφορές έως 50.000 ευρώ.

Μεταξύ άλλων, η εγκύκλιος αυτή προβλέπει πως οφειλέτες μπορούν να υποβάλλουν έως το τέλος του έτους ηλεκτρονικά αίτηση που απευθύνεται στο Κέντρο Είσπραξης Ασφαλιστικών Οφειλών (Κ.Ε.Α.Ο.) για ρύθμιση των οφειλών τους προς τους Φορείς Κοινωνικής Ασφάλισης (Φ.Κ.Α.), εφόσον αυτές συνολικά δεν υπερβαίνουν τις 50.000€

Πιο συγκεκριμένα, δυνατότητα υπαγωγής στη ρύθμιση οφειλών βάσει της παρούσας έχουν:

Α. Φυσικά πρόσωπα με πτωχευτική ικανότητα ή νομικά πρόσωπα που αποκτούν εισόδημα από επιχειρηματική δραστηριότητα, σύμφωνα με το Κώδικα Φορολογίας Εισοδήματος (άρθρα 21 και 47 του ν.4172/2013 και έχουν φορολογική κατοικία στην Ελλάδα και

1. Οι συνολικές οφειλές προς το σύνολο των πιστωτών δεν υπερβαίνουν το ποσό των είκοσι χιλιάδων (20.000) ευρώ ή / και

2. Οι οφειλές προς του Φ.Κ.Α. υπερβαίνουν το ογδόντα πέντε τοις εκατό (85%) των συνολικών οφειλών τους (διμερής)

Β. Φυσικά πρόσωπα που αποκτούν εισόδημα από επιχειρηματική δραστηριότητα, σύμφωνα με τον Κώδικα Φορολογίας Εισοδήματος (ν.4172/2013), αλλά δεν έχουν πτωχευτική ικανότητα, υπό την προϋπόθεση ότι έχουν φορολογική κατοικία στην Ελλάδα, με οφειλές προς τους Φ.Κ.Α. έως 50.000 ευρώ. Στην κατηγορία αυτή εντάσσονται και τα πρόσωπα που έχουν οι ίδιοι την υποχρέωση καταβολής των ασφαλιστικών εισφορών.

Διευκρινίζεται ότι στο εισόδημα από επιχειρηματική δραστηριότητα εντάσσεται και το εισόδημα από επιχειρηματική αγροτική δραστηριότητα. Σε κάθε περίπτωση θα πρέπει:

1. Να πληρούνται τα κριτήρια επιλεξιμότητας του άρθρου 3 του ν. 4469/2017 κατά τα οποία, σε μια τουλάχιστον από τις τελευταίες τρεις (3) χρήσεις, πριν την υποβολή της αιτήσεως:

• Οφειλέτες που τηρούν απλογραφικό λογιστικό σύστημα έχουν θετικό καθαρό αποτέλεσμα προ φόρων, τόκων και αποσβέσεων

• Οφειλέτες που τηρούν διπλογραφικό λογιστικό σύστημα έχουν θετικά αποτελέσματα προ τόκων, φόρων και αποσβέσεων ή θετική καθαρή θέση [equity).

2. Να μη συντρέχουν οι εξαιρέσεις των παραγράφων 2 και 3 του άρθρου 2 του ν.4469/2017, δηλαδή δε δύνανται να υποβάλλουν αίτημα βάσει των διατάξεων της παρούσας:

■ Πιστωτικά και χρηματοδοτικά ιδρύματα, καθώς και τα υποκαταστήματα αλλοδαπών τέτοιων ιδρυμάτων που λειτουργούν στην Ελλάδα

■ Πάροχοι επενδυτικών υπηρεσιών, καθώς και τα υποκαταστήματα αλλοδαπών τέτοιων παροχών που λειτουργούν στην Ελλάδα

■ Οργανισμοί Συλλογικών Επενδύσεων σε Κινητές Αξίες, Οργανισμοί Εναλλακτικών Επενδύσεων και οι διαχειριστές αυτών

■ Ασφαλιστικές εταιρείες

■ Φυσικά ή νομικά πρόσωπα εφόσον έχουν υποβάλλει αίτηση για υπαγωγή στις διατάξεις του Ν.4307/2014 ή του Ν.3588/2007 (Πτωχευτικός Κώδικας), εκτός εάν υπάρχει έγκυρη παραίτηση τους από τις εν λόγω διαδικασίες μέχρι την υποβολή της αίτησης, ή για τα οποία έχει εκδοθεί οριστική απόφαση υπαγωγής τους σε μία από τις προαναφερόμενες διαδικασίες ή έχει συζητηθεί η αίτηση τους και εκκρεμεί η έκδοση της δικαστικής απόφασης

■ Φυσικό πρόσωπο που έχει διακόψει την επιχειρηματική δραστηριότητα ή, για τα νομικά πρόσωπα, βρίσκεται σε διαδικασία λύσης και εκκαθάρισης, εκτός εάν υποβληθεί δήλωση έναρξης εργασιών φυσικού προσώπου ή αποφασιστεί η αναβίωση του νομικού προσώπου πριν από την υποβολή της αίτησης

■ φυσικό πρόσωπο ή, στην περίπτωση νομικών προσώπων, οι πρόεδροι και διευθύνοντες σύμβουλοι ή οι διαχειριστές ή οι εταίροι ή και κάθε πρόσωπο εντεταλμένο είτε από ιδιωτική βούληση, είτε με δικαστική απόφαση είτε από το νόμο, που έχει καταδικαστεί με αμετάκλητη απόφαση για φοροδιαφυγή, νομιμοποίηση εσόδων από παράνομες δραστηριότητες, υπεξαίρεση, εκβίαση, πλαστογραφία, χρεοκοπία, απάτη κ.λπ. .

Στη ρύθμιση υπάγονται οφειλές προς Φ.Κ.Α. που γεννήθηκαν μέχρι την 31η Δεκεμβρίου 2016 και είναι, κατά την ημερομηνία υποβολής της αίτησης, βεβαιωμένες σύμφωνα με τις διατάξεις του Κώδικα Είσπραξης Δημοσίων Εσόδων (Κ.Ε.Δ.Ε.) με τις προσαυξήσεις ή τόκους εκπρόθεσμης καταβολής κατά το χρόνο υπαγωγής στη ρύθμιση. Η υπαγωγή στις ρυθμίσεις της παρούσας απόφασης συνεπάγεται την αυτοδίκαιη απώλεια τυχόν υφιστάμενων ρυθμίσεων για τις ίδιες οφειλές.

Στην έννοια των οφειλών προς Φ.Κ.Α. που υπάγονται στη ρύθμιση, εντάσσονται και οι καταλογιστικές πράξεις. Όσες από τις καταλογιστικές πράξεις αφορούν αυτοτελή πρόστιμα (ΠΕΠ, ΠΕΕ, ΠΕΠΑΕ, ΠΕΑΠ) υπάγονται στην έννοια της «βασικής οφειλής» του αρ. 21 παρ. 15 του ν.4469/2017.

Εξαιρούνται από τη ρύθμιση βάσει των διατάξεων της εν λόγω υπουργικής απόφασης, οφειλές που έχουν ρυθμιστεί με οριστική δικαστική απόφαση ή δικαστικό συμβιβασμό κατά τις διατάξεις του ν.3869/2010, ακόμα και εάν ακολούθησε έκπτωση του οφειλέτη για οποιονδήποτε λόγο.

Διευκρινίζεται ότι η δυνατότητα ένταξης του οφειλέτη δεν επηρεάζεται από τυχόν δικαστική αμφισβήτηση της οφειλής προς Φ.Κ.Α.

Περιεχόμενο Αίτησης – Δικαιολογητικά

Η αίτηση για τη υπαγωγή στη διαδικασία εξωδικαστικής ρύθμισης οφειλών υποβάλλεται από 05/02/2018 από τον οφειλέτη ή το εξουσιοδοτημένο από αυτόν πρόσωπο, μέσω της ηλεκτρονικής πλατφόρμας (OCW) που τηρείται στην ιστοσελίδα της Ειδικής Γραμματείας Διαχείρισης Ιδιωτικού Χρέους (Ε.Γ.Δ.Ι.Χ.) (www.keyd.gov.gr).

Πρέπει να περιέχει πλήρη στοιχεία του οφειλέτη και τυχόν συνοφειλετών που υποβάλλουν αυτήν από κοινού με τον οφειλέτη, καθώς και στοιχεία για την αξιολόγηση της επιλεξιμότητάς του, κατάλογο όλων των πιστωτών του οφειλέτη και των οφειλόμενων ποσών ανά πιστωτή και υπέχει θέση υπεύθυνης δήλωσης του ν.1599/1986 για την ακρίβεια του περιεχομένου της.

Επιπλέον, η αίτηση συνοδεύεται υποχρεωτικά από τα ακόλουθα δικαιολογητικά:

1. Αντίγραφο της τελευταίας εκδοθείσας δήλωσης ΕΝ.Φ.Ι.Α. – πράξης προσδιορισμού φόρου του έτους υποβολής της αίτησης και των προηγούμενων πέντε (5) ετών, εφόσον έχουν εκδοθεί

2. Έντυπο υπολογισμού αξίας γηπέδου (ΑΑ ΓΗΣ) για όσους οφειλέτες έχουν στην κυριότητά τους εμπράγματα δικαιώματα επί γηπέδων εκτός σχεδίου πόλης και οικισμού

3. Πιστοποιητικό περί μη λύσης της εταιρείας από το Γενικό Εμπορικό Μητρώο (Γ.Ε.ΜΗ.) για οφειλέτες νομικά πρόσωπα ή από το Δικηγορικό Σύλλογο για οφειλέτες Δικηγορικές Εταιρείες

4. Αντίγραφο ποινικού μητρώου γενικής χρήσης του οφειλέτη ή των υπευθύνων νομικών προσώπων (προέδρου & διευθύνοντα συμβούλου για Α.Ε., διαχειριστή για Ε.Π.Ε. και Ι.Κ.Ε., ομόρρυθμων εταίρων και διαχειριστών για προσωπικές εταιρείες).

5. Για φυσικά πρόσωπα με πτωχευτική ικανότητα ή νομικά πρόσωπα που αποκτούν εισόδημα από επιχειρηματική δραστηριότητα, που έχουν συνολικές οφειλές έως 20.000 € ή / και οι οφειλές τους προς Κ.Ε.Α.Ο. υπερβαίνουν το 85% των συνολικών οφειλών τους πιστοποιητικό από το αρμόδιο Πρωτοδικείο :

> Περί μη πτώχευσης,

> Περί μη υπαγωγής αυτού σε διαδικασία εξυγίανσης (αρ.99 επ. ν.3588/2007) ή διαδικασίας εκκαθάρισης (αρ106ια ν.3588/2007) ή συμφωνίας ρύθμισης ή ειδικής διαχείρισης (αρ.62 επ. ν.4307/2014),

> Ότι δεν εκκρεμεί αίτηση για υπαγωγή του οφειλέτη σε κάποια από τις προαναφερόμενες διαδικασίες

6. Για φυσικά πρόσωπα που αποκτούν εισόδημα από επιχειρηματική δραστηριότητα, αλλά δεν έχουν πτωχευτική ικανότητα με οφειλές προς τους Φ.Κ.Α. έως 50.000 ευρώ, πιστοποιητικό από το Ειρηνοδικείο Αθηνών (Γενικό Αρχείο Αιτήσεων αρ.13 ν.3869/2010) ότι δεν έχει εκδοθεί οριστική απόφαση ρύθμισης οφειλών ή επικύρωσης δικαστικού συμβιβασμού κατά τις διατάξεις του ν.3869/2010. Σε περίπτωση που έχει εκδοθεί σχετική απόφαση, πρέπει να προσκομίζεται επικυρωμένο αντίγραφο της αίτησης και της απόφασης και υπεύθυνη δήλωση (ν.1599/86) ότι οι οφειλές για τις οποίες υποβάλλεται η αίτηση ρύθμισης δεν έχουν περιληφθεί στην εκδοθείσα απόφαση.

Στην περίπτωση που οι οφειλές προς Φ.Κ.Α. υπερβαίνουν τις 20.000 ευρώ, υποβάλλονται επιπροσθέτως και τα ακόλουθα δικαιολογητικά:

7. Χρηματοοικονομικές καταστάσεις του αρ.16 του ν.4308/2014 των τελευταίων πέντε (5) περιόδων, οι οποίες πρέπει να είναι δημοσιευμένες (εφόσον προβλέπεται η υποχρέωση σύνταξης ή / και δημοσίευσης)

8. Προσωρινό ισοζύγιο τελευταίου μηνός τεταρτοβάθμιων λογαριασμών του αναλυτικού καθολικού της γενικής λογιστικής (εφόσον προβλέπεται η κατάρτισή του)

9. Πρόσφατα πιστοποιητικά βαρών όλων των ακινήτων

10. Υπεύθυνη δήλωση με αναλυτική παράθεση των ανεξόφλητων υποχρεώσεων για τις οποίες υπάρχουν εμπράγματες εξασφαλίσεις επί αυτών.

Επισημαίνεται ότι οι οφειλέτες της παρ.6 του άρθρου 2 του ν.4469/17, που οι οφειλές προς Φ.Κ.Α. υπερβαίνουν το 85% των συνολικών οφειλών τους, υποχρεούνται σε δήλωση και υποβολή τόσο των οριζόμενων στο άρθρο 5 του νόμου, όσο και των αναφερόμενων στην παρούσα δικαιολογητικών.

Τα προαναφερόμενα δικαιολογητικά προσκομίζονται και από συνοφειλέτη που υποβάλλει από κοινού αίτηση με τον οφειλέτη.

Πέραν των ως άνω υποχρεωτικά υποβαλλόμενων, το Κ.Ε.Α.Ο. δύναται να ζητήσει την υποβολή επιπλέον δικαιολογητικών τα οποία κρίνει απαραίτητα για την αξιολόγηση της βιωσιμότητας του οφειλέτη και για τη διαμόρφωση της πρότασης ρύθμισης.

Στην περίπτωση που το Κ.Ε.Α.Ο. διαπιστώσει ελλείψεις ή ανακρίβειες στην υποβληθείσα αίτηση, δύναται να τάξει εύλογη προθεσμία, η οποία δεν υπερβαίνει τις δέκα (10) εργάσιμες ημέρες, για τη συμπλήρωση ή διόρθωση αυτών και σε περίπτωση μη συμμόρφωσης να απορρίψει την αίτηση.

Αρμόδια Όργανα

Αρμόδιο όργανο για την πρόταση ρύθμισης, την παρακολούθηση των όρων αυτής και για κάθε άλλη αναγκαία ενέργεια ή πράξη για την εφαρμογή της παρούσας υπουργικής απόφασης είναι η υπηρεσία Κ.Ε.Α.Ο. στην κατά τόπο αρμοδιότητα της οποίας υπάγονται οι οφειλές.

Κριτήρια για τη Διαμόρφωση Πρόταση Ρύθμισης

Για την υποβολή πρότασης ρύθμισης από το Κ.Ε.Α.Ο. ή για την αποδοχή σχετικής πρότασης, τα αρμόδια όργανα λαμβάνουν υπόψη το διαθέσιμο εισόδημα και την αξία ρευστοποίησης των περιουσιακών στοιχείων, κινητών και ακινήτων, των οφειλετών και των συνοφειλετών, που υποβάλλουν από κοινού αίτηση και ευθύνονται αλληλεγγύως με αυτόν για το σύνολο ή μέρος των ρυθμιζόμενων οφειλών.

Αξιολόγηση Περιουσιακών Στοιχείων

Το Κ.Ε.Α.Ο. για την αξιολόγηση των περιουσιακών στοιχείων ελέγχει και λαμβάνει υπόψη τα ακόλουθα:

(α) Ακίνητα:

Εφόσον οι προς ρύθμιση οφειλές προς τους Φ.Κ.Α. υπερβαίνουν τις 20.000€, την πιο πρόσφατη έκθεση πιστοποιημένου εκτιμητή ακινήτων (περ. (ιε) παρ.2 αρ.1 ν.4469/2017) η οποία σε κάθε περίπτωση έχει συνταχθεί εντός έτους από την ημερομηνία υποβολής της αίτησης. Τυχόν εκτίμηση αξίας ακινήτων που περιλαμβάνεται σε έκθεση εμπειρογνώμονα, λαμβάνεται υπόψη μόνο όταν βασίζεται σε έκθεση εκτιμητή ακινήτων.

Σε περίπτωση που δεν απαιτείται ή δεν προσκομίζεται έκθεση εκτιμητή ακινήτων, το Κ.Ε.Α.Ο. λαμβάνει υπόψη τη φορολογητέα αξία για τον υπολογισμό του ΕΝ.Φ.Ι.Α. από την τελευταία συντεθείσα δήλωση ΕΝ.Φ.Ι.Α. – πράξη προσδιορισμού φόρου. Για γήπεδα εκτός σχεδίου πόλης και οικισμού, στην περίπτωση που δεν προσδιορίζεται αξία ΕΝ.Φ.Ι.Α. και δεν προσκομίζεται έκθεση εκτιμητή ακινήτων, λαμβάνεται υπόψη η αντικειμενική αξία αυτών όπως αυτή προκύπτει από το έντυπο ΑΑ ΓΗΣ.

(β) Κινητά:

β1) όταν αυτά σχετίζονται με την άσκηση επιχειρηματικής δραστηριότητας του οφειλέτη ή συνοφειλέτη, όπως ενσώματα και άυλα πάγια πλην ακινήτων, αποθέματα, χρηματοοικονομικά περιουσιακά στοιχεία (π.χ. τίτλοι, μετρητά, μεσοπρόθεσμες και μακροπρόθεσμες καταθέσεις, μετοχές), λαμβάνεται υπόψη η αγοραία αξία όπως προκύπτει από έκθεση οικονομολόγου μέλους του Οικονομικού Επιμελητηρίου Ελλάδος (Ο.Ε.Ε.) ή κατόχου άδειας λογιστή φοροτεχνικού Α’ τάξης, η οποία έχει συνταχθεί εντός έτους από την υποβολή της αίτησης. Για οφειλέτη που τηρεί διπλογραφικά βιβλία με ετήσιο κύκλο εργασιών μεγαλύτερο του 1.500.000 ευρώ, λαμβάνεται υπόψη έκθεση ορκωτού ελεγκτή. Σε περίπτωση που δεν προσκομίζεται η προαναφερόμενη έκθεση, λαμβάνεται υπόψη η αξία που αναφέρεται στην αίτηση του οφειλέτη. Για τη διαπίστωση και τον έλεγχο της αξίας σε αυτήν την περίπτωση το Κ.Ε.Α.Ο. δύναται να ζητήσει τυχόν διαθέσιμα συνοδευτικά έγγραφα.

β2) όταν αυτά δε σχετίζονται με την άσκηση επιχειρηματικής δραστηριότητας και αφορούν σε κινητά μεγάλης αξίας, δηλαδή έκαστο εξ’ αυτών υπερβαίνει τις 2.000€ και συνολικά εκτιμώμενα υπερβαίνουν τις 30.000€, λαμβάνεται υπόψη η αξία που αναφέρεται στην αίτηση του οφειλέτη, για τον έλεγχο της οποίας το Κ.Ε.Α.Ο. δύναται να ζητήσει τυχόν διαθέσιμα συνοδευτικά έγγραφα και η οποία δεν μπορεί να υπολείπεται αυτής που αναγράφεται σε εν ισχύ σύμβαση ασφάλισης τους.

β3) όταν αυτά δε σχετίζονται με την άσκηση επιχειρηματικής δραστηριότητας και αφορούν σε κινητά μικρής αξίας, λαμβάνεται υπόψη η αξία που αναφέρεται στην αίτηση.

Για τον προσδιορισμό της αξίας των περιουσιακών στοιχείων συνοφειλετών, που θα ληφθούν υπόψη για την αξιολόγηση της περιουσίας, αθροίζονται και οι αντίστοιχες αξίες των προσώπων αυτών έως του ποσού συνυπευθυνότητάς τους στις συνολικές προς ρύθμιση οφειλές.

Αξιολόγηση Εισοδήματος

Για την αξιολόγηση του διαθέσιμου εισοδήματος το Κ.Ε.Α.Ο. λαμβάνει υπόψη:

Ι) Για νομικά πρόσωπα, είτε πρόκειται για τον οφειλέτη είτε για το συνοφειλέτη που υπέγραψαν την αίτηση από κοινού, το μεγαλύτερο μεταξύ:

> των κερδών προ φόρων, τόκων και αποσβέσεων (θετικό EBITDA) του τελευταίου έτους πριν από την υποβολή της αίτησης ή

> του μέσου όρου των θετικών EBITDA της τελευταίας τριετίας.

ΙΙ) Για τα φυσικά πρόσωπα που ασκούν επιχειρηματική δραστηριότητα, είτε πρόκειται για τον οφειλέτη είτε για το συνοφειλέτη που υπέγραψε από κοινού την αίτηση, το μεγαλύτερο μεταξύ:

> των κερδών προ φόρων, τόκων και αποσβέσεων (θετικό EBITDA) του τελευταίου έτους πριν από την υποβολή της αίτησης ή

> του μέσου όρου των θετικών EBITDA της τελευταίας τριετίας,

καθώς και το μέσο όρο των εσόδων από άλλες πηγές της τελευταίας τριετίας.

ΙΙΙ) Για συνοφειλέτες φυσικά πρόσωπα μη επιτηδευματίες, το μέσο όρο του πραγματικού δηλωθέντος εισοδήματος (φορολογητέου ή μη) κατά τις τρεις τελευταίες φορολογικές περιόδους.

Για τον προσδιορισμό του εισοδήματος συνοφειλετών, που θα ληφθούν υπόψη, αθροίζονται οι αντίστοιχες τιμές των προσώπων αυτών κατά το ποσοστό συνυπευθυνότητάς τους στις συνολικές προς ρύθμιση οφειλές.

Εξαιρέσεις

Το Κ.Ε.Α.Ο. δεν προτείνει ρυθμίσεις ή δεν αποδέχεται προτάσεις ρυθμίσεων οφειλών στις περιπτώσεις που:

• Διαθέτει δική του μελέτη βιωσιμότητας βάσει της οποίας το χρέος του οφειλέτη χαρακτηρίζεται ως μη βιώσιμο.

• Η συνολική οφειλή προς ρύθμιση υπερβαίνει τις 20.000 € και συνολική αξία των περιουσιακών στοιχείων του οφειλέτη και των συνοφειλετών, όπως προσδιορίζεται κατά τα ανωτέρω, υπερβαίνει το εικοσιπενταπλάσιο (25) αυτής.

Τρόπος Ρύθμισης

Οι υπαγόμενες στην παρούσα Υπουργική Απόφαση οφειλές εξοφλούνται σε ισόποσες, τοκοχρεωλυτικές, μηνιαίες δόσεις, για τον υπολογισμό των οποίων λαμβάνεται υπόψη σταθερό επιτόκιο ίσο με το, κατά την ημερομηνία υποβολής της αίτησης, επιτόκιο euribor τριμήνου, προσαυξημένο κατά πέντε (5) εκατοστιαίες μονάδες.

Συγκεκριμένα για τον υπολογισμό του τελικού ποσού της προς ρύθμιση οφειλής και για το πλήθος των δόσεων, που δεν μπορεί να υπερβαίνει τις εκατόν είκοσι (120) μηνιαίες δόσεις, το Κ.Ε.Α.Ο. προτείνει ρυθμίσεις ως ακολούθως:

Οφειλές από 20.001€ έως 50.000€

Στις διμερείς διαπραγματεύσεις με συνολικές οφειλές από 20.001 έως 50.000€ και στις περιπτώσεις οφειλετών με εισόδημα από επιχειρηματική δραστηριότητα που στερούνται πτωχευτικής ικανότητας και συνολικές οφειλές προς Φ.Κ.Α. από 20.001 έως 50.000€, το Κ.Ε.Α.Ο. χορηγεί ρυθμίσεις μόνο εφόσον, πέραν των λοιπών, πληρείται και το ακόλουθο κριτήριο βιωσιμότητας:

Ο λόγος του χρέους, όπως αυτό προκύπτει αφού από τη συνολική οφειλή προς Φ.Κ.Α. προαφαιρεθεί το 85% των προσαυξήσεων και τόκων εκπρόθεσμης καταβολής, προς το εισόδημα, όπως αυτό καθορίστηκε σύμφωνα με τα προαναφερόμενα (οφειλέτη και συνοφειλετών), είναι μικρότερος ή ίσος του 8.

Στην περίπτωση αυτή, τα αρμόδια όργανα προτείνουν ρυθμίσεις ως ακολούθως:

i. Διαγραφή του 85% των οφειλών από προσαυξήσεις και τόκους εκπρόθεσμης καταβολής

ii. Ελάχιστο ποσό μηνιαίας δόσης 50 ευρώ

iii. Μέγιστος αριθμός δόσεων 120

Ο αριθμός των προαναφερόμενων δόσεων μειώνεται και το ύψος της μηνιαίας δόσης αναπροσαρμόζεται στην περίπτωση που η συνολική αρχική μηναία δόση, όπως υπολογίστηκε, είναι μικρότερη από το ποσό που θα λάμβανε το Κ.Ε.Α.Ο. βάσει της ικανότητας αποπληρωμής του οφειλέτη.

Το Κ.Ε.Α.Ο. δύναται να προτείνει ρυθμίσεις, ακόμα και στις περιπτώσεις που δε συντρέχουν τα ανωτέρω κριτήρια βιωσιμότητας, όπου αυτά εφαρμόζονται, εφόσον διαθέτει σύμφωνα με τις εσωτερικές του διαδικασίες, δική του μελέτη βιωσιμότητας, βάσει της οποίας το χρέος χαρακτηρίζεται βιώσιμο ή προσκομίζεται μελέτη βιωσιμότητας που έχει καταρτισθεί εντός έτους από την υποβολή της αίτησης, από άλλον θεσμικό πιστωτή (το Δημόσιο ή πιστωτικό ή χρηματοδοτικό ίδρυμα) ή από ανεξάρτητο εμπειρογνώμονα.

Η πρώτη δόση καταβάλλεται εντός πέντε (5) εργάσιμων ημερών από την ημερομηνία αποδοχής της πρότασης ρύθμισης και οι επόμενες δόσεις έως την τελευταία εργάσιμη ημέρα κάθε μήνα που έπεται αυτής.

Η διαγραφή των οφειλών και η απαλλαγή τόκων και προσαυξήσεων τελεί υπό την αναβλητική αίρεση της ολοσχερούς αποπληρωμής των ρυθμιζόμενων οφειλών.

Αναστολή Αναγκαστικών Μέτρων Είσπραξης

Από την ημερομηνία υπαγωγής και συμμόρφωσης στη ρύθμιση, για τις υπαγόμενες στη ρύθμιση οφειλές:

• Δεν υπολογίζονται περαιτέρω τόκοι εκπρόθεσμης καταβολής και προσαυξήσεις εκπρόθεσμης καταβολής.

• Χορηγείται στον οφειλέτη αποδεικτικό ενημερότητας σύμφωνα με τις εκάστοτε ισχύουσες διατάξεις των Φ.Κ.Α., για τη χορήγηση του οποίου δεν

λαμβάνονται υπόψη τυχόν προς διαγραφή / απαλλαγή βασικές οφειλές, τόκοι και προσαυξήσεις εκπρόθεσμης καταβολής, όπως προσδιορίζονται στη ρύθμιση.

• Αναστέλλεται η λήψη αναγκαστικών μέτρων και η συνέχιση της διαδικασίας αναγκαστικής εκτέλεσης επί κινητών και ακινήτων κατά του οφειλέτη. Η αναστολή δεν ισχύει για ληξιπρόθεσμες δόσεις της σύμβασης και για κατασχέσεις εις χείρας τρίτων που έχουν επιβληθεί έως την υπαγωγή στη ρύθμιση.

• Αναστέλλεται η ποινική δίωξη για τα αδικήματα του α.ν. 86/1967 και αναβάλλεται η εκτέλεση ποινής που επιβλήθηκε κατά τις διατάξεις του άρθρου αυτού ή, εφόσον άρχισε, η εκτέλεσή της διακόπτεται. Κατά το χρονικό διάστημα της αναστολής αυτής, αναστέλλεται η παραγραφή του αδικήματος, χωρίς να ισχύει ο χρονικός περιορισμός της παρ.3 του άρθρου 113 του Π.Κ..

• Αναστέλλεται η παραγραφή των ρυθμιζόμενων οφειλών καθ’ όλη τη διάρκεια ισχύος της ρύθμισης και δε συμπληρώνεται πριν την πάροδο έτους από τη λήξη της αναστολής, σύμφωνα με τα οριζόμενα στο αρ. 137 του ν.3655/2008, όπως ισχύει.

Σε περίπτωση που ο οφειλέτης απολέσει το ευεργέτημα της ρύθμισης, τα αναγκαστικά μέτρα που έχουν ανασταλεί συνεχίζονται.

Απώλεια Ρύθμισης – Συνέπειες

Η ρύθμιση απόλλυται, με συνέπεια να καθίσταται άμεσα ληξιπρόθεσμο και απαιτητό το σύνολο της οφειλής που παραμένει ανεξόφλητο, σύμφωνα με τα στοιχεία της αρχικής βεβαίωσης μαζί με τους αναλογούντες τόκους και προσαυξήσεις εκπρόθεσμης καταβολής, στις ακόλουθες περιπτώσεις:

> Μη καταβολής ή μερικής καταβολής δόσεων έως της συμπλήρωσης του ποσού που αντιστοιχεί σε τρεις (3) δόσεις

> Μη υποβολής ΑΠΔ εντός 3 μηνών από την παρέλευση της προθεσμίας υποβολής τους

> Μη εξόφλησης ή τακτοποίησης τρεχουσών οφειλών, δηλ. οφειλών που γεννήθηκαν μετά την 31/12/2016, εντός 90 ημερών από την ημερομηνία υπαγωγής στη ρύθμιση ή οφειλών που κατέστησαν ληξιπρόθεσμες μετά την υπαγωγή σε ρύθμιση, εντός 60 ημερών από την λήξη προθεσμίας καταβολής τους.

Επισημάνσεις

Το Κ.Ε.Α.Ο. διατηρεί το δικαίωμα και μετά την υπαγωγή στη ρύθμιση:

• Να προβαίνει σε συμψηφισμό των χρηματικών απαιτήσεων του οφειλέτη κατά των Φ.Κ.Α. και μέχρι του ύψους των οφειλών αυτού, σύμφωνα με τις εκάστοτε ισχύουσες περί συμψηφισμού διατάξεις.

• Να εγγράφει υποθήκες σε περιουσιακά στοιχεία του οφειλέτη και των συνοφειλετών, εφόσον η οφειλή δεν είναι ασφαλισμένη

• Να προβαίνει σε ελέγχους ακρίβειας των στοιχείων που δήλωσε ο οφειλέτης, έως και ένα έτος μετά την αποπληρωμή. Σε περίπτωση διαπίστωσης σημαντικών αποκλίσεων από τα πραγματικά, θα προβαίνει σε μονομερώς έκπτωσή του από τη ρύθμιση και αναβίωση των οφειλών σύμφωνα με τα στοιχεία της αρχικής βεβαίωσης, μαζί με τους αναλογούντες τόκους και προσαυξήσεις εκπρόθεσμης καταβολής. Ποσά που καταβλήθηκαν κατά τη διάρκεια της ρύθμισης, αφαιρούνται από τις απαιτήσεις που αναβίωσαν.

Υπενθυμίζεται ότι με τη συμπλήρωση στην ηλεκτρονική πλατφόρμα του πεδίου «ΑΦΜ» εισάγονται αυτόματα όλες οι βεβαιωμένες οφειλές που έχουν γεννηθεί μέχρι 31/12/2016. Παρά ταύτα, οι αρμόδιες υπηρεσίες οφείλουν να παρέχουν τις απαιτούμενες διευκρινίσεις και να προάγουν την καλύτερη εξυπηρέτηση των οφειλετών που επιθυμούν να υπαχθούν στη ρύθμιση.

Πηγή: link

25
Feb

Formula ΑΕΙ στη Φλώρινα

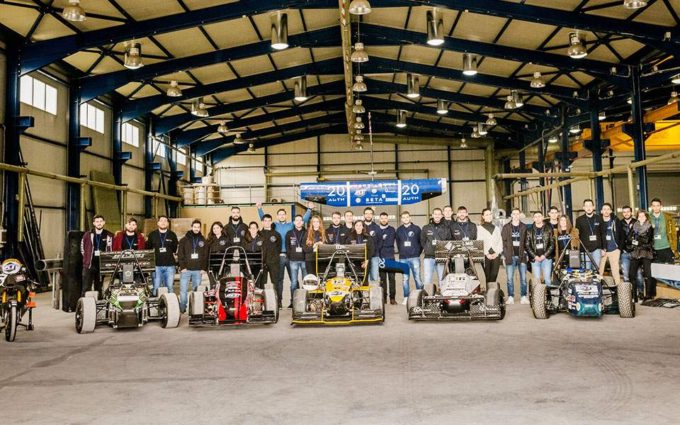
«Με αεροπλάνα και βαπόρια» και με μονοθέσια αγωνιστικά αυτοκίνητα οκτώ ομάδες φοιτητών από διάφορα πανεπιστήμια της Ελλάδας θα βρίσκονται σήμερα στην Πανελλήνια Συγκέντρωση Αγωνιστικών Ομάδων μονοκινητήριων κατασκευών στην πόλη της Φλώρινας.

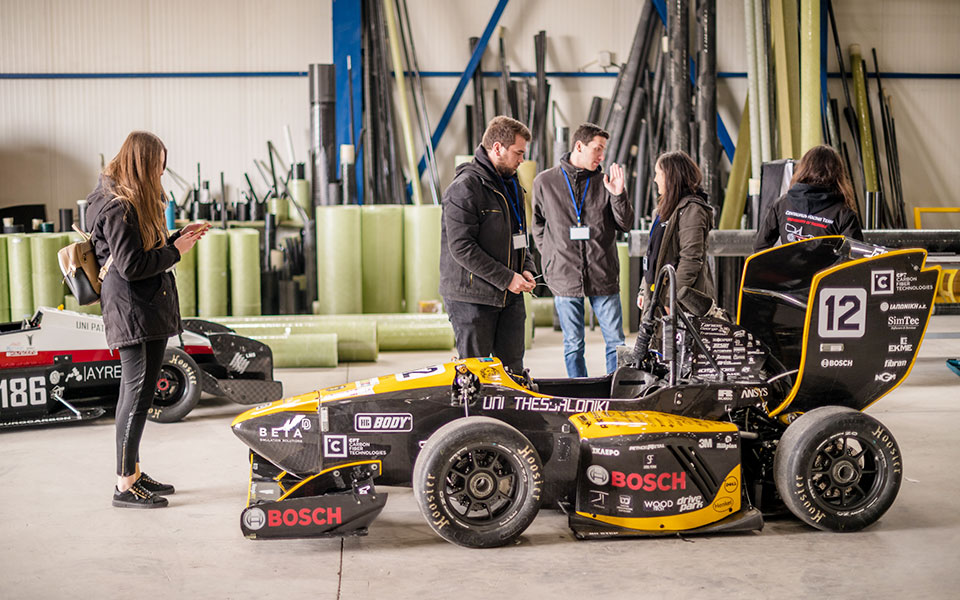
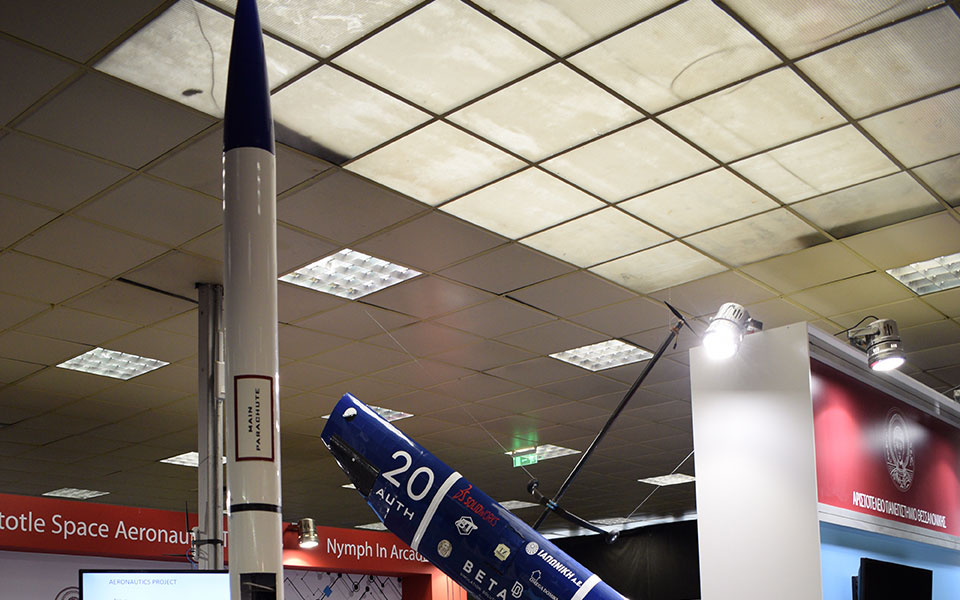
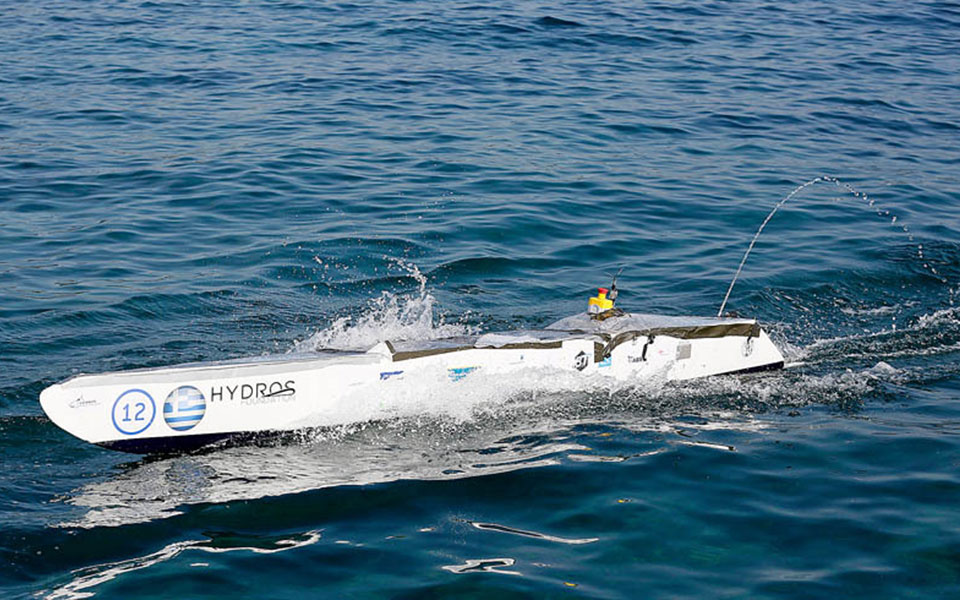
Πέντε μονοθέσια αυτοκίνητα τύπου φόρμουλα, μία μοτοσικλέτα, ένα πλεούμενο και ένα αεροπλάνο, όλα πρωτότυπα, σχεδιασμένα και κατασκευασμένα από δημιουργικές φοιτητικές ομάδες εκτίθενται σήμερα και αύριο στην κεντρική πλατεία της Φλώρινας.

Είναι κάτι σαν το… all star game των ελληνικών πειραματικών φοιτητικών ομάδων, που για πρώτη φορά βρίσκονται όλες μαζί για να γνωριστούν και να ανταλλάξουν ιδέες, εμπειρίες και γνώσεις. Την πρωτοβουλία για τη διοργάνωση της σημαντικής αυτής εκδήλωσης είχε η εταιρεία B&T Composites, η οποία εδρεύει στη Φλώρινα και κατασκευάζει προϊόντα από ανθρακονήματα.

Η B&T Composites είναι χορηγός των φοιτητικών ομάδων, κατασκευάζοντας μέρη των πρωτοτύπων από ανθρακονήματα, εξασφαλίζοντας αντοχή με ελάχιστο βάρος.

Στη Φλώρινα βρίσκονται οι εξής ομάδες: ΑRT από το Αριστοτέλειο Πανεπιστήμιο Θεσσαλονίκης, με το μονοθέσιο φορμουλάκι «ART18». Κένταυρος από το Πανεπιστήμιο Θεσσαλίας, με το μονοθέσιο «Θηρέας». ARISTURTLE από το ΑΠΘ, με το μονοθέσιο «EVE». ASAT, επίσης από το ΑΠΘ, με το αεροπλάνο «Νεφέλη». Ωκεανός, από το Εθνικό Μετσόβιο Πολυτεχνείο, με το σκάφος «Heavy weight». UoP από το Πανεπιστήμιο Πατρών, με το μονοθέσιο «UoP5Evo». TYΦΟΟΝ από το Πανεπιστήμιο Κοζάνης, με τη μοτοσικλέτα «Χίμαιρα». TEIWM από το ΤΕΙ Δυτικής Μακεδονίας, με το μονοθέσιο «Δαίδαλος».

«Στόχος μας είναι κάθε χρόνο να κατασκευάζουμε και ένα καλύτερο μονοθέσιο αυτοκίνητο, στο οποίο δίνουμε όνομα Κενταύρου. Το περασμένο καλοκαίρι στους αγώνες στην Τσεχία καταλάβαμε τη 13η θέση μεταξύ 50 ομάδων περίπου», είπε στην «Κ» ο Δημήτρης Αργέντος, από την ομάδα των Κενταύρων. «Ανταποκριθήκαμε με χαρά στην πρόσκληση γιατί θεωρούμε πως αξίζει να προβληθεί η δουλειά που κάνουμε, να εμπνεύσουμε κι άλλα παιδιά», λέει στην «Κ»
ο κ. Αργέντος.

Εδώ και δύο χρόνια η ομάδα Ωκεανός της Σχολής Ναυπηγών Μηχανολόγων του ΕΜΠ συμμετέχει στους διαγωνισμούς Hydrocontest. «Εχουμε δημιουργήσει δύο τηλεκατευθυνόμενα ηλεκτρικά σκάφη, μήκους 3,3 μέτρων το καθένα, ένα που προσομοιάζει σε σκάφος αναψυχής και με βάρος 13 κιλών μεταφέρει φορτίο 20 κιλών. Και ένα που προσομοιάζει σε εμπορικό, το οποίο με βάρος 33 κιλών μεταφέρει φορτίο 200 κιλών», λέει στην «Κ» η Κωνσταντίνα Φουντούλη. «Στόχος μας είναι ο καινοτόμος υδροδυναμικός σχεδιασμός και η φιλική προς το περιβάλλον λειτουργία. Στον διαγωνισμό του 2017 πήραμε την 4η και 13 θέση αντίστοιχα, μεταξύ 28 συμμετεχόντων», συμπληρώνει η κ. Φουντούλη.

Η ομάδα ASAT (ΑΠΘ) κατασκεύασε πύραυλο και αεροσκάφος μεταφοράς, ενώ η ομάδα Ωκεανός (ΕΜΠ) σκάφη με καινοτόμο υδροδυναμική.

Η υπερελαφριά «Νεφέλη»

«Με την υπερελαφριά “Νεφέλη”, ένα αεροπλάνο μεταφοράς φορτίου, μήκους 3,1 μέτρων πήραμε μέρος στον παγκόσμιο φοιτητικό διαγωνισμό Air Cargo Challenge στο Ζάγκρεμπ, τον Αύγουστο, όπου και καταλάβαμε τη 12η θέση μεταξύ 36 ομάδων», μας λέει ο Χρήστος Μπλιάμης από την ομάδα Διαστημικής και Αεροναυτικής (ASAT) του ΑΠΘ. Η ομάδα προχώρησε και στην κατασκευή νανοδορυφόρου και πυραύλου.

«Είναι χαρά μας να στηρίζουμε τη δημιουργικότητα των φοιτητών. Παρότι στη Φλώρινα, στην άκρη της χώρας, μπορούμε να είμαστε στο κέντρο των τεχνολογικών εξελίξεων», μας λέει η κ. Θωμαή Τιριακίδου από την B&T Composites.

Πηγή: link

22
Feb

Οδηγίες ενόψει των ηλεκτρονικών διασταυρώσεων για τον εντοπισμό ανασφάλιστων οχημάτων

Στη σύνταξη και δημοσίευση Πληροφοριακού Οδηγού για την έγκαιρη αντιμετώπιση προβλημάτων που αφορούν τα ανασφάλιστα οχήματα, ώστε να αποτραπεί ο εντοπισμός, ως ανασφάλιστων, οχημάτων σε μια σειρά περιπτώσεων, προχώρησαν το Υπουργείο Οικονομικών, το Υπουργείο Υποδομών και Μεταφορών, η Ανεξάρτητη Αρχή Δημοσίων Εσόδων, και η Γενική Διεύθυνση Μεταφορών και Επικοινωνιών της Περιφέρειας Αττικής. Η μέχρι σήμερα εμπειρία έχει δείξει ότι, για τη διόρθωση της «εικόνας» των οχημάτων που ανάγεται σε αιτίες του παρελθόντος είναι αναγκαία, πρωτίστως, η ορθή ενημέρωση και η συμβολή των ίδιων των πολιτών.

Ο Πληροφοριακός Οδηγός έχει τη μορφή συχνών ερωτήσεων – απαντήσεων (FAQ) και αφορά τόσο τους κατόχους οχημάτων, οι οποίοι έλαβαν ειδοποιητήρια ανασφάλιστου οχήματος κατά τον διασταυρωτικό έλεγχο που πραγματοποιήθηκε την 06.06.2017, όσο και εκείνους που, ενώ δεν έλαβαν ειδοποιητήρια στο πλαίσιο της πρώτης διασταύρωσης, γνωρίζουν ότι εμπίπτουν σε μια από τις περιπτώσεις που αναφέρονται στον Οδηγό και θα πρέπει να μεριμνήσουν, ώστε να μην εντοπιστούν ως ανασφάλιστα τα οχήματά τους κατά τους επόμενους διασταυρωτικούς ελέγχους.

Σημειώνεται ότι η διενέργεια της ηλεκτρονικής διασταύρωσης για τον εντοπισμό ανασφάλιστων οχημάτων, η οποία έχει αυξημένη κοινωνική σημασία, πραγματοποιήθηκε για πρώτη φορά στην Ελλάδα, στις 06.06.2017, από την Ανεξάρτητη Αρχή Δημοσίων Εσόδων, και επέφερε ένα απτό αποτέλεσμα. Συγκεκριμένα, διαπιστώθηκε ότι κατά το διάστημα που μεσολάβησε από τον Ιούνιο του 2017, οπότε και διενεργήθηκε η πρώτη διασταύρωση, οι ασφαλίσεις οχημάτων αυξήθηκαν κατά 510.000, σε σχέση με τα προηγούμενα έτη, αγγίζοντας, για πρώτη φορά, το ιστορικό μέγεθος των 6,26 εκ. ασφαλισμένων οχημάτων στη χώρα. Συνεπώς, χάρη στη νέα αυτή δράση, ο δημόσιος κίνδυνος από την κυκλοφορία στους δρόμους ενός τόσο μεγάλου αριθμού ανασφάλιστων οχημάτων, μειώθηκε δραστικά.

Ταυτόχρονα όμως, η ηλεκτρονική διασταύρωση κατέδειξε και μια σειρά αστοχιών που οφείλονται, τόσο σε εσωτερικές διοικητικές αδυναμίες -που ξεκινούν αρκετά χρόνια πριν–, όσο και στην κακή ενημέρωση ή αμέλεια των πολιτών.

Σε συνέχεια της πρώτης διασταύρωσης, η δημόσια διοίκηση ανέλαβε πρωτοβουλίες αλλαγής του νομοθετικού και κανονιστικού πλαισίου, ώστε να δώσει στους πολίτες τη δυνατότητα να διορθώσουν την «εικόνα» του οχήματός τους, όπως αυτή τηρείται στο Μητρώο Οχημάτων. Παράλληλα, αναπτύχθηκε έντονη συνεργασία μεταξύ όλων των εμπλεκόμενων Υπηρεσιών, με σκοπό την αναβάθμιση της επικοινωνίας των πληροφοριακών συστημάτων που παρακολουθούν και ενημερώνουν την κατάσταση και τον κύκλο ζωής κάθε οχήματος. Η συνεργασία αυτή και ο ανασχεδιασμός των διαδικασιών θα επιφέρει, στο προσεχές διάστημα, μείωση της γραφειοκρατίας και της προσέλευσης των πολιτών στις Δ.Ο.Υ., για τη δήλωση γεγονότων που σχετίζονται με την ιδιοκτησία οχήματος και που έχουν προηγουμένως δηλωθεί σε άλλη δημόσια υπηρεσία.

Ενόψει των ανωτέρω υπογραμμίζεται ότι, ο έλεγχος της ασφάλισης των οχημάτων αποτελεί δράση κοινωνικής ευθύνης και για τον λόγο αυτό η τήρηση της συγκεκριμένης υποχρέωσης από τους πολίτες θα πρέπει να είναι διαρκής.

Στο πλαίσιο αυτό ανακοινώνεται ότι, μετά το πέρας 30 ημερών από την έκδοση του συγκεκριμένου Πληροφοριακού Οδηγού, η Ανεξάρτητη Αρχή Δημοσίων Εσόδων θα διενεργήσει την επόμενη ηλεκτρονική διασταύρωση, σε ημερομηνία που δεν θα ανακοινωθεί εκ των προτέρων. Εφεξής, τηρώντας τις απαιτήσεις του νόμου 4141/2013, θα διενεργεί τουλάχιστον δυο ηλεκτρονικές διασταυρώσεις κάθε έτος, σε ημερομηνίες που επίσης δεν θα ανακοινώνονται εκ των προτέρων.

Ο Πληροφοριακός Οδηγός:


Πηγή: link

22
Feb

Moody’s & Fitch βλέπουν “καθαρή” έξοδο, διαφωνούν σε εποπτεία και χρέος

Μέσα σε λίγες ημέρες, ακόμη ένας διεθνής οίκος αξιολόγησης αναβαθμίζει την πιστοληπτική ικανότητα της Ελλάδαςσκιαγραφώντας παράλληλα και την μετα-μνημονιακή εποπτεία της χώρας.

Το κοινό χαρακτηριστικό στα κείμενα των ανακοινώσεων είναι ότι εκτιμούν πως δεν χρειάζεται μία νέα προληπτική πιστοληπτική γραμμή μετά το τέλος του Μνημονίου τον Αύγουστο του 2018, αλλά υπάρχουν διαφορετικές εκτιμήσεις για την εποπτεία που έρχεται οι οποίες συνδέονται με μία κρίσιμη παράμετρο: το αν και πότε θα γίνουν οι νέες παρεμβάσεις στο χρέος.

· Η Moody’s στην χθεσινή, μη προγραμματισμένη, αναβάθμιση κατά δύο βαθμίδες εκτιμά ότι έρχεται μία “καθαρή” έξοδος από το Μνημόνιο. Μιλά για δεσμεύσεις ετών που θα είναι όμως συνδεδεμένες με το χρέος (σ.σ. στο οποίο δεν βλέπει άμεσες νέες ανάγκες για παρεμβάσεις αλλά μόνο δεσμεύσεις των εταίρων).
· Η Fitch κατά την αναβάθμιση της Παρασκευής έκανε λόγο για υβριδική εποπτεία με προαπαιτούμενα που θα συνδέονται με τις περικοπές αφορολογήτου-συντάξεων που έχουν ήδη θεσπιστεί για το 2019-2020.

Η ανακοίνωση της Moody’s
Η Moody’s εκτιμά ότι θα υπάρχει “καθαρή” έξοδος με “μαξιλάρι” 18 δισ. ευρώ, υψηλότερο άλλων μετα-μνημονιακών κρατών.

Στο αναλυτικό κείμενο που συνοδεύει την αναβάθμιση επισημαίνει ότι “η επιστροφή της Ελλάδας στις αγορές θα στηριχθεί από ένα μαξιλάρι διαθεσίμων και την δέσμευση των εταίρων για απομείωση του χρέους ώστε να διατηρούνται οι δανειακές ανάγκες σε διαχειρίσιμα επίπεδα”.

Μιλά για “καθαρή έξοδο, χωρίς πρόσθετη ανάγκη για στήριξη ή αιρεσιμότητες που θα συνδεθούν με αυτή”. Τα 18 δισ. ευρώ του “μαξιλαριού” εκτιμά ότι θα έρθουν από έκδοση ομολόγων και από το υπόλοιπο του δανείου του ESM και θα υπερκαλύπτει τις λήξεις έως και τον Δεκέμβριο του 2020 (φτάνουν όπως λέει στα 17,3 δισ. ευρώ μεταξύ Σεπτεμβρίου 2018 και Δεκεμβρίου 2020).

Ωστόσο, αυτή η απουσία “αιρεσιμοτήτων” συνδέεται και με μία άλλη… απουσία. Αυτή των άμεσων παρεμβάσεων στο χρέος. Εκτιμά ότι τα  επόμενα χρόνια οι ανάγκες δανεισμού της Ελλάδας θα μειωθούν σε κάτω του 8% του ΑΕΠ το 2020 από το 14% φέτος.

Επισημαίνει ότι “στο μεσοπρόθεσμο και μακροπρόθεσμο μέλλον η ισχυρή δέσμευση των δανειστών της Ελλάδας να παράσχουν περαιτέρω ελάφρυνση χρέους θα διασφαλίσει διαχειρίσιμες ανάγκες δανεισμού και την βιωσιμότητα του χρέους” Και υπολογίζει σε 25% του ΑΕΠ έως το 2060 το όφελος από τα βραχυπρόθεσμα μέτρα. Εκτιμά επίσης ως πιθανή την σύνδεση παρεμβάσεων στο χρέος με την πορεία του ΑΕΠ.

“Ο κίνδυνος αναστροφής των μέτρων είναι μικρότερος λόγω “της πιθανής σύνδεσης της απομείωσης του χρέους και της υποχρέωσης της Ελλάδας να παραμένει σε τροχιά προσαρμογής με τις δεσμεύσεις της έναντι των εταίρων”.

Αυτή η δέσμευση, εξηγεί, θα παράσχει ένα “καθαρό κίνητρο” στις ελληνικές αρχές ώστε να μην αναστρέψουν τις μεταρρυθμίσεις ακόμη και αν υπάρξουν πολιτικές πιέσεις εν όψει των εκλογών του 2019, αναφέρει ο οίκος.

Για την πιστοληπτική γραμμή αναφέρει η Moody’s ότι “το μεγάλο μαξιλάρι διαθεσίμων παρέχει παρόμοια εξασφάλιση με αυτή που θα είχε  μία προληπτική ή άλλους είδους επίσημη πιστοληπτική γραμμή”

Τι έλεγε η Fitch
Υπενθυμίζεται ότι η Fitch ανέφερε στην δική της έκθεση ότι “θεωρούμε πως τόσο η Ελλάδα όσο και οι επίσημοι πιστωτές θα επιδιώξουν μια υβριδική καθαρή έξοδο από το πρόγραμμα 86 δισ. ευρώ του Ευρωπαϊκού Μηχανισμού Σταθερότητας (ESM) τον Αύγουστο του 2018, κάτι που πιστεύουμε ότι δεν θα συνεπάγεται μια προληπτική πιστοληπτική γραμμή, αλλά θα εξακολουθεί να συνδέεται με σημαντικές αιρεσιμότητες (conditionality)”.

Επισήμαινε ότι “κατά την άποψή μας, τμήματα της δέσμης μεσοπρόθεσμων μέτρων ελάφρυνσης του χρέους ενδέχεται να υπόκεινται σε προϋποθέσεις που πιθανόν να επικεντρωθούν στην εφαρμογή των δημοσιονομικών μέτρων που έχουν θεσπιστεί για να τεθούν σε ισχύ μετά τον Αύγουστο του 2018”, δηλαδή με τα θεσμοθετημένα μέτρα για το 2019 – 2020.

Ανάφερε επίσης ότι βασίζει τις προβλέψεις του στην εκτίμηση ότι το Eurogroup θα αποφασίσει περαιτέρω ελάφρυνση του ελληνικού χρέους εντός του 2018, που “θα έχει ως στόχο να διατηρήσει τις ακαθάριστες χρηματοδοτικές ανάγκες κάτω του 15% του ΑΕΠ μεσοπρόθεσμα και κάτω από το 20% του ΑΕΠ στη συνέχεια”, όπως αναφέρεται στη δήλωση του Eurogroup της 15ης Ιουνίου 2017. Επισημαίνει ότι αυτό έχει ως στόχο να βελτιώσει τη μακροπρόθεσμη βιωσιμότητα του χρέους και να στηρίξει την εμπιστοσύνη των αγορών, στηρίζοντας έτσι την πρόσβαση της χώρας στις αγορές μετά το πρόγραμμα.

Πηγή: link

22
Feb

Απροσδόκητη αναβάθμιση από τη Moody’s κατά δύο βαθμίδες

Απροσδόκητη αναβάθμιση από τη Moody’s κατά δύο βαθμίδες.Σε αναβάθμιση – έκπληξη της πιστοληπτικής αξιολόγησης της Ελλάδας, κατά δύο μάλιστα βαθμίδες, λίγα μόλις 24ωρα μετά την αναβάθμιση της χώρας από την Fitch, προχώρησε η Moody’s. Συγκεκριμένα, ο διεθνής οίκος αναβάθμισε σε B3 από Caa2 προηγουμένως την αξιολόγηση της Ελλάδας, διατηρώντας παράλληλα θετικό το outlook.

Στην έκθεσή του ο οίκος μιλά για ουσιαστική δημοσιονομική και θεσμική βελτίωση και σημαντική υποχώρηση του κινδύνου στάσης πληρωμών, ενώ βλέπει “καθαρή έξοδο” της Ελλάδας από το πρόγραμμα στήριξης. Εξηγεί δε, πως επέσπευσε την θετική του αξιολόγηση (ήταν προγραμματισμένη για τον Μάρτιο) μετά τα συμπεράσματα του πρόσφατου Eurogroup.

Αναλυτικά, όπως σημειώνει η Moody’s, οι βασικοί λόγοι που την οδήγησαν σε αυτήν την κίνηση είναι οι εξής:

1) Η Ελλάδα έχει πετύχει σημαντική δημοσιονομική και θεσμική βελτίωση υπό το τρέχον πρόγραμμα διάσωσης, η οποία εκτιμάται ότι θα διατηρηθεί τα επόμενα χρόνια. Οι βελτιώσεις αυτές με τη σειρά τους θα στηρίξουν την ανάκαμψη της οικονομίας και τον τραπεζικό τομέα.

2) Ο οίκος θεωρεί ότι η χώρα θα ολοκληρώσει επιτυχώς το τρίτο πρόγραμμα στήριξης και θα επιστρέψει στις αγορές από όπου θα μπορεί να χρηματοδοτείται μόνη της. Η “καθαρή έξοδος” της Ελλάδας θα στηριχθεί βραχυπρόθεσμα από το ουσιαστικό “μαξιλάρι” ρευστότητας και μεσοπρόθεσμα από την ισχυρή δέσμευση των πιστωτών της ευρωζώνης για πρόσθετη ελάφρυνση χρέους.

3) Ο κίνδυνος μιας νέας στάση πληρωμών ή αναδιάρθρωσης χρέους που βρίσκεται στα χέρια των ιδιωτών, καθώς και οι αβεβαιότητες έχουν υποχωρήσει σημαντικά. Ενώ η Ελλάδα βρισκόταν σε αντίστοιχο σημείο και στα μέσα του 2014, η Moody’s εκτιμά πως πλέον το ρίσκο εκτροχιασμού της δημοσιονομικής και οικονομικής προόδου που έχει σημειώνει, έχει υποχωρήσει ουσιαστικά.
Όπως αναφέρει χαρακτηριστικά ο οίκος, τα θετικά συμπεράσματα που ανακοίνωσε το Eurogroup μετά τη σύνοδό της 19ης Φεβρουαρίου δείχνουν ότι υπάρχει μεγάλη πιθανότητα η Ελλάδα να ολοκληρώσει με επιτυχία την τρίτη αξιολόγηση στο πλαίσιο του προγράμματος προσαρμογής της. Αυτό προκάλεσε τη δημοσίευση της αναβάθμισης-έκπληξη της αξιολόγησης της Ελλάδας σήμερα, σε μία ημερομηνία που αποκλίνει από την προγραμματισμένη.

Θετικό το outlook
Το outlook της αξιολόγησης παραμένει θετικό. Η Moody’s εξηγεί ότι θα μπορούσε να αναβαθμίσει περαιτέρω την αξιολόγηση εάν οι μεταρρυθμίσεις που εφαρμόστηκαν κατά τη διάρκεια του προγράμματος αποφέρουν αποτελέσματα πιο θετικά από τα αναμενόμενα, οδηγώντας σε σταθερή οικονομική ανάπτυξη και σε ταχύτερη μείωση του δείκτη δημόσιου χρέους στο πλαίσιο ενός σταθερού πολιτικού περιβάλλοντος.
Το μακροπρόθεσμο ανώτατο όριο αξιολόγησης για τα ομόλογα αναβαθμίστηκε επίσης στο Ba2 από B3, κάτι που αντανακλά τον μειωμένο κίνδυνο εξόδου της Ελλάδας από την ευρωζώνη. Το μακροπρόθεσμο ανώτατο όριο για καταθέσεις σε ξένο νόμισμα και σε τοπικό νόμισμα αυξήθηκε στο B3 από το Caa2.

Υπενθυμίζεται ότι την Παρασκευή και η Fitch προχώρησε σε αναβάθμιση του αξιόχρεου της Ελλάδας κατά μία βαθμίδα, σε “Β” από “Β-“, με θετικό το outlook. Είχε προηγηθεί στις 19 Ιανουαρίου η S&P η οποία είχε αναβαθμίσει την πιστοληπτική ικανότητα της Ελλάδας κατά μία βαθμίδα, σε “Β” από “Β-“, διατηρώντας μεν θετικό το outlook, αλλά διαψεύδοντας όσους ανέμεναν μία πιο γενναιόδωρη κίνηση δύο βαθμίδων.

Πηγή: Capital.gr

21
Feb

Μοναδική επενδυτική περίπτωση η Ελλάδα

H ελληνική οικονομία κρύβει πολύ σημαντικά αποθέματα αξίας σε αυτά τα επίπεδα της αγοράς και ο Όμιλος LXM έχει διαπιστώσει σημαντική βελτίωση στο επενδυτικό ενδιαφέρον για διάφορους κλάδους της ελληνικής οικονομίας, αλλά και για ευκαιρίες που παρουσιάζονται για επενδύσεις σε μη εισηγμένες εταιρείες, πρωτίστως σε κλάδους που έχουν εξαγωγικό προσανατολισμό. Τα παραπάνω αναφέρει μιλώντας στο Capital.gr, ο κ. Πέτρος Μυλωνάς, Head of Southern Europe του LXM Group.

LXM Finance LLP, διεθνής χρηματοοικονομική εταιρεία, μέλος του Ομίλου LXM Group, εγκρίθηκε στις 30 Νοεμβρίου 2017 Εξ’ Αποστάσεως Μέλος Διαπραγμάτευσης της Αγοράς Αξιών του Χρηματιστηρίου Αθηνών. Ο Όμιλος παρέχει υπηρεσίες τραπεζικής επενδυτικής, εταιρικής χρηματοδότησης, διαχείρισης χρέους, ανάλυσης, και χρηματιστηριακών εργασιών σε θεσμικούς και εταιρικούς πελάτες παγκοσμίως. Iδρύθηκε το 2010 ως γραφείο χρηματιστηριακών υπηρεσιών και σήμερα εξυπηρετεί ένα μεγάλο φάσμα τραπεζών, αμοιβαίων κεφαλαίων, family offices και εταιρειών από τα γραφεία του ομίλου στο Λονδίνο, στη Νέα Υόρκη και στην Αθήνα. Ο Όμιλος LXM είναι μέλος του Χρηματιστηρίου του Λονδίνου και του Χρηματιστηρίου Αθηνών.

Συνέντευξη στη Νένα Μαλλιάρα 

– Πώς αποφάσισε ο Όμιλος LXM την είσοδό του στο Χρηματιστήριο Αθηνών ως εξ αποστάσεως μέλος διαπραγμάτευσης; Διακρίνετε ανοδικές προοπτικές για την ελληνική Οικονομία και το ελληνικό χρηματιστήριο; 

Η απόφαση να γίνουμε εξ αποστάσεως μέλος διαπραγμάτευσης του Χρηματιστηρίου Αθηνών υπογραμμίζει τη δέσμευσή μας στην ελληνική οικονομία, καθώς αυτή εισέρχεται σε μια φάση ανάκαμψης. Δεδομένου ότι η κίνηση του χρηματιστηρίου αντανακλά την κατάσταση της ευρύτερης οικονομίας, κρίναμε ότι ήταν η κατάλληλη στιγμή για προβούμε σε αυτή την κίνηση. Σήμερα οι συναλλαγές στο χρηματιστήριο αντιστοιχούν περίπου στο ένα τέταρτο του όγκου των συναλλαγών που παρατηρείτο πριν από την κρίση.

Η ελληνική οικονομία φαίνεται να βρίσκεται σε ένα σημείο καμπής, εάν λάβουμε υπόψη τις θετικές δημοσιονομικές επιδόσεις, τους  βελτιωμένους ρυθμούς ανάπτυξης και την ταχύτητα με την οποία γίνονται οι μεταρρυθμίσεις. Πιστεύουμε ότι η ελληνική οικονομία κρύβει πολύ σημαντικά αποθέματα αξίας σε αυτά τα επίπεδα της αγοράς.

– Κατά τα χρόνια της κρίσης, η Ελλάδα έχασε την εμπιστοσύνη των επενδυτών. Πώς θα “διαφημίζατε” τώρα τη χώρα ώστε να επιστρέψει το επενδυτικό ενδιαφέρον;

Η ελληνική οικονομία προσφέρει σημαντικές ευκαιρίες στους ξένους επενδυτές, αφού συρρικνώθηκε περισσότερο από 25% στα χρόνια της κρίσης. Η χώρα διαθέτει την απαιτούμενη δυναμική για να προσφέρει πολύ ελκυστικές ευκαιρίες, χάρη στον αναμενόμενο υψηλό ρυθμό ανάπτυξης τα επόμενα χρόνια. Η Ελλάδα αποτελεί μια μοναδική περίπτωση, καθώς εξακολουθεί να προσφέρει υψηλές αποδόσεις χωρίς συναλλαγματικό κίνδυνο, με σημαντικές ευκαιρίες στην αγορά των μη εξυπηρετούμενων δανείων, όπου οι τράπεζες έχουν θέσει ως στόχο μια άνευ προηγουμένου μείωση των μη εξυπηρετούμενων ανοιγμάτων (NPE), της τάξης των 36 δισ. ευρώ (περίπου 20% του ΑΕΠ) έως το τέλος του 2019.

Επιπλέον, στην ελληνική αγορά μετοχών, οι περισσότερες εταιρείες υψηλής κεφαλαιοποίησης (“blue chip”) του Χρηματιστηρίου Αθηνών όχι μόνο επέζησαν από την κρίση, αλλά κατάφεραν να μειώσουν σε εντυπωσιακό βαθμό τα επίπεδα του δανεισμού τους, να προβούν σε δραστική μείωση του συνολικού τους κόστους και, σήμερα πλέον, να διαθέτουν υψηλότατα και βελτιωμένα επίπεδα ταμειακών ροών. Με αυτόν τον τρόπο, αισθανόμαστε ιδιαίτερα αισιόδοξοι ότι θα αποζημιώσουν πολύ γενναιόδωρα τους επενδυτές τους τα αμέσως επόμενα χρόνια.

– Πώς θα αξιοποιήσετε τη συμμετοχή σας στο ελληνικό Χρηματιστήριο; 

Θα αναπτύξουμε στενή συνεργασία με το χρηματιστήριο, προκειμένου να αυξήσουμε τα μεγέθη και να φέρουμε περισσότερα κεφάλαια στη χώρα. Η Ελλάδα χρειάζεται σήμερα τις επενδύσεις περισσότερο από ποτέ άλλοτε.  O Όμιλος LXM διαθέτει μια ομάδα από επαγγελματίες με εκτεταμένη εμπειρία στην ελληνική αγορά και εξυπηρετεί ένα μεγάλο αριθμό θεσμικών επενδυτών από την Ευρώπη και τις ΗΠΑ. Η ένταξή μας ήταν μια φυσική εξέλιξη της συνεχούς προσπάθειάς μας να βελτιώνουμε τις υπηρεσίες μας προς τους πελάτες μας και να στηρίζουμε την Ελλάδα.

– Ποια επιχειρηματικά πεδία της ελληνικής Οικονομίας είναι ελκυστικά για τους ξένους επενδυτές και πώς οι τομείς αυτοί, αλλά γενικότερα η ελληνική Οικονομία, θα μπορέσουν να επωφεληθούν, δεδομένου ότι η χώρα χρειάζεται μακροπρόθεσμους στρατηγικούς και όχι ευκαιριακούς επενδυτές;

Ο Όμιλος LXM έχει διαπιστώσει σημαντική βελτίωση στο επενδυτικό ενδιαφέρον για διάφορους κλάδους της ελληνικής οικονομίας, όπως, για παράδειγμα, για τον κλάδο των ακινήτων (όσον άφορα στα εμπορικά ακίνητα και πιο πρόσφατα σε κατοικίες), αλλά και για ευκαιρίες που παρουσιάζονται για επενδύσεις σε μη εισηγμένες εταιρείες, πρωτίστως σε κλάδους που έχουν εξαγωγικό προσανατολισμό. Σήμερα, πλέον, βλέπουμε και μια σημαντική αύξηση του ενδιαφέροντος και για ένα σημαντικό αριθμό εισηγμένων εταιριών που έχει αρχίσει να επεκτείνεται και σε μικρής κεφαλαιοποίησης εταιρίες.

Οι ελληνικές επιχειρήσεις μπορούν σήμερα να ωφεληθούν από τη καλύτερη πρόσβαση στις αγορές κεφαλαίων. Το γεγονός αυτό θα μπορούσε να αποτελέσει αφετηρία για έναν  θετικό αυτοτροφοδοτούμενο κύκλο οικονομικής ανάπτυξης, για την βελτίωση της αγοράς εργασίας, για περισσότερες επενδύσεις, και να οδηγήσει σε ταχύτερους ρυθμούς ανάπτυξης για τη χώρα. Η βιώσιμη αναπτυξιακή πορεία της οικονομίας, καθώς και το φιλικό προς τους επενδυτές περιβάλλον, θα διαμορφώσουν τις κατάλληλες συνθήκες για την προσέλκυση μακροπρόθεσμων επενδύσεων.

Για πολλά χρόνια, τα προβλήματα της ανταγωνιστικότητας της οικονομίας και οι συνεχείς μεταβολές του φορολογικού καθεστώτος αποθάρρυναν τους επενδυτές. Οι οικονομικές μεταρρυθμίσεις πρέπει να συνεχιστούν, παράλληλα με τη στήριξη της κυβέρνησης για τα μεγάλα επενδυτικά έργα που υλοποιούνται σήμερα στη χώρα, όπως είναι το μεγάλο έργο ανάπτυξης στο πρώην αεροδρόμιο του Ελληνικού. Αυτό θα λειτουργήσει ως παράδειγμα για τη διεθνή επενδυτική κοινότητα.

Επιπλέον, η επιτυχής ολοκλήρωση των stress tests των ελληνικών τραπεζών μπορεί να αποτελέσει την αφετηρία για την κατάργηση των capital controls. Η σημαντική πρόοδος του προγράμματος προσαρμογής, καθώς και η προετοιμασία της χώρας για την περαιτέρω πορεία της μετά την έξοδο από τα μνημόνια, εκπέμπουν θετικά μηνύματα προς τους επενδυτές. Παράλληλα, θα πρέπει να διατηρηθεί η έμφαση στις συνεχείς μεταρρυθμίσεις και στην ανάπτυξη που θα πρέπει όμως να συμπληρώνεται πάντα από σωστή κοινωνική πολιτική.

– Τι θεωρείτε ότι λείπει και θα χρειαζόταν για την τόνωση του ενδιαφέροντος των ξένων επενδυτών για την Ελλάδα; 

Υπάρχουν περιθώρια βελτίωσης όσον αφορά στην μείωση της υπερβολικής γραφειοκρατίας, ιδίως για τα νέα αναπτυξιακά έργα, αλλά και με τη διαμόρφωση ενός σταθερού φορολογικού καθεστώτος στο μέλλον.

Όπως ήδη ανέφερα, η γρήγορη πρόοδος των μεγάλων επενδύσεων που πραγματοποιούνται σήμερα στη χώρα είναι καθοριστικής σημασίας για την Ελλάδα. Παράδειγμα αποτελούν οι σημαντικές επενδύσεις στον κλάδο των ξενοδοχείων. Πρόκειται για μια κίνηση που θα μπορούσε να δώσει ένα ισχυρό μήνυμα ότι η χώρα γύρισε σελίδα και μπορεί να προσφέρει ένα σύγχρονο και ελκυστικό περιβάλλον, με γρήγορους ρυθμούς ανάπτυξης, που θα ευνοεί τις επενδύσεις σήμερα και στο μέλλον.

– Μεταξύ άλλων, ο Όμιλος LXM παρέχει υπηρεσίες διαχείρισης χρέους και εταιρικής χρηματοδότησης, ενώ είναι και από τους μεγαλύτερους διαχειριστές χρέους (δάνεια εξυπηρετούμενα και μη) στη ΝΑ Ευρώπη. Πώς σκοπεύετε να δραστηριοποιηθείτε στους τομείς αυτούς στην Ελλάδα, δεδομένου του όγκου των 100 δισ. ευρώ μη εξυπηρετούμενων δανείων από τα οποία πρέπει να απαλλαγούν οι τράπεζες και η Οικονομία;

Την τελευταία διετία, ο Όμιλος LXM έχει αναπτύξει έντονη δραστηριότητα στη χρηματοδότηση επιχειρήσεων, γεφυρώνοντας τις ανάγκες των εταιρειών του ιδιωτικού τομέα με ξένους επενδυτές σε ένα διεθνές περιβάλλον που διψά για  υψηλές αποδόσεις. Διαπιστώνουμε καθημερινά ότι υπάρχει ένα βελτιωμένο ενδιαφέρον από Ευρωπαίους και Αμερικάνους θεσμικούς πελάτες μας για παροχή χρηματοδότησης σε ένα ευρύ φάσμα τομέων που προσανατολίζονται κυρίως στις εξαγωγές, συμπεριλαμβανομένων των τροφίμων, του τουρισμού και φυσικά της ναυτιλίας.

Επιπλέον, παρακολουθούμε πολύ προσεκτικά την αγορά των μη εξυπηρετούμενων δανείων (NPLs) στην Ελλάδα και στη νότια Ευρώπη και προσφέρουμε ως σύμβουλοι, τις υπηρεσίες μας στους πελάτες μας. Το σημαντικά αυξημένο ενδιαφέρον για εμπορικά ακίνητα, και ειδικά για ξενοδοχεία, έχει προκαλέσει ρεκόρ ζήτησης για την αγορά των NPLs. Είναι σημαντικό να αναφέρουμε ότι ο Όμιλος LXM έχει δεσμευτεί πως οι δραστηριότητές του θα περιορίζονται αποκλειστικά στον τομέα των επιχειρηματικών δανείων και δεν θα επεκτείνονται στον πιο ευαίσθητο τομέα των καταναλωτικών και στεγαστικών δανείων.

– Μπορούν να προχωρήσουν ταχύτερα οι πωλήσεις μη εξυπηρετούμενων δανείων από τις ελληνικές τράπεζες; Υπάρχει ενδιαφέρον από ξένα funds σε τιμές που να “συναντούν” την προσφορά NPLs από τις ελληνικές τράπεζες;

Η νομοθεσία που πρόσφατα θεσπίστηκε θα επισπεύσει τις πωλήσεις των μη εξυπηρετούμενων δανείων. Η αισιοδοξία γύρω από την πορεία της Ελληνικής οικονομίας και το αυξημένο ενδιαφέρον για τα επαγγελματικά ακίνητα και τις κατοικίες στην Ελλάδα, που αποτελούν ως επί το πλείστων τα στοιχεία εξασφάλισης των μη εξυπηρετούμενων δανείων, θα επισπεύσουν την πώληση των δανείων σε βελτιωμένες τιμές. Αυτό είναι ιδιαίτερα σημαντικό για τα επίπεδα κεφαλαιακής επάρκειας των ελληνικών τραπεζών και θα ενισχύσει τις δυνατότητες δανειακής χρηματοδότης μετά από οκτώ χρόνια συνεχούς οικονομικής συρρίκνωσης.

Αυτό που είναι σαφές από άλλες οικονομίες της Ευρώπης είναι ότι οι τιμές στις οποίες τα μη εξυπηρετούμενα δάνεια πωλούνται είναι άμεσα συνυφασμένες με την ύπαρξη μιας ευνοϊκής νομοθεσίας, που βελτιώνει την ορατότητα του αγοραστή σχετικά με την προοπτική αποπληρωμής του δανείου αλλά και φυσικά της δυναμικότητας της οικονομίας. Στην περίπτωση της Ελλάδας η μείωση των φορολογικών επιβαρύνσεων για τους ιδιοκτήτες ακινήτων θα μπορούσε να είναι καθοριστικής σημασίας για την επίτευξη των πωλήσεων των μη εξυπηρετούμενων δανείων σε σημαντικά υψηλότερες τιμές καθώς θα τόνωνε σημαντικά την αγορά ακινήτων.

– Η μείωση των προβληματικών δανείων αποκτά ιδιαίτερη βαρύτητα στην ελληνική αγορά για το χώρο των επιχειρήσεων και κυρίως των μικρομεσαίων. Τι χρειάζονται, ύστερα από μια μακρά κρίση, οι επιχειρήσεις στην Ελλάδα, αλλά και ποιες προκλήσεις αντιμετωπίζουν;

Οι μικρομεσαίες επιχειρήσεις εξακολουθούν να έχουν πολύ περιορισμένες ή ακόμα και μηδενικές δυνατότητες πρόσβασης σε κεφάλαια χρηματοδότησης, γεγονός που λειτουργεί αρνητικά ως προς τη προσπάθεια ανάκαμψής τους και φυσικά την βιωσιμότητά τους. Κατά την άποψή μας, θα πρέπει η οικονομία να βρίσκεται σε ανοδικό κύκλο, με έναν ισχυρό τραπεζικό κλάδο και με επέκταση της τραπεζικής χρηματοδότης προς την πραγματική οικονομία, προκειμένου αυτές να μπορέσουν να ανακάμψουν σταδιακά και να αποπληρώσουν τις δανειακές υποχρεώσεις τους. Η επίλυση του προβλήματος των μη εξυπηρετούμενων δανείων στην Ελλάδα μπορεί να επέλθει μόνο εάν επιτευχθούν πολύ υψηλότερα ποσοστά ανάκτησης των δανείων μέσω της αποτελεσματικής αναδιάρθρωσης των προβληματικών δανείων. Ο νέος νόμος για τον εξωδικαστικό συμβιβασμό θα μπορούσε να συμβάλει επίσης σημαντικά προς την κατεύθυνση αυτή, αλλά οι ελληνικές εταιρείες θα χρειαστούν και νέα κεφάλαια για να μπορέσουν να υποστηρίξουν την ανάκαμψή τους.

Μία επιπλέον δυσκολία που αντιμετωπίζουν οι μικρομεσαίες επιχειρήσεις είναι ότι οι οφειλές τους δεν περιορίζονται σε μία μόνο τράπεζα. Εάν δεν υπάρξει συνεργασία μεταξύ των τραπεζών προς τις οποίες υπάρχουν οφειλές, η επιχείρηση δεν μπορεί να επιλύσει το πρόβλημα του δανεισμού της. Συνεπώς, η διαχείριση των δανείων από έναν τρίτο φορέα που διαχειρίζεται ενοποιημένα τις οφειλές κάθε επιχείρησης θα κάνει πολύ πιο εύκολη τη διαδικασία τόσο για τις τράπεζες όσο και για τους οφειλέτες.

– Πρόσφατα η LXM ενήργησε ως από κοινού συντονιστής στην ολοκλήρωση της διάθεσης μέσω ιδιωτικής τοποθέτησης 12 εκατ. μετοχών της Τέρνα Ενεργειακή. Τι σηματοδοτεί η κίνηση αυτή;

Η απόφασή μας να συμμετάσχουμε ως από κοινού συντονιστής της διαδικασίας του βιβλίου προσφορών της Τέρνα Ενεργειακή ήταν αποτέλεσμα του αυξημένου ενδιαφέροντος που εξέφρασαν οι επενδυτές και οι πελάτες μας, τόσο στην Ευρώπη όσο και στις ΗΠΑ. Το ενδιαφέρον αυτό αποτυπώθηκε στην υπερκάλυψη της διάθεσης των μετοχών, μέσα από μια πολύ απαιτητική διαδικασία που ολοκληρώθηκε με ταχύτατους ρυθμούς. Ποσοστό άνω του 85% των μετοχών διατέθηκε σε ξένους επενδυτές, οι οποίοι έκριναν ότι αυτή η τοποθέτηση ήταν μια ευκαιρία για την ανάπτυξη σημαντικών θέσεων σε μια ισχυρή και ταχέως αναπτυσσόμενη εταιρεία όπως η Τέρνα.

Πέρα από το προφανές όφελος της προσέλκυσης ξένων επενδυτών σε μια ελληνική εταιρεία, βελτιώθηκε επίσης σημαντικά η συναλλακτική δραστηριότητα στη μετοχή. Πιστεύουμε ότι η Τέρνα αποτελεί παράδειγμα, το οποίο θα μιμηθούν και άλλες επιχειρήσεις στο μέλλον. Ο Όμιλος LXM είναι αποφασισμένος να στηρίξει αυτές τις προσπάθειες, παρέχοντας μία δίοδο στις αξιόλογες ελληνικές εταιρείες που θέλουν να προσεγγίσουν το ταχέως αναπτυσσόμενο πελατολόγιό μας σε όλο τον κόσμο.

Επιπλέον, εκτιμούμε ότι πολλές ελληνικές εισηγμένες επιχειρήσεις θα προβούν στην έκδοση εταιρικών ομολόγων για φθηνή αναχρηματοδότηση του χρέους τους, προκειμένου να εκμεταλλευτούν την πολύ σημαντική άνοδο της τιμής των ελληνικών ομολόγων του δημοσίου.

– Ποια είναι η εκτίμησή σας για το μέλλον των ελληνικών τραπεζών και το ρόλο τους στην ελληνική οικονομία;

Δεν μπορεί να υπάρξει σταθερή ανάκαμψη στην Ελλάδα εάν δεν σταθεροποιηθεί ο τραπεζικός κλάδος. Η Ελλάδα έζησε μια παρατεταμένη και ταραχώδη περίοδο, η οποία χαρακτηρίστηκε από τη λύση και απορρόφηση των περισσότερων μη συστημικών τραπεζών από τις τέσσερις επικρατούσες τράπεζες στη χώρα, αλλά και τις τρεις ανακεφαλαιοποιήσεις των τελευταίων, για τις οποίες αναλώθηκαν 45,4 δις. ευρώ από τα χρήματα των Μνημονίων. Η επιτυχής ολοκλήρωση των stress tests θα μπορούσε να σηματοδοτήσει την έναρξη μιας πορείας ικανής να οδηγήσει τον κλάδο σε υγιείς ισολογισμούς. Με τον τρόπο αυτό, θα διαμορφωθούν και οι συνθήκες για να αποκτήσουν οι ελληνικές επιχειρήσεις πρόσβαση στις χρηματοδοτικές γραμμές των ελληνικών τραπεζών, κάτι που θεωρούμε ιδιαίτερα σημαντικό για την πορεία της οικονομίας.

Για την επόμενη διετία, όλα τα βλέμματα θα είναι στραμμένα στην πορεία των ελληνικών τραπεζών, καθώς θα διαχειρίζονται το τεράστιο βάρος των μη εξυπηρετούμενων ανοιγμάτων τους, που πλησιάζει τα 100 δις. ευρώ. Το σημερινό βελτιωμένο νομοθετικό πλαίσιο παρέχει τη δυνατότητα επίλυσης αυτού του ζητήματος με έναν ισορροπημένο τρόπο για την ελληνική κοινωνία, ενώ παράλληλα λειτουργεί ως καταλύτης για την ανάκαμψη της χώρας.

Πηγή: Capital.gr

20
Feb

Και η υπομονή έχει τα όρια της

Με αφορμή το χθεσινό περιστατικό μεταξύ Ευκλείδη Τσακαλώτου και Μάριο Ντράγκι θα έλεγε κανείς ότι ξαφνιάστηκαν οι πάντες καθώς δεν έχει συνηθίσει ο υπουργός οικονομικών  σε τέτοιες αντιδράσεις ιδιαίτερα σε τόσο υψηλό επίπεδο.

Σίγουρα ο κάθε άνθρωπος έχει τις αντοχές του και ο ίδιος γνωρίζει καλύτερα από τον καθένα μας τι έχει ζήσει ως τώρα ως υπουργός οικονομικών της Ελλάδας.Φτάνοντας και στο τέλος του ελληνικού προγράμματος λογικό είναι να βγαίνει και λίγο παραπάνω η ένταση, πόσο μάλλον όταν βλέπει ότι ακόμη και τώρα κάποιοι προσπαθούν να βάλουν τρικλοποδιές.

Ο προβληματισμός που έθεσε πρόσφατα ο κεντρικός μας τραπεζίτης για προληπτική γραμμή στήριξης και η συσχέτιση με την αύξηση των αποδόσεων των ελληνικών ομολόγων σίγουρα έπαιξαν μεγάλο ρόλο σε αυτό σε συνάρτηση με το μεγάλο θέμα των πλειστηριασμών.

Καλό είναι να υπάρχουν και οι εντάσεις γιατί στο τέλος μπορεί να βγει κάτι καλύτερο…

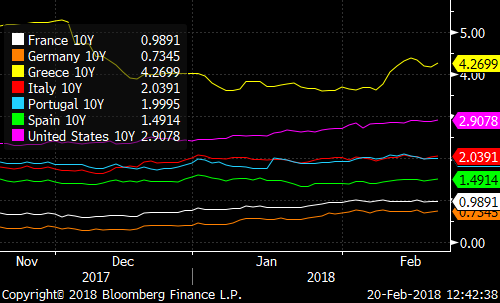
Αξίζει να ειπωθεί πάντως ότι η άνοδος της απόδοσης του αμερικάνικου δεκαετούς ομολόγου συμπαρασύρει και τα υπόλοιπα:

Comodo SSL