Τα νέα μας

27
Ιούλ

«Μαχαίρι» στις δαπάνες των υπουργείων

«Μαχαίρι» στις δαπάνες των υπουργείων.Αναλήψεις χωρίς όριο μπορούν να κάνουν όλοι οι πολίτες αρκεί να καταθέσουν νέο χρήμα στο λογαριασμό τους.Από «κόσκινο» ετοιμάζεται να περάσει όλες τις δαπάνες των υπουργείων και των εποπτευόμενων φορέων το Γενικό Λογιστήριο του Κράτους, με στόχο την περικοπή δαπανών ώστε να εξευρεθούν οι πόροι για την υλοποίηση του παράλληλου προγράμματος.

Σε λίγες μέρες αναμένεται να εκδοθεί η σχετική υπουργική απόφαση από το υπουργειο Οικονομικών για την σύσταση ομάδας εργασίας για την κατάρτιση του spending review, μιας ειδικής έκθεσης με όλα τα πεδία εκείνα που μπορούν να γίνουν περικοπές και εξοικονομήσεις έως 10%. Την έκθεση θα πρέπει να καταρτίσουν όλα τα υπουργεία.

Η κατάρτιση της έκθεσης θα γίνει σε δύο στάδια. Πρώτο θα καταρτίσει έκθεση το υπουργείο Οικονομικών, αλλά και τα Οικονομίας και Πολιτισμού, ενώ στη συνέχεια, από το πρώτο εξάμηνο του 2017, το σχέδιο θα επεκταθεί σε όλα τα υπόλοιπα υπουργεία και τους δημόσιους φορείς, ώστε η όποια εξοικονόμηση να μετρήσει στον προϋπολογισμό του 2018.

Σημειώνεται ότι το μέτρο γίνεται εν γνώση των τεχνικών κλιμακίων των δανειστών, τα οποία μάλιστα βοηθούν στον σχεδιασμό του ώστε να εφαρμοστεί με το ελάχιστο δυνατό κόστος και χωρίς να υπάρξουν «απώλειες» εργαζομένων και στην ποιότητα των υπηρεσιών.

Σύμφωνα με πρόσφατες δηλώσεις του αναπληρωτή υπουργού Οικονομικών Γ. Χουλιαράκη η επισκόπηση των κρατικών δαπανών στόχο έχει να γίνει πραγματικότητα η σύζευξη δημοσιονομικής πειθαρχίας και κοινωνικής δικαιοσύνης.

Πηγή:enoikonomia

27
Ιούλ

Ποιοι κλάδοι «πνίγηκαν» από τα κόκκινα δάνεια

Ποιοι κλάδοι «πνίγηκαν» από τα κόκκινα δάνεια.Δυσοίωνα μηνύματα για την κάλυψη των δανειακών τους υποχρεώσεων αποστέλλουν οι μικρομεσαίες και οι πολύ μικρές επιχειρήσεις, αλλά και μια σειρά κλάδων.

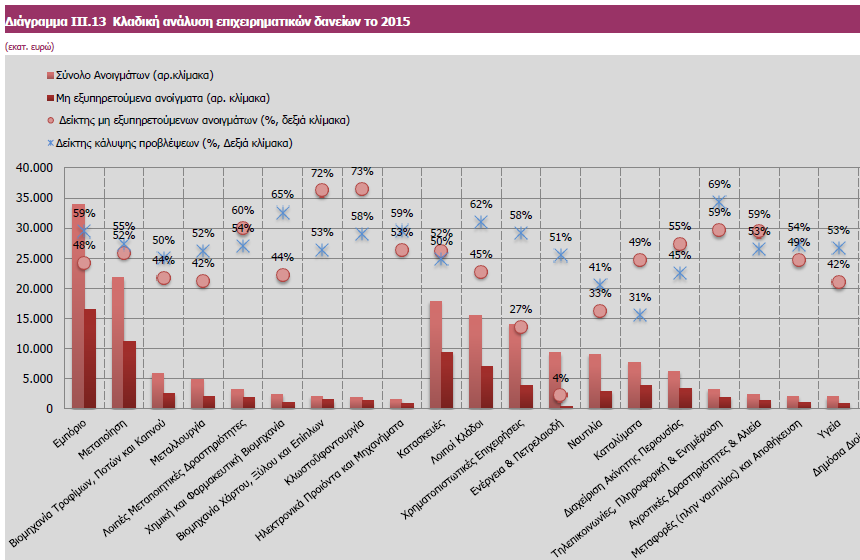
Ενα από τα «παράδοξα» είναι ότι υπάρχουν υπερχρεωμένοι τομείς με μικρό (αναλογικά) μερίδιο στην παραγωγή του ΑΕΠ της χώρας. Αυτό επισημαίνει η Τράπεζα της Ελλάδας, σημειώνοντας ότι ο λόγος των μη εξυπηρετούμενων επιχειρηματικών ανοιγμάτων (non-performing exposures – NPEs), ως προς τα συνολικά ανοίγματα παρουσίασε αύξηση το 2015.

Εντούτοις, η μικρή συμβολή των «πρωταθλητών σε χρέη κλάδων» στη δομή της οικονομίας, δεν αμβλύνει το πρόβλημα των μη εξυπηρετούμενων δανείων, αφού σε υψηλά επίπεδα βρίσκεται ο δείκτης των μη εξυπηρετούμενων ανοιγμάτων, στους αποκαλούμενους κύριους κλάδους της οικονομίας που έχουν λάβει και το μεγαλύτερο μέρος των δανείων.

Οι κλάδοι αυτοί, είναι το εμπόριο, στο οποίο ο σχετικός δείκτης βρίσκεται 48,5%, οι κατασκευές με 52,5%, τα εμπορικά ακίνητα με 54,6% και η μεταποίηση με 51,7%.


[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]Πρόκειται προφανώς για κλάδους με πολύ υψηλό επίπεδο μη εξυπηρετούμενων ανοιγμάτων και εν γένει ανοιγμάτων (δανειοδοτήσεων) ωστόσο το μόνο παρήγορο σε αυτή την περίπτωση, είναι ότι τα δάνεια αυτά παρουσιάζουν ανάλογα υψηλή συγκέντρωση, γεγονός που σύμφωνα με την ΤτΕ ΕΛΛ 0,00%, καθιστά το πρόβλημα περισσότερο διαχειρίσιμο.

Διευκρινίζεται ότι στα μη εξυπηρετούμενα ανοίγματα συμπεριλαμβάνονται τα ανοίγματα σε καθυστέρηση άνω των 90 ημερών, τα ανοίγματα αβέβαιης είσπραξης χωρίς καθυστέρηση ή σε καθυστέρηση μεγαλύτερη ή ίση των 90 ημερών, καθώς και όλες οι καταγγελμένες απαιτήσεις ανεξάρτητα από το αν έχουν υπαχθεί σε πτωχευτική διαδικασία ή όχι.

Κι άλλοι «πρωταθλητές»

Στην κορυφή των μη εξυπηρετούμενων ανοιγμάτων, βρίσκεται ο κλάδος της εστίασης, με ποσοστό 76%. Ωστόσο, το ευτύχημα σε αυτή την κατηγορία είναι ο μικρός αριθμός και συνεπώς το χαμηλό συνολικό ύψος των δανείων. Την εστίαση, ακολουθεί ο κλάδος της κλωστοϋφαντουργίας όπου ο σχετικός δείκτης βρίσκεται στο 73% έπεται ο κλάδος της βιομηχανίας χάρτου, με 72% και ο κλάδος λοιπών μεταποιητικών δραστηριοτήτων με ποσοστό 60%. Στο 59% βρίσκεται ο δείκτης του κλάδου αγροτικών δραστηριοτήτωνκαι αλιείας. Ομοίως οι τέσσερις προαναφερθέντες κλάδοι, έχουν χαμηλή συμμετοχή στο σύνολο των ανοιγμάτων.

Ψηλά ο τουρισμός

Υψηλό ωστόσο, είναι το ύψος των μη εξυπηρετούμενων ανοιγμάτων για τον τον κλάδο των καταλυμάτων(τουρισμός) όπου ο σχετικός δείκτης αγγίζει το 49%. Φαινομενικά πρόκειται για παράδοξο, καθώς ο τουρισμός καταγράφει κάθε χρόνο ρεκόρ αφίξεων και άρα εσόδων, παρ’ όλα αυτά, τα μη εξυπηρετούμενα ανοίγματά του, βρίσκονται ψηλά, όπως ψηλά είναι και το σύνολο των δανείων που έχει λάβει ο κλάδος (όγδοος συνολικά ως προς τις δανειοδοτήσεις).

Τηλεπικοινωνίες και ΜΜΕ

Σε μια περίοδο όπου στη δημόσια συζήτηση κυριαρχεί το θέμα των δανειοδοτήσεων στα ΜΜΕ, σύμφωνα με την ΤτΕ ΕΛΛ 0,00%, στον ευρύτερο κλάδο των Τηλεπικοινωνιών, της Πληροφορικής και της Ενημέρωσης, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων, διαμορφώνεται στο 59%, ενώ σε υψηλά μεσαία επίπεδα βρίσκεται και ο δείκτης στη ναυτιλία με ποσοστό 33%

Οι συνεπείς

Μακράν την καλύτερη επίδοση, έχει ο κλάδος της ενέργειας και των πετρελαιοειδών, όπου ο δείκτης των μη εξυπηρετούμενων ανοιγμάτων μόλις αγγίζει το 4%, σε ένα κλάδο, όπου το σύνολο των δανείων δεν μπορεί να χαρακτηρισθεί αμελητέο. Στο ίδιο επίπεδο, δηλαδή 4% βρίσκεται ο δείκτης της δημόσιας διοίκησης με το σύνολο των ανοιγμάτων, να είναι πολύ χαμηλότερο από το αντίστοιχο της ενεργειακού τομέα.

Το σύνολο των ανοιγμάτων

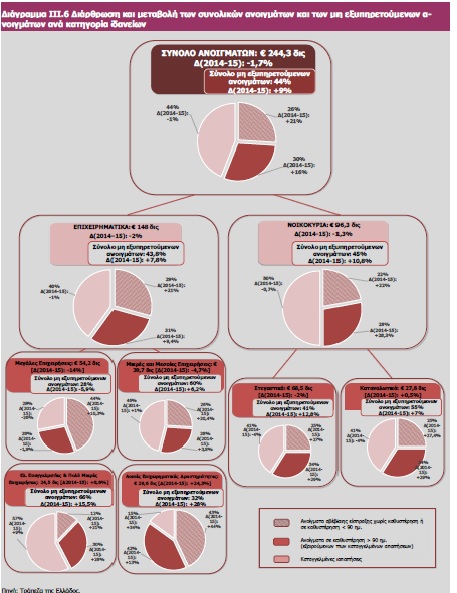
Σύμφωνα με την Τράπεζα της Ελλάδας, το σύνολο των ανοιγμάτων το 2015 ανήλθε στα 244,3 δισ. ευρώ, καταγράφοντας μείωση της τάξεως του 1,7% σε σχέση με το 2014. Εξ΄ αυτών, τα 148 δισ. ήταν το επιχειρηματικά και τα 96,3 δισ. δάνεια προς νοικοκυριά (στεγαστικά και καταναλωτικά). Στο συνολικό ποσό των 244,3 δισ. τα μη εξυπηρετούμενα ανοίγματα ανήλθαν το 2015 στο 44%, παρουσιάζοντας αύξηση της τάξεως του 9% σε σχέση με το 2014.

Τα επιχειρηματικά

Εκ των 148 δισ. ευρώ επιχειρηματικών δανείων, το 43,8% κατατάχθηκε στην κατηγορία των μη εξυπηρετούμενων ανοιγμάτων, παρουσιάζοντας άνοδο 7,8% έναντι του 2014. Επί των επιχειρηματικών δανείων, τις καλύτερες επιδόσεις ως προς την εξυπηρέτηση, καταγράφουν οι μεγάλες επιχειρήσεις, (σύνολο ανοιγμάτων 54,2 δις.) στις οποίες το σύνολο των μη εξυπηρετούμενων ανοιγμάτων διαμορφώνεται στο 28%, μειωμένο κατά 5,9% σε σχέση με το 2014.

Αντίθετη, ωστόσο είναι η εικόνα για τις μικρές και μεσαίες επιχειρήσεις, όπου το σύνολο των μη εξυπηρετούμενων ανοιγμάτων, ανέρχεται στο 60%, καταγράφοντας αύξηση 6,2%. Οι συνολικές χορηγήσεις προς αυτή την κατηγορία επιχειρήσεων ανέρχονται στα 39,7 δισ. ευρώ.

Ακόμη χειρότερη είναι η εικόνα των δανείων για τους ελεύθερους επαγγελματίες και τις πολύ μικρές επιχειρήσεις, τα οποία, επί συνόλου 24,5 δισ. ευρώ, το 66% κατατάσσεται στα μη εξυπηρετούμενα ανοίγματα, εμφανίζοντας αύξηση 15,5%.

Τέλος στις λοιπές επιχειρηματικές δραστηριότητες και επί συνόλου δανείων 29,6 δισ. ευρώ, τα μη εξυπηρετούμενα ανοίγματα, καταλαμβάνουν το 1/3 (32%) καταγράφοντας άνοδο της τάξεως του 28%

Τα δάνεια των νοικοκυριών

Όπως προαναφέρθηκε, το σύνολο των ανοιγμάτων στα νοικοκυριά ανήλθε στα 96,3 δισ. ευρώ, με το 45% των δανείων να κατατάσσονται στην κατηγορία των μη εξυπηρετούμενων ανοιγμάτων. Συγκεκριμένα, στα στεγαστικά, επί συνόλου 68,5 δισ. ανοιγμάτων, το 41% “ανήκει” στα μη εξυπηρετούμενα, παρουσιάζοντας αύξηση 12,8% σε σύγκριση με το 2014. Στα καταναλωτικά, επί συνόλου 27,8 δισ. ευρώ, τα μη εξυπηρετούμενα ανοίγματα διαμορφώνονται στο 55%, παρουσιάζοντας αύξηση 7%.

Όπως εκτιμά η ΤτΕ ΕΛΛ 0,00%, η δυνατότητα των τραπεζών να παρέχουν πιστοδοτήσεις μπορεί να αναλυθεί και στο γενικότερο πλαίσιο της προσφοράς και της ζήτησης τραπεζικών πιστώσεων. Σε ό,τι αφορά την προσφορά πιστώσεων προς τις επιχειρήσεις και κατ’ επέκταση στην πραγματική οικονομία, απαραίτητη προϋπόθεση παραμένει η αποκατάσταση των συνθηκών ρευστότητας. Η παρούσα συγκυρία όμως χαρακτηρίζεται από σημαντική μείωση της καταθετικής βάσης των τραπεζών καθώς και σημαντική εξάρτηση από το μηχανισμό έκτακτης ρευστότητας του Ευρωσυστήματος.

Ως προς τη ζήτηση τραπεζικών πιστώσεων από τις επιχειρήσεις, αυτή επηρεάζεται από τη συνεχιζόμενη ύφεση της οικονομίας, την αβεβαιότητα για τις προοπτικές της οικονομικής δραστηριότητας καθώς και από την υψηλή μόχλευση των εταιρειών.

Βεβαίως η ολοκλήρωση της αξιολόγησης του προγράμματος της ελληνικής οικονομίας αναμένεται να επιδράσει θετικά στη σταδιακή ανάκαμψη της οικονομίας από το β΄ εξάμηνο του 2016.


Πηγή:link[/expander_maker]

27
Ιούλ

Άλλα τα δημόσια, άλλα τα ιδιωτικά: Οι όροι του Τζακ Λιού για την ελάφρυνση του χρέους

Άλλα τα δημόσια, άλλα τα ιδιωτικά: Οι όροι του Τζακ Λιού για την ελάφρυνση του χρέους.Τη διάθεση των Ηνωμένων Πολιτειών, να πιέσουν πραγματικά την Καγκελάριο της Γερμανίας Ανγκελα Μέρκελ ώστε να συναινέσει σε μια ελάφρυνση του ελληνικού χρέους που θα θεωρηθεί «ρεαλιστική και επαρκής» για την Ελλάδα, αλλά και τους επενδυτές, έκανε γνωστή στον πρωθυπουργό Αλέξη Τσίπρα, ο Αμερικανός υπουργός Οικονομικών, Τζακ Λιού, κατά τις επαφές του στην Αθήνα, την περασμένη Πέμπτη. Όμως, ο Αμερικανός υπουργός, που θεωρείται πραγματιστής και επίμονος, φέρεται να είπε στους Ελληνες συνομιλητές του, ότι ο Πρόεδρος Μπάρακ Ομπάμα δεν θα μπορέσει να «επιβάλει» τη θέση του για την ελάφρυνση του χρέους στους Γερμανούς, εάν δεν ολοκληρωθούν οι μεταρρυθμίσεις. Σύμφωνα με πληροφορίες ήταν η μόνη «αρνητική στιγμή» σε μία καθ’ όλα επιτυχημένη επίσκεψη, στην διάρκεια της οποίας στηρίχθηκε η προσπάθεια της ελληνικής κυβέρνησης να προσπαθήσει να διασώσει την ελληνική οικονομία. Ο κ. Λιού ήταν απόλυτος στη θέση που ανέπτυξε και εξήγησε ότι εάν προηγηθούν οι μεταρρυθμίσεις θα είναι εξαιρετικά πιο εύκολο να επιτευχθεί ο πολυπόθητος, για την κυβέρνηση, στόχος της ελάφρυνσης. Οι Αμερικανοί πιστεύουν ότι χωρίς γενναία ελάφρυνση το χρέος δεν θα είναι βιώσιμο, ενώ υποστηρίζουν με πάθος την ανάπτυξη εις βάρος της απαράδεκτης λιτότητας που επιβλήθηκε στον ελληνικό λαό.

[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]Σύμφωνα με πληροφορίες, τονίστηκε στην ελληνική πλευρά ότι επειδή ο Πρόεδρος Ομπάμα αποχωρεί από την αμερικανική προεδρία τον Ιανουάριο του 2017, η λύση για το ελληνικό χρέος πρέπει να αποκρυσταλλωθεί από τους δανειστές-θεσμούς και τις χώρες μέλη της Ευρωζώνης μέχρι τον Δεκέμβριο. Διαφορετικά η υπόθεση της ελάφρυνσης θα «χαθεί» μετά την αποχώρηση του Μπάρακ Ομπάμα, αφού ο νέος πρόεδρος -όποιος και αν είναι- θα έχει άλλες και πιο σημαντικές προτεραιότητες. Σύμφωνα με τις ίδιες πληροφορίες, η ελληνική και η αμερικανική πλευρά συμφώνησαν ότι ορόσημο για την ελάφρυνση του χρέους πρέπει να είναι η Ετήσια Σύνοδος του ΔΝΤ που θα διεξαχθεί από τις 7 μέχρι τις 9 Οκτωβρίου στην Ουάσιγκτον. 

Ο κ. Λιού φέρεται να συμφώνησε με τους συνομιλητές του ότι πρέπει να κατατεθούν προτάσεις από το Διεθνές Νομισματικό Ταμείο και τον Ευρωπαϊκό Μηχανισμό Σταθερότητας (ESM) για την ελάφρυνση του χρέους και να ξεκινήσει αμέσως η συζήτηση. Στη βάση αυτού του σχεδιασμού ο Τζακ Λιου φέρεται να ξεκαθάρισε προς τον Ελληνα πρωθυπουργό και τον ομόλογό του Ευκλείδη Τσακαλώτο ότι η Ελλάδα πρέπει να επιδείξει «σιδηρά πειθαρχία» στην υλοποίηση του Ελληνικού Προγράμματος και να κλείσει εγκαίρως όλα τα προαπαιτούμενα που εκκρεμούν, καθώς και τη δεύτερη αξιολόγηση. 

Ο Αμερικανός υπουργός Οικονομικών ήταν απόλυτος στο εξής: Εάν η ελληνική κυβέρνηση δεν εφαρμόσει όσα έχει συμφωνήσει στο Eurogroup, ούτε ο Πρόεδρος Ομπάμα, ούτε ο ίδιος θα μπορέσουν όταν φτάσει η στιγμή να ζητήσουν από την κ. Μέρκελ και από τον Γερμανό υπουργό Οικονομικών Βόλφγκανγκ Σόιμπλε να συναινέσουν για ένα σχέδιο μείωσης του χρέους εντός του 2016. Οι Αμερικανοί πιστεύουν ότι η κ. Μέρκελ και ο κ. Σόιμπλε είναι σύμφωνοι στην γραμμή που ακολουθείται για το χρέος, και η οποία είναι έντονα αρνητική μέχρι της στιγμής. 

Σημειώνεται ότι κατά την κοινή συνέντευξη Τύπου με τον Έλληνα υπουργό Οικονομικών, ο κ. Λιου δήλωσε ότι οι μεταρρυθμίσεις που πρέπει να γίνουν στον τομέα των ιδιωτικοποιήσεων και στα εργασιακά έχουν πολύ μεγάλη σημασία, έτσι ώστε οι Ευρωπαίοι ηγέτες να αρχίσουν να συζητούν μαζί με το ΔΝΤ τις λεπτομέρειες για την ελάφρυνση του χρέους.

Στον Αμερικανό υπουργό πρέπει να αναγνωριστεί η συνέπεια σε ότι αφορά το χρέος. Ανήκει σε αυτούς που εδώ και πολλά χρόνια έχουν προβάλει την ιδιαίτερη γεωπολιτική θέση της Ελλάδος και τάσσονται υπέρ της επικράτησης της σταθερότητας στη χώρα με εμπέδωση συνθηκών κοινωνικής και οικονομικής ευημερίας. 

Σύμφωνα με αξιωματούχο, που γνωρίζει τον τρόπο σκέψης των στελεχών του αμερικανικού υπουργείου Οικονομικών, το τελευταίο που θα ήθελε να δει η κυβέρνηση του Μπάρακ Ομπάμα «είναι ένα πισωγύρισμα στην ελληνική υπόθεση ειδικά σε μια περίοδο που η έξοδος της Βρετανίας από την Ευρωπαϊκή Ενωση κλονίζει τα θεμέλια του ευρωπαϊκού οικοδομήματος και σε μια περίοδο που αναφύονται επικίνδυνα άλλες απειλές όπως αυτές της τρομοκρατίας, και μάλιστα ασύμμετρων απειλών όπως αυτές ενσαρκώθηκαν στα κτυπήματα των Παρισίων και της Νίκαιας». 

Επίσης, στα παραπάνω προστέθηκε και ένας ακόμα «πονοκέφαλος» για τον Λευκό Οίκο. Πρόκειται για την πολιτική αναταραχή στην Τουρκία, η οποία έχει προεκτάσεις που θέτουν ζήτημα εσωτερικής ασφάλειας στη ίδια τη χώρα και επηρεάζουν τις σχέσεις στο ΝΑΤΟ. Επίσης, και η προσφυγική κρίση είναι παράγοντας αποσταθεροποίησης, καθώς στην Τουρκία βρίσκονται σήμερα 2,3 εκατομμύρια Σύριοι πρόσφυγες, ενώ μαίνεται και ο αιματηρός πόλεμος με τους Κούρδους, ο οποίος αποσταθεροποιεί και την οικονομία της. 

Την Παρασκευή προστέθηκε ένα ακόμα εμπόδιο στις αμερικανικές προσπάθειες για επίλυση της ελληνικής κρίσης. Έχει σχέση με τη δικαστική περιπέτεια της γενικής διευθύντριας του ΔΝΤ Κριστίν Λαγκάρντ, η οποία βρίσκεται ενώπιον ενός πραγματικού κινδύνου που θα στερήσει την Ελλάδα από τον μεγαλύτερο σύμμαχό της στη μάχη για το χρέος. Είναι ξεκάθαρο πως εάν καταδικαστεί από τη Γαλλική Δικαιοσύνη θα πρέπει να αποχωρήσει από το τιμόνι του Ταμείου, μόλις λίγους μήνες μετά την ανανέωση της θητείας της για άλλα πέντε χρόνια. Πηγές στην Ουάσιγκτον δήλωσαν ότι «δεδομένου ότι η κ. Λαγκάρντ έχει κρατήσει το τελευταίο έτος ξεκάθαρη στάση στο θέμα της ανάγκης αναδιάρθρωσης του ελληνικού χρέους, ενδεχόμενη αποχώρηση της θα μπορούσε να καθυστερήσει τις αποφάσεις για την ελάφρυνσή του». Είναι βέβαιο, σύμφωνα με τις πηγές, ότι αυτό θα εξυπηρετούσε τις επιδιώξεις του Βόλφγκανγκ Σόιμπλε, ο οποίος θέλει οι αποφάσεις για το ελληνικό χρέος να μετατεθούν για το τέλος του 2017 και να ακολουθήσουν των εθνικών εκλογών στην Γερμανία. Αυτή η επιμονή του Γερμανού υπουργού Οικονομικών είναι εξαιρετικά προβληματική για την ελληνική υπόθεση, και ειδικά για την παρούσα ελληνική κυβέρνηση, η οποία έχει εναποθέσει όλες τις ελπίδες της για το χρέος στον πρόεδρο Μπάρακ Ομπάμα, ο οποίος, όμως, σε έξι ακριβώς μήνες αποχαιρετά την αμερικανική προεδρία.
Πηγή :link[/expander_maker]

27
Ιούλ

Deutsche Bank’s second-quarter net income plunges nearly 100% year-on-year

Deutsche Bank’s second-quarter net income plunges nearly 100% year-on-year.Deutsche Bank, the German bank which is an important part of the global financial system, announced revenue and income falls Wednesday which could add further concerns for investors made jittery by a combination of Brexit and previous issues at the bank.

Its second-quarter net income was down 98 percent from the same period in the previous year, to 20 million euro ($22 million), while revenues were down 20 percent to 7.4 billion euro.

Deutsche’s CET1 ratio – a key measure of financial strength – improved slightly to 10.8 percent.

[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]The bank, one of Germany’s largest lenders, has lost around 40 percent of its market value this year as concerns mount about its capital position and $14 billion in fines over past misconduct.

John Cryan, the bank’s co-chief executive who was appointed in July last year, has embarked on a drastic plan to meet its capital targets, including scrapping dividend payments to shareholders, thousands of job cuts and asset sales. Raising new capital is likely to be difficult because of the bank’s holdings of debt for some of the worse off euro zone countries.

Source : cnbc[/expander_maker]

27
Ιούλ

IMF confirms $7bn bailout talks with Egypt

IMF confirms $7bn bailout talks with Egypt.Egypt’s cabinet earlier on Tuesday said in a statement that it was close to reaching a three-year bailout agreement with the IMF to plug funding gaps, after three months of discrete talks. Here is a statement from Egypt’s government cabinet, via Reuters, reports Robin Wigglesworth in New York.

“The prime minister stressed the need to cooperate with the IMF through the support program to enhance international confidence in the economy and attract foreign investment, and therefore achieve monetary and financial stability… targeting $7 billion annually to fund the program over three years.”

[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]In a statement to journalists, the IMF confirmed that talks were talking place. Masood Ahmed, director of the Middle East and Central Asia department at the IMF said:

The Egyptian authorities have asked the IMF to provide financial support for their economic program. We welcome this request, and look forward to discussing policies which can help Egypt meet its economic challenges. Our goals are to help Egypt return to economic stability and to support strong, sustainable and job-rich growth.

An IMF delegation led by Chris Jarvis is on the way to Cairo now, and will start a two-week visit on July 30. The IMF said that it would “communicate on the outcome when it concludes”.

Various Egyptian governments have held talks with the IMF about an aid package since the 2011 protests ousted former president Hosni Mubarak.

There have been various attempts at staving off potentially painful reforms that would be demanded — especially since president Abdel Fattah al-Sisi ousted the post-revolutionary Islamist government in 2013 — but many economists have long speculated that an international aid programme was nearly inevitable.

The Egyptian pound has lost almost half its value against the dollar since 2011 (and the unofficial black market value is even lower), and the economy and the government’s finances have been deteriorating. Charlie Roberson, chief economist at Renaissance Capital, said earlier on Tuesday – before the news broke – that Egypt was “currently heading in the wrong direction”.

Source : link[/expander_maker]

26
Ιούλ

Η ελεύθερη παροχή υπηρεσιών των ασφαλιστικών στην ΕΕ

Η ελεύθερη παροχή υπηρεσιών των ασφαλιστικών στην ΕΕ.Το καθεστώς της ελεύθερης άσκησης των ασφαλιστικών δραστηριοτήτων από ασφαλιστική επιχείρηση σε όλη την Ευρωπαϊκή Ένωση βασίζεται στα άρθρα 49 επ. της Συνθήκης της Ε.Ε., τα οποία καθιερώνουν την αρχή της ελεύθερης κυκλοφορίας των υπηρεσιών, που αποτελεί μία εκ των τεσσάρων θεμελιωδών αρχών της Ευρωπαϊκής Ένωσης (1).

Η αρχή αυτή θεμελιώνει για τους ενδιαφερόμενους δικαιώματα, τα οποία οι εθνικές αρχές υποχρεούνται να σέβονται και να διαφυλάσσουν, μη εφαρμόζοντας κάθε αντίθετη διάταξη του εσωτερικού δικαίου, είτε πρόκειται για νομοθετικές είτε για διοικητικές διατάξεις, συμπεριλαμβανομένων των μεμονωμένων και συγκεκριμένων διοικητικών πράξεων.

Με τις τρίτες Οδηγίες 92/49/ΕΟΚ και 92/96/ΕΟΚ (2) ολοκληρώθηκε η εγκαθίδρυση της εσωτερικής αγοράς στον ασφαλιστικό τομέα και θεσπίζεται ενιαίο καθεστώς χορήγησης άδειας και χρηματοοικονομικού ελέγχου της ασφαλιστικής επιχείρησης από το κράτος μέλος στο οποίο διαθέτει την εταιρική της έδρα (κράτος μέλος προέλευσης). Σύμφωνα με το καθεστώς που θεσπίζεται από τις Οδηγίες αυτές, η χρηματοοικονομική εποπτεία των ασκούμενων από την ασφαλιστική επιχείρηση δραστηριοτήτων, συμπεριλαμβανομένων των δραστηριοτήτων που ασκούνται υπό καθεστώς ελεύθερης παροχής υπηρεσιών, ανήκει πάντοτε στην αποκλειστική αρμοδιότητα του κράτους μέλους προέλευσης της ασφαλιστικής επιχείρησης (3).

Με την Οδηγία 2009/138 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου της 25.11.2009 σχετικά με την ανάληψη και την άσκηση δραστηριοτήτων ασφάλισης και αντασφάλισης (Φερεγγυότητα ΙΙ), εγένοντο αλλαγές στην πρώτη, δεύτερη και τρίτες Οδηγίες, και καθορίστηκε ένα ενιαίο νομικό πλαίσιο για την άσκηση ασφαλιστικών δραστηριοτήτων από τις ασφαλιστικές και τις αντασφαλιστικές επιχειρήσεις σε ολόκληρη την εσωτερική αγορά, το οποίο θα διευκολύνει την κάλυψη κινδύνων και υποχρεώσεων που ευρίσκονται στην Κοινότητα από ασφαλιστικές και αντασφαλιστικές επιχειρήσεις που έχουν την έδρα τους στην Κοινότητα.


[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]Η καθιέρωση του νομικού αυτού πλαισίου εγένετο για να διευκολυνθεί η ανάληψη και η άσκηση ασφαλιστικών και αντασφαλιστικών δραστηριοτήτων και προς τον σκοπό αυτό κρίθηκε αναγκαίο να καταργηθούν οι σημαντικότερες διαφορές μεταξύ των δικαίων των κρατών μελών όσον αφορά στους κανόνες στους οποίους υπόκεινται οι ασφαλιστικές και αντασφαλιστικές επιχειρήσεις. Συγκεκριμένα, οι διατάξεις των άρθρων 147 έως 152 της Οδηγίας αναφέρονται στην ελεύθερη παροχή υπηρεσιών από ασφαλιστικές επιχειρήσεις.

Η παραπάνω Οδηγία μεταφέρθηκε στο ελληνικό δίκαιο με τον ν. 4364/2016 (ΦΕΚ Α’ 13/5.2.2016) με ισχύ από 1.1.2016 και οι κανόνες για ελεύθερη παροχή υπηρεσιών προβλέπονται στα άρθρα 117 (αντιστοιχία άρθρου 147 της Οδηγίας 2009/138/ΕΚ), 118 (αντιστοιχία άρθρου 148 της Οδηγίας 2009/138/ΕΚ), 119 (αντιστοιχία άρθρου 149 της Οδηγίας 2009/138/ΕΚ), 120 (αντιστοιχία άρθρων 150, 151 και 152 της Οδηγίας 2009/138/ΕΚ).

Η ενσωμάτωση με τον ν. 4364/2016 της Οδηγίας 2009/138/ΕΚ, καθώς και άλλων Οδηγιών, που αναφέρονται στον τίτλο του, σκοπό έχει την υιοθέτηση νέας προσέγγισης και μεθόδων άσκησης της εποπτείας των πρωτασφαλιστικών και αντασφαλιστικών επιχειρήσεων από τις αρμόδιες εποπτικές αρχές και αποτελεί -με ορισμένες προσαρμογές- και ενσωμάτωση του νέου αντιστοίχου πλαισίου «Φερεγγυότητα ΙΙ». Για την ασφάλεια δικαίου, αλλά και για λόγους σαφήνειας προς διευκόλυνση του έργου τόσο των εποπτευομένων όσο και των εποπτικών αρχών, προκρίθηκε η λύση της ενσωμάτωσης σε ένα νέο νομοθετικό κείμενο των βασικών διατάξεων των ανωτέρω Οδηγιών σε αντικατάσταση του βασικού ιδιωτικοασφαλιστικού νομοθετήματος, ήτοι του ν. δ. 400/1970 και των εξαιρετικά αναλυτικών και εξειδικευμένων και τεχνικών διατάξεων των Οδηγιών σε αποφάσεις των αρμοδίων εποπτικών αρχών που θα εκδοθούν κατ’ εξουσιοδότηση του νόμου αυτού (4).

Στο κεφάλαιο Β του Πρώτου μέρους του ανωτέρω νόμου (άρθρ. 10 – 18), γίνεται αναφορά στις δραστηριότητες ασφάλισης και αντασφάλισης που ρυθμίζονται από τον νόμο. Μεταξύ άλλων, στο εν λόγω κεφάλαιο και συγκεκριμένα στην παράγραφο 1 του άρθρου 10 προβλέπεται ότι απαγορεύεται η άσκηση ασφάλισης χωρίς προηγούμενη άδεια, η οποία είναι ενιαία και ισχύει για το σύνολο της Ευρωπαϊκής Ένωσης.

Στο κεφάλαιο Γ (άρθρ. 19 – 28) εκτίθενται αναλυτικά οι γενικοί κανόνες εποπτείας σύμφωνα με τις προβλέψεις της Οδηγίας 2009/138/ΕΚ, κατά τους οποίους κανόνες, η Εποπτική Αρχή που έχει εκδόσει την άδεια λειτουργίας ασκεί χρηματοοικονομική εποπτεία στις επιχειρήσεις που καταλαμβάνονται από το πεδίο εφαρμογής.

Στο Κεφάλαιο Δ (άρθρ. 29 – 47) προβλέπονται οι προϋποθέσεις διακυβέρνησης ασφαλιστικών και αντασφαλιστικών επιχειρήσεων. Τα άρθρα 38 – 42 του Κεφαλαίου Δ συνθέτουν τον τρίτο πυλώνα του νέου νομοθετικού πλαισίου φερεγγυότητας των ασφαλιστικών και αντασφαλιστικών επιχειρήσεων. Το πλέγμα των συγκεκριμένων διατάξεων αποβλέπει στην επίτευξη διαφάνειας και αξιοπιστίας στον τομέα της ιδιωτικής ασφάλισης μέσω της δημοσιοποίησης εκτεταμένων στοιχείων της φερεγγυότητας και της χρηματοοικονομικής τους κατάστασης με αποδέκτη όχι μόνο τον επόπτη, αλλά και το ευρύτερο κοινό (πχ. καταναλωτές, διαμεσολαβητές, μετόχους, μελλοντικούς επενδυτές), επιτρέποντας επιπλέον συγκρίσεις μεταξύ δραστηριοποιουμένων εταιρειών.

Στο κεφάλαιο ΣΤ (άρθρ. 50 – 106) προβλέπονται κανόνες για την αποτίμηση των στοιχείων του ενεργητικού και παθητικού, τις τεχνικές προβλέψεις, τα ίδια κεφάλαια, την κεφαλαιακή απαίτηση φερεγγυότητας, την ελάχιστη κεφαλαιακή απαίτηση και τους επενδυτικούς κανόνες.

Στο κεφάλαιο Ζ (άρθρ. 107 – 114) προβλέπονται κανόνες που αφορούν στην περίπτωση οικονομικής δυσχέρειας ή ασυνήθιστης κατάστασης ασφαλιστικών και αντασφαλιστικών επιχειρήσεων.

Στο κεφάλαιο Α του Δευτέρου μέρους (άρθρ. 145 – 154) προβλέπονται οι όροι των συμβολαίων πρωτασφάλισης.

Στο κεφάλαιο Α του Τρίτου μέρους περιέχονται διατάξεις σχετικά με την εποπτεία ασφαλιστικών και αντασφαλιστικών επιχειρήσεων που ανήκουν σε Όμιλο (άρθρ. 170 – 219).

Στο κεφάλαιο Α του Τέταρτου μέρους προβλέπονται διατάξεις για την εξυγίανση και εκκαθάριση των ασφαλιστικών επιχειρήσεων.

Στο κεφάλαιο Β του Τέταρτου μέρους (άρθρ. 222 – 234) προβλέπονται τα μέτρα εξυγίανσης, τα οποία λαμβάνονται από την Εποπτική Αρχή με σκοπό είτε την αντιμετώπιση προβλημάτων προληπτικής εποπτείας είτε την εξυγίανση των ασφαλιστικών επιχειρήσεων. Ειδικότερα, στο άρθρο 223 αναφέρονται οι προϋποθέσεις και τα κριτήρια που λαμβάνονται υπόψη από την Εποπτική Αρχή για την υιοθέτηση μέτρων εξυγίανσης και την επιλογή των καταλληλοτέρων από αυτά.

Στα άρθρα 224 και 225 προβλέπονται οι περιπτώσεις κατά τις οποίες η Εποπτική Αρχή δύναται να διορίσει διαχειριστή σε ασφαλιστική επιχείρηση με απώτερο σκοπό την εξυγίανση της επιχείρησης, καθώς και τα καθήκοντα και αρμοδιότητες του διαχειριστή. Στο άρθρο 227 προβλέπεται η αύξηση κεφαλαίου, είτε με εντολή της Εποπτικής Αρχής προς τη διοίκηση είτε με απόφαση διαχειριστή που τοποθετείται στην επιχείρηση κατόπιν εντολής της Εποπτικής Αρχής, ως μέτρο εξυγίανσης μιας ασφαλιστικής επιχείρησης με προφανή σκοπό τη βελτίωση των δικαιωμάτων των πιστωτών και αντισυμβαλλομένων της επιχείρησης. Το μέτρο αυτό διαφοροποιείται από την αύξηση των τεχνικών προβλέψεων ως μέτρο προληπτικής εποπτείας που διατάσσεται από την Εποπτική Αρχή, σύμφωνα με τις διατάξεις του άρθρου 67 του νόμου. Στο άρθρο 228 προβλέπεται η υποχρεωτική μεταβίβαση χαρτοφυλακίου ως σοβαρό μέτρο εξυγίανσης που λαμβάνεται κατόπιν απόφασης της Εποπτικής Αρχής σε περίπτωση που η επιχείρηση οδηγείται σε αφερεγγυότητα.

Από τα παραπάνω εκτιθέμενα είναι προφανές ότι με κανόνες που είναι πλέον ενιαίοι σε όλη την Ευρωπαϊκή Ένωση, έχει αλλάξει σημαντικά το πλαίσιο της εποπτείας από εποπτικές αρχές του κράτους καταγωγής της χρηματοοικονομικής θέσης και των δραστηριοτήτων των ασφαλιστικών επιχειρήσεων, έτσι ώστε η ανάκληση της άδειας λειτουργίας μιας ασφαλιστικής επιχείρησης να αποτελεί το έσχατο, αλλά και απομακρυνόμενο πιθανό μέτρο.

Τούτο δε διότι, τόσο η εξειδικευμένη και εντατική εποπτεία της χρηματοοικονομικής κατάστασης μιας ασφαλιστικής επιχείρησης από την Εποπτική Αρχή του κράτους καταγωγής, όσο και τα μέτρα εξυγίανσης που θεσπίστηκαν, αποτρέπουν το ενδεχόμενο μία ασφαλιστική επιχείρηση να οδηγηθεί σε ανάκληση της άδειας λειτουργίας της. Για να οδηγηθεί μία ασφαλιστική επιχείρηση σε ανάκληση της άδειας λειτουργίας της θα πρέπει να έχουν εξαντληθεί και να έχουν καταστεί ατελέσφορα τα μέτρα εξυγίανσης, λαμβανομένου υπόψη ότι μεταξύ των μέτρων αυτών περιλαμβάνεται και η κατ’ εντολήν της Εποπτικής Αρχής μεταφορά του χαρτοφυλακίου σε άλλη ασφαλιστική επιχείρηση.

Η άσκηση ασφαλιστικών δραστηριοτήτων από μια ασφαλιστική επιχείρηση με έδρα καταγωγής σε χώρα της ευρωπαϊκής ένωσης, σε όλη την Ευρωπαϊκή Ένωση είτε σε ορισμένα κράτη μέλη αυτής, δεν διαφοροποιεί τον κανόνα της εποπτείας από την Εποπτική Αρχή του κράτους καταγωγής, τόσο από πλευράς άσκησης των δραστηριοτήτων της όσο και από πλευράς της χρηματοοικονομικής της κατάστασης. Η άσκηση των δραστηριοτήτων υπό το καθεστώς της ελεύθερης παροχής υπηρεσιών, όπως προαναφέρθηκε, και σε εφαρμογή των ανωτέρω Οδηγιών, δεν μπορεί να περιορισθεί σε κανένα κράτος μέλος υποδοχής, λαμβανομένου υπόψη ότι η ληφθείσα άδεια άσκησης ασφαλιστικής επιχείρησης, όπως προαναφέρθηκε, ισχύει από της εκδόσεώς της σε όλη την Ευρωπαϊκή Ένωση.

Εφόσον η ασφαλιστική επιχείρηση επιθυμεί να ασκήσει δραστηριότητες σε άλλο κράτος μέλος, είναι ελεύθερη, αφού προηγουμένως τηρήσει τις υποχρεώσεις ενημέρωσης της Εποπτικής Αρχής της, η οποία εν συνεχεία ενημερώνει με τα προβλεπόμενα στοιχεία την Εποπτική Αρχή της χώρας υποδοχής. Ειδικά δε για την άσκηση της ασφαλιστικής δραστηριότητας στον κλάδο 10 «ασφάλιση αστικής ευθύνης από χερσαία αυτοκίνητα οχήματα», η ασφαλιστική επιχείρηση υποχρεούται αφενός να ορίσει ειδικό αντιπρόσωπο (φυσικό ή νομικό πρόσωπο) στο κράτος υποδοχής, για να αντιπροσωπεύσει αυτήν έναντι των προσώπων που υπέστησαν ζημίες και θα μπορούσαν να προβάλουν αξίωση αποζημίωσης, συμπεριλαμβανομένης και της ικανοποίησης των αξιώσεων αυτών, καθώς και για την εκπροσώπηση αυτής ενώπιον των δικαστηρίων και των αρχών, αφετέρου να εγγραφεί στο γραφείο Διεθνούς ασφάλισης και στο ταμείο εγγυήσεων του κράτους μέλους υποδοχής (άρθρ. 147, 148, 150, 151, 152 Οδηγίας 2009/138/ΕΚ) (5) .

Για την Ελλάδα, σύμφωνα με το άρθρο 120 ν. 4364/2016, οι ασφαλιστικές επιχειρήσεις με καθεστώς ελεύθερης παροχής υπηρεσιών οφείλουν να εγγραφούν στο Γραφείο Διεθνούς Ασφάλισης και στο Επικουρικό Κεφάλαιο, και να καταβάλλουν τις προβλεπόμενες από τον κ.ν. 489/1976 για την επίτευξη του σκοπού του (άρθρο 20) εισφορές, οι οποίες καταβάλλονται αποκλειστικά και μόνο για τους κινδύνους του κλάδου 10 και υπολογίζονται υποχρεωτικά επί της ίδιας βάσης με τις ασφαλιστικές επιχειρήσεις που καλύπτουν τους ίδιους κινδύνους και έχουν λάβει άδεια από την Τράπεζα της Ελλάδος και δραστηριοποιούνται με εγκατάσταση στην Ελλάδα.

Μετά την τήρηση των ανωτέρω διαδικασιών και από την ημερομηνία κατά την οποία ενημερώνεται από την Εποπτική Αρχή καταγωγής της σχετικά με την κοινοποίηση των πληροφοριών που απαιτούνται από το άρθρο 147 της Οδηγίας και 117 ν. 4364/2016, και χωρίς καμία άλλη περαιτέρω διαδικασία, διατύπωση ή έγκριση, η εν λόγω ασφαλιστική επιχείρηση μπορεί να ασκεί ελευθέρως και ακωλύτως την ασφαλιστική της δραστηριότητα στο κράτος μέλος υποδοχής. Σημειώνεται ότι με το άρθρο 18 του ν. 4364/2016 (άρθρ. 21 Οδηγίας 2009/138/ΕΚ) ο καθορισμός του ύψους των ασφαλίστρων από τις ασφαλιστικές επιχειρήσεις, συνεπώς και τις επιχειρήσεις με καθεστώς ελεύθερης παροχής υπηρεσιών, είναι απελευθερωμένος και δεν υπόκειται σε κανένα περιορισμό και έγκριση, και διαμορφώνεται σύμφωνα με τις τεχνοοικονομικές ανάγκες της κάθε επιχείρησης.

Συμπεράσματα

Εν κατακλείδι, και με βάση τα όσα εκτέθησαν, καθίσταται σαφές ότι η άσκηση ασφαλιστικής δραστηριότητας με το καθεστώς της ελεύθερης παροχής υπηρεσιών σε χώρα υποδοχής, δεν διαφοροποιείται σε σχέση με την άσκηση ασφαλιστικών δραστηριοτήτων από ασφαλιστικές επιχειρήσεις με άδεια και καταγωγή από τη χώρα που αυτή δραστηριοποιείται.

Δεν επιτρέπεται από το ενωσιακό δίκαιο, το οποίο ήδη ενσωματώθηκε πλήρως στην Ελλάδα με τον ν. 4364/2016, να τίθεται κανένας αντίθετος περιορισμός, ενώ εξάλλου δεν είναι δυνατή, κατά ρητή επιταγή των άνω Οδηγιών, η οποιαδήποτε νομοθετική ή διοικητική παρέμβαση ή διοικητικό μέτρο, ακόμη και μεμονωμένη και συγκεκριμένη διοικητική πράξη, που να περιορίζει την ελεύθερη παροχή ασφαλιστικών υπηρεσιών στο κράτος μέλος υποδοχής.

Η συμμετοχή στο ταμείο εγγυήσεων του κράτους μέλους υποδοχής, και για την Ελλάδα στο Επικουρικό Κεφάλαιο του κ.ν. 489/1976, αποτελεί υποχρέωση για την έναρξη της άσκησης της δραστηριότητας της ασφαλιστικής επιχείρησης.

Η οικονομική θέση του ταμείου εγγυήσεων κάθε κράτους μέλους, και για την Ελλάδα του Επικουρικού Κεφαλαίου, είναι αδιάφορη ως προς τη δυνατότητα και νομιμότητα άσκησης της ασφαλιστικής της δραστηριότητας, ούτε μπορεί με βάση τις ρητές διατάξεις των Οδηγιών και του νόμου, να αποτελέσει εφαλτήριο για την επιβολή νομοθετικού ή διοικητικού μέτρου για τον περιορισμό αυτής της δραστηριότητας, λαμβανομένης άλλωστε υπόψη και της αρχής της ίσης μεταχείρισης των ασφαλιστικών εταιρειών στον ευρωπαϊκό χώρο και τη συνεπεία αυτής μη δυνατότητα διαφορετικής μεταχείρισης των ασφαλιστικών επιχειρήσεων με κριτήριο τη χώρα που έλκουν την καταγωγή τους και ενώ όλες οι δραστηριοποιούμενες σε κάθε κράτος μέλος ασφαλιστικές επιχειρήσεις συμμετέχουν με τις ίδιες εισφορές στο ταμείο εγγυήσεων και για την Ελλάδα στο Επικουρικό Κεφάλαιο.


[1] Ελεύθερη διακίνηση προσώπων, ελεύθερη διακίνηση αγαθών, ελεύθερη διακίνηση υπηρεσιών και ελεύθερη διακίνηση κεφαλαίων.

[2] Είχαν προηγηθεί η πρώτη Οδηγία 73/239/ΕΟΚ του Συμβουλίου της 24.7.1973, και η δεύτερη Οδηγία 88/357/ΕΟΚ του Συμβουλίου της 22.6.1988 για τον συντονισμό των νομοθετικών, κανονιστικών και διοικητικών διατάξεων σχετικά με την πρωτασφάλιση, εκτός της ασφάλειας ζωής, και η θέσπιση των διατάξεων που σκοπό έχουν να διευκολύνουν την πραγματική άσκηση της ελεύθερης παροχής υπηρεσιών.

[3] Βλ. ερμηνευτική ανακοίνωση της Επιτροπής «Ελεύθερη παροχή υπηρεσιών και γενικό συμφέρον στον ασφαλιστικό τομέα [2000/C43/03], Επίσημη Εφημερίδα των Ευρωπαϊκών Κοινοτήτων 16.2.2000 C 43/5 επ.)

[4] Αιτιολογική έκθεση επί του σχεδίου του νόμου 4364/2016.

[5] Η υποχρεωτική σύσταση των οργανισμών εγγύησης των αποζημιώσεων αστικής ευθύνης από χερσαία αυτοκίνητα οχήματα – κλάδος 10, θεσπίσθηκε από το άρθρο 1 § 4 της Οδηγίας 84/5/ΕΟΚ. Η μεταφορά της στο ελληνικό δίκαιο εγένετο με το π.δ. 237/1986 (κωδικοποίηση 489/1976), και με το άρθρο 16 συνεστήθη το Επικουρικό Κεφάλαιο Ασφάλισης από ατυχήματα αυτοκινήτων, με τα επόμενα δε άρθρα καθορίσθηκαν οι όροι λειτουργίας του και οι προϋποθέσεις αποζημιώσεων.


* Ο Νίκος Τσουτσάνης είναι Δικηγόρος, Εταίρος και Διαχειριστής της Δικηγορικής Εταιρείας «ΝΙΚΟΛΑΟΣ ΤΣΟΥΤΣΑΝΗΣ ΚΑΙ ΣΥΝΕΡΓΑΤΕΣ».


Πηγή:link[/expander_maker]

26
Ιούλ

Σε ισχύ τα συμβόλαια της Grand μέχρι τη λήξη τους, μετά το «κανόνι» της μητρικής με έδρα το Γιβραλτάρ

Σε ισχύ τα συμβόλαια της Grand μέχρι τη λήξη τους, μετά το «κανόνι» της μητρικής με έδρα το Γιβραλτάρ.Για την καταβολή αποζημιώσεων η εταιρεία θα προχωρήσει σε νέα ενημέρωση αμέσως μετά τον διορισμό προσωρινού εκκαθαριστή

Σε ισχύ μέχρι τη λήξη τους είναι τα συμβόλαια της εταιρείας Grand Μεσίτες Ασφαλειών, η οποία λειτουργούσε ως υποκατάστημα τη εταιρείας Enterprise Insurance Company PLC με έδρα το Γιβραλτάρ.
Η ανακοίνωση της εταιρείας προς τους ασφαλισμένους αναφέρει, μεταξύ άλλων, ότι τα ασφαλιστήρια συμβόλαια δεν έχουν λήξει ούτε έχουν ακυρωθεί, αλλά συνεχίζουν να ισχύουν μέχρι την ημερομηνία λήξης.
Αξίζει να σημειωθεί ότι τα ασφαλιστήρια συμβόλαια που εκδόθηκαν μετά τις 22 Ιουλίου δεν έχουν καμία ισχύ και οι ασφαλισμένοι πρέπει να αποκτήσουν νέο ασφαλιστήριο συμβόλαιο για το αυτοκίνητο.
Ωστόσο, για την καταβολή αποζημιώσεων η εταιρεία θα προχωρήσει σε νέα ενημέρωση αμέσως μετά τον διορισμό προσωρινού εκκαθαριστή.
Να σημειωθεί ότι το διοικητικό συμβούλιο της Enterprise Insurance Company PLC (EIC) έλαβε ειδοποίηση από την Εποπτική Αρχή του Γιβραλτάρ (Gibraltar Financial Services Commission – GFSC) με την εντολή να σταματήσει άμεσα την σύναψη νέων συμβολαίων ασφάλισης στα πλαίσια του Τμήματος 105 του Νόμου περί Χρηματοοικονομικών Υπηρεσιών (Ασφαλιστικών Εταιριών) του 1987.
Οι ενέργειες της Εποπτικής Αρχής του Γιβραλτάρ προστάτευσε τους ασφαλισμένους της εταιρείας σε όλη την Ευρώπη, όπως και στην Ελλάδα, που ο συνολικός τους αριθμός έφθανε σε 142.000.
Πηγή:link
26
Ιούλ

Στη Βουλή η δικογραφία για τις φρεγάτες τύπου S – Ελέγχεται ο Παπαντωνίου

Στη Βουλή η δικογραφία για τις φρεγάτες τύπου S – Ελέγχεται ο Παπαντωνίου.Η Ε. Ράικου έδωσε εντολή να διαβιβαστεί στη Βουλή αντίγραφο της δικογραφίας, προκειμένου να διερευνηθούν τυχόν ευθύνες του τότε υπουργού Εθνικής Άμυνας, Γιάννου Παπαντωνίου.


Ποινική δίωξη θα ασκηθεί σε βάρος του πρώην γενικού γραμματέα Οικονομικού Σχεδιασμού και Αμυντικών Επενδύσεων του υπουργείου Εθνικής Άμυνας, Σπυρίδωνα Τραυλού και ακόμη σε βάρος 10 μελών της επιτροπής διαπραγματεύσεων, για απιστία περί την υπηρεσία με τις επιβαρυντικές διατάξεις, καθώς η ζημιά που προκλήθηκε υπερβαίνει το ποσό των 150.000 ευρώ (κακούργημα).  Σύμφωνα με τις εισαγγελικές αρχές, η ζημιά που έχει προκληθεί στην περιουσία του Ελληνικού Δημοσίου εκτιμάται ότι ξεπερνά τα 30 εκατ. ευρώ.

Η ποινική δίωξη αφορά τη σύμβαση 010Β/03/6.2.2003 για τον εκσυγχρονισμό μέσης ζωής έξι φρεγατών τύπου «S» του Πολεμικού Ναυτικού. Η σύμβαση υπογράφηκε μεταξύ της εταιρείας Ελληνικά Ναυπηγεία Α.Ε. ως κύριου αναδόχου (και υποκατασκευαστή την εταιρεία THALES NEDER LAND B.V.) και του υπουργείου Εθνική Άμυνας.

Με πληροφορίες από ΑΠΕ – ΜΠΕ

26
Ιούλ

Περαιτέρω αύξηση των «κόκκινων δανείων» το 2016 προβλέπει η Τράπεζα της Ελλάδος

Περαιτέρω αύξηση των «κόκκινων δανείων» το 2016 προβλέπει η Τράπεζα της Ελλάδος.Περαιτέρω αύξηση των κόκκινων δανείων (μη εξυπηρετούμενων ανοιγμάτων) για εφέτος προβλέπει η «Επισκόπηση του Ελληνικού Χρηματοπιστωτικού Συστήματος» της Τραπέζης της Ελλάδος που δόθηκε σήμερα για πρώτη φορά στη δημοσιότητα.

Όπως επισημαίνει η ΤτΕ στο βαθμό που οι τράπεζες δεν προβούν σε αναδιαρθρώσεις των χαρτοφυλακίων τους, (π.χ. περιορισμός του κόστους εξυπηρέτησης των δανείων μέσω της αναχρηματοδότησης υφιστάμενων δανείων με ευνοϊκότερο για τις εταιρίες επιτόκιο, ανταλλαγή εταιρικού χρέους με μετοχικό κεφάλαιο), τα μη εξυπηρετούμενα ανοίγματα αναμένεται να αυξηθούν και κατά τη διάρκεια του 2016, ακόμη στην περίπτωση ομαλοποίησης των μακροοικονομικών συνθηκών, δεδομένου ότι έχει παρατηρηθεί ιστορικά χρονική υστέρηση μεταξύ της θετικής αναστροφής του μακροοικονομικού περιβάλλοντος, και της μείωσης των μη εξυπηρετούμενων ανοιγμάτων.

Η Τράπεζα της Ελλάδος εκτιμά ότι ο πιστωτικός κίνδυνος και η περαιτέρω επιδείνωση της ποιότητας του δανειακού χαρτοφυλακίου αποτελεί τη σημαντικότερη πηγή αστάθειας του χρηματοπιστωτικού συστήματος.


[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]Συγκεκριμένα, η ποιότητα του χαρτοφυλακίου δανείων των ελληνικών πιστωτικών ιδρυμάτων εξακολουθεί να επιδεινώνεται από την αρχή της χρηματοπιστωτικής κρίσης μέχρι και σήμερα. Οι δυσμενείς μακροοικονομικές συνθήκες οδήγησαν σε ονομαστικές περικοπές μισθών, στην αύξηση της ανεργίας, στην αύξηση του ποσοστού των εργαζομένων σε θέσεις μερικής απασχόλησης και σε πιο ευέλικτες μορφές εργασίας. Οι παραπάνω εξελίξεις σε συνδυασμό με την αύξηση των φορολογικών υποχρεώσεων συνέβαλαν στη σημαντική μείωση του διαθέσιμου εισοδήματος καθώς και στην αποδυνάμωση της ικανότητας αποπληρωμής των δανειακών υποχρεώσεων των νοικοκυριών και επιχειρήσεων.

Επιπροσθέτως, η επιβολή ελέγχων στην κίνηση κεφαλαίων από τις 28.6.2015, παρά τις όποιες ενέργειες χαλάρωσης των αρχικών περιορισμών, έχει δυσχεράνει την οικονομική δραστηριότητα. Αποτέλεσμα ήταν η συνιστώσα της οικονομικής δραστηριότητας που αφορά τις επενδύσεις να επιδεινωθεί σημαντικά.

Ως αποτέλεσμα των προαναφερθεισών εξελίξεων, ο λόγος των μη εξυπηρετούμενων ανοιγμάτων προς το σύνολο των ανοιγμάτων σε ατομική βάση αυξήθηκε και διαμορφώθηκε στο 44,2% το 2015 έναντι 39,9% το 2014. Η κατάσταση επιδεινώθηκε περαιτέρω καθώς το πρώτο τρίμηνο του 2016 ο λόγος των μη εξυπηρετούμενων ανοιγμάτων προς το σύνολο των ανοιγμάτων σε ατομική βάση αυξήθηκε και διαμορφώθηκε στο 45,1%.

Δεδομένου ότι τα μη εξυπηρετούμενα ανοίγματα αποτελούν περισσότερο από το 44% του συνολικού δανειακού χαρτοφυλακίου, με ανάλογα ποσοστά για δάνεια προς νοικοκυριά και επιχειρήσεις, κάθε άλλο παρά εφησυχασμό προκαλούν οι ενδείξεις που προκύπτουν από την ανάλυση.

Συγκεκριμένα, τα ανοίγματα σε καθυστέρηση μεγαλύτερη των 90 ημερών και οι καταγγελμένες απαιτήσεις αποτελούν περίπου το 30% και 44% αντίστοιχα των μη εξυπηρετούμενων ανοιγμάτων. Η ΤτΕ προειδοποιεί καθώς οι ενδείξεις αυτές αποτελούν ένα στοιχείο έγκαιρης προειδοποίησης για την εξέλιξη του πιστωτικού κινδύνου στις τράπεζες ενώ απαιτείται ένα ολοκληρωμένο σχέδιο, που να καθορίζει συγκεκριμένα εργαλεία για τη διαχείριση των πρόωρων ληξιπρόθεσμων οφειλών


Πηγή:link[/expander_maker]

26
Ιούλ

Verbatim of the remarks made by Mario Draghi

Verbatim of the remarks made by Mario Draghi:I asked myself what sort of message I want to give to you; I wouldn’t use the word “sell”, but actually I think the best thing I could do, is to give you a candid assessment of how we view the euro situation from Frankfurt.

And the first thing that came to mind was something that people said many years ago and then stopped saying it: The euro is like a bumblebee. This is a mystery of nature because it shouldn’t fly but instead it does. So the euro was a bumblebee that flew very well for several years. And now – and I think people ask “how come?” – probably there was something in the atmosphere, in the air, that made the bumblebee fly. Now something must have changed in the air, and we know what after the financial crisis. The bumblebee would have to graduate to a real bee. And that’s what it’s doing.

The first message I would like to send, is that the euro is much, much stronger, the euro area is much, much stronger than people acknowledge today. Not only if you look over the last 10 years but also if you look at it now, you see that as far as inflation, employment, productivity, the euro area has done either like or better than US or Japan.

Then the comparison becomes even more dramatic when we come to deficit and debt. The euro area has much lower deficit, much lower debt than these two countries. And also not less important, it has a balanced current account, no deficits, but it also has a degree of social cohesion that you wouldn’t find either in the other two countries.


[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]That is a very important ingredient for undertaking all the structural reforms that will actually graduate the bumblebee into a real bee.

The second point, the second message I would like to send today, is that progress has been extraordinary in the last six months. If you compare today the euro area member states with six months ago, you will see that the world is entirely different today, and for the better.

And this progress has taken different shapes. At national level, because of course, while I was saying, while I was glorifying the merits of the euro, you were thinking “but that’s an average!”, and “in fact countries diverge so much within the euro area, that averages are not representative any longer, when the variance is so big”.

But I would say that over the last six months, this average, well the variances tend to decrease and countries tend to converge much more than they have done in many years – both at national level, in countries like Portugal, Ireland and countries that are not in the programme, like Spain and Italy.

The progress in undertaking deficit control, structural reforms has been remarkable. And they will have to continue to do so. But the pace has been set and all the signals that we get is that they don’t relent, stop reforming themselves. It’s a complex process because for many years, very little was done – I will come to this in a moment.

But a lot of progress has been done at supranational level. That’s why I always say that the last summit was a real success. The last summit was a real success because for the first time in many years, all the leaders of the 27 countries of Europe, including UK etc., said that the only way out of this present crisis is to have more Europe, not less Europe.

A Europe that is founded on four building blocks: a fiscal union, a financial union, an economic union and a political union. These blocks, in two words – we can continue discussing this later – mean that much more of what is national sovereignty is going to be exercised at supranational level, that common fiscal rules will bind government actions on the fiscal side.

Then in the banking union or financial markets union, we will have one supervisor for the whole euro area. And to show that there is full determination to move ahead and these are not just empty words, the European Commission will present a proposal for the supervisor in early September. So in a month. And I think I can say that works are quite advanced in this direction.

So more Europe, but also the various firewalls have been given attention and now they are ready to work much better than in the past.

The second message is that there is more progress than it has been acknowledged.

But the third point I want to make is in a sense more political.

When people talk about the fragility of the euro and the increasing fragility of the euro, and perhaps the crisis of the euro, very often non-euro area member states or leaders, underestimate the amount of political capital that is being invested in the euro.

And so we view this, and I do not think we are unbiased observers, we think the euro is irreversible. And it’s not an empty word now, because I preceded saying exactly what actions have been made, are being made to make it irreversible.

But there is another message I want to tell you.

Within our mandate, the ECB is ready to do whatever it takes to preserve the euro. And believe me, it will be enough.

There are some short-term challenges, to say the least. The short-term challenges in our view relate mostly to the financial fragmentation that has taken place in the euro area. Investors retreated within their national boundaries. The interbank market is not functioning. It is only functioning very little within each country by the way, but it is certainly not functioning across countries.

And I think the key strategy point here is that if we want to get out of this crisis, we have to repair this financial fragmentation.

There are at least two dimensions to this. The interbank market is not functioning, because for any bank in the world the current liquidity regulations make – to lend to other banks or borrow from other banks – a money losing proposition. So the first reason is that regulation has to be recalibrated completely.

The second point is in a sense a collective action problem: because national supervisors, looking at the crisis, have asked their banks, the banks under their supervision, to withdraw their activities within national boundaries. And they ring fenced liquidity positions so liquidity can’t flow, even across the same holding group because the financial sector supervisors are saying “no”.

So even though each one of them may be right, collectively they have been wrong. And this situation will have to be overcome of course.

And then there is a risk aversion factor. Risk aversion has to do with counterparty risk. Now to the extent that I think my counterparty is going to default, I am not going to lend to this counterparty. But it can be because it is short of funding. And I think we took care of that with the two big LTROs where we injected half a trillion of net liquidity into the euro area banks. We took care of that.

Then you have the counterparty recess related to the perception that my counterparty can fail because of lack of capital. We can do little about that.

Then there’s another dimension to this that has to do with the premia that are being charged on sovereign states borrowings. These premia have to do, as I said, with default, with liquidity, but they also have to do more and more with convertibility, with the risk of convertibility. Now to the extent that these premia do not have to do with factors inherent to my counterparty – they come into our mandate. They come within our remit.

To the extent that the size of these sovereign premia hampers the functioning of the monetary policy transmission channel, they come within our mandate.

So we have to cope with this financial fragmentation addressing these issues.

I think I will stop here; I think my assessment was candid and frank enough.

Thank you.


Source:link[/expander_maker]

Comodo SSL