Category: ΝΕΑ ΕΣΩΤΕΡΙΚΟΥ

22
Ιαν

Μειώθηκαν οι αποδόσεις των ελληνικών ομολόγων σχεδόν κατά 8 μονάδες βάσης στο 1,31%

Μειώθηκαν οι αποδόσεις των ελληνικών ομολόγων σχεδόν κατά 8 μονάδες βάσης στο 1,31%.Σε μία ημέρα, όπου οι περισσότερες αποδόσεις ομολόγων της Ευρωζώνης κινήθηκαν ανοδικά, όπως και των ομολόγων των ΗΠΑ με τη διακοπή λειτουργίας του αμερικανικού δημοσίου να συνεχίζεται για τρίτη ημέρα, τα ισπανικά και ελληνικά ομόλογα υπεραπέδωσαν.

Οι αποδόσεις των βραχυπρόθεσμων ελληνικών ομολόγων μειώθηκαν κατά σχεδόν 8 μονάδες βάσης στο 1,31%. Οι αποδόσεις των πενταετών ελληνικών τίτλων ήταν ελαφρά χαμηλότερες στο 2,81%, ενώ οι αποδόσεις των πιο μακροπρόθεσμων τίτλων ήταν οριακά υψηλότερες. Ο οίκος πιστοληπτικής αξιολόγησης S&P αναβάθμισε την Παρασκευή το μακροπρόθεσμο αξιόχρεο της Ελλάδας για πρώτη φορά την τελευταία διετία, λόγω της βελτίωσης στις χρηματοδοτικές και δημοσιονομικές προοπτικές της χώρας.

«Το γεγονός ότι είναι η πρώτη αναβάθμιση του αξιόχρεου σε δύο χρόνια αποτελεί πολιτική νίκη για την κυβέρνηση και την Ευρωζώνη», δήλωσε ο Πάτρικ Ο’Ντόνελ, διαχειριστής επενδύσεων της Aberdeen Asset Management στο Λονδίνο, αναφερόμενος στην αναβάθμιση του ελληνικού αξιόχρεου.

Οι ελληνικές αποδόσεις μειώθηκαν πολύ τις τελευταίες εβδομάδες, λόγω των προσδοκιών ότι η Ελλάδα θα βγει από το πρόγραμμα βοήθειας φέτος και αναλυτές σημείωναν ότι αυτό πιθανόν να παραμείνει η βασική κινητήρια δύναμη του ελληνικού χρέους, αναφέρει το ΑΠΕ-ΜΠΕ.

Ο οίκος Fitch αναβάθμισε το αξιόχρεο της Ισπανίας στο Α- με σταθερές προοπτικές την Παρασκευή, αναφέροντας μία ευρείας βάσης οικονομική ανάκαμψη και περιορισμένη επίπτωση στην οικονομία της από την προσπάθεια ανεξαρτησίας της Καταλονίας. Πρόκειται για την πρώτη πιστοληπτική αξιολόγηση της Ισπανίας στη βαθμίδα Α, από έναν εκ των τριών κορυφαίων οίκων αξιολόγησης, μετά την κρίση χρέους της Ευρωζώνης.

Η απόδοση του ισπανικού 10ετούς ομολόγου μειώθηκε έως 5 μονάδες βάσης στο 1,39% για να αυξηθεί στη συνέχεια στο 1,43%.

Το κλίμα έναντι των ομολόγων της Περιφέρειας της Ευρωζώνης ενισχύθηκε επίσης από τις ελπίδες για μία συμφωνία σχηματισμού κυβέρνησης συνασπισμού στη Γερμανία. Οι συντηρητικοί της καγκελαρίου ‘Αγγελα Μέρκελ ετοιμάζονται για επίσημες συζητήσεις σήμερα, χωρίς να χάνουν χρόνο μετά την ψήφο των Σοσιαλδημοκρατών για τη συνέχιση των συζητήσεων μετά από μήνες πολιτικού αδιεξόδου.

Πηγή: link

22
Ιαν

Ανάσα για τους εγγυητές στεγαστικών και καταναλωτικών δανείων

Ανάσα για τους εγγυητές στεγαστικών και καταναλωτικών δανείων.Επέκταση της προστασίας των εγγυητών και στα μη εξυπηρετούμενα δάνεια φυσικών προσώπων, επίκειται με τις αλλαγές που πρόκειται να ψηφιστούν στο νόμο Κατσέλη, στο πλαίσιο της επόμενης, τέταρτης αξιολόγησης.

Σύμφωνα με πληροφορίες του Capital.gr, η ευθύνη του εγγυητή πρόκειται να περιοριστεί στην ευθύνη του πρωτοφειλέτη, πράγμα που σημαίνει ότι η ευνοϊκή ρύθμιση και το “κούρεμα” της οφειλής που θα λαμβάνει ο τελευταίος, θα αφορά αυτόματα και τον εγγυητή.

Ενόψει της έναρξης αποκλειστικά ηλεκτρονικών πλειστηριασμών από τις 21 Φεβρουαρίου για τράπεζες – ιδιώτες πιστωτές και από την 1η Μαΐου για το Δημόσιο, αλλά και ενόψει των επικείμενων μαζικότερων πωλήσεων “κόκκινων” δανείων σε funds, χιλιάδες εγγυητές μη εξυπηρετούμενων δανείων βρίσκονται αυτή τη στιγμή υπό ασφυκτική πίεση.

Έχοντας εγγυηθεί συχνά σε περισσότερα από ένα δάνεια (σύμφωνα με πληροφορίες, κατά τη διαδικασία των πλειστηριασμών οι συμβολαιογράφοι διαπιστώνουν περιπτώσεις όπου ο ίδιος εγγυητής έχει εγγυηθεί για 6 – 7 δάνεια) και αποδεχόμενοι την ευθύνη της εγγύησης σε μία χρονική στιγμή κατά την οποία το αξιόχρεό τους ήταν υψηλότερο από εκείνο του δανειολήπτη, σήμερα χιλιάδες εγγυητές στεγαστικών, καταναλωτικών και άλλων δανείων που έχουν λάβει φυσικά πρόσωπα και δεν εξυπηρετούνται, βρίσκονται σε δυσμενέστερη θέση από τον δανειολήπτη.

Και αυτό διότι μπορεί ο δανειολήπτης να εξασφαλίζει ευνοϊκή ρύθμιση της οφειλής του με μερικό “κούρεμα”, όμως ο εγγυητής συνεχίζει να ευθύνεται για την οφειλή στο ακέραιο. Επομένως, οι τράπεζες συνεχίζουν να απευθύνονται στον εγγυητή για την κάλυψη του υπολοίπου της οφειλής του δανειολήπτη.

Πλέον, με τις αλλαγές που πρόκειται να ψηφιστούν στο νόμο Κατσέλη, η ευθύνη του εγγυητή θα περιορίζεται στην ευθύνη του δανειολήπτη για το χρέος. Σημειώνεται ότι η πρόβλεψη αυτή έχει ψηφιστεί ήδη για τα δάνεια των επιχειρήσεων στο πλαίσιο του εξωδικαστικού συμβιβασμού.

Η βελτίωση της θέσης του συνεργάσιμου εγγυητή ήταν μεταξύ των αλλαγών στο νόμο Κατσέλη που είχαν συμφωνηθεί με τους “θεσμούς” στις αρχές Δεκεμβρίου. Όπως είχε γράψει το Capital.gr στις 4/12/17 (Ποιες αλλαγές αποφασίστηκαν στο νόμο Κατσέλη) ο νόμος Κατσέλη (Σταθάκη) θα εφαρμόζεται πλέον με αυστηρό μηχανισμό screening όλων των αιτούντων, με στόχο το μεγάλο “ξεκαθάρισμα” δανείων ύψους 15 δισ. ευρώ, στα οποία κρύβεται μεγάλη μερίδα στρατηγικών κακοπληρωτών.

Στο πλαίσιο αυτό, όπως έγραφε το Capital.gr, οι αλλαγές στο νόμο που συμφωνήθηκαν στις διαπραγματεύσεις με τους “θεσμούς” προβλέπουν άμεση έξωση από το νόμο όσων δεν δικαιούνται την προστασία του και επιβάλλουν άρση του τραπεζικού απορρήτου προκειμένου να αποδεικνύεται η οικονομική αδυναμία του αιτούντος.

Ειδικότερα, η πληρότητα των κριτηρίων για την υπαγωγή ενός οφειλέτη στο νόμο Κατσέλη δεν θα κρίνεται πλέον όταν φτάσει η υπόθεση στο δικαστήριο, αλλά εξαρχής και με την προϋπόθεση της άρσης του τραπεζικού απορρήτου του αιτούντος.

Πέραν της άρσης του τραπεζικού απορρήτου, η αίτηση του οφειλέτη για υπαγωγή στο νόμο θα απορρίπτεται αν αποδειχθεί δόλος εκ μέρους του. Ως δόλος θα εκλαμβάνεται π.χ. η μεταβίβαση (πώληση) ακινήτων σε συγγενείς, η απόκρυψη οικονομικών και περιουσιακών στοιχείων, η πτώχευση εταιρίας κ.λπ.

Το νέο πλαίσιο του νόμου Κατσέλη θα προβλέπει ότι όσοι αποδεικνύεται πως χρησιμοποιούν το νόμο για να αποφύγουν την αποπληρωμή οφειλών τους, θα χάνουν αυτομάτως την προστασία των διατάξεών του και θα ενεργοποιούνται εναντίον τους τα καταδιωκτικά μέτρα των οποίων είχαν πετύχει αναστολή.

Την προστασία από τα καταδιωκτικά μέτρα των πιστωτών θα χάνουν όσοι αναβάλλουν την δικάσιμο της αίτησής τους, καθώς μετά από δύο αναβολές θα γίνεται έλεγχος για το εάν πράγματι ο αιτών πληροί τα κριτήρια του νόμου και εάν όχι θα αποπέμπεται αυτομάτως από αυτόν.

Η αποπομπή από τις προστατευτικές διατάξεις του νόμου θα ενεργοποιείται και εφόσον ο οφειλέτης παύσει να ανταποκρίνεται στο συμφωνημένο πλάνο αποπληρωμής της οφειλής του. Ωστόσο, εάν έχασε το πλάνο αποπληρωμής διότι χειροτέρευσε η οικονομική του θέση, τότε ο οφειλέτης θα μπορεί να διεκδικήσει την εκ νέου υπαγωγή του στο νόμο, αποδεικνύοντας στο δικαστήριο την επιδείνωση της οικονομικής του κατάστασης.

Οι αλλαγές στο νόμο Κατσέλη θα προβλέπουν επίσης ότι η ευνοϊκή ρύθμιση ενός οφειλέτη δεν θα μπορεί να κληρονομηθεί. Δηλαδή, σε περίπτωση που ο οφειλέτης αποβιώσει, οι κληρονόμοι του θα αναλάβουν το χρέος στην αρχική του μορφή και όχι με την ευνοϊκή ρύθμιση για την αποπληρωμή του.

Εξαίρεση θα υπάρχει στην περίπτωση που το ακίνητο που θα κληρονομηθεί χρησιμοποιείται ως πρώτη κατοικία από τους κληρονόμους του οφειλέτη. Στην περίπτωση αυτή, οι κληρονόμοι θα πρέπει να πάνε στο δικαστήριο και να ζητήσουν ευνοϊκή ρύθμιση οι ίδιοι και με βάση τα δικά τους οικονομικά δεδομένα. Σημειώνεται ότι η τροποποίηση του νόμου Κατσέλη στο σημείο αυτό, ουσιαστικά του δίνει παράταση ζωής ακόμη και για 20 χρόνια μετά, δεδομένου ότι τυπικά η ισχύς του παύει στα τέλη του 2018.

Στις τροποποιήσεις του νόμου θα υπάρχουν επίσης προβλέψεις για:
– Να λυθεί το πρόβλημα που προκύπτει από το “κούρεμα” ασφαλιστικών οφειλών και που έχει ως αποτέλεσμα απώλεια σύνταξης και ασφαλιστικών δικαιωμάτων για τον οφειλέτη.
– Να υπάρχει εύλογη περίοδος για την αποπληρωμή δόσης που αποφασίζει το δικαστήριο (δηλ. στην περίπτωση που η τράπεζα ασκήσει έφεση για υψηλότερη καταβολή δόσης από τον οφειλέτη και αυτή εγκριθεί, να υπάρχει λογική περίοδος μετάβασης από την προηγούμενη χαμηλότερη στην υψηλότερη δόση).
– Να μειωθούν τα δικαιολογητικά που απαιτούνται για την αίτηση υπαγωγής στο νόμο και μάλιστα αυτά να ανταλλάσσονται ηλεκτρονικά από τους διάφορους φορείς και να φτάνουν έτσι στο δικαστήριο.
– Να υπάρξει βελτίωση της θέσης του συνεργάσιμου εγγυητή.

Πηγή: link

22
Ιαν

Όλες οι κρίσιμες ημερομηνίες-σταθμοί προς την έξοδο από το πρόγραμμα

Όλες οι κρίσιμες ημερομηνίες-σταθμοί προς την έξοδο από το πρόγραμμα.Οκτώ ημερομηνίες σταθμοί, αρχής γενομένης από σήμερα, που μπορεί να κρύβουν εμπόδια ή και δυσάρεστες εκπλήξεις βρίσκονται στον δρόμο της ελληνικής κυβέρνησης στην πορεία για την ολοκλήρωση του προγράμματος διάσωσης.

Σε αυτό το πλαίσιο εντάσσεται και η συζήτηση για το αν η επόμενη μέρα των μνημονίων θα πρέπει να στηριχτεί σε μια «προληπτική γραμμή στήριξης», όπως πρότεινε ο διοικητής της Τράπεζας της Ελλάδος, ή σε ένα cash buffer όπως επιδιώκει η ελληνική κυβέρνηση . «Κρας τεστ» για τις αποφάσεις που αφορούν στο μοντέλο εποπτείας θα αποτελέσει η πρώτη έξοδος στις αγορές ,αυτή τη φορά όχι για να αναχρηματοδοτηθεί υφιστάμενο χρέος αλλά για να αντληθεί «φρέσκο χρήμα», έως 3 ευρώ.

Μετά την αναβάθμιση του αξιόχρεου της Ελλάδας από τον οίκο Standard & Poor’s σε Β από Β- (ομόλογα πιο κερδοσκοπικά από την κατηγορία ΒΒ+ που είναι τα αξιόπιστα), στο οικονομικό επιτελείο θέλουν να εκμεταλλευτούν το πανηγυρικό κλίμα προβαίνοντας σε νέο δανεισμό από τις κεφαλαιαγορές. Η εντυπωσιακή βελτίωση στην αγορά ομολόγων διευκολύνει σημαντικά τα σχέδια της κυβέρνησης για νέα έξοδο στις αγορές το αμέσως επόμενο διάστημα. Εάν η χώρα στις δύο πρώτες εξόδους, αποδείξει ότι μπορεί να ξανακερδίσει την εμπιστοσύνη των αγορών, ώστε να δανείζεται με λογικό κόστος, σίγουρα θα μπορέσει να διεκδικήσει πιο ευνοϊκό καθεστώς. Ένα από τα μεγάλα θέματα για την ολοκλήρωση του 3ου μνημονίου θα είναι η αξιοποίηση των εγκεκριμένων δανειακών κονδυλίων τα οποία δεν έχουν διατεθεί ακόμα.
Ακόμη και αν εκταμιευτούν κανονικά οι δόσεις που είχαν προγραμματιστεί για την 3η και την 4η αξιολόγηση, εκκρεμεί και πάλι ένα ποσό της τάξεως των 18 δισ. ευρώ, το… μέλλον του οποίου θα πρέπει να κλειδώσει τον Ιούνιο, καθώς η συμφωνία του 3ου μνημονίου προβλέπει ότι ο Ευρωπαϊκός Μηχανισμός Στήριξης δεν θα μπορεί να εκταμιεύσει ούτε ένα ευρώ μετά τις 20 Αυγούστου.

Οι ημερομηνίες είναι :

22 Ιανουαρίου

Το Eurogroup αποφασίζει τυπικά σήμερα για το κλείσιμο της τρίτης αξιολόγησης. Στόχος, έως τα μέσα Φεβρουαρίου να εκταμιευθεί δόση 6,7 δισ. ευρώ από τον ESM και να αρχίσει η συζήτηση για την τέταρτη αξιολόγηση.

Έως τέλη Ιανουαρίου

Θα επιχειρεί η πρώτη σημαντική έξοδος στις αγορές με επταετές ομόλογο ενώ θα γίνουν άλλες δύο,που θα αφορούν σε ένα τριετές και ένα δεκαετές ομόλογο.

Τα κεφάλαια που θα αντλήσει η Ελλάδα, πάντως, θα συμφωνηθούν και με τους δανειστές, οι οποίοι θέλουν να έχουν λόγο όσον αφορά στον νέο δανεισμό της χώρας, δεδομένου ότι όποια και αν είναι η αποκλιμάκωση των αποδόσεων το επόμενο διάστημα, το κόστος για την Ελλάδα θα είναι σαφώς υψηλότερο συγκριτικά με αυτό των δανείων του Ευρωπαϊκού Μηχανισμού Στήριξης.

Πρώτη εβδομάδα Φεβρουαρίου

Ξεκινούν τα στρες τεστ για τις τράπεζες. Στόχος είναι το ελληνικό στρες τεστ να ολοκληρωθεί στα τέλη Απριλίου ή αρχές Μαΐου, δηλαδή πριν από την ολοκλήρωση του τρίτου προγράμματος, τον Αύγουστο του 2018, και τη λήψη των τελικών αποφάσεων για την επόμενη ημέρα. Με την κίνηση αυτή η ΕΚΤ ελπίζει να ικανοποιήσει το ΔΝΤ που ζητάει έκτακτο έλεγχο της ποιότητας του ενεργητικού (AQR) των τραπεζών. Αν τα αποτελέσματα του στρες τεστ δεν είναι ικανοποιητικά, τότε θα πραγματοποιηθεί, πριν από τη λήξη του προγράμματος, νέα ανακεφαλαιοποίηση, κάτι που απεύχεται η ελληνική κυβέρνηση όπως ο διάβολος το λιβάνι. Ενδεχόμενο κουρέματος καταθέσεων αποκλείεται κατηγορηματικά. Αχίλλειος πτέρνα» στη φερεγγυότητα των τεσσάρων συστημικών τραπεζών της Ελλάδας είναι ο μεγάλος όγκος των μη εξυπηρετούμενων δανείων τους.

Παράλληλα, ο Πρωθυπουργός εντός του μήνα αναμένεται να προχωρήσει σε ανασχηματισμό της κυβέρνησής του.Εάν και όλες οι πληροφορίες ανέφεραν ότι ο ανασχηματισμός θα γινόταν περί τα τέλη Ιανουαρίου οι εξελίξεις στο Σκοπιανό και η έντονη κινητικότητα που καταγράφεται γύρω από αυτό το μέτωπο,οδήγησαν τον πρωθυπουργό στη μετάθεση της ημερομηνίας του ανασχηματισμού. Η νέα κυβέρνηση θα είναι εκείνη που θα σηκώσει το βάρος για την έξοδο από το μνημόνιο ενώ θα είναι εκείνη που θα έχει και εκλογικά χαρακτηριστικά αφού θα προετοιμάσει το έδαφος για τις εκλογές,ακόμη και εάν αυτές γίνουν το 2019.

Στις 16 Φεβρουαρίου

Είναι προγραμματισμένη η νέα αξιολόγηση της ελληνικής οικονομίας από τον οίκο Fitch, και αναμένεται αναβάθμιση κατά μία κλίμακα.

Έως 29 Φεβρουαρίου

Το ΔΝΤ θα δώσει το στίγμα του σχετικά με το εάν θα συμμετάσχει στο ελληνικό πρόγραμμα. Οι Ευρωπαίοι έχουν ξεκαθαρίσει ότι δεν πρόκειται να υπάρξει συζήτηση για το χρέος πριν από την ολοκλήρωση του 3ου μνημονίου, κάτι που δημιουργεί έντονο προβληματισμό σχετικά με το ποια θα είναι η αντίδραση του ΔΝΤ αν δεν πάρει τις διαβεβαιώσεις που ζητεί μέσα στους πρώτους μήνες του 2018.

Χωρίς απόφαση για το χρέος, το ΔΝΤ δεν πρόκειται να αποφασίσει πλήρη συμμετοχή στο ελληνικό πρόγραμμα.

Μάιος

Το Διεθνές Νομισματικό Ταμείο είναι αυτό το οποίο θα αποφασίσει αν θα ζητήσει να εφαρμοστεί το 2019 αντί το 2020 η μείωση του αφορολόγητου. Εάν διαπιστωθεί ότι το πρωτογενές πλεόνασμα είναι εκτός στόχου, θα πρέπει να ψηφιστεί η σχετική διάταξη από τη Βουλή, που θα ορίζει ότι το αφορολόγητο όριο θα εφαρμοστεί από την 1-1-2019. Αυτό σημαίνει ότι όλοι οι φορολογούμενοι θα επιβαρυνθούν από το 2019 με 650 ευρώ ο καθένας ετησίως, ενώ περίπου 1 εκατ. φορολογούμενοι θα πληρώσουν φόρο καθώς βρίσκονταν κάτω από το αφορολόγητο όριο, ενώ συνταξιούχοι με μηνιαία εισοδήματα 500-600 ευρώ θα χάσουν μία σύνταξη μόνο από τα σκληρά μέτρα της φορολογίας.

24 Μαΐου
Στο Eurogroup της 24ης Μαΐου οι δανειστές επιδιώκουν να κλείσει η 4η αξιολόγηση σε τεχνικό επίπεδο. Τα χρονικά περιθώρια θα είναι ασφυκτικά και για την ολοκλήρωση της 4ης αξιολόγησης. Οι διαπραγματεύσεις με στόχο την ολοκλήρωση των τελευταίων 82 προαπαιτούμενων θα πρέπει να ξεκινήσει από τον Μάρτιο με στόχο να ολοκληρωθεί έως τότε, προκειμένου να υπάρχουν χρονικά περιθώρια για επίτευξη συμφωνίας και επί των υπόλοιπων ανοικτών θεμάτων όπως είναι η αξιοποίηση των κονδυλίων που έχουν εγκριθεί για την Ελλάδα στο πλαίσιο του 3ου μνημονίου.

Ιούνιος

Οι δανειστές στο βασικό σενάριο συμφωνούν με την κυβέρνηση στο πλαίσιο της ολοκλήρωσης της τέταρτης και τελευταίας αξιολόγησης του τρίτου προγράμματος. Πιθανή εμπλοκή θα έχει ήδη ανοίξει παράθυρο εκλογών.

Πηγή: enikonomia.gr

21
Ιαν

Δραγασάκης: Η Ελλάδα χρειάζεται “ένα κουμπαρά “ύψους 19 δισ. ευρώ

Δραγασάκης: Η Ελλάδα χρειάζεται “ένα κουμπαρά “ύψους 19 δισ. ευρώ.Τις προϋποθέσεις για βγει η Ελλάδα οριστικά από τα μνημόνια παρουσίασε ο αντιπρόεδρος της κυβέρνησης, Γιάννης Δραγασάκης.

Μιλώντας στην ΕΡΤ1, ο κ. Δραγασάκης είπε ότι, αρχικά “θα πρέπει να δημιουργήσουμε μια ασπίδα ταμειακή, ένα”κουμπαρά” ο οποίος θα
έχει αρκετά χρήματα, άμα μπορούμε να έχουμε 18 δισ. ευρώ με 19 δισ. ευρώ, ούτως ώστε να καλύψουμε τις ανάγκες των επόμενων ετών”σε περίπτωση μιας παγκόσμιας αναταραχής.

“Το δεύτερο που πρέπει να κάνουμε είναι ένα πρόγραμμα για την μετά “εποχή μνημονίων, δηλαδή τι πρόγραμμα θα εφαρμόσουμε. Αυτό είναι σημαντικό και για τους εαυτούς μας και για την χώρα αλλά και για τους ξένους διότι υπάρχει μια έλλειψη εμπιστοσύνης από τους ξένους”μην τυχόν η Ελλάδα επανέλθει στην αρχική της οικονομική κατάσταση.

“Το τρίτο είναι να συμφωνήσουμε το πλαίσιο το οποίο θα λειτουργήσει μετά το μνημόνιο στη Ευρώπη, το οποίο πρέπει να εξασφαλίζει μια λειτουργία βιωσιμότητας, ανάπτυξης, η ανεργία μας παρόλο που μειώθηκε είναι πάρα πολύ υψηλή, πρέπει να δούμε τι είδους επιτήρηση θα υπάρχει, προφανώς δεν θα είναι ίδια που υπάρχει τώρα”, σημείωσε.

“Η Ελλάδα μπορεί να δανειστεί με καλό επιτόκιο και πιστεύω ότι θα βγούμε στις αγορές. Σήμερα τα επιτόκια για να δανειστούμε ως κράτος είναι χαμηλότερα από αυτά που δανειζόμασταν το 2006 και 2007. Με αυτήν την έννοια θεωρείται αυτό καλό.Δηλαδή έχουμε πάει σε επίπεδα πριν την κρίση.Αλλά η δική μου έμφαση έμφαση είναι να μην επαναπαυόμαστε στο καλό κλίμα που υπάρχει σήμερα.Πρέπει να σκεφτούμε ότι μπορούν να συμβούν και εξωγενή πράγματα στο μέλλον,μια κρίση στο μέλλον δεν μπορεί να αποκλειστεί δυστυχώς”,ανέφερε μεταξύ άλλων.

Πηγή: enikonomia.gr

19
Ιαν

S&P: Αναβάθμισε την Ελλάδα σε “Β” από “Β-” με θετικό το outlook

S&P: Αναβάθμισε την Ελλάδα σε “Β” από “Β-” με θετικό το outlook.Σε αναβάθμιση της πιστοληπτικής ικανότητας της Ελλάδας κατά μία βαθμίδα, σε “Β” από “Β-” προέβη ο οίκος αξιολόγησης Standard & Poor’s διατηρώντας θετικό το outlook.

Σύμφωνα με το σκεπτικό της S&P, η αναβάθμιση αντανακλά τη σταθερή βελτίωση των δημόσιων οικονομικών της Ελλάδας και τη σταδιακή ανάκαμψη των οικονομικών προοπτικών. Η κυβέρνηση εμφάνισε πρωτογενή πλεονάσματα τόσο το 2016 όσο και το 2017 ενώ η οικονομία εξήλθε της πολυετούς ύφεσης πέρυσι. Η S&P “βλέπει” το πραγματικό ΑΕΠ να αυξηθεί κατά 2% φέτος.

Η αγορά ομολόγων έχει εδώ και καιρό προεξοφλήσει τόσο την αναβάθμιση της Ελλάδας από την Standard & Poor’s όσο και την θετική έκβαση στο Eurogroup της Δευτέρας που θα οδηγήσει στο κλείσιμο της γ’ αξιολόγησης. Έτσι τα 10ετή τήρησαν σήμερα στάση αναμονής, σε αντίθεση με τα 2ετή που συνέχισαν την εντυπωσιακή τους πορεία.

Τα ελληνικά ομόλογα προέρχονται από ένα ισχυρό ράλι το οποίο έφερε τις αποδόσεις του 10ετούς στα χαμηλά 12ετίας και στο 3,7% με 3,8%, την στιγμή που στις αρχές Δεκεμβρίου διαμορφώνονταν στο 5,5% και πριν ακριβώς έναν χρόνο στο 8%. Σήμερα διαμορφώθηκαν στο 3,814% με άνοδο 0,66% από χθες,  ενώ σταθεροποιητικά κινήθηκαν τα 5ετή ομόλογα με την απόδοση τους στο 2,848%

Ωστόσο, τα 2ετή ομόλογα συνέχισαν το εντυπωσιακό τους ράλι, με τις αποδόσεις στο 1,340% με πτώση της τάξης του 3,3% από την Πέμπτη και μία ανάσα από το ιστορικό χαμηλό του 1,311% που σημειώθηκε τον Σεπτέμβριο του 2009.

Οι διαθέσεις των επενδυτών για τους ελληνικούς τίτλους διατηρούνται “ζεστές”, εν όψει και της νέας εξόδου της Ελλάδας στις αγορές με 7ετή ομόλογα το αμέσως επόμενο διάστημα. Όπως σημειώνει στο Bloomberg ο Alberto Gallo, διαχειριστής κεφαλαίων στην Algebris Investments, εάν η Πορτογαλία ήταν το “αστέρι” των ευρωπαϊκών αγορών κρατικού χρέους το 2017, η Ελλάδα θα μπορούσε να είναι το αστέρι του 2018, τονίζοντας ότι το macro fund του διατηρεί θέσεις long σε τίτλους σε όλη την ελληνική καμπύλη αποδόσεων.

Το βλέμμα στρέφεται τώρα στη Fitch Ratings, η οποία αναμένεται να ανακοινώσει τις δικές της εκτιμήσεις για το αξιόχρεο της Ελλάδας στις 16 Φεβρουαρίου. Υπενθυμίζεται ότι ο συγκεκριμένος οίκος αξιολόγησης στις 18 Αυγούστου του 2017 είχε αναβαθμίσει την ελληνική πιστοληπτική ικανότητα σε “Β-” από “CCC”, με θετικό το outlook.

Είχε προηγηθεί, σχεδόν δύο μήνες πριν, στις 23 Ιουνίου, η αναβάθμιση της Ελλάδας από τη Moody’s σε Caa2 από Caa3 και η αναθεώρηση του outlook σε θετικό από σταθερό, στον απόηχο της επιτυχούς ολοκλήρωσης της β’ αξιολόγησης του ελληνικού προγράμματος. Η αξιολόγηση της Ελλάδας παραμένει στην ίδια βαθμίδα καθώς τον προηγούμενο Οκτώβριο ο συγκεκριμένος οίκος αξιολόγησης δεν επικαιροποίησε τις εκτιμήσεις του.

Πηγή: link
19
Ιαν

“Πάρτι” στα ισπανικά ομόλογα, νέο ράλι στα ελληνικά 2ετή

“Πάρτι” στα ισπανικά ομόλογα, νέο ράλι στα ελληνικά 2ετή.”Κλέβοντας” λίγο τα φώτα από την Ελλάδα, τα ισπανικά κρατικά ομόλογα υπεραποδίδουν σήμερα της αγοράς, λόγω των προσδοκιών για αναβάθμιση του rating της για πρώτη φορά από την κορύφωση της κρίσης χρέους της ευρωζώνης. Σε ό,τι αφορά τα ελληνικά 10ετή ομόλογα, τα οποία αναμένουν επίσης την αναβάθμιση της Ελλάδας σήμερα από την Standard & Poor’s, κινούνται υποτονικά αφού προέρχονται από ένα εντυπωσιακό ράλι, έχοντας προεξοφλήσει αυτή την θετική εξέλιξη. Ωστόσο η εικόνα στα ελληνικά 2ετή ομόλογα, τα οποία πιο πρόσφατα πήραν… φόρα, συνεχίζει να εντυπωσιάζει με τις αποδόσεις να βρίσκονται μία ανάσα από τα ιστορικά χαμηλά.

Σε ό,τι αφορά την Ισπανία, η Fitch Ratings αναμένεται να ανακοινώσει την αξιολόγησή της για την πιστοληπτική της ικανότητα αργότερα σήμερα, με τους αναλυτές να αναμένουν ευρέως ότι η ισχυρή οικονομική ανάπτυξη και η μείωση του πολιτικού κινδύνου, θα οδηγήσει τον οίκο στην αναβάθμιση της χώρας από “BBB+” σε “A”.

Αυτό θα επανέφερε το rating “A” για την Ισπανία, για πρώτη φορά από τις αρχές του 2012, στην κορύφωση της κρίσης χρέους της ευρωζώνης, όταν η χώρα υποβαθμίστηκε και από τους τρεις μεγάλους οίκους αξιολόγησης.

Σήμερα, οι αποδόσεις των περισσότερων ομολόγων στην ευρωζώνη κινούνται υψηλότερα λόγω της εκτόξευσης των αποδόσεων των αμερικάνικων κρατικών ομολόγων στο 2,64% και στο υψηλότερο επίπεδο σε περισσότερο από τρία χρόνια.

Το κόστος δανεισμού της Ισπανίας (απόδοση 10ετών) υποχωρεί στο 1,48%, με το spread μεταξύ των ισπανικών και των γερμανικών ομολόγων να μειώνεται στις 95 μονάδες βάσης, το χαμηλότερο επίπεδο από τον Αύγουστο του περασμένου έτους.

“Υπάρχει πλέον ελαφρώς μεγαλύτερη πιθανότητα ότι η Fitch θα αναβαθμίσει την Ισπανία κατά μία βαθμίδα, παρά να επιβεβαιώσει την αξιολόγηση BBB +”, όπως σημειώνει ο αναλυτής της BBVA, Jaime Costero Denche. “Είναι μόνο θέμα χρόνου να έρθει η αναβάθμιση της Ισπανίας από όλους τους οίκους αξιολόγησης”.

Αξίζει να σημειώσουμε πως η Moody’s αξιολογεί την Ισπανία με “Baa2” και η S & P Global με “BBB +”.

Από την άλλη, “καλά” αναμένεται να είναι τα νέα και για την Ελλάδα σήμερα, αφού αναμένεται ευρέως η αναβάθμιση της αξιολόγησής της από την S&P. Ωστόσο η αγορά ομολόγων έχει εδώ και καιρό προεξοφλήσει τόσο την αναβάθμιση όσο και την θετική έκβαση στο Eurogroup της Δευτέρας που θα οδηγήσει στο κλείσιμο της γ’ αξιολόγησης. Έτσι τα 10ετή τηρούν στάση αναμονής, σε αντίθεση με τα 2ετή που συνεχίζουν την εντυπωσιακή τους πορεία.

Τα ελληνικά ομόλογα προέρχονται από ένα ισχυρό ράλι το οποίο έφερε τις αποδόσεις του 10ετούς στα χαμηλά 12ετίας και στο 3,7% με 3,8%, την στιγμή που στις αρχές Δεκεμβρίου διαμορφώνονταν στο 5,5% και πριν ακριβώς έναν χρόνο στο 8%. Σήμερα διαμορφώνονται στο 3,814% με άνοδο 0,66% από χθες,  ενώ σταθεροποιητικά κινούνται τα 5ετή ομόλογα με την απόδοση να διαμορφώνεται στο 2,848%

Ωστόσο, τα 2ετή ομόλογα συνεχίζουν το εντυπωσιακό τους ράλι, με τις αποδόσεις να διαμορφώνονται στο 1,340% με πτώση της τάξης του 3,3% από χθες και μία ανάσα από το ιστορικό χαμηλό του 1,311% που σημειώθηκε τον Σεπτέμβριο του 2009.

Οι διαθέσεις των επενδυτών για τους ελληνικούς τίτλους διατηρούνται “ζεστές”, εν όψει και της νέας εξόδου της Ελλάδας στις αγορές με 7ετή ομόλογα το αμέσως επόμενο διάστημα. Όπως σημειώνει σήμερα στο Bloombergο Alberto Gallo, διαχειριστής κεφαλαίων στην Algebris Investments, εάν η Πορτογαλία ήταν το “αστέρι” των ευρωπαϊκών αγορών κρατικού χρέους το 2017, η Ελλάδα θα μπορούσε να είναι το αστέρι του 2018, τονίζοντας ότι το macro fund του διατηρεί θέσεις long σε τίτλους σε όλη την ελληνική καμπύλη αποδόσεων.

Πηγή: link

19
Ιαν

Μηδένισε την εξάρτηση από τον ELA η Εθνική Τράπεζα

Μηδένισε την εξάρτηση από τον ELA η Εθνική Τράπεζα.Η πρώτη τράπεζα που μηδενίζει τον δανεισμό της από τον Έκτακτο Μηχανισμό Παροχής Ρευστότητας είναι η Εθνική Τράπεζα.

Σύμφωνα με τις πληροφορίες του Capital.gr, η Τράπεζα βρίσκεται εκτός ELA από τα τέλη του 2017, διαθέτοντας μάλιστα “μαξιλάρι” πλεονάζουσας ρευστότητας που μπορεί να την καλύψει στο ενδεχόμενο επιδείνωσης των συνθηκών ρευστότητας στην αγορά.

Η πλήρης απεξάρτηση της Εθνικής Τράπεζας από τον δανεισμό του ELA κατέστη εφικτή κατόπιν της αύξησης των καταθέσεων και της αύξησης της χρηματοδότησης από τη διατραπεζική αγορά μέσω repos που πέτυχε η Τράπεζα στο τελευταίο τρίμηνο του 2017.

Η πορεία της σύντομης επικείμενης εξόδου της Εθνικής Τράπεζας από τον ELA είχε προδιαγραφεί από το γ΄ τρίμηνο του 2017. Τον Οκτώβριο η έκθεση της Τράπεζας στον ELA είχε περιοριστεί σε μόλις 1 δις. ευρώ, έχοντας μειωθεί κατά 4,6 δισ. ευρώ από το τέλος του δ’ τριμήνου 2016, σύμφωνα με πληροφόρηση που είχε δοθεί στους αναλυτές διεθνών και εγχώριων οίκων. Όσο για τη χρηματοδότηση από το ευρωσύστημα, στο 9μηνο είχε διαμορφωθεί σε 4,7 δισ. ευρώ από 12,3 δισ. ευρώ στο τέλος του 2016, ενώ οι καταθέσεις είχαν αυξηθεί κατά 500 εκατ. ευρώ σε τριμηνιαία βάση.

Σημειώνεται επιπλέον ότι μέσα στο γ΄ τρίμηνο 2017, η Εθνική Τράπεζα ολοκλήρωσε την πρώτη έκδοση καλυμμένων ομολόγων από το 2009 στις διεθνείς χρηματαγορές, εκδίδοντας τριετές ομόλογο ύψους 750 εκατ. ευρώ. Η απόδοση του ομολόγου ήταν 2,90%, ενώ το 85% της έκδοσης είχαν καλύψει διεθνείς επενδυτές.

Περαιτέρω συνεισφορά στη βελτίωση των συνθηκών ρευστότητας της ΕΤΕ θα έχουν οι αποεπενδύσεις της Τράπεζας από θυγατρικές. Όπως είχε αναφέρει στους αναλυτές η Τράπεζα, από την ολοκλήρωση των αποεπενδύσεων από την Εθνική Ασφαλιστική, τη Banca Romaneasca και τη Vojvodjanska Banka, (οι συναλλαγές αυτές πρόκειται να ολοκληρωθούν εντός του α΄ τριμήνου 2018) η ρευστότητα της ΕΤΕ θα ενισχυθεί κατά περίπου 1,7 δισ. ευρώ.

Ο στόχος για την απεξάρτηση από τον ELA εντός του 2018 καθίσταται εφικτός και για τις υπόλοιπες τράπεζες, όπως εκτιμά και η Τράπεζα της Ελλάδος στην Επισκόπηση του Χρηματοπιστωτικού Συστήματος που δημοσίευσε χθες.

Όπως αναφέρεται στην Επισκόπηση, η συνολική χρηματοδότηση από το Ευρωσύστημα (συμπεριλαμβανομένου και του ELA) μειώθηκε το εννεάμηνο του 2017 (Σεπτέμβριος 2017: 41,7 δισ. ευρώ, Ιούνιος 2017: 54,3 δισ. ευρώ, Μάρτιος 2017: 59,7 δισ. ευρώ, Δεκέμβριος 2016: 66,6 δισ. ευρώ). Η ίδια τάση συνεχίστηκε και κατά τον Οκτώβριο και το Νοέμβριο του 2017, όταν η χρηματοδότηση από το Ευρωσύστημα μειώθηκε περαιτέρω και ανήλθε σε 37,3 δισ. ευρώ και 32,9 δισ. ευρώ, αντίστοιχα.

Ανάλογη μείωση παρουσιάστηκε και στο μηχανισμό παροχής έκτακτης ενίσχυσης σε ρευστότητα (ELA) την εξεταζόμενη περίοδο (Νοέμβριος 2017: 19,9 δισ. ευρώ, Οκτώβριος 2017: 22,8 δισ. ευρώ, Σεπτέμβριος 2017: 28,5 δισ. ευρώ, Ιούνιος 2017: 37,9 δισ. ευρώ).

Πηγή: link

18
Ιαν

Βρυξέλλες: Ξεκινούν σύντομα οι συζητήσεις για την ελάφρυνση του χρέους

Βρυξέλλες: Ξεκινούν σύντομα οι συζητήσεις για την ελάφρυνση του χρέους.Αισιοδοξία ότι η ολοκλήρωση της τρίτης αξιολόγησης βρίσκεται πάρα πολύ κοντά εξέφρασε σήμερα, από τις Βρυξέλλες, αξιωματούχος της Ευρωζώνης, ενόψει του Eurogroup της 22ας Ιανουαρίου.

Όπως ανέφερε ο ίδιος παράγοντας της Ευρωζώνης, «βρισκόμαστε σε μία κρίσιμη καμπή της ιστορίας των ελληνικών μνημονίων, καθώς το τρίτο πρόγραμμα πλησιάζει στο τέλος του». Σε αυτό το πλαίσιο, οι υπουργοί Οικονομικών της Ευρωζώνης θα εξετάσουν, στο Eurogroup της ερχόμενης Δευτέρας, την πορεία της τρίτης αξιολόγησης. Η λεγόμενη «έκθεση συμμόρφωσης» που καταθέτουν οι θεσμοί σχετικά με την εφαρμογή των προαπαιτουμένων που έχουν συμφωνηθεί αναμένεται να είναι έτοιμη ως αύριο, Παρασκευή 19 Ιανουαρίου, σημείωσε ο ίδιος αξιωματούχος, προσθέτοντας ότι έχουν γίνει σημαντικά βήματα, καθώς το Ιανουάριο νομοθετήθηκε ένας τεράστιος όγκος προαπαιτουμένων από τη Βουλή των Ελλήνων.

Σύμφωνα με τον Ευρωπαίο αξιωματούχο, την ερχόμενη Δευτέρα 22 Ιανουαρίου, οι υπουργοί Οικονομικών της Ευρωζώνης αναμένεται να διαπιστώσουν ότι περίπου όλα έχουν γίνει και να συζητήσουν ποια θα είναι η διαδικασία που θα πρέπει να ακολουθηθεί από εδώ και πέρα. Σε γενικές γραμμές, σχολίασε ο αξιωματούχος της Ευρωζώνης, «η τρίτη αξιολόγηση κύλησε τόσο ομαλά και η τεχνική συμφωνία επετεύχθη με τέτοια ταχύτητα και αποτελεσματικότητα, που αν γινόταν το ίδιο και στις προηγούμενες αξιολογήσεις δεν θα καθόμασταν σήμερα εδώ».

Όσον αφορά το συγκεκριμένο ύψος της επόμενης δόσης των δανείων, δεν έχει ακόμα αποφασιστεί, ωστόσο αναμένεται να είναι μεταξύ 6 και 7 δισ. ευρώ και να εκταμιευθεί σε υποδόσεις. Καλώς εχόντων των πραγμάτων, η πρώτη εκταμίευση αναμένεται να πραγματοποιηθεί εντός του δεύτερου δεκαπενθημέρου του Φεβρουαρίου. Ο αξιωματούχος της Ευρωζώνης τόνισε ότι εκτός από την αποπληρωμή ληξιπρόθεσμων οφειλών και δανειακών υποχρεώσεων, ένα μέρος της επόμενης δόσης θα χρησιμοποιηθεί για να ξεκινήσει να δημιουργείται ένα «μαξιλάρι» ρευστότητας, που θα χρειαστεί η Ελλάδα για τη μετα-μνημονιακή εποχή.

Η τέταρτη και τελευταία αξιολόγηση του προγράμματος αναμένεται να ξεκινήσει τους επόμενους μήνες και ως μήνας «κλειδί» θεωρείται ο Ιούνιος, καθώς αναμένεται να ληφθούν οι τελικές και σημαντικές αποφάσεις που θα προετοιμάσουν την ολοκλήρωση του προγράμματος τον Αύγουστο.

Ο αξιωματούχος της Ευρωζώνης που επικαλείται το ΑΠΕ – ΜΠΕ υπενθύμισε ότι βάσει της συμφωνίας, στο τέλος του προγράμματος θα γίνει η ανάλυση της βιωσιμότητας του ελληνικού χρέους και αναμένεται να συμφωνηθεί η περαιτέρω ελάφρυνσή του. Σύμφωνα με τον ίδιο, οι τεχνικές συζητήσεις για το χρέος θα ξεκινήσουν σύντομα για να γίνουν κατανοητά τα στοιχεία που ενδεχομένως μπορεί να εφαρμοστούν. Σε πολιτικό επίπεδο, οι συζητήσεις θα ξεκινήσουν αργότερα και οι αποφάσεις θα ληφθούν όταν ολοκληρωθεί η τέταρτη αξιολόγηση.

Ερωτηθείς εάν θα υπάρξει προληπτικό πρόγραμμα για την Ελλάδα μετά την ολοκλήρωση του τρίτου προγράμματος, ο Ευρωπαίος αξιωματούχος απάντησε ότι δεν υπάρχει πολιτική βούληση για κάτι τέτοιο από την πλευρά της ελληνικής κυβέρνησης, επομένως δεν υπάρχει θέμα συζήτησης, θα υπάρξει, ωστόσο, ενισχυμένη «εποπτεία» από τους πιστωτές, όπως για όλες οι χώρες που εξήλθαν από τα μνημόνια. Όπως επισήμανε, η περίπτωση της Ελλάδας είναι πολύ διαφορετική σε σχέση με τις άλλες μνημονιακές χώρες, διότι υπάρχει ελάφρυνση του χρέους, η Ελλάδα έχει πλεονάσματα και όχι ελλείμματα, δεν υπάρχει ανάγκη για μεγάλο «μαξιλάρι» ρευστότητας γιατί οι δανειακές υποχρεώσεις της χώρας τα επόμενα χρόνια δεν είναι σημαντικές και το οικονομικό περιβάλλον της Ευρωζώνης είναι πολύ πιο ευνοϊκό σήμερα.

Πηγή: link

18
Ιαν

Κομισιόν: Kατά 0,6% μειώθηκαν τα “κόκκινα” δάνεια στην Ελλάδα

Κομισιόν: Kατά 0,6% μειώθηκαν τα “κόκκινα” δάνεια στην Ελλάδα.Μείωση ύψους 0,6% των “κόκκινων” δανείων στην Ελλάδα, μεταξύ β’ τριμήνου 2016 και 2017, καταγράφει η πρώτη έκθεση προόδου της Ευρωπαϊκής Επιτροπής για την αντιμετώπιση των μη εξυπηρετούμενων δανείων, υπογραμμίζοντας, ωστόσο, ότι αναμένεται επιτάχυνσή της το αμέσως επόμενο διάστημα.

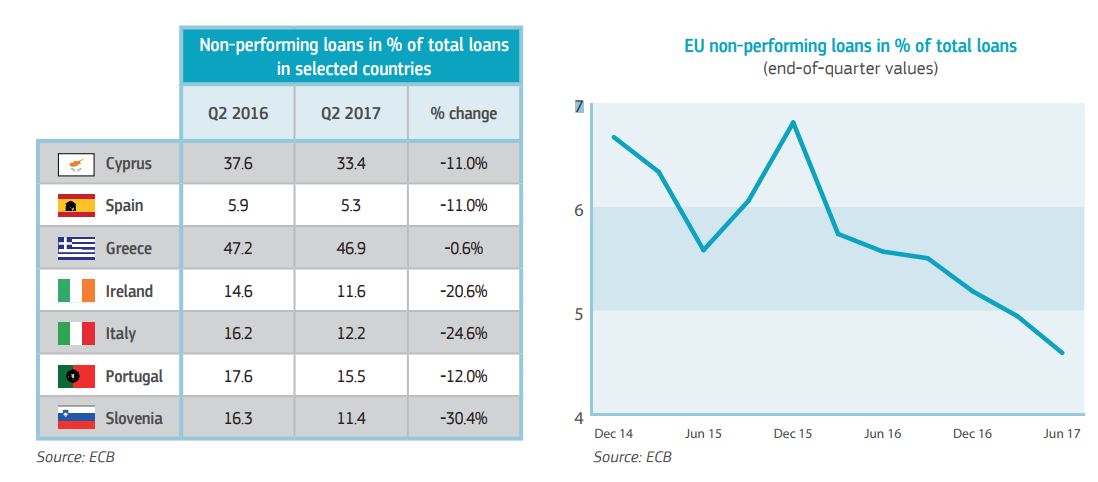
Ειδικότερα, η έκθεση της Επιτροπής σημειώνει ότι στην Ελλάδα, το ποσοστό των μη εξυπηρετούμενων δανείων σε σχέση με το σύνολο των δανείων μειώθηκε από 47,2% τον Ιούνιο του 2016 σε 46,9% τον Ιούνιο του 2017, ενώ τα ιδιωτικά δάνεια υπέστησαν μία μικρή άνοδο από 50,5% τον Ιούνιο του 2016 σε 50,6% τον Ιούνιο του 2017.

Τα ποσοστά των NPLs σημειώνουν πτώση σε όλα σχεδόν τα κράτη μέλη, παρόλο που η κατάσταση διαφέρει σημαντικά από μια χώρα σε άλλη. Το συνολικό ποσοστό των NPLs στην ΕΕ μειώθηκε σε 4,6% (δεύτερο τρίμηνο 2017), δηλαδή κατά περίπου μία ποσοστιαία μονάδα ετησίως, και κατά το ένα τρίτο σε σχέση με το τέταρτο τρίμηνο του 2014.

Στην έκθεση παρατίθενται στοιχεία της Ευρωπαϊκής Κεντρικής Τράπεζας, για το ύψος των “κόκκινων” δανείων σε επιλεγμένες χώρες της ευρωζώνης από τα οποία προκύπτει ότι στην Ελλάδα σημειώθηκε ο βραδύτερος ρυθμός μείωσης των NPLs.

npls

Ειδικότερα, από τη σύγκριση του β’ τριμήνου του 2017 με το αντίστοιχο διάστημα του 2016, τα μη εξυπηρετούμενα δάνεια στις ελληνικές τράπεζες (ως ποσοστό του συνόλου των δανείων) μειώθηκαν κατά μόλις 0,6% και διαμορφώθηκαν στο 46,9% από 47,2%, όταν στη Σλοβενία το ποσοστό βρίσκεται στο 11,4% και μέσα σε ένα χρόνο μειώθηκε κατά 30,4%. Σημαντική πρόοδο φαίνεται να σημείωσε και η Ιταλία (-24,6%) αλλά και η Ιρλανδία (-20,6%).

Το δεύτερο υψηλότερο ποσοστό NPLs, απαντάται στην Κύπρο (33,4%), όπου καταγράφηκε μείωση της τάξης του 11% και ακολουθεί η Πορτογαλία με το 15,5% του συνόλου των δανείων να μην εξυπηρετούνται, ποσοστό μειωμένο κατά 12% σε σχέση με το β’ τρίμηνο του 2016.

Ντομπρόβσκις: Αναμένεται επιτάχυνση και στην Ελλάδα

“Η Ελλάδα έχει, όντως, το μεγαλύτερο ποσοστό μη εξυπηρετούμενων δανείων και η μείωσή τους είναι σταδιακή. Πρέπει, όμως, να σημειώσουμε ότι τώρα μόνο η Ελλάδα βγαίνει από μία μείζονα οικονομική κρίση” δήλωσε σήμερα, κατά τη διάρκεια συνέντευξης Τύπου, ο αντιπρόεδρος της Επιτροπής Βάλντις Ντομπρόβσκις, αρμόδιος για τη Χρηματοπιστωτική Σταθερότητα, τις Χρηματοπιστωτικές Υπηρεσίες και την Ένωση Κεφαλαιαγορών, εξηγώντας πως η “βαθιά” και “παρατεταμένη” κρίση δεν μπορεί παρά να αντικατοπτρίζεται στα υψηλά επίπεδα μη εξυπηρετούμενων δανείων. Ωστόσο, επισήμανε ότι πλέον η Ελλάδα βρίσκεται σε φάση “ανάκαμψης” και ως εκ τούτου “αναμένεται ότι η μείωση των μη εξυπηρετούμενων δανείων θα ενταθεί και στην Ελλάδα τώρα”.

Σύμφωνα με την έκθεση, η μείωση των κόκκινων δανείων παραμένει ο βασικός πυλώνας της πολιτικής που υιοθετήθηκε στην Ελλάδα σε ό,τι αφορά τον χρηματοπιστωτικό τομέα, στο πλαίσιο του προγράμματος οικονομικής βοήθειας. Όπως τονίζεται, “η μικρή αύξηση στο ποσοστό των δανείων μπορεί να συνδεθεί με την καθυστερημένη εφαρμογή των απαιτήσεων του προγράμματος καθώς και με τις παρατεταμένες διαπραγματεύσεις στο πλαίσιο της δεύτερης αξιολόγησης του τρίτου προγράμματος οικονομικής προσαρμογής”.

Μικρός ο αριθμός των περιπτώσεων που έχουν ολοκληρωθεί επιτυχώς μέσω εξωδικαστικού

Επιπρόσθετα, η έκθεση αναφέρει ότι οι διαγραφές παραμένουν το βασικό εργαλείο για την αντιμετώπιση των επισφαλών δανείων, ενώ τονίζεται ότι “συνολικά, οι τράπεζες έχουν εκπληρώσει τους στόχους ονομαστικής μείωσης μέχρι στιγμής”.

“Οι αρχές έχουν εφαρμόσει μία σειρά από μέτρα, με στόχο να προσφέρουν στις τράπεζες αποτελεσματικά εργαλεία, προκειμένου να διαχειριστούν τα προβληματικά δάνεια” υπογραμμίζεται στην έκθεση.

Ενδεικτικά αναφέρεται ο εξωδικαστικός μηχανισμός ρύθμισης χρεών, που “επιτρέπει στους δανειολήπτες να αναδιαρθρώσουν τα δάνειά τους στον ιδιωτικό και δημόσιο τομέα, όπου τα συσσωρευμένα πρόστιμα και οι προσαυξήσεις στις φορολογικές καθυστερήσεις υποβαθμίζονται και τελικά διαγράφονται, εάν είναι απαραίτητο”.

Σημειώνεται, ωστόσο, ότι παρ’ όλο που ο μηχανισμός είναι σε ισχύ από τον Αύγουστο του 2017, μόνο ένας μικρός αριθμός των περιπτώσεων έχουν ολοκληρωθεί επιτυχώς μέχρι στιγμής. Η τρέχουσα αξιολόγηση εξετάζει πιθανές “βελτιώσεις”, προκειμένου να γίνει “πιο αποτελεσματικός”.

Ως δεύτερο παράδειγμα καταγράφονται οι ηλεκτρονικοί πλειστηριασμοί, τονίζοντας ωστόσο, ότι οι συμβολαιογράφοι είναι ακόμα “διστακτικοί” για την πραγματοποίηση των πλειστηριασμών με φυσική παρουσία.

Τρίτον, αναφέρεται η απελευθέρωση του καθεστώτος χορήγησης αδειών για εταιρείες παροχής υπηρεσιών εξυπηρέτησης χρέους, η οποία επέτρεψε την ύπαρξη πραγματικού ανταγωνισμού στον κλάδο, καθώς δέκα εξωτραπεζικές υπηρεσίες έχουν ήδη λάβει άδεια και δραστηριοποιούνται στην αγορά.

Πτωτικά τα ποσοστά σχεδόν σε όλα τα κράτη μέλη

Σε ό,τι αφορά τη ΕΕ συνολικά, η έκθεση της Επιτροπής καταγράφει πρόοδο στην αντιμετώπιση των μη εξυπηρετούμενων δανείων, στο πλαίσιο των προσπαθειών που καταβάλλονται σε εθνικό και ενωσιακό επίπεδο για τη μείωση των κινδύνων που εξακολουθούν να απειλούν τμήματα του ευρωπαϊκού τραπεζικού τομέα.

“Η μείωση του επιπέδου των μη εξυπηρετούμενων δανείων έχει ουσιαστική σημασία για τον μετριασμό των κινδύνων στον τραπεζικό τομέα και για την ολοκλήρωση της Τραπεζικής Ένωσης. Οι συντονισμένες προσπάθειες των τραπεζών, των εποπτικών αρχών, των κρατών-μελών και της Επιτροπής έχουν ήδη αποδώσει καρπούς. Ωστόσο, οφείλουμε να καταβάλουμε περισσότερες προσπάθειες για την περαιτέρω μείωση του επιπέδου των μη εξυπηρετούμενων δανείων. Στόχος μας είναι οι τράπεζες σε όλες τις χώρες της ΕΕ να ανακτήσουν το πλήρες δυναμικό τους για να χορηγούν δάνεια σε επιχειρήσεις και νοικοκυριά, αποτρέποντας παράλληλα τη συσσώρευση νέων επισφαλών δανείων” δήλωσε σχετικά ο κ. Ντομπρόσφσκις, εκφράζοντας την ικανοποίηση της Επιτροπής για την εν λόγω μείωση.

Η έκθεση της Επιτροπής διαπιστώνει επίσης ότι η μείωση των κινδύνων στο ευρωπαϊκό τραπεζικό σύστημα είναι εμφανής και συμβάλλει στην ολοκλήρωση της Τραπεζικής Ένωσης, που αναμένεται να επιτευχθεί με παράλληλα μέτρα μείωσης και επιμερισμού των κινδύνων.

Την άνοιξη, η Επιτροπή θα προτείνει μια ολοκληρωμένη δέσμη μέτρων για τη μείωση του επιπέδου των υφιστάμενων NPLs και την αποτροπή της μελλοντικής συσσώρευσης NPLs. Η δέσμη αυτή θα επικεντρωθεί σε τέσσερις τομείς: (i) εποπτικά μέτρα, (ii) μεταρρύθμιση των πλαισίων αναδιάρθρωσης, αφερεγγυότητας και είσπραξης οφειλών, (iii) ανάπτυξη δευτερογενών αγορών για επισφαλή περιουσιακά στοιχεία και (iv) προώθηση της αναδιάρθρωσης του τραπεζικού συστήματος. Οι δράσεις σε αυτούς τους τομείς πρέπει να αναλαμβάνονται σε εθνικό επίπεδο και, όπου απαιτείται, σε επίπεδο Ένωσης.

Η Επιτροπή καλεί, επίσης, τα κράτη μέλη και το Ευρωπαϊκό Κοινοβούλιο να καταλήξουν γρήγορα σε συμφωνία όσον αφορά την πρόταση της Επιτροπής σχετικά με την αφερεγγυότητα των επιχειρήσεων. Το μέτρο αυτό, που προτάθηκε τον Νοέμβριο του 2016, θα βοηθήσει τις επιχειρήσεις που αντιμετωπίζουν οικονομικές δυσκολίες να αναδιαρθρώνονται έγκαιρα, ώστε να αποφεύγουν την πτώχευση και, κατ΄επέκταση, θα συμβάλει στη βελτίωση των διαδικασιών αφερεγγυότητας στην ΕΕ.

Με πληροφορίες ΑΠΕ-ΜΠΕ
17
Ιαν

Reuters: Ενδιαφέρον για τους διαγωνισμούς εξόρυξης πετρελαίου και αερίου στην Ελλάδα

Reuters: Ενδιαφέρον για τους διαγωνισμούς εξόρυξης πετρελαίου και αερίου στην Ελλάδα.Οι διαγωνισμοί για την εξόρυξη και εκμετάλλευση πετρελαίου και φυσικού αερίου στη Δυτική και Νότια Ελλάδα, έχουν προσελκύσει “ισχυρό ενδιαφέρον” από εταιρείες που διενεργούν στη Μεσόγειο, τόνισε ο επικεφαλής της ελληνικής εταιρείας διαχείρισης πόρων πετρελαίου και αερίου.

Η Ελλάδα εκκίνησε τους διαγωνισμούς μετά από την έκφραση ενδιαφέροντος από μια κοινοπραξία των Exxon Mobil, Total και ΕΛΠΕ για δύο τοποθεσίες ανοιχτά της Κρήτης και από την Energean για μια τοποθεσία στο Ιόνιο.

Οι προσφορές πρέπει να υποβληθούν στην Ελληνική Διαχειριστική Εταιρεία Υδρογονανθράκων (HHRM).

“Η Εταιρεία είναι ικανοποιημένη επειδή οι εταιρείες που δραστηριοποιούνται στην εξερεύνηση στη ΝΑ Μεσόγειο έχουν δείξει ισχυρό ενδιαφέρον ή έχουν επισκεφθεί αίθουσες δεδομένων”, τόνισε ο διευθύνων σύμβουλος, Γιάννης Μπασιάς στο Reuters.

Εκτός από την Exxon και την Total, η ισραηλινή Delek, η ιταλική Eni και η αμερικανική Noble Energy διεξάγουν έρευνες ανοιχτά του Ισραήλ ή της Αιγύπτου.

Η Delek Group και η θυγατρική της Delek Drilling αρνήθηκαν να σχολιάσουν, η Noble δεν απάντησε στο αίτημα για σχολιασμό. Η Eni δήλωσε ότι αγόρασε πακέτα δεδομένων για να δει εάν η Κρήτη “έχει ενδιαφέρον”.

Οι επενδυτές έχουν προθεσμία μέχρι τις αρχές Μαρτίου για να υποβάλλουν προσφορές και ο Μπασιάς αναμένει οι προτιμώμενοι υποψήφιοι να ανακοινωθούν μέχρι το Μάιο.

Ο προτιμώμενος πλειοδότης πρέπει να εγκριθεί επισήμως από το υπουργείο Ενέργειας και η σύμβαση να κυρωθεί από το κοινοβούλιο.

Πηγή: link

Comodo SSL