Category: ΝΕΑ ΕΣΩΤΕΡΙΚΟΥ

14
Μαρ

State of play στο Eurogroup της 20ης Μαρτίου

State of play στο Eurogroup της 20ης Μαρτίου.Τις εξελίξεις σχετικά με την δεύτερη αξιολόγηση του ελληνικού προγράμματος θα συζητήσουν οι υπουργοί Οικονομικών της Ευρωζώνης στο Eurogroup της 20ης Μαρτίου.

Όπως σημειώνεται στην ατζέντα της συνάντησης, το Eurogroup θα ενημερωθεί για την πρόοδο που έχει σημειωθεί μετά την επιστροφή των θεσμών στην Αθήνα.

Υπενθυμίζεται παράλληλα ότι στην προηγούμενη συνάντηση το Φεβρουάριο του 2017, το Eurogroup ενημερώθηκε ότι οι τέσσερις θεσμοί και οι ελληνικές αρχές είχαν καταλήξει σε μια κοινή αντίληψη για τη βάση επιστροφής των θεσμών στην Αθήνα προκειμένου να συνεχιστεί η δεύτερη
αξιολόγηση.

Οι θεσμοί (Ευρωπαϊκή Επιτροπή, Ευρωπαϊκή Κεντρική Τράπεζα, Διεθνές Νομισματικό Ταμείο και Ευρωπαϊκός Μηχανισμός Σταθερότητας) και ο Έλληνας υπουργός Οικονομικών Ευκλείδης Τσακαλώτος αναμένεται να ενημερώσουν για την πρόοδο που έχει επιτευχθεί στην κατεύθυνση της
ολοκλήρωσης της συμφωνίας τεχνικών κλιμακίων (staff-level agreement) επί των απαιτούμενων μεταρρυθμίσεων πολιτικής.

Η συμφωνία είναι ένα βήμα προς την ολοκλήρωση της αξιολόγησης του προγράμματος. Μια ολοκληρωμένη αξιολόγηση, με τη σειρά της, αποτελεί προϋπόθεση για την εκταμίευση της επόμενης δόσης από την οικονομική στήριξη που είναι διαθέσιμο στο πλαίσιο του προγράμματος.
Πηγή:ΑΠΕ

14
Μαρ

Ξέρεις να φρενάρεις;

Ξέρεις να φρενάρεις;Σας έχει τύχει ποτέ να πεταχτεί κάθετα στη μέση του δρόμου παιδάκι που κυνηγάει την μπάλα του;

Σας ευχόμαστε να μην σας συμβεί ποτέ, γιατί από την ώρα που θα δείτε το μικρό, μέχρι που το αυτοκίνητό σας θα ακινητοποιηθεί εντελώς, τα συναισθήματα δεν περιγράφονται!

Γιατί στα λόγια, το να φρενάρεις σε μια κατάσταση όπως η παραπάνω φαίνεται εύκολη, όμως στην πραγματικότητα τα πράγματα είναι πολύ διαφορετικά.

Στην πράξη «παγώνεις». Τα χέρια σου κοκαλώνουν στο τιμόνι, το πόδι σου «μένει» στο φρένο, και στα δευτερόλεπτα που ακολουθούν απλά βλέπεις την απόσταση από τον μπροστινό να μικραίνει… και να μικραίνει…

[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]Ο μέσος οδηγός σε φρενάρισμα πανικού έχει την παραπάνω αντίδραση, και φυσικά δεν τον κατακρίνουμε. Ωστόσο, υπάρχουν κάποια πράγματα που μπορούμε όλοι μας να γνωρίζουμε, ώστε να φρενάρουμε πιο αποτελεσματικά.

Ας δούμε λοιπόν 5 πράγματα που μπορούν να βελτιώσουν τον τρόπο που φρενάρουμε:

1. Φρέναρε και στρίψε αν μπορείς!

Τα περισσότερα αυτοκίνητα που κυκλοφορούν σήμερα στους δρόμους έχουν ABS. Αυτό είναι ένα σύστημα αντιμπλοκαρίσματος των τροχών που εξυπηρετεί δύο σκοπούς: Ο πρώτος είναι να μειώσει την απόσταση φρεναρίσματος, ο δεύτερος είναι να δώσει στον οδηγό τη δυνατότητα να κατευθύνει το αυτοκίνητο εκεί που θέλει και άρα να αποφύγει το εμπόδιο. Αυτό συμβαίνει διότι αν οι τροχοί μπλοκάρουν, τότε χάνεται η πρόσφυση και αντίστοιχα χάνεις και το τιμόνι. ¶ρα, σε περίπτωση που το αυτοκίνητό σου έχει ABS, προσπάθησε να φρενάρεις και να αποφύγεις το μπροστινό εμπόδιο στρίβοντας και μη μένοντας με κλειδωμένο το τιμόνι στην ευθεία! Εμείς θα λέγαμε να το δοκιμάσεις μάλιστα και σε μια αλάνα, όχι στο δρόμο. Αν έχεις προπονηθεί από πριν, θα είσαι πιο έτοιμος όταν πρέπει…

2. Κράτα πατημένο το πεντάλ του φρένου

«Ακόμη θυμάμαι την πρώτη φορά που φρέναρα ως νέος οδηγός και μπήκε το ABS. Το πεντάλ έτρεμε και εγώ -μέγα λάθος- ταράχθηκα και σήκωσα ελαφρώς το πόδι από το γκάζι».
Το παραπάνω μας το εκμυστηρεύτηκε έμπειρος οδηγός σήμερα, και τώρα που το ξανασκεφτόμαστε ίσως να βρεθήκαμε και εμείς στη θέση του… Συμβουλή μας λοιπόν: αν το αυτοκίνητό σου έχει ABS, τότε κράτα γερά πατημένο το φρένο και μην χαλαρώσεις την πίεση που του ασκείς! Μάλιστα, όπως και με την παραπάνω συμβουλή, θα λέγαμε να το δοκιμάσεις στην πράξη, ώστε να έχεις νιώσει την αντίδραση του αυτοκινήτου σου από πριν. Φυσικά, με ασφάλεια! Δεν θέλεις να σε… φιλήσει ο πισινός σου!

3. Εν ανάγκη τράβα το ηλεκτρικό χειρόφρενο

Το ξέρετε ότι μπορείτε να τραβήξετε το ηλεκτρικό χειρόφρενο, όπως και το χειροκίνητο, αν παραστεί βέβαια η ύστατη ανάγκη; Οι περισσότεροι δεν το γνωρίζουν, όμως κρατώντας σηκωμένο το κουμπί του ηλεκτρικού χειρόφρενου είναι σαν να σηκώνετε τον κλασικό λεβιέ! Και φυσικά, το ότι μάθατε τώρα αυτή την πληροφορία δεν σημαίνει πως θα αρχίσετε να παίρνετε τις στροφές με χειρόφρενο, διότι είναι επικίνδυνο και παράνομο να πραγματοποιείτε απότομους ελιγμούς.

4. Κράτα αποστάσεις!

Ακούγεται πολύ τετριμμένο, όμως είναι πέρα για πέρα αληθινό! Αφήνοντας απόσταση από τον μπροστινό έχεις καλύτερη ορατότητα και περισσότερο χρόνο αντίδρασης για να φρενάρεις.

Τι είναι αυτό; Θα απαντήσουμε με το παρακάτω παράδειγμα: Το Honda Civic TypeR έχει την καλύτερη επίδοση των φρένων στις μετρήσεις του AutoΤρίτη. Για το 100-0 χλμ./ώρα έκανε μόλις 33,7 μέτρα. Ωστόσο, ο καλύτερος οδηγός του κόσμου πίσω από το τιμόνι του, αν πρέπει να φρενάρει επειδή πετάχτηκε στην εθνική οδό κάποιο ζώο, δεν θα κάνει 33,7 μέτρα, αλλά 56 μέτρα! Γιατί από τη στιγμή που θα δει το ζώο, μέχρι που ασκήσει την πίεση στο πεντάλ, θα έχουν περάσει 0,6 δλ που είναι ο χρόνος αντίδρασης του οδηγού, το οποίο μεταφράζεται για το μέσο οδηγό στα 22,2 μέτρα απόσταση που έκανε μέχρι να ξεκινήσει να πατάει το πεντάλ του φρένου. Μήπως λοιπόν τώρα το ξανασκέφτεσαι και κρατάς αποστάσεις;

5. Μην οδηγάς ξαπλωμένος!

«Νευριάζω που βλέπω τον δίπλα οδηγό να οδηγεί ξαπλωμένος! Και δεν με πειράζει καθόλου που θα πονέσει η μέση του. Καλά να πάθει ! Νευριάζω, όμως, επειδή όταν θα χρειαστεί, δεν θα μπορεί να στρίψει το τιμόνι, δεν μπορεί να πατήσει το φρένο μέχρι τέρμα και άρα θα τρακάρει».

Το παραπάνω αποτελεί σχόλιο από αναγνώστη μας, και συμφωνούμε απόλυτα μαζί του. Διαβάστε παρακάτω ποια είναι η σωστή θέση οδήγησης και το πείραμα που πραγματοποιήσαμε σχετικά με αυτή.

Πηγή:link[/expander_maker]

14
Μαρ

Στις 20 Μαρτίου λήγει η προθεσμία για CFO στο υπερταμείο

Στις 20 Μαρτίου λήγει η προθεσμία για CFO στο υπερταμείο.Μέχρι τις 20 Μαρτίου έχουν προθεσμία αποστολής βιογραφικών στην εταιρεία συμβούλων Stanton Chase International όσοι επιθυμούν να αναλάβουν τη θέση του οικονομικού διευθυντή (CFO) στο υπερταμείο κρατικής περιουσίας, τη γνωστή Ελληνική Εταιρεία Συμμετοχών και Περιουσίας ΑΕ (ΕΕΣΠ ΑΕ).Το ενδιαφέρον είναι πως η προκήρυξη δημοσιεύθηκε το Σάββατο με προθεσμία εννέα ημερών.

Η θέση είναι απαιτητική, αφού στην ουσία ο manager που θα επιλεγεί θα έχει την οικονομική διεύθυνση του μεγαλύτερου ελληνικού ομίλου που θα ελέγχει σειρά ΔΕΚΟ, το ΤΑΙΠΕΔ, το ΤΧΣ και χιλιάδες ακίνητα.

Ετσι οι υποψήφιοι, εκτός από πανεπιστημιακό δίπλωμα λογιστικής, οικονομικών ή διοίκησης επιχειρήσεων, πρέπει να έχουν και μεταπτυχιακό δίπλωμα, κατά προτίμηση στη διοίκηση επιχειρήσεων (ΜΒΑ) ή άλλον παρεμφερή τομέα, ενώ η κατοχή πιστοποίησης Ορκωτού Λογιστή θα θεωρηθεί πλεονέκτημα.

Απαιτείται, επίσης, εμπειρία 15 ετών στους τομείς της λογιστικής και των οικονομικών και εμπειρία άνω των 5 ετών σε διαδοχικά ανώτερους ρόλους/επικεφαλής οικονομικών υπηρεσιών.

Στις 20 Μαρτίου λήγει και η προθεσμία υποβολής βιογραφικών και για τη θέση του Εσωτερικού Ελεγκτή της ΕΕΣΠ.

Πηγή : link

14
Μαρ

Στα 300 εκατ. ευρώ η αύξηση του ELA προς τις ελληνικές τράπεζες

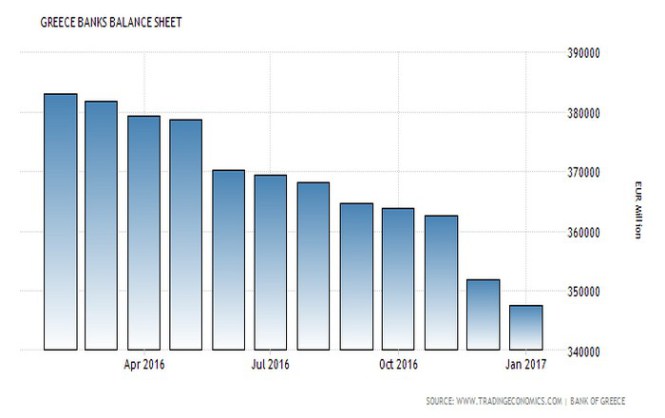
Στα 300 εκατ. ευρώ η αύξηση του ELA προς τις ελληνικές τράπεζες.Κινήσεις αναμόχλευσης χρήματος και χρήσης εγγυήσεων χαμηλότερης διαβάθμισης που θέλουν να «εξαφανίσουν» οι τράπεζες προδίδουν τα στοιχεία για τον δανεισμό των ελληνικών τραπεζών από τους μηχανισμούς στήριξης ELA και τον άμεσο της ΕΚΤ.

Αν και η συνολική έκθεση των τραπεζών συνέχισε να μειώνεται τον Φεβρουάριο υποχωρώντας 61,9 δισ. από τα 63 δισ. τον Ιανουάριο, εν τούτοις υπήρξε μικρή αύξηση της δανειοδότησης από τον «ακριβό» ELA. Ως συνέπεια η έκθεση των ελληνικών τραπεζών στον ακριβό μηχανισμό δανεισμού ELA ανήλθε στα 43,1 δισ. ευρώ, από 42,8 δισ. ευρώ που ήταν τον Ιανουάριο.

Ο δανεισμός των πιστωτικών ιδρυμάτων από την Ευρωπαϊκή Κεντρική Τράπεζα μειώθηκε στα 18,7 δισ. ευρώ, από 20,2 δισ. ευρώ.
Συνολικά, η εξάρτηση των ελληνικών τραπεζών από την ΕΚΤ και τον ELA μειώθηκε στα 61,9 δισ. ευρώ στο τέλος Φεβρουαρίου, από 63 δισ. ευρώ τον Ιανουάριο.

Τα στοιχεία καθιστούν σαφές ότι οι τράπεζες αποπλήρωσαν υποχρεώσεις 1,1 δισ., που προέρχονται από την κάλυψη ομολόγων του ελληνικού Δημοσίου, τα οποία επαναγόρασαν στη συνέχει και θα καταγραφούν τον επόμενο μήνα. Ωστόσο η αύξηση κατά 300 εκατ. των δανείων από τον ELA δείχνει ότι εκεί εναπόθεσαν τίτλους μικρότερης εξασφάλισης που δεν μπορούσαν να τους δώσουν στην ΕΚΤ καθώς είχαν ανάγκη τη ρευστότητα.

Αυτό πρακτικά σημαίνει ότι οι ελληνικές τράπεζες είναι δεσμευμένες από ένα ιδιαίτερα σκληρό χρονοδιάγραμμα απογαλάκτισης από την ΕΚΤ, το οποίο τηρούν ακόμα και όταν αντιμετωπίζουν προβλήματα και αναγκάζονται να προσφεύγουν στον ακριβότερο ELA.

Τα στοιχεία αν ερμηνευθούν ψυχρά δείχνουν ότι η εκροή καταθέσεων και τα κόκκινα δάνεια δεν επηρέασαν τη ρευστότητα των τραπεζών οι οποίες συνέχισαν να μειώνουν την έκθεσή τους στα δανεικά της ΕΚΤ, κάτι τέτοιο δεν φαίνεται να ισχύει αν εξεταστούν λίγο πιο προσεκτικά οι κινήσεις τους.

Όπως προκύπτει από τα στοιχεία οι ελληνικές τράπεζες παραμένουν σε διαδικασία πιστωτικής συρρίκνωσης, που συνεπάγεται ότι αντλούν ρευστό από την οικονομία και δεν χρηματοδοτούν.

Πηγή:link

13
Μαρ

ΔΕΗ: Ρύθμιση ληξιπρόθεσμων οφειλών σε 18 ή 36 δόσεις ή και “πάγωμα” χρεών έως 500 ευρώ για έναν χρόνο

ΔΕΗ: Ρύθμιση ληξιπρόθεσμων οφειλών σε 18 ή 36 δόσεις ή και “πάγωμα” χρεών έως 500 ευρώ για έναν χρόνο, χωρίς κανένα απολύτως πρόβλημα για τον οφειλέτη. Τα παραπάνω προκύπτουν από δηλώσεις του προέδρου της ΓΕΝΟΠ-ΔΕΗ, Γεώργιου Αδαμίδη, ο οποίος μιλώντας για τα νέα προγράμματα διακανομισμού έκανε λόγο για “γενναίες ρυθμίσεις, που όμοιές τους δεν κάνει καμία άλλη εταιρεία στη χώρα”.

Μιλώντας στον ραδιοφωνικό σταθμό του ΑΠΕ  ΜΠΕ, “Πρακτορείο 104,9 FM”, ο κ.Αδαμίδης επισήμανε ότι για τις οφειλές πάνω από 500 ευρώ, “αν θέλει κάποιος να πληρώσει ένα 15% προκαταβολής στο (οφειλόμενο) ποσό του, μπορεί να πάρει τις 36 δόσεις. Αν θέλει να πληρώσει ένα 10% της προκαταβολής, μπορεί να πάρει 18 δόσεις.

Ο κ. Αδαμίδης σχολίασε πως υπήρξαν έξι παρατάσεις προκειμένου οι πολίτες να διευθετήσουν τις οφειλές τους, επισημαίνοντας ότι πέρα από τους ανθρώπους που αντιμετωπίζουν σοβαρά οικονομικά προβλήματα, υπάρχουν καταναλωτές κατά συνείδηση κακοπληρωτές. “Ένας που έχει ένα μικρό σπίτι ή που είναι φτωχός άνθρωπος, προσπαθεί να είναι εντάξει με τις υποχρεώσεις του. Αυτό το λένε όλα τα στοιχεία. Δεν είναι δυνατόν να υπάρχει μόνο ένα 18% απλήρωτων λογαριασμών στην Ορεστιάδα και στο Διδυμότειχο και να υπάρχει 50% απλήρωτων λογαριασμών στη Ρόδο. Δεν μπορεί να με πείσει κάποιος εμένα ότι στη Ρόδο είναι φτωχότεροι απ’  ό,τι στην Ορεστιάδα” είπε χαρακτηριστικά ο πρόεδρος της ΓΕΝΟΠ  ΔΕΗ.

Πηγή:link

13
Μαρ

Τέλος επιτηδεύματος για αγρότες και αλιείς από το 2020

Τέλος επιτηδεύματος για χιλιάδες αγρότες και αλιείς.Τέλος επιτηδεύματος 650 ευρώ το χρόνο θα πληρώνουν από το 2020 και μετά χιλιάδες αγρότες που εντάχθηκαν στον κανονικό καθεστώς ΦΠΑ από την 1η Ιανουαρίου 2014 όπως προκύπτει από εγκύκλιο της Ανεξάρτητης Αρχής Δημοσίων Εσόδων.

Επίσης, από το 2021 και μετά οι αλιείς, οι οποίοι υποχρεώθηκαν από την 1η Ιανουαρίου 2015 να τηρούν φορολογικά βιβλία και να εκδίδουν φορολογικά στοιχεία θα υποχρεούνται να καταβάλλουν κι αυτοί τέλος επιτηδεύματος 650 ευρώ κάθε χρόνο, εκτός εάν εδρεύουν σε χωριά με πληθυσμό κάτω των 500 κατοίκων ή σε νησιά με πληθυσμό μέχρι 3.100 κατοίκους.

Πηγή:link

13
Μαρ

Εξωδικαστικός συμβιβασμός: Ολο το σχέδιο για κούρεμα των φόρων

Εξωδικαστικός συμβιβασμός: Ολο το σχέδιο για κούρεμα των φόρων.Και ο Φόρος Προστιθέμενης Αξίας (ΦΠΑ) και ο Φόρος Μισθωτών Υπηρεσιών (ΦΜΥ) θα μπορούν να «κουρεύονται» στο πλαίσιο της αναδιάρθρωσης των οφειλών των υπερχρεωμένων επιχειρήσεων. Το μόνο που δεν θα «κουρεύεται» είναι οι μη αποδοθείσες ασφαλιστικές εισφορές.

Σ’ αυτή τη φόρμουλα κατέληξαν σύμφωνα με πληροφορίες το υπουργείο Οικονομικών και οι επικεφαλής των θεσμών, ανοίγοντας το δρόμο για τη συμφωνία επί του σχεδίου για τον εξωδικαστικό μηχανισμό.

Το τελικό σχέδιο, αναμένεται να διαμορφωθεί εντός της εβδομάδας, καθώς απομένουν να διευθετηθούν ορισμένες ακόμη διαφορές, οι οποίες ωστόσο χαρακτηρίζονται ήσσονος σημασίας. Στο τέλος της εβδομάδας το επικαιροποιημένο πλαίσιο θα αποσταλεί για την τελική έγκριση στους θεσμούς και όπως αναφέρουν στελέχη του οικονομικού επιτελείου, αν δεν υπάρξει κάποιο πρόβλημα, ενδεχομένως την επόμενη εβδομάδα να κατατεθεί προς ψήφιση στη Bουλή. Σε κάθε περίπτωση αναφέρουν, σίγουρα έως το τέλος του Μαρτίου θα έχει κατατεθεί.

Πώς φτάσαμε στη λύση

Η δυνατότητα διαγραφής ή μη των παρακρατούμενων φόρων, αποτέλεσε το γόρδιο δεσμών μεταξύ των δύο πλευρών, με τους δανειστές να ζητούν να διαγράφονται και με την ελληνική κυβέρνηση να το αρνείται.

Εντούτοις μπροστά στο αδιέξοδο της διαπραγμάτευσης και το πρόβλημα των κόκκινων δανείων να είναι εξαιρετικά πιεστικό και για το τραπεζικό σύστημα και για τις επιχειρήσεις, η κυβέρνηση υποχώρησε προκειμένου να επιτευχθεί συμφωνία, αντιλαμβανόμενη ότι η καθυστέρηση, κάθε άλλο, παρά προς όφελος της οικονομίας λειτουργούσε.

Βέβαια, η υποχώρηση δεν μπορεί να χαρακτηρισθεί ως «άτακτη», διότι η διαγραφή των παρακρατούμενων φόρων, θα είναι η έσχατη λύση ή για να το θέσουμε αντεστραμμένα, σε κάθε σχέδιο αναδιάρθρωσης θα είναι οι πρώτοι που θα αποπληρώνονται. Αν στη διάρκεια του χρόνου αποπληρωμής που θα ορίζει η συμφωνία αναδιάρθρωσης δεν καταστεί εφικτό να αποπληρωθούν, μόνο τότε θα διαγράφονται.

Όπως εξηγούν στελέχη της ελληνικής διαπραγματευτικής ομάδας, σε ένα σχέδιο αναδιάρθρωσης μιας επιχείρησης, κατόπιν συμφωνίας των πιστωτών θα ορίζεται ένας συγκεκριμένος αριθμός και ύψος δόσεων για την αποπληρωμή των οφειλών, τόσο προς το δημόσιο, όσο και προς τις τράπεζες και τους λοιπούς, εάν υπάρχουν, πιστωτές. Ο μέγιστος αριθμός των δόσεων, για το Δημόσιο, δεν μπορεί να υπερβαίνει τις 120, ενώ για τους λοιπούς πιστωτές θα μπορεί να είναι και μεγαλύτερος.

Σύμφωνα με τα ίδια στελέχη, από το ποσό της δόσης που θα καταβάλλεται για λογαριασμό του Δημοσίου, θα αποπληρώνονται κατά προτεραιότητα, δηλαδή θα μειώνονται από τη συνολική οφειλή, ο ΦΠΑ και ο ΦΜΥ.

Εάν πριν του ορισθέντος χρόνου π.χ των 120 μηνών, έχουν εξοφληθεί οι οφειλές που έχουν βεβαιωθεί από τη μη καταβολή ΦΠΑ και ΦΜΥ, τότε θα αρχίσει να μειώνεται το ύψος της συνολικής οφειλής που έχει προκύψει από τη μη καταβολή π.χ. της κύριας οφειλής (φόρος εισοδήματος κ.ο.κ.), οπότε σ’ αυτή την περίπτωση δεν θα υπάρχει κούρεμα των παρακρατούμενων φόρων, αλλά ενδεχομένως να υπάρξει κούρεμα της κύριας οφειλής.

Αντίθετα, αν στην περίπτωση του μέγιστου αριθμού των δόσεων (π.χ. 120) δεν εξοφληθούν από το μηνιαίο ύψος της δόσης οι παρακρατούμενοι φόροι, τότε σ’ αυτή την περίπτωση θα υπάρχει η δυνατότητα διαγραφής τους, όπως και της κύριας οφειλής και όποιας άλλης οφειλής έχει απομείνει. Με απλά λόγια ό,τι δεν καταστεί εφικτό να αποπληρωθεί εντός του χρονοδιαγράμματος που θα ορίζει η συμφωνία αναδιάρθρωσης θα διαγράφεται.

Οι προσαυξήσεις και τα πρόστιμα

Ένα άλλο θέμα που κατά τις ίδιες πληροφορίες λύθηκε στο πλαίσιο της διαπραγμάτευσης είναι αυτό των προσαυξήσεων και των προστίμων. Με δεδομένο ότι λόγω των υπέρογκων προστίμων από πλευράς του δημοσίου, τα χρέη των επιχειρήσεων έχουν εκτοξευθεί, κατά τη διάρκεια της διαπραγμάτευσης θα αναπροσδιορίζονται, προκειμένου το δημόσιο να μην έχει το μεγαλύτερο ποσοστό των οφειλών και συνεπώς των “ψήφων”.

Όπως αναφέρεται, όταν ξεκινήσει η διαπραγμάτευση επί του σχεδίου αναδιάρθρωσης υπό την παρουσία του διαμεσολαβητή – συντονιστή, θα προσδιορίζονται τα είδη και τα ύψη των οφειλών της επιχείρησης έναντι των πιστωτών. Προκειμένου να γίνει ευκολότερη η διαδικασία και να δοθούν περισσότερες δυνατότητες επιβίωσης στη επιχείρηση αλλά και στους πιστωτές να εισπράξουν ένα σημαντικό τμήμα των οφειλών, οι πιστωτές θα συμφωνούν σε μια εκ των προτέρων διαγραφή των προσαυξήσεων και των προστίμων για τα χρέη προς το Δημόσιο και των συμβατικών τόκων και των τόκων υπερημερίας των τραπεζών.

Βήμα – βήμα η μείωση των οφειλών

Στο πλαίσιο αυτό, οι πιστωτές θα πρέπει να αφαιρούν τα πρόστιμα για την περίπτωση του δημοσίου και των τόκων υπερημερίας για τις τράπεζες. Όταν εξαιρεθούν τα παραπάνω, η διαπραγμάτευση θα γίνεται για τη μείωση των προσαυξήσεων και των συμβατικών τόκων, έως του σημείου που δεν θα προκύπτει κάποιο πρόβλημα στη βάση των εσωτερικών κανονισμών του δημοσίου και των πιστωτικών ιδρυμάτων. Όταν και εάν οι πιστωτές καταλήξουν στη διαγραφή αυτών, θα καθορίζεται το ύψος των οφειλών ανά πιστωτή και συνεπώς τα δικαιώματα ψήφου τους, ώστε η τελική συμφωνία αναδιάρθρωσης και το ύψος των δόσεων να είναι όσο το δυνατόν πιο κοντά στις αρχικές – πραγματικές οφειλές έναντι των πιστωτών.

Παραδείγματος χάρη, ένας πιστωτής που εντάσσεται στον εξωδικαστικό μηχανισμό, οφείλει 100 ευρώ προς το δημόσιο και 100 ευρώ προς ένα πιστωτικό ίδρυμα. Εκ των 100 ευρώ οφειλών προς το δημόσιο, τα 50 ευρώ αντιστοιχούν σε κύρια οφειλή τα 20 ευρώ σε προσαυξήσεις και τα 30 ευρώ σε πρόστιμα. Αντίστοιχα για το πιστωτικό ίδρυμα, τα 80 ευρώ αποτελούν το κεφάλαιο, τα 15 ευρώ του συμβατικούς τόκους και τα 5 ευρώ τους τόκους υπερημερίας.

Σ’ αυτή την περίπτωση οι δύο πλευρές υπό την παρέμβαση του συντονιστή θα πρέπει να αποφασίσουν τη διαγραφή των προστίμων και των τόκων υπερημερίας. Οπότε το δημόσιο, θα περιορίσει τις οφειλές της επιχείρησης στα 70 ευρώ και η τράπεζα στα 95 ευρώ. Ομοίως μπορούν να συνεχίσουν τη διαγραφή την προσαυξήσεων και των συμβατικών τόκων.

Τι θα γίνει όμως εάν οι δύο πλευρές διαγράψουν τα πρόστιμα και τους τόκους υπερημερίας; Προφανώς οι τράπεζα θα αναδειχθεί μεγαλύτερος πιστωτής και θα έχει μεγαλύτερο ποσοστό ψήφων για την έκβαση της αναδιάρθρωσης, ενώ αρχικά, δηλαδή πριν ξεκινήσει η διαπραγμάτευση είχαν ισοϋψείς οφειλές και δικαιώματα ψήφου (από 100 ευρώ έκαστος).

Έστω ότι το σχέδιο αναδιάρθρωσης προβλέπει ότι ο οφειλέτης για να παραμείνει βιώσιμος μπορεί να καταβάλει για την αποπληρωμή των οφειλών στους δύο πιστωτές 50 ευρώ το μήνα. Με βάση τις αρχικές οφειλές, οι δύο πιστωτές θα ελάμβαναν από 25 ευρώ (50 διά 2). Ωστόσο μετά τη διαγραφή των προστίμων και των τόκων υπερημερίας, η ισορροπία αλλάζει. Συγκεκριμένα η δόση θα υπολογίζεται έως εξής για το δημόσιο: 70 ευρώ διά 165 που είναι η συνολική οφειλή και για τους δύο πιστωτές επί 50 που είναι η δυνατότητα της επιχείρησης με αποτέλεσμα το Δημόσιο να λαμβάνει 21 ευρώ από τα 50 που μπορεί να δώσει ο πιστωτής.
Αντίστοιχα η τράπεζα θα λαμβάνει 29 ευρώ μηνιαίως. Δηλαδή 95 δια 165 επί 50.

Σύμφωνα με στελέχη του οικονομικού επιτελείου, η ίδια διαδικασία θα ακολουθείται και στην περίπτωση που υπάρχουν κι άλλοι πιστωτές. Συνεπώς, όπως αναφέρουν με αυτόν τον τρόπο θα υπάρξει εξορθολογισμός των οφειλών προς όλους τους πιστωτές.

Σε ό,τι αφορά τα λοιπά θέματα του εξωδικαστικού συμβιβασμού, δεν φαίνεται να υπήρξε κάποια διαφωνία μεταξύ της κυβέρνησης και των δανειστών. Ως προς το κατώφλι των χρεών για την υπαγωγή στο μηχανισμό, αυτό θα παραμείνει στα 20.000 ευρώ, ωστόσο συμφωνήθηκε η διαδικασία για τις επιχειρήσεις που οφείλουν από 20.000 ευρώ έως 50.000 ευρώ να γίνεται αμιγώς ηλεκτρονικά, χωρίς να υπάρχει η παρουσία του διαμεσολαβητή. Κατά τις ίδιες πηγές ο αριθμός αυτών των επιχειρήσεων μπορεί να προσεγγίζει τις 200.000.

Τώρα πως είναι εφικτό να γίνει η διαχείριση ενός τόσο μεγάλου αριθμού υπερχρεωμένων επιχειρήσεων μέσω μιας ηλεκτρονικής πλατφόρμας που αναμένεται να δημιουργηθεί στο επόμενο διάστημα, μένει να αποδειχθεί στην πράξη, καθώς κυβέρνηση και δανειστές συμφώνησαν ότι ο εξωδικαστικός μηχανισμός θα ισχύει έως το τέλος του 2018.

Πηγή : link

11
Μαρ

Turn your mind off στο πιο πρωτότυπο ξενοδοχείο της Ελλάδας

Turn your mind off στο πιο πρωτότυπο ξενοδοχείο της Ελλάδας.Ο Άσπρος Ποταμός αναφέρεται σαν ο αρχαιότερος συνοικισμός της περιοχής των Πεύκων. Βρίσκεται στην νοτιοανατολική Κρήτη, χίλια μέτρα βόρεια από τη θάλασσα και τον Μακρύ Γιαλό. Η περιοχή φημίζεται για τις πολυάριθμες, παρθένες παραλίες της, τα παραδοσιακά, γραφικά χωριά της, τα τέσσερα φαράγγια της και το φυσικό της κάλλος. Το μέρος συνδυάζει βουνό και θάλασσα και έχει αρκετό πράσινο για τα δεδομένα της περιοχής όπως πεύκα, ελιές και ξινόδεντρα.

Digital StillCamera

Λέγεται ότι τα πολύ παλιά χρόνια ο Άσπρος Ποταμός ήταν πολύ μεγάλος, μα οι κάτοικοι του αναγκάστηκαν να τον εγκαταλείψουν γιατί υπήρξαν από τη θάλασσα συχνές επιδρομές και καταστροφές. Μετοίκησαν λοιπόν βορειότερα σε μέρη ορεινά, απόμερα και περισσότερο ασφαλή χρησιμοποιώντας τον οικισμό πλέον σαν μετόχι. Κατέβαζαν τα ζώα τους κρύους μήνες του χειμώνα ή μένανε περιστασιακά στο μετόχι για να φροντίσουνε τους κήπους που είχανε τριγύρω. Ως πρώτοι κάτοικοι της ορεινής περιοχής των Πεύκων αναφέρονται αυτοί του Άσπρου Ποταμού.

Η περιοχή είναι πολύ θεαματική, τα βουνά, οι λαγκάδες και οι πλαγιές τους είναι καταπράσινες από δέντρα. Νότια η κοιλάδα φτάνει μέχρι την Ανάληψη και διασχίζεται από τον χείμαρρο Άσπρο Ποταμό στον οποίο οφείλει ο συνοικισμός και το όνομα του
Σήμερα, όλα τα ερείπια και τα παλιά σπίτια χτισμένα με πέτρες και χώμα έχουν ανακαινιστεί και αναπαλαιωθεί.

Ο οικισμός του Άσπρου Ποταμού έχει χαρακτηριστεί παραδοσιακός διατηρητέος και η αυθεντικότητά του προστατεύεται από το ελληνικό κράτος.

Η αρχιτεκτονική της περιοχής είναι η παραδοσιακή αρχιτεκτονική της νοτιοανατολικής Κρήτης. Τα πετρόχτιστα σπιτάκια του ξενώνα(10 στο σύνολό τους) δένουν αρμονικά με το τοπίο μεταφέροντας τον επισκέπτη σε μία άλλη εποχή και κατάσταση. Χτίστηκαν πριν από περίπου 300 χρόνια.

Η τελευταία ανακαίνιση έγινε το 2011. Η διακόσμηση είναι απλή και απέριττη. Σοφράδες, παλιές κασέλες, πινακωτές, παλιά υφαντά και μπακίρια διακοσμούν το εσωτερικό των σπιτιών. Πετρόχτιστα κρεβάτια , παραθύρες, βράχοι χτισμένοι μέσα στους τοίχους, οροφές με δοκάρια, καλάμια και χώμα για μόνωση) και χοντρά μεσοδόκια έρχονται να συμπληρώσουνε το σκηνικό. Ένα λιθόστρωτο μονοπάτι ενώνει τις οικίες μεταξύ τους. Χοντροί, πετρόχτιστοι τοίχοι διατηρούν τα σπίτια δροσερά το καλοκαίρι και ζεστά το χειμώνα.

Με σεβασμό στη φύση και το περιβάλλον, η λειτουργία του ξενώνα στηρίζεται αποκλειστικά σε εναλλακτικές μορφές ενέργειας. Το φωτοβολταικό σύστημα του ξενώνα έχει κερδίσει το πρώτο ευρωπαϊκό βραβείο για τη χώρα μας. Χάρη σε αυτό το σύστημα λειτουργούνε τα φώτα του κήπου, τα φώτα για διάβασμα πάνω από τα διπλά κρεβάτια, το φως στα μπάνια, τα ψυγεία στις κουζίνες των σπιτιών, το ζεστό νερό στα μπάνια. Ο κύριος φωτισμός των σπιτιών, γίνεται με λάμπες παραφίνης και κεριά. Πρίζες στα σπίτια δεν υπάρχουν. Στο χώρο υποδοχής μπορούν οι επισκέπτες μας να φορτίζουν οποιαδήποτε ηλεκτρική συσκευή. Στον ίδιο χώρο λειτουργεί βιβλιοθήκη, internet και wi-fi.Η χρήση τους είναι δωρεάν.


Έτσι, ο Πράσινος Τουρισμός γίνεται πλέον πραγματικότητα και ιδεολογία.

Σε μία εποχή όπου η καταστροφή του περιβάλλοντος είναι ραγδαία, εμείς με τον τρόπο μας δείχνουμε έναν άλλο δρόμο κάνοντας την οικολογία τρόπο ζωής ,χρησιμοποιώντας μόνο φυσικούς πόρους για την κάλυψη των αναγκών μας.

Πιστεύοντας ότι η ομορφιά βρίσκεται στην απλότητα και όχι στην υπερβολή, αναστηλώσαμε τον οικισμό του Άσπρου Ποταμού διατηρώντας αναλλοίωτο τον αρχικό του χαρακτήρα και κάνοντας πολύ μικρές επεμβάσεις όπου αυτό ήταν απαραίτητο.

Πολλοί φυσιολάτρες, περιπατητές, ορειβάτες, άτομα που αναζητούν το διαφορετικό στις διακοπές τους, μας επισκέπτονται κάθε χρόνο. Το μέρος προσφέρεται για στιγμές ηρεμίας και χαλάρωσης και συνδυάζει βουνό και θάλασσα. Αξίζει να επισκεφτεί κανείς το φαράγγι των Πεύκων που ξεκινάει από το ομώνυμο χωριό και καταλήγει στον Άσπρο Ποταμό. Ο χώρος είναι κατάλληλος για τη διεξαγωγή σεμιναρίων Γιόγκα, Ται τσι, ζωγραφικής και άλλα

Πηγή:link

11
Μαρ

13%-14% των οχημάτων κυκλοφορούν ανασφάλιστα στους ελληνικούς δρόμους

13%-14% των οχημάτων κυκλοφορούν ανασφάλιστα στους ελληνικούς δρόμους.”Όσο σκληρό κι αν ακούγεται, αν κάποιος δεν μπορεί να ασφαλίσει το όχημά του, θα πρέπει να καταθέσει τις πινακίδες του”, υπογραμμίζει σε συνέντευξή της στο ΑΠΕ η γενική διευθύντρια της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος Μαργαρίτα Αντωνάκη.

Στη Ελλάδα κυκλοφορεί ανασφάλιστο, περίπου το 13% – 14% των οχημάτων, όπως αναφέρει η ίδια. “Σίγουρα μιλάμε για εκατοντάδες χιλιάδες ανασφάλιστα οχήματα που μας απειλούν καθημερινά στους ελληνικούς δρόμους”, προσθέτει και σημειώνει ότι η οικονομική κρίση είναι σίγουρα ένας παράγοντας που επηρεάζει τις επιλογές των πολιτών σε ό,τι έχει να κάνει με την ασφάλισή τους, αλλά παράλληλα εντείνει και τον ανταγωνισμό των ασφαλιστικών εταιριών, που προκειμένου να ανταποκριθούν στην τρέχουσα δύσκολη οικονομική κατάσταση, προσαρμόζουν τα προγράμματα και τις καλύψεις που προσφέρουν.

Η κ. Αντωνάκη αναφέρει επίσης ότι έχει ολοκληρωθεί η προσαρμογή των ηλεκτρονικών συστημάτων των ασφαλιστικών εταιριών και άμεσα αναμένεται η εφαρμογή της διαδικασίας ηλεκτρονικού ελέγχου της κυκλοφορίας ανασφάλιστων οχημάτων.

Πηγή: ΑΠΕ-ΜΠΕ

10
Μαρ

Ραντεβού τον Ιούλιο για stress test κόκκινων δανείων -Έρχεται η Daniel Noui το Μάρτιο

Ραντεβού τον Ιούλιο για stress test κόκκινων δανείων -Έρχεται η Daniel Noui το Μάρτιο.Για το β΄εξάμηνο έχει δοθεί το ραντεβού με κλιμάκια του SSM , ώστε να διαπιστωθεί η πορεία μείωσης των κόκκινων δανείων και να γίνουν και τα απαραίτητα stress test.

Σε πρώτη φάση το ραντεβού είναι τον Ιούλιο με το δίδυμο της Alpha Bank – Εθνική Τράπεζα να ξεκινούν πρώτες τη διαδικασία του ελέγχου και το Νοέμβριο ακολουθούν η Eurobank με την Τράπεζα Πειραιώς.

Ο έλεγχος για τα μη εξυπηρετούμενα ανοίγματα, δεν θα περιορισθεί στις επιδόσεις τους σε σχέση με τους τριμηνιαίους στόχους, αλλά θα επεκταθεί στην προεργασία των τραπεζών για να επιτευχθούν οι δύσκολοι στόχοι της διετίας 2018-19.

Ο παραπάνω παράγοντας αποτελεί και τον υπ’αριθμόν ένα προβληματισμό των τραπεζιτών, εφόσον βέβαια η αξιολόγηση κλείσει εντός των αναθεωρημένων προβλεπόμενων ημερομηνιών και επανέλθει η ομαλότητα στη χώρα.

[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]Στην περίπτωση που τα κλιμάκια του SSM κρίνουν ότι η προεργασία -κάποιων ή όλων- των τραπεζών δεν είναι τέτοια που να επιτρέπει την επίτευξη των στόχων του 2018, θα ζητήσει, σύμφωνα με τραπεζικά στελέχη, να τροποποιηθεί το μείγμα στην τακτική επικαιροποίηση, που διενεργείται κάθε τέλος έτους.

Πρόκειται για ενδεχόμενο που θέλουν να αποφύγουν οι τράπεζες, καθώς η επιβολή αλλαγής μείγματος (σ.σ. θα επιβληθούν πιθανότατα περισσότερες πωλήσεις χαρτοφυλακίων και ρευστοποιήσεις εξασφαλίσεων) ενδέχεται να έχει αρνητική επίπτωση στην κεφαλαιακή τους επάρκεια.

Σύμφωνα με όσους επιδιώκουν να δραστηριοποιηθούν στην αγορά της διαχείρισης, οι τράπεζες δεν δείχνουν να είναι έτοιμες, από πλευράς εσωτερικής προεργασίας, για να πετύχουν τον «φιλόδοξο» στόχο μείωσης, κατά σχεδόν 15 δισ. ευρώ, των μη εξυπηρετούμενων ανοιγμάτων (Non Performing Exposures – NPEs), το 2018.

Ο στόχος είναι διπλάσιος του 2017 (7,6 δισ.) και για να επιτευχθεί θα πρέπει φέτος οι τράπεζες, αφενός να τρέξουν ταχύτερα τον μετασχηματισμό τους, αφετέρου να προχωρήσουν σε σειρά αποτελεσματικών ρυθμίσεων.

Το κλιμάκιο του SSM θα ελέγξει όχι μόνο το πλήθος αλλά και την ποιότητα των ρυθμίσεων, εστιάζοντας μεταξύ άλλων στο αν οι όροι τους συνάδουν με τις εποπτικές επιταγές. Στην περίπτωση αποκλίσεων θα επέρχονται τροποποιήσεις, τόσο στις ρυθμίσεις όσο και στις -ιστορικές- επιδόσεις.

Πρόβλημα οι καθυστερήσεις στο θεσμικό πλαίσιο

Η επίτευξη του «φιλόδοξου» στόχου για το 2018 καθίσταται ακόμη πιο δυσχερής, λόγω των καθυστερήσεων ψήφισης σειρά νομοθετημάτων που λύνουν τα χέρια των τραπεζών και της δημιουργίας νέων επισφαλειών, κατά το πρώτο δίμηνο της φετινής χρονιάς.

Η καθυστέρηση στην ψήφιση του νέου πλαισίου εξωδικαστικού συμβιβασμούαποτελεί το σημαντικότερο πρόβλημα καθώς πρακτικά δεν μπορεί να χρησιμοποιηθεί φέτος ως εργαλείο ρυθμίσεων.

Ακόμη και αν ψηφισθεί το νέο πλαίσιο ως το τέλος του μήνα, θα τεθεί σε ισχύ στις αρχές Ιουλίου, ενώ είναι πολύ πιθανόν η ηλεκτρονική πλατφόρμα της Ειδικής Γραμματείας Διαχείρισης Ιδιωτικού Χρέους να είναι έτοιμη μερικούς μήνες μετά.

Οι τράπεζες δεν διαθέτουν τα απαραίτητα ιστορικά δεδομένα για την πορεία μικρομεσαίων επιχειρήσεων (τζίρος από 2 ως 50 εκατ. ευρώ) και μόλις τώρα υπογράφουν ή συζητούν σχετικές συμφωνίες με εταιρείες, που έχουν αναπτύξει σχετικό λογισμικό και προσφέρουν συμβουλευτικές υπηρεσίες.

Επιπρόσθετα, καθυστερούν η παροχή νομικής κάλυψης σε όσους υπογράφουν αναδιαρθρώσεις δανείων με διαγραφή απαιτήσεων, οι ηλεκτρονικοί πλειστηριασμοί, οι τροποποιήσεις στο καθεστώς αδειοδότησης και λειτουργίας εταιρειών διαχείρισης επισφαλειών και μια σειρά άλλες, μικρότερης σημασίας ρυθμίσεις, που είναι όμως απαραίτητες για την αποτελεσματική διαχείριση «κόκκινων» δανείων.

Τα παραπάνω προβλήματα αναμένεται να τεθούν υπόψη της επικεφαλής του SSM Ντανιέλ Νουί, η οποία θα βρεθεί στην Αθήνα στις 14 και 15 Μαρτίου, προκειμένου να έχει σειρά επαφών με τον διοικητή της Τράπεζας της Ελλάδος και τις διοικήσεις των εγχώριων τραπεζών. Πρόκειται για την τακτική επίσκεψη, που πραγματοποιεί ετησίως η κα Νουί.

Πιάνονται οι φετινοί στόχοι αν…

Παρά την αύξηση των μη εξυπηρετούμενων ανοιγμάτων κατά το πρώτο δίμηνο τους έτους εξαιτίας της αβεβαιότητας αλλά και της προσδοκίας για γενναίες ρυθμίσεις μέσω του νέου πλαισίου εξωδικαστικού συμβιβασμού, τραπεζικά στελέχη εκτιμούν ότι οι φετινοί στόχοι μείωσης των κόκκινων δανείων είναι επιτεύξιμοι, εφόσον βέβαια κλείσει η αξιολόγηση ως και τον Απρίλιο.

Ήδη, από την έλευση στην Αθήνα των επικεφαλής των θεσμών έχουν επιβραδύνει σημαντικά τόσο οι εκροές καταθέσεων όσο και ο ρυθμός αθέτησης -ρυθμισμένων κυρίως- δανείων, εξέλιξη που αποδεικνύει τον υψηλό βαθμό συσχέτισης της συμπεριφοράς καταθετών και δανειοληπτών με την περιρρέουσα ατμόσφαιρα.

Στην επίτευξη των στόχων τόσο της φετινής χρονιάς, όσο και της διετίας 2018-19, θα βοηθήσει σημαντικά η επέκταση του χρόνου απόσβεσης λογιστικών και φορολογικών διαγραφών δανείων από την 5ετία στην 20ετία, καθώς επιτρέπει στις τράπεζες να προχωρήσουν σε γενναίες ρυθμίσεις, χωρίς τον κίνδυνο να χάσουν εποπτικά κεφάλαια εξαιτίας της αδυναμίας να συμψηφίσουν εντός 5ετίας αναβαλλόμενες απαιτήσεις με φόρο εισοδήματος.

Οι τέσσερις συστημικές τράπεζες έχουν δεσμευτεί στον SSM να μειώσουν τα μη εξυπηρετούμενα ανοίγματά τους κατά 38% ή κατά 40,2 δισ. ευρώ ως το 2019. Πέρυσι, μείωσαν το απόθεμα των προβληματικών δανείων κατά 1,8 δισ. ευρώ, υπεραποδίδοντας έναντι του στόχου, ενώ φέτος πρέπει να επιτύχουν μείωση κατά 7,6 δισ. ευρώ.

Πηγή:link[/expander_maker]

Comodo SSL