Category: ΝΕΑ ΕΣΩΤΕΡΙΚΟΥ

28
Ιαν

Ρέγκλινγκ: Δεν θα υπάρξουν περαιτέρω όροι για το χρέος – Οι δανειστές θέλουν υλοποίηση των συμφωνηθέντων

Ρέγκλινγκ: Δεν θα υπάρξουν περαιτέρω όροι για το χρέος – Οι δανειστές θέλουν υλοποίηση των συμφωνηθέντων.Στη συζήτηση για το ελληνικό χρέος, καθώς και για την πορεία της ελληνικής οικονομίας μετά την απαγκίστρωσή της από το μνημόνιο αναφέρθηκε σε συνέντευξή του στην εφημερίδα «Καθημερινή», ο επικεφαλής του Ευρωπαϊκού Μηχανισμού Σταθερότητας (ESM), Κλάους Ρέγκλινγκ.

«Δεν θα υπάρξουν περαιτέρω όροι. Οι δανειστές θέλουν να δουν ότι τα μέτρα που έχουν συμφωνηθεί υλοποιούνται και δεν υπάρχει πισωγύρισμα. Οι συζητήσεις για το χρέος τώρα ξεκινάνε και δεν μπορώ να σας πω πιο είναι το αποτέλεσμα», σημείωσε ο κ. Ρέγκλινγκ και προσέθεσε ερωτηθείς για την επόμενη ημέρα του προγράμματος:

«η εποπτεία από τη μια πλευρά είναι όμοια με αυτή που έχουν οι άλλες χώρες που δανείστηκαν από εμάς. Υπάρχει μεταμνημονιακή εποπτεία, υπάρχει σύστημα έγκαιρης προειδοποίησης από τον ESM και αυτό θα συμβαίνει για πολλά χρόνια ακόμα. Η Ελλάδα, όπως και οι άλλες χώρες της ΕΕ, υπόκειται στο πλαίσιο επιτήρησης της ΕΕ όσον αφορά τα δημοσιονομικά της: τη διαδικασία μακροοικονομικής ανισορροπίας και τις ετήσιες συστάσεις που κάνει η Επιτροπή σε όλα τα κράτη μέλη. Όλα αυτά είναι φυσιολογικά. Ωστόσο, αν η Ελλάδα επιθυμεί περαιτέρω ελάφρυνση του χρέους, που σημαίνει ότι οι πιστωτές θα πρέπει να χορηγήσουν κάτι επιπλέον, τίθεται το λογικό ερώτημα πώς οι χώρες πιστωτές θα βεβαιωθούν ότι εφαρμόζονται τα συμφωνηθέντα, ότι δεν θα υπάρξει πισωγύρισμα και ότι θα τηρηθούν οι υποσχέσεις».

Ο επικεφαλής του ESM υπογράμμισε στη συνέντευξή του πως η συμμετοχή του Διεθνούς Νομισματικού Ταμείου (ΔΝΤ) «θα ήταν ένα επιπλέον σημάδι ότι το πρόγραμμα του ESM πηγαίνει καλά» και συμπλήρωσε πως: «είναι ένα από τα στοιχεία που θα παίξουν θετικό ρόλο στο να ενισχύσει τη θετική εικόνα που έχουν οι αγορές».

«Η συμμετοχή του Ταμείου στο μαξιλάρι ρευστότητας θα μπορούσε να φτάσει σε ένα ποσό 8-10 δισεκατομμυρίων ευρώ (…) η προσδοκία είναι ότι η Ελλάδα μπορεί να προσθέσει στο εν λόγω αποθεματικό από την έκδοση ομολόγων», κατέληξε ο κ. Ρέγκλινγκ.

Πηγή: link

26
Ιαν

Το κράτος αντικαταστάτης του waiver για τις τράπεζες

Το κράτος αντικαταστάτης του waiver για τις τράπεζες.Μπορεί το ελληνικό δημόσιο να εγκαταλείψει την ΤτΕ όπου διατηρεί τους κεντρικούς λογαριασμούς και να συνεργασθεί με τις συστημικές τράπεζες; Η απάντηση στο ερώτημα αυτό είναι πιθανό να ανοίξει τον δρόμο για μία ρηξικέλευθη “λύση” παράκαμψης του κινδύνου απώλειας του “waiver” (κατ΄ εξαίρεση χρηματοδότηση των τραπεζών από την ΕΚΤ με εγγύηση τα ομόλογα του ελληνικού δημοσίου).

Πρόκειται για μία ιδέα που έχει τεθεί στο τραπέζι εδώ και περίπου δώδεκα μήνες (αρχές του 2017) και η οποία στηρίζεται στη δυνατότητα (ή μη) της μεταφοράς των καταθέσεων του ελληνικού δημοσίου από τους λογαριασμούς του στην ΤτΕ σε λογαριασμούς στις εμπορικές τράπεζες.

Η χρησιμότητα της “λύσης” αυτής είχε τεθεί στο τραπέζι για δύο λόγους. Ο πρώτος είναι η ενίσχυση της ρευστότητας στο τραπεζικό σύστημα με κεφάλαια που “λιμνάζουν” στην ΤτΕ και ο δεύτερος είναι η δυνατότητα του ελληνικού δημοσίου να απολαμβάνει επιτόκια “αγοράς”.

Προϋπόθεση βέβαια αυτού είναι ότι τα επιπλέον κεφάλαια που θα προκύψουν σαν ανάγκη για τις τράπεζες από τα stress test θα μπορούν να καλυφθούν επαρκώς από τις τράπεζες και δεν θα θίγουν την φερεγγυότητά τους. Που πάει να πει ότι η σχετική συζήτηση μπορεί να γίνει αφού ολοκληρωθούν τα stress test και ξεκαθαρίσει μεσοπρόθεσμα το τοπίο φερεγγυότητας του τραπεζικού συστήματος, δηλαδή μετά τον Μάιο.

Σε κάθε περίπτωση βέβαια μία τέτοια “λύση” για να γίνει αποδεκτή ως ενδεχόμενο προς διαπραγμάτευση, πρέπει να περάσει και από την “έγκριση” της ΤτΕ και το νομικό πλαίσιο που αφορά στην τήρηση των λογαριασμών του δημοσίου.

Μία εναλλακτική εκδοχή στην “ιδέα” αυτή είναι εκείνη της ενεργού διαχείρισης των διαθεσίμων του δημοσίου και όχι των τρεχόντων λογαριασμών του.

Το αντικείμενο μιας τέτοιας εκδοχής περιορίζεται στα ποσά που θα προκύπτουν σαν αποθεματικό για το εγγυητικό μαξιλάρι που σταδιακά θα συσσωρεύεται μέχρι να φτάσει τα 18 δισ. ευρώ. Ένα τέτοιο ποσό δεν μπορεί να παραμένει προφανώς σε “καταθετικό” λογαριασμό αλλά θα πρέπει να γίνει αντικείμενο ενεργού διαχείρισης ώστε να “παράγει” έσοδα για όσο διάστημα θα συσσωρεύεται και θα παραμένει ως εγγύηση αποπληρωμής των δανείων. Στο διάστημα αυτό η ενεργός διαχείρισή του προϋποθέτει ότι θα είναι επενδεδυμένο σε προϊόντα άμεσης και εύκολης ρευστοποίησης.

Σε κάθε περίπτωση η δυνατότητα αυτή εφόσον ξεπεράσει τις όποιες θεσμικές και τεχνικές δυσκολίες που συνοδεύουν την υλοποίησή της, θα αποτελέσει ένα εργαλείο χρηματοδότησης των τραπεζών που μπορεί να καλύψει ένα σημαντικό μέρος της μέχρι σήμερα χρηματοδότησης μέσω του Waiver που προς το παρόν καλύπτεται από την ισχύ του τρίτου προγράμματος.

Τραπεζικό στέλεχος που ρωτήθηκε σχετικά από το Capital.gr, επισήμανε ότι η “ιδέα” αυτή όσο και αν τεχνικά φαίνεται ικανή να παρακάμψει προβλήματα χρηματοδότησης των τραπεζών μετά το τέλος του προγράμματος, εν τούτους συνδέεται  με προβλήματα στα οποία μόνο η ΤτΕ και η ΕΚΤ μπορούν  να δώσουν “λύσεις”…  

Πηγή: link

25
Ιαν

Την επόμενη εβδομάδα η πρώτη “δοκιμαστική” έκδοση ομολόγου του 2018

Την επόμενη εβδομάδα η πρώτη “δοκιμαστική” έκδοση ομολόγου του 2018.Υπό τη σκιά μιας πιθανής αλλαγής στο forward guidance από τον Μάριο Ντράγκι σήμερα – και κατά συνέπεια στο κλίμα της αγοράς ομολόγων – ο ΟΔΔΗΧ ετοιμάζει την πρώτη δοκιμαστική έκδοση ομολόγου για το 2018 επταετούς διάρκειας, η οποία αναμένεται στο τέλος της επόμενης εβδομάδας ή το αργότερο στις αρχές της δεύτερης εβδομάδας του Φεβρουαρίου.

Η επιτυχία του θα κριθεί από τις προθέσεις της αγοράς και το συνολικό κλίμα, αλλά ταυτόχρονα θα καθορίσει σε μεγάλο βαθμό το πώς θα διαμορφωθούν τα επόμενα βήματα από την πλευρά του ΥΠΟΙΚ στο πλαίσιο των συζητήσεων για το χρέος.

Οι μέχρι στιγμής προθέσεις της αγοράς όπως έχουν αποτυπωθεί στο “ενδιαφέρον” των primary dealers, σύμφωνα με τους εμπλεκόμενους, εμφανίζονται καλές και ανταποκρίνονται στις προσδοκίες του εκδότη.

Όσον αφορά δε στο πώς θα μπορούσε το κλίμα αυτό να επηρεασθεί θετικά ή αρνητικά από τις σημερινές δηλώσεις του κ. Ντράγκι για το τι στάση θα κρατήσει στο άμεσο μέλλον η ΕΚΤ αναφορικά με το πρόγραμμα ποσοτικής χαλάρωσης και τις όποιες αλλαγές στη νομισματική της πολιτική, η εκτίμηση είναι ότι δεν θα υπάρξουν σημαντικά “νέα” πριν από τη συνεδρίαση του ΔΣ της ΕΚΤ τον Μάρτιο.

Κατά συνέπεια, η προσοχή φαίνεται να στρέφεται περισσότερο στο Νταβός και στις δηλώσεις που θα ακολουθήσουν μετά την απογευματινή συνάντηση του κ. Τσίπρα με την κα Λαγκάρντ και κατά δεύτερο λόγο με τον κ. Μοσκοβισί. Οι δηλώσεις αναμένεται να δώσουν μια ιδέα όσον αφορά στις προθέσεις του ΔΝΤ για το ελληνικό πρόγραμμα και ειδικά στο θέμα της ανελαστικής (;) απαίτησης για νέα μέτρα στις συντάξεις στη διετία 2019 – 2020, που θα συνδέονται με τα πρωτογενή πλεονάσματα και το χρέος.

Στην αγορά, πάντως, τα τελευταία 24ωρα δεν παρατηρείται κάποια σημαντική αλλαγή στην τάση αποκλιμάκωσης των αποδόσεων των ελληνικών ομολόγων, που παραμένει ισχυρή ιδιαίτερα στους βραχυμεσοπρόθεσμους τίτλους.

Πληροφορίες, που δεν έχουν διαψευσθεί, αναφέρουν ότι ο ΟΔΔΗΧ με τη σύμφωνη γνώμη των συμβούλων του στρέφει επίσης την προσοχή του σε εκδόσεις που είχαν εγκαταλειφθεί τα χρόνια της κρίσης. Ήτοι σε “έντοκα” μεγάλης διάρκειας, δηλαδή 12 και 18 μηνών για τα οποία η ζήτηση και η εμπορευσιμότητα είναι ιδιαίτερα υψηλή. Οι κινήσεις αυτές δίνουν μεγαλύτερη ευχέρεια ανακύκλωσης των υποχρεώσεων σε διάρκειες όπου οι αγορές μπορούν να είναι περισσότερο βέβαιες αναφορικά με τη φερεγγυότητα των κρατικών τίτλων.

Πηγή: link

25
Ιαν

17 προκηρύξεις για αποφοίτους Λυκείου – ΙΕΚ

17 προκηρύξεις για αποφοίτους Λυκείου – ΙΕΚ.Oλες oι προκηρύξεις που αφορούν στην πρόσληψη προσωπικού Δευτεροβάθμιας Εκπαίδευσης.

Οι υποψήφιοι που ανήκουν στη συγκεκριμένη κατηγορία έχουν την δυνατότητα να καταθέσουν -ταυτόχρονα- αίτηση σε περισσότερες από μία προκηρύξεις.

Με αυτήν τη μεθοδολογία, όπως καταδεικνύουν τα στατιστικά στοιχεία του ΑΣΕΠ, αυξάνετε σημαντικά τις πιθανότητές σας να προσληφθείτε στο Δημόσιο.

Το workenter, με τις εφαρμογές που θα βρείτε σε κάθε προκήρυξη, ταυτοποιεί τον διαγωνισμό με τη σωστή αίτηση, παρέχει μηχανή υπολογισμού των μορίων και βαθμολογικές βάσεις προηγούμενων προκηρύξεων, ώστε να μετρήσετε τις πιθανότητες επιτυχίας σας.

Δείτε αναλυτικά τις προκηρύξεις στο workenter.gr

Πηγή: link

24
Ιαν

Αντίστροφη μέτρηση για τη νέα έξοδο στις αγορές

Αντίστροφη μέτρηση για τη νέα έξοδο στις αγορές.«The sooner, the better». Με τη φράση αυτή σχολιάζουν παράγοντες της αγοράς ομολόγων την πρόθεση του ελληνικού δημοσίου για μία ακόμα έξοδο στις αγορές μετά την αναβάθμιση από τη Standard and Poor’s, την πολιτική επικύρωση της τρίτης αξιολόγησης από το Eurogroup και τη διαρκή αποκλιμάκωση των αποδόσεων των ελληνικών ομολόγων, τις τελευταίες ημέρες.

Η επικείμενη έκδοση είναι γνωστό ότι θα αφορά τίτλους επταετούς διάρκειας, αλλά το ύψος των φρέσκων κεφαλαίων που θα αναζητηθεί παραμένει αδιευκρίνιστο. Όχι τυχαία, όπως αναφέρουν πηγές με γνώση των διεργασιών, ο Οργανισμός Διαχείρισης Δημοσίου Χρέους έχει επικοινωνήσει στους ενδιαφερόμενους ότι η έκδοση θα είναι «benchmark», κάτι που σημαίνει πως μπορεί να αναζητηθούν κεφάλαια από 2,5 έως και 7 δισ. ευρώ.

Ένα ποσό της τάξεως των 3 δισ. ευρώ θεωρείται ρεαλιστικός στόχος, ενώ με δύο ακόμα εκδόσεις που θα ακολουθήσουν -μία πριν τις ιταλικές εκλογές και μία κοντά στη λήξη του τρίτου προγράμματος του ESM-, θα χτιστεί το «μαξιλάρι ασφαλείας» του ελληνικού δημοσίου, το οποίο, κατά το σχέδιο που περιέγραψαν Δραγασάκης, Τσακαλώτος, Χουλιαράκης στον Μάριο Ντράγκι τη Δευτέρα, θα υποστηρίξει τον κυβερνητικό στόχο της «αυτοδύναμης εξόδου».

Με βάση τους υπολογισμούς των δανειστών, όπως αποτυπώνονται στο Compliance Report της τρίτης αξιολόγησης, αν υποτεθεί ότι έως το τέλος του προγράμματος θα υπάρξουν συνολικές εκταμιεύσεις 18,4 δισ. ευρώ, το «μαξιλάρι» θα έφτανε τα 10,2 δισ. ευρώ στη βάση των τελευταίων διαθέσιμων στοιχείων, καλύπτοντας τις χρηματοδοτικές ανάγκες για το δεκάμηνο που θα ακολουθήσει τον Αύγουστο του 2018. Το «μαξιλάρι» όμως εκτιμάται αρμοδίως πως θα αυξηθεί δραστικά εξαιτίας των διαθεσίμων που ήδη υπάρχουν, αλλά και των αλλεπάλληλων εξόδων στις αγορές.

Εκτός από τις εκδόσεις ομολόγων, πληροφορίες αναφέρουν πως ο Οργανισμός Διαχείρισης Δημοσίου Χρέους προετοιμάζεται να επιστρέψει σύντομα με δημοπρασίες εντόκων γραμματίων 12μηνης και 18μηνης διάρκειας.

Τα έντοκα γραμμάτια του ελληνικού δημοσίου αποτελούν πλέον πόλο έλξης ξένων κεφαλαίων, με περίπου 50% των τελευταίων εκδόσεων να καλύπτεται από ξένους. «Απόδοση 0,99% όπως αυτή του τελευταίου εξάμηνου εντόκου γραμματίου δεν υπάρχει σε καμία χώρα της ευρωζώνης», σχολιάζουν παράγοντες της αγοράς ομολόγων, αντιπαραβάλλοντας με την απόδοση του δεκαετούς γερμανικού ομολόγου κοντά στο 0,5%!

Χθες οι αποδόσεις των ελληνικών ομολόγων κατέγραψαν νέα ιστορικά χαμηλά. Η απόδοση του πενταετούς ομολόγου υποχώρησε σε ιστορικά χαμηλά επίπεδα στο 2,73%, στους διετείς τίτλους στο 1,211%, ενώ στα δεκαετή ομόλογα στο 3,79%.


Πηγή: link

23
Ιαν

Σπάνε τα κοντέρ τα ελληνικά ομόλογα – Ιστορικά χαμηλά άγγιξε η απόδοση του 2ετούς

Σπάνε τα κοντέρ τα ελληνικά ομόλογα – Ιστορικά χαμηλά άγγιξε η απόδοση του 2ετούς.Η ελληνική αγορά ομολόγων, το “αστέρι των αποδόσεων του 2017” μαζί με την Πορτογαλία, όπως την χαρακτήρισαν οι αναλυτές, συνεχίζει να εντυπωσιάζει και να σπάει τα ρεκόρ, δίνοντας όλο και περισσότερο θετικό αέρα στα ελληνικά assets, των οποίων η ανάκαμψη έχει μπει για τα καλά στο ραντάρ των επενδυτών.

Η έστω και συντηρητική αναβάθμιση της πιστοληπτικής αξιολόγησης της Ελλάδας από την S&P αλλά – κυρίως – το πράσινο φως από το χθεσινό Eurogroup για το κλείσιμο της τρίτης αξιολόγησης, το οποίο και ανοίγει τον δρόμο προς τη νέα έξοδο της Ελλάδας στις αγορές αλλά και την ομαλή ολοκλήρωση του τρίτου προγράμματος, σε συνδυασμό με την υπογράμμιση από τους ΥΠΟΙΚ της ευρωζώνης ότι ξεκινά η τεχνική συζήτηση για την ελάφρυνση χρέους και ότι ειδικότερα θα αντιμετωπιστεί ο μηχανισμός που συνδέει την πορεία της ανάπτυξης με την ελάφρυνση χρέους, αποτελούν τους πιο πρόσφατους καταλύτες για το δυναμικό ράλι των ελληνικών τίτλων.

Οι επενδυτές παρακολουθούν στενά τα ελληνικά ομόλογα από την περίοδο της ολοκλήρωσης του swap η οποία και πάτησε το κουμπί της ενεργοποίησης των real money investors στα ελληνικά assets από τα τέλη του περασμένου Νοεμβρίου, δίνοντας στην αγορά τη ρευστότητα που έλειπε τόσο καιρό και που δημιουργούσε προβλήματα στην επενδυσιμότητα των τίτλων. Οι τρέχουσες εξελίξεις αλλά και οι εξελίξεις του επόμενου διαστήματος αναμένεται να ωθήσουν -σύμφωνα με τους αναλυτές- ακόμη χαμηλότερα τα ελληνικά spreads, τη στιγμή που το κλίμα γύρω από την ευρωπεριφέρεια συνεχίζει να είναι θετικό και οι ιταλικές εκλογές, όπως σημειώνει η Goldman Sachs, δεν εκτιμάται ότι θα οδηγήσουν σε κάποια απότομη άνοδο του συστημικού ρίσκου στην ευρωζώνη,

Έτσι, οι αποδόσεις στα ελληνικά 2ετή ομόλογα σημειώνουν σήμερα νέα σημαντική πτώση και αγγίζουν πλέον το 1,231%, με υποχώρηση της τάξης του 7% από τα χθεσινά επίπεδα, αγγίζοντας πλέον νέο ιστορικό χαμηλό.

Βελτίωση σημειώνουν και οι 10ετείς τίτλοι, με την απόδοσή τους να διαμορφώνεται στο 3,827%, με πτώση 0,60%, “κρατώντας” τα χαμηλά 12ετίας, ενώ η απόδοση στα 5ετή ελληνικά ομόλογα υποχωρεί στο 2,749% με πτώση σχεδόν 1%, πλησιάζοντας και αυτά τα ιστορικά χαμηλά του 2,6% που σημειώθηκαν τον Ιούνιο του 2005.

“Το γεγονός ότι αυτή ήταν η πρώτη αναβάθμιση σε δύο χρόνια και είναι μια πολιτική νίκη για την κυβέρνηση και την ευρωζώνη”, σημειώνει ο Patrick O’Donnell, διευθυντής επενδύσεων στο Aberdeen Asset Management στο Λονδίνο, αναφερόμενος στην αναβάθμιση της S&P.

Αξίζει να σημειώσουμε πως χθες η BlueBay Asset Management τόνισε πως δεν αποτελεί έκπληξη το γεγονός ότι η Ελλάδα ως αγορά παραμένει ελκυστική, με τα 5ετή ελληνικά ομόλογα (των οποίων το spread διαμορφώνεται στις 300 μ.β. έναντι των γερμανικών), να αποτελούν επενδυτική ευκαιρία όταν τα αντίστοιχα πορτογαλικά έχουν συρρικνωθεί τώρα στις 55 μ.β., ενώ εκτίμησε πως τα ελληνικά ομόλογα ενδέχεται να είναι επιλέξιμα για αγορές από την ΕΚΤ αργότερα εντός του έτους -ακόμη και αν η χώρα δεν βρίσκεται πλέον σε πρόγραμμα του ESM.

Όπως σημείωσε πριν μερικές ημέρες ο Alberto Gallo, διαχειριστής κεφαλαίων στην Algebris Investments, εάν η Πορτογαλία ήταν το “αστέρι” των ευρωπαϊκών αγορών κρατικού χρέους το 2017, η Ελλάδα θα μπορούσε να είναι το αστέρι του 2018, επισημαίνοντας ότι το macro fund του διατηρεί θέσεις long σε τίτλους σε όλη την ελληνική καμπύλη αποδόσεων.

Πηγή: link

22
Ιαν

Πράσινο φως από το Eurogroup για τη δόση 6,7 δισ. ευρώ

Πράσινο φως από το Eurogroup για τη δόση 6,7 δισ. ευρώ.Ολοκλήρωσε το Eurogroup τις συζητήσεις για την τρίτη αξιολόγηση του ελληνικού προγράμματος.

Οι υπουργοί Οικονομικών της Ευρωζώνης έδωσαν σήμερα το πράσινο φως για την εκταμίευση της δόση 6,7 δισ. ευρώ και χαιρέτισαν την υλοποίηση των περισσότερων προαπαιτούμενων της γ’ αξιολόγησης.

Με θερμό κλίμα υποδέχτηκε το Eurogroup την εφαρμογή της πλειονότητας των προαπαιτούμενων μέτρων για την τρίτη αξιολόγηση, ενώ συνέδεσε την εκταμίευση της δόσης με την απρόσκοπτη διενέργεια των ηλεκτρονικών πλειστηριασμών.

«Το Eurogroup χαιρετίζει την εφαρμογή σχεδόν όλων των συμφωνημένων προαπαιτούμενων. Καλεί τις ελληνικές αρχές να ολοκληρώσουν τα εκκρεμή προαπαιτούμενα, επειγόντως», σύμφωνα με ανακοίνωση του Eurogroup.

Στη συνέχεια, προσθέτει ότι «το Eurogroup εξουσιοδοτεί το EuroWorking Group να επιβεβαιώσει την εφαρμογή των εκκρεμών προαπαιτούμενων, συμπεριλαμβανομένης της εκτίμησης ότι η συνεχής και απρόσκοπτη ροή των ηλεκτρονικών πλειστηριασμών θα εξασφαλίσει και θα ολοκληρώσει τις εκκρεμείς ενέργειες στον τομέα των ιδιωτικοποιήσεων».

Οι υπουργοί Οικονομικών της Ευρωζώνης έδωσαν το πράσινο φως για την εκταμίευση της δόση 6,7 δισ. ευρώ μετά την υλοποίηση των εναπομείναντων προαπαιτούμενων και χαιρέτισαν την υλοποίηση των σχεδόν όλων των προαπαιτούμενων της γ΄ αξιολόγησης.

Πηγή: link

22
Ιαν

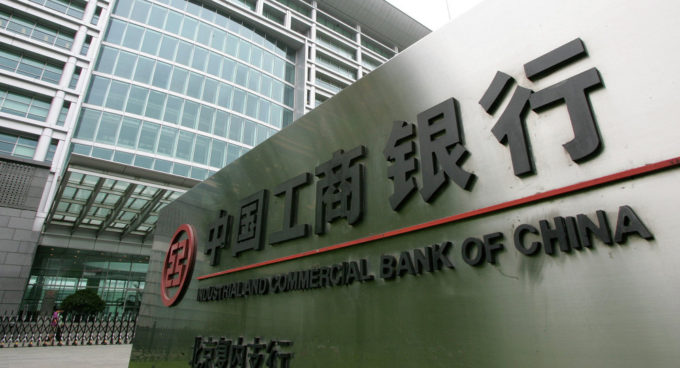
Απόβαση Κινέζων τραπεζιτών στην Αθήνα. Έρχεται η ICBC

Απόβαση Κινέζων τραπεζιτών στην Αθήνα. Έρχεται η ICBC.H Industrial & Commercial Bank of China (ICBC), που έχει πελάτες 500 εκατομμύρια επιχειρηματίες και φυσικά πρόσωπα και είναι η μεγαλύτερη στον κόσμο με βάση το ενεργητικό της που είναι 3,3 τρισ. ευρώ, θέλει να ανοίξει υποκατάστημα και στην Ελλάδα.

Ηδη στελέχη της έχουν κάνει τον πρώτο κύκλο διερευνητικών επαφών με στελέχη της Τράπεζας της Ελλάδος και, όπως αναφέρουν καλά πληροφορημένες πηγές, ενημερώθηκαν από τον υποδιοικητή της ΤτΕ κ. Θόδωρο Μητράκο για τις διαδικασίες που πρέπει να ακολουθήσουν για να τους χορηγηθεί άδεια λειτουργίας καθώς και για το χρονοδιάγραμμα.

Οι ίδιες πηγές αναφέρουν στο mononews.gr ότι οι Κινέζοι θέλουν να δραστηριοποιηθούν απευθείας στην ελληνική τραπεζική αγορά και να αποκτήσουν άδεια λειτουργίας. Εναλλακτικά μπορούν να χρησιμοποιήσουν το «Ευρωπαϊκό Διαβατήριο» και, με γέφυρα άλλο υποκατάστημα τους με έδρα κράτος-μέλος της Ευρωπαϊκής Ένωσης, να δραστηριοποιηθούν και στη χώρα μας.

Να σημειωθεί ότι οι Κινέζοι ενδιαφέρονται να αποκτήσουν θέσεις γενικότερα στην ελληνική αγορά και δη στο κομμάτι των υποδομών και για το λόγο αυτό επιθυμούν να έχουν και τραπεζικό βραχίονα.

Το μέγεθος της ICBC είναι κολοσσιαίο, σύμφωνα με τα στοιχεία ισολογισμού που αναφέρονται στην ιστοσελίδα της. Η τράπεζα ιδρύθηκε το 1984, είναι εισηγμένη στα χρηματιστήρια του Χονγκ Κονγκ και της Σανγκάης και δραστηριοποιείται σε 42 χώρες σε όλο τον κόσμο.

Το 2016 η ΙCBC είχε κέρδη 36,2 δισ. ευρώ ή 279,1 δισ. RMB (το εθνικό νόμισμα της Κίνας είναι το Ren Ming Bi =0,13 ευρώ).

Επίσης τα επιχειρηματικά δάνεια το 2016 ήταν ύψους 8,14 τρισ RMB (αυξημένα κατά 271,13 δισ RMB σε σχέση με το προηγούμενο έτος) και το υπόλοιπο των εταιρικών καταθέσεων ανήλθε στα 9,448 τρισ RMB, ήτοι αύξηση κατά 1δισ RMB ή 12,0%.

Έχει δείκτη κεφαλαιακής επάρκειας 14,61%.

Οι εταιρικοί πελάτες αγγίζουν τα 6 εκατομμύρια και ξεπερνούν τα 500 εκατομμύρια οι πελάτες -φυσικά πρόσωπα.

Στηρίζει τη μεταρρύθμιση και την καινοτομία καθώς και τον μετασχηματισμό των επιχειρήσεων.

Η τράπεζα δίνει έμφαση σε θέματα εταιρικής κοινωνικής ευθύνης. Επικεντρώνεται σε θέματα οικονομικής και κοινωνικής ανάπτυξης, στην βιώσιμη ανάπτυξη και την κοινωνική πρόοδο. Ακόμα εστιάζει σε βασικά κοινωνικά θέματα όπως είναι η μείωση της ακρίβειας, της φτώχειας, η κοινωνική πρόνοια, σε θέματα πράσινης αλλά και συνεπούς χρηματοδότησης, στη βελτίωση των πολιτικών υποστήριξης. Να σημειωθεί ότι η ICBC για το κοινωνικό της αποτύπωμα και τις δράσεις που έχει αναλάβει έχει λάβει πολλά βραβεία, όπως Βραβείο Καλύτερης Κοινωνικής Ευθύνης, το Βραβείο Ανακούφισης της Φτώχειας, έχει τον τίτλο της «Καλύτερης Εταιρικής Τράπεζας στην Κίνα» από την Global Finance, επί επτά συνεχή έτη.

Πηγή: link

22
Ιαν

Μειώθηκαν οι αποδόσεις των ελληνικών ομολόγων σχεδόν κατά 8 μονάδες βάσης στο 1,31%

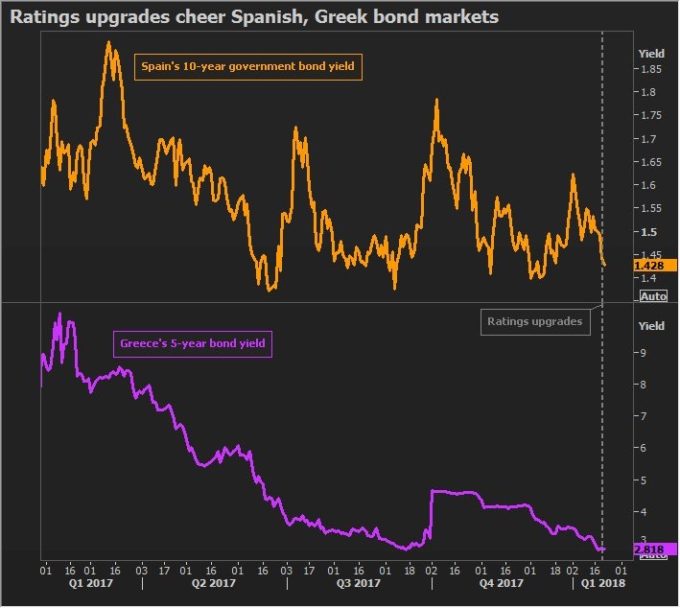
Μειώθηκαν οι αποδόσεις των ελληνικών ομολόγων σχεδόν κατά 8 μονάδες βάσης στο 1,31%.Σε μία ημέρα, όπου οι περισσότερες αποδόσεις ομολόγων της Ευρωζώνης κινήθηκαν ανοδικά, όπως και των ομολόγων των ΗΠΑ με τη διακοπή λειτουργίας του αμερικανικού δημοσίου να συνεχίζεται για τρίτη ημέρα, τα ισπανικά και ελληνικά ομόλογα υπεραπέδωσαν.

Οι αποδόσεις των βραχυπρόθεσμων ελληνικών ομολόγων μειώθηκαν κατά σχεδόν 8 μονάδες βάσης στο 1,31%. Οι αποδόσεις των πενταετών ελληνικών τίτλων ήταν ελαφρά χαμηλότερες στο 2,81%, ενώ οι αποδόσεις των πιο μακροπρόθεσμων τίτλων ήταν οριακά υψηλότερες. Ο οίκος πιστοληπτικής αξιολόγησης S&P αναβάθμισε την Παρασκευή το μακροπρόθεσμο αξιόχρεο της Ελλάδας για πρώτη φορά την τελευταία διετία, λόγω της βελτίωσης στις χρηματοδοτικές και δημοσιονομικές προοπτικές της χώρας.

«Το γεγονός ότι είναι η πρώτη αναβάθμιση του αξιόχρεου σε δύο χρόνια αποτελεί πολιτική νίκη για την κυβέρνηση και την Ευρωζώνη», δήλωσε ο Πάτρικ Ο’Ντόνελ, διαχειριστής επενδύσεων της Aberdeen Asset Management στο Λονδίνο, αναφερόμενος στην αναβάθμιση του ελληνικού αξιόχρεου.

Οι ελληνικές αποδόσεις μειώθηκαν πολύ τις τελευταίες εβδομάδες, λόγω των προσδοκιών ότι η Ελλάδα θα βγει από το πρόγραμμα βοήθειας φέτος και αναλυτές σημείωναν ότι αυτό πιθανόν να παραμείνει η βασική κινητήρια δύναμη του ελληνικού χρέους, αναφέρει το ΑΠΕ-ΜΠΕ.

Ο οίκος Fitch αναβάθμισε το αξιόχρεο της Ισπανίας στο Α- με σταθερές προοπτικές την Παρασκευή, αναφέροντας μία ευρείας βάσης οικονομική ανάκαμψη και περιορισμένη επίπτωση στην οικονομία της από την προσπάθεια ανεξαρτησίας της Καταλονίας. Πρόκειται για την πρώτη πιστοληπτική αξιολόγηση της Ισπανίας στη βαθμίδα Α, από έναν εκ των τριών κορυφαίων οίκων αξιολόγησης, μετά την κρίση χρέους της Ευρωζώνης.

Η απόδοση του ισπανικού 10ετούς ομολόγου μειώθηκε έως 5 μονάδες βάσης στο 1,39% για να αυξηθεί στη συνέχεια στο 1,43%.

Το κλίμα έναντι των ομολόγων της Περιφέρειας της Ευρωζώνης ενισχύθηκε επίσης από τις ελπίδες για μία συμφωνία σχηματισμού κυβέρνησης συνασπισμού στη Γερμανία. Οι συντηρητικοί της καγκελαρίου ‘Αγγελα Μέρκελ ετοιμάζονται για επίσημες συζητήσεις σήμερα, χωρίς να χάνουν χρόνο μετά την ψήφο των Σοσιαλδημοκρατών για τη συνέχιση των συζητήσεων μετά από μήνες πολιτικού αδιεξόδου.

Πηγή: link

22
Ιαν

Ανάσα για τους εγγυητές στεγαστικών και καταναλωτικών δανείων

Ανάσα για τους εγγυητές στεγαστικών και καταναλωτικών δανείων.Επέκταση της προστασίας των εγγυητών και στα μη εξυπηρετούμενα δάνεια φυσικών προσώπων, επίκειται με τις αλλαγές που πρόκειται να ψηφιστούν στο νόμο Κατσέλη, στο πλαίσιο της επόμενης, τέταρτης αξιολόγησης.

Σύμφωνα με πληροφορίες του Capital.gr, η ευθύνη του εγγυητή πρόκειται να περιοριστεί στην ευθύνη του πρωτοφειλέτη, πράγμα που σημαίνει ότι η ευνοϊκή ρύθμιση και το “κούρεμα” της οφειλής που θα λαμβάνει ο τελευταίος, θα αφορά αυτόματα και τον εγγυητή.

Ενόψει της έναρξης αποκλειστικά ηλεκτρονικών πλειστηριασμών από τις 21 Φεβρουαρίου για τράπεζες – ιδιώτες πιστωτές και από την 1η Μαΐου για το Δημόσιο, αλλά και ενόψει των επικείμενων μαζικότερων πωλήσεων “κόκκινων” δανείων σε funds, χιλιάδες εγγυητές μη εξυπηρετούμενων δανείων βρίσκονται αυτή τη στιγμή υπό ασφυκτική πίεση.

Έχοντας εγγυηθεί συχνά σε περισσότερα από ένα δάνεια (σύμφωνα με πληροφορίες, κατά τη διαδικασία των πλειστηριασμών οι συμβολαιογράφοι διαπιστώνουν περιπτώσεις όπου ο ίδιος εγγυητής έχει εγγυηθεί για 6 – 7 δάνεια) και αποδεχόμενοι την ευθύνη της εγγύησης σε μία χρονική στιγμή κατά την οποία το αξιόχρεό τους ήταν υψηλότερο από εκείνο του δανειολήπτη, σήμερα χιλιάδες εγγυητές στεγαστικών, καταναλωτικών και άλλων δανείων που έχουν λάβει φυσικά πρόσωπα και δεν εξυπηρετούνται, βρίσκονται σε δυσμενέστερη θέση από τον δανειολήπτη.

Και αυτό διότι μπορεί ο δανειολήπτης να εξασφαλίζει ευνοϊκή ρύθμιση της οφειλής του με μερικό “κούρεμα”, όμως ο εγγυητής συνεχίζει να ευθύνεται για την οφειλή στο ακέραιο. Επομένως, οι τράπεζες συνεχίζουν να απευθύνονται στον εγγυητή για την κάλυψη του υπολοίπου της οφειλής του δανειολήπτη.

Πλέον, με τις αλλαγές που πρόκειται να ψηφιστούν στο νόμο Κατσέλη, η ευθύνη του εγγυητή θα περιορίζεται στην ευθύνη του δανειολήπτη για το χρέος. Σημειώνεται ότι η πρόβλεψη αυτή έχει ψηφιστεί ήδη για τα δάνεια των επιχειρήσεων στο πλαίσιο του εξωδικαστικού συμβιβασμού.

Η βελτίωση της θέσης του συνεργάσιμου εγγυητή ήταν μεταξύ των αλλαγών στο νόμο Κατσέλη που είχαν συμφωνηθεί με τους “θεσμούς” στις αρχές Δεκεμβρίου. Όπως είχε γράψει το Capital.gr στις 4/12/17 (Ποιες αλλαγές αποφασίστηκαν στο νόμο Κατσέλη) ο νόμος Κατσέλη (Σταθάκη) θα εφαρμόζεται πλέον με αυστηρό μηχανισμό screening όλων των αιτούντων, με στόχο το μεγάλο “ξεκαθάρισμα” δανείων ύψους 15 δισ. ευρώ, στα οποία κρύβεται μεγάλη μερίδα στρατηγικών κακοπληρωτών.

Στο πλαίσιο αυτό, όπως έγραφε το Capital.gr, οι αλλαγές στο νόμο που συμφωνήθηκαν στις διαπραγματεύσεις με τους “θεσμούς” προβλέπουν άμεση έξωση από το νόμο όσων δεν δικαιούνται την προστασία του και επιβάλλουν άρση του τραπεζικού απορρήτου προκειμένου να αποδεικνύεται η οικονομική αδυναμία του αιτούντος.

Ειδικότερα, η πληρότητα των κριτηρίων για την υπαγωγή ενός οφειλέτη στο νόμο Κατσέλη δεν θα κρίνεται πλέον όταν φτάσει η υπόθεση στο δικαστήριο, αλλά εξαρχής και με την προϋπόθεση της άρσης του τραπεζικού απορρήτου του αιτούντος.

Πέραν της άρσης του τραπεζικού απορρήτου, η αίτηση του οφειλέτη για υπαγωγή στο νόμο θα απορρίπτεται αν αποδειχθεί δόλος εκ μέρους του. Ως δόλος θα εκλαμβάνεται π.χ. η μεταβίβαση (πώληση) ακινήτων σε συγγενείς, η απόκρυψη οικονομικών και περιουσιακών στοιχείων, η πτώχευση εταιρίας κ.λπ.

Το νέο πλαίσιο του νόμου Κατσέλη θα προβλέπει ότι όσοι αποδεικνύεται πως χρησιμοποιούν το νόμο για να αποφύγουν την αποπληρωμή οφειλών τους, θα χάνουν αυτομάτως την προστασία των διατάξεών του και θα ενεργοποιούνται εναντίον τους τα καταδιωκτικά μέτρα των οποίων είχαν πετύχει αναστολή.

Την προστασία από τα καταδιωκτικά μέτρα των πιστωτών θα χάνουν όσοι αναβάλλουν την δικάσιμο της αίτησής τους, καθώς μετά από δύο αναβολές θα γίνεται έλεγχος για το εάν πράγματι ο αιτών πληροί τα κριτήρια του νόμου και εάν όχι θα αποπέμπεται αυτομάτως από αυτόν.

Η αποπομπή από τις προστατευτικές διατάξεις του νόμου θα ενεργοποιείται και εφόσον ο οφειλέτης παύσει να ανταποκρίνεται στο συμφωνημένο πλάνο αποπληρωμής της οφειλής του. Ωστόσο, εάν έχασε το πλάνο αποπληρωμής διότι χειροτέρευσε η οικονομική του θέση, τότε ο οφειλέτης θα μπορεί να διεκδικήσει την εκ νέου υπαγωγή του στο νόμο, αποδεικνύοντας στο δικαστήριο την επιδείνωση της οικονομικής του κατάστασης.

Οι αλλαγές στο νόμο Κατσέλη θα προβλέπουν επίσης ότι η ευνοϊκή ρύθμιση ενός οφειλέτη δεν θα μπορεί να κληρονομηθεί. Δηλαδή, σε περίπτωση που ο οφειλέτης αποβιώσει, οι κληρονόμοι του θα αναλάβουν το χρέος στην αρχική του μορφή και όχι με την ευνοϊκή ρύθμιση για την αποπληρωμή του.

Εξαίρεση θα υπάρχει στην περίπτωση που το ακίνητο που θα κληρονομηθεί χρησιμοποιείται ως πρώτη κατοικία από τους κληρονόμους του οφειλέτη. Στην περίπτωση αυτή, οι κληρονόμοι θα πρέπει να πάνε στο δικαστήριο και να ζητήσουν ευνοϊκή ρύθμιση οι ίδιοι και με βάση τα δικά τους οικονομικά δεδομένα. Σημειώνεται ότι η τροποποίηση του νόμου Κατσέλη στο σημείο αυτό, ουσιαστικά του δίνει παράταση ζωής ακόμη και για 20 χρόνια μετά, δεδομένου ότι τυπικά η ισχύς του παύει στα τέλη του 2018.

Στις τροποποιήσεις του νόμου θα υπάρχουν επίσης προβλέψεις για:
– Να λυθεί το πρόβλημα που προκύπτει από το “κούρεμα” ασφαλιστικών οφειλών και που έχει ως αποτέλεσμα απώλεια σύνταξης και ασφαλιστικών δικαιωμάτων για τον οφειλέτη.
– Να υπάρχει εύλογη περίοδος για την αποπληρωμή δόσης που αποφασίζει το δικαστήριο (δηλ. στην περίπτωση που η τράπεζα ασκήσει έφεση για υψηλότερη καταβολή δόσης από τον οφειλέτη και αυτή εγκριθεί, να υπάρχει λογική περίοδος μετάβασης από την προηγούμενη χαμηλότερη στην υψηλότερη δόση).
– Να μειωθούν τα δικαιολογητικά που απαιτούνται για την αίτηση υπαγωγής στο νόμο και μάλιστα αυτά να ανταλλάσσονται ηλεκτρονικά από τους διάφορους φορείς και να φτάνουν έτσι στο δικαστήριο.
– Να υπάρξει βελτίωση της θέσης του συνεργάσιμου εγγυητή.

Πηγή: link
Comodo SSL