Category: ΝΕΑ ΕΣΩΤΕΡΙΚΟΥ

23
Απρ

Μαθητές υλοποίησαν application που θα βάλει σε τάξη τα οικονομικά σας

Μαθητές υλοποίησαν application που θα βάλει σε τάξη τα οικονομικά σας

Είμαστε 34 μαθητές και μαθήτριες της Α’ και Β’ Τάξης του Λυκείου Pierce –
Αμερικανικού Κολλεγίου Ελλάδος,
που συμμετέχουμε στο πρόγραμμα «Εικονική Επιχείρηση», του “Σωματείου Επιχειρηματικότητας Νέων/Junior Achievement Greece“.

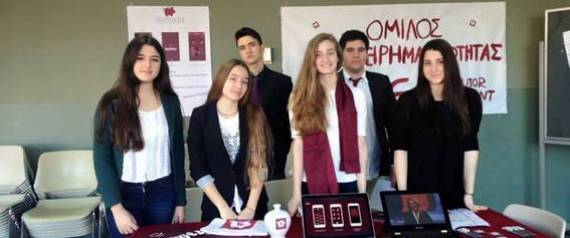
Η φετινή επιχειρηματική μας πρόταση -που την παρουσιάσαμε την 1η Απριλίου στην Εμπορική Έκθεση στο The Mall Athens- αφορά στη δημιουργία μίας mobile εφαρμογής σχεδιασμένη για συσκευές λειτουργικού IOS. Πρόκειται για μία εφαρμογή με το όνομα Budgee, συνδυασμός των λέξεων Budget, Electronic και Education, η οποία έχει ως κεντρικό στόχο την εκπαίδευση των νέων, ηλικιών 13-18 ετών στη σωστή χρηματοοικονομική διαχείριση του εισοδήματός τους.

2016-04-17-1460901704-7131998-budgeemall.jpg

Παρατηρώντας πως πολλά από τα οικονομικά προβλήματα σε ατομικό και συλλογικό επίπεδο στην Ελλάδα και σε άλλες χώρες πηγάζουν από την ανεπαρκή καταναλωτική, αποταμιευτική, φορολογική και επενδυτική συμπεριφορά των ατόμων και των οικονομικών μονάδων, αποφασίσαμε να βρούμε ένα πρωτοποριακό τρόπο προκειμένου να λυθεί αυτό το πάγιο ζήτημα. Η έρευνα που κάναμε έδειξε πως το πρόβλημα συνδέεται με τη λάθος νοοτροπία των ανθρώπων και στη συνήθειά τους να μην διαχειρίζονται σωστά τα οικονομικά τους. Εάν ένας νέος, όμως, συνηθίσει από μικρή ηλικία να κάνει σωστή χρηματοοικονομική διαχείριση, θα ακολουθήσει τις τεχνικές που μαθαίνει στην υπόλοιπη ζωή του. Έτσι, δημιουργήθηκε μία εφαρμογή από νέους για νέους που έχει ως σκοπό να τους εκπαιδεύσει δίνοντάς τους εφόδια για την αντιμετώπιση τέτοιων προβλημάτων στο μέλλον καθώς, και να τους διευκολύνει στο να κάνουν τη διαχείριση αυτή.

2016-04-17-1460901762-931187-budgeeslogo


[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]Ο χρήστης έχει τη δυνατότητα να δημιουργήσει ένα προσωπικό προϋπολογισμό κατηγοριοποιώντας τα έξοδά του, να κάνει την αποταμίευση συνήθεια, να χρησιμοποιήσει έξυπνες συμβουλές έτσι ώστε να περιορίσει τα καθημερινά του έξοδα, να μάθει να εκμεταλλεύεται προσφορές, καθώς και να εξοικειωθεί με βασικές οικονομικές αρχές και όρους. Μέσω εφαρμοσμένων τεχνικών gamification η εκπαίδευση του νέου μετατρέπεται σε μία διασκεδαστική διαδικασία και παίρνει μορφή παιχνιδιού, δηλαδή ενός Quiz όπου επιβεβαιώνει τις καινούργιες του γνώσεις. Στόχος όμως της εφαρμογής δεν είναι μόνο η σωστή προσωπική, αλλά και η συλλογική οικονομία.Θέλουμε να διδάξουμε τον νέο ότι το κάθε χρηματικό ποσό εξυπηρετεί ανάγκες και έχει αξία. Έτσι, μέσω της εφαρμογής, τον προτρέπουμε να διαθέτει μέρος της αποταμίευσής του σε φιλανθρωπικές οργανώσεις.

2016-04-17-1460901843-2367252-budgeeomadiki.jpg

Στήριγμά μας για την υλοποίηση της εφαρμογής μας αποτέλεσε η Alpha Bank, αφού πρόκειται για τον βασικό χορηγό μας. Ήταν ιδιαίτερα συγκινητικό για εμάς, αφού η τράπεζα αναγνωρίζει τη σημασία που έχει για τη νεολαία η απόκτηση σωστής χρηματοοικονομικής συμπεριφοράς από μικρές ηλικίες. Η επιχείρησή μας συνεργάζεται στενά με εξωτερικούς συνεργάτες που έχουν αναλάβει τη σχεδίαση των θεμελίων τις εφαρμογής (καταγραφή κώδικα). Τα μέλη μας συμμετέχουν ενεργά σε όλα τα στάδια ανάπτυξης της εφαρμογής και έχουν ουσιαστική παρέμβαση στη διαμόρφωση της δομής, του περιεχομένου και του σχεδιασμού της.

2016-04-17-1460901949-4555914-budgeetziros.jpg

Με την εμπειρία που διαθέτει ο καθηγητής μας οικονομολόγος κ. Γεώργιος Τζήρος από την πολυετή συμμετοχή του στον διαγωνισμό, συνέβαλε στη δημιουργία μιας ισχυρής ομάδας με σύγχρονη οργανωτική δομή και κεφαλαιακή επάρκεια. Ο κ. Τζήρος μας καθοδηγεί σε όλες μας τις κινήσεις, προωθεί τον υγιή διάλογο και φροντίζει για την διατήρηση της ισορροπίας στην ομάδα μας. Ιδιαίτερα σημαντικό ρόλο στην πορεία μας έπαιξε η κα.Πετρούλα Καραγιάννη, η εθελόντριά μας, αφού η συμβολή της ήταν καθοριστική σε διάφορους τομείς οργάνωσης, διοίκησης και λειτουργίας. Η επιλογή της ιδέας μας φάνηκε να μην μας δυσκόλεψε ιδιαίτερα, αφού ψηφίστηκε ομόφωνα από εμάς. Ωστόσο, με την πάροδο του χρόνου, μέσω συστηματικής προσπάθειας και συνεχούς εκπαίδευσης, επιτύχαμε να την φέρουμε στο επίπεδο που βρίσκεται σήμερα. Οι δυσκολίες και τα εμπόδια ήταν πολλά, αλλά με διάθεση, καινοτομία, συνεργασία και δημιουργικότητα καταφέραμε να τα ξεπεράσουμε.

Μέσω του προγράμματος όλοι μάθαμε να λειτουργούμε ομαδικά, να συζητάμε, να επιλύουμε προβλήματα, να παίρνουμε πρωτοβουλίες, να σκεπτόμαστε δημιουργικά, να καλλιεργούμε το επιχειρηματικό μας πνεύμα. Παρόλο που προσπαθούμε να εκπαιδεύσουμε τους υπόλοιπους νέους, εκπαιδευτήκαμε και οι ίδιοι αφού εντρυφήσαμε στον τομέα των οικονομικών και αποκτήσαμε καινούργιες σχετικές γνώσεις. Μέσω του προγράμματος αναδείξαμε ταλέντα στον κλάδο της διοίκησης των επιχειρήσεων και όλοι αισθανόμαστε περήφανοι για την επιλογή μας να συμμετέχουμε στη διαδικασία αυτή!

Ο Όμιλός μας συνεχίζει μια σπουδαία παράδοση που έχει δημιουργηθεί στο Σχολείο μας στην ανάπτυξη της επιχειρηματικής εκπαίδευσης με πολλές διακρίσεις και συμμετοχή σε διαγωνισμούς στην Ελλάδα και στο εξωτερικό. Σημαντική διάσταση της δράσης μας είναι η ανάπτυξη συνεργατικής δράσης με άλλες μαθητικές επιχειρήσεις απ’ όλο τον κόσμο!

Οργανόγραμμα επιχείρησης:
Πρόεδρος Δ.Σ.: Γιαννάκης Μανώλης
CEO (ευθύνη: Οικονομικά, Ανθρώπινοι Πόροι, Διεθνείς Σχέσεις): Κοιλάκου
Μαρία Ελένη
CEO (ευθύνη: Marketing, Sales, PR, MIS): Χαβελέ – Δασταμάνη Σοφία
Αντιπρόεδρος Δ.Σ.(ευθύνη: Παραγωγή, Logistics, R&D): Τζώρτζη Χρυσηίς
Οικονομικός Διευθυντής – CFO: Παπακωνσταντίνου Ανδρέας
Management Information Systems (MIS) Manager: Πορτοκαλάκης Νικόλας
Marketing Director: Πιτσάκη Αναίς
Product Development Manager: Κολοκοτσά Φιλίππα
Sales Manager: Σεργουλουπούλου Μαριλένα
Public Relations Manager: Χρονοπούλου Κωνσταντίνα
Human Resources Manager: Καλοφούτη Μυρτώ
Production Manager: Ραγκούσης Τάσος
Research & Development Manager: Σκαφιδάς Αργύρης
International Relations Manager: Ντούλος Λεωνίδας


Πηγή:link[/expander_maker]

22
Απρ

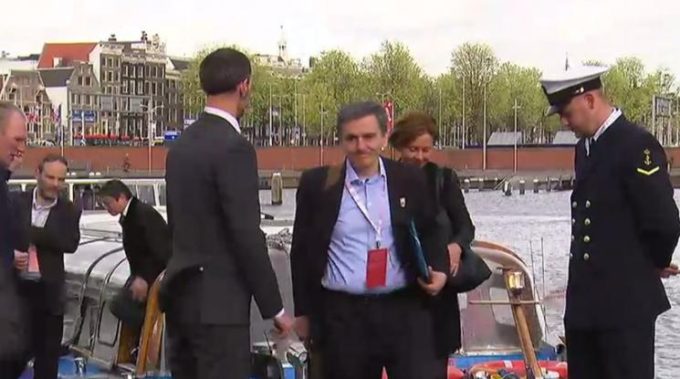
Eurogroup: O Ευκλείδης Τσακαλώτος έφθασε με βάρκα

Eurogroup: O Ευκλείδης Τσακαλώτος έφθασε με βάρκα.Λίγο πριν τα… κανάλια της συνεδρίασης του Eurogroup, στα κανάλια του Άμστερνταμ βρέθηκε ο Ευκλείδης Τσακαλώτος και οι υπόλοιποι υπουργοί Οικονομικών, που έφθασαν με βάρκες στο χώρο της συνεδρίασης.


Πηγή:link

22
Απρ

Ανασφάλιστα ΙΧ: Σαν να μην πέρασε μια μέρα… από το 1999

Ανασφάλιστα ΙΧ: Σαν να μην πέρασε μια μέρα… από το 1999.Στη συνεχιζόμενη καθυστέρηση της περιβόητης διασταύρωσης λιστών από τη Γενική Γραμματεία Δημοσίων Εσόδων αναφερόταν πρόσφατο δημοσίευμα του Euro2day.gr με τίτλο «Στοίχειωσε και πάλι η λίστα των ανασφάλιστων ΙΧ»   και στα αίτια της συγκεκριμένης καθυστέρησης.

Όπως σημείωνε το δημοσίευμα, κάποιοι αποδίδουν τη νέα καθυστέρηση στη «μεγάλη ουρά» δράσεων που έχει η Γενική Γραμματεία Δημοσίων Εσόδων («υπάρχουν άλλες προτεραιότητες», ισχυρίζονται ορισμένοι), ενώ κάποιοι άλλοι αποδίδουν την απραξία σε μικροπολιτικές τακτικές: «Εκτιμώ πως σε μια περίοδο έντονων συζητήσεων για περικοπές συντάξεων και μέτρα λιτότητας, η κυβέρνηση δεν θα ήθελε να τρέξει ένα μέτρο που από κάποιους θα μπορούσε να θεωρηθεί ως νέα φορολογία», δηλώθηκε χαρακτηριστικά.

Φίλος της στήλης πάντως, που προφανώς διαθέτει μεγάλο και ενδιαφέρον αρχείο, εκτίμησε πως είναι μικροπολιτικού χαρακτήρα οι λόγοι της καθυστέρησης, τονίζοντας πως οι κυβερνήσεις δεν θέλουν να αντιμετωπίσουν ουσιαστικά το πρόβλημα εδώ και πολλές δεκαετίες.

Και για να αποδείξει του λόγου το αληθές, απέστειλε απόκομμα δημοσιεύματος της εφημερίδας «Καθημερινή» της 7ης Μαΐου του 1999(!) (συντάκτης Κλεοπάτρα Κοντονίκα) με τίτλο «Διπλάσια πρόστιμα για τα ανασφάλιστα ΙΧ».

Μάλιστα, η πρώτη παράγραφος του δημοσιεύματος αναφέρει: «Το χρόνιο (ήταν χρόνιο… το 1999, φανταστείτε σήμερα) πρόβλημα περιορισμού των ανασφάλιστων αυτοκινήτων επιχειρεί να αντιμετωπίσει το Υπουργείο Ανάπτυξης, επιστρατεύοντας υψηλά πρόστιμα και αυστηρότερες ποινές για τους παραβάτες».

Και ο φίλος της στήλης αναρωτιέται: «Μήπως το 1999, έτος που κάλπαζε το χρηματιστήριο και το ΑΕΠ έτρεχε με 4% είχαμε κρίση;».

ΥΓ: Το «σαν να μην άλλαξε μια μέρα» ισχύει και για τα οχήματα που δεν έχουν περάσει ΚΤΕΟ: «Μόνο το 40% των ΙΧ περνά από ΚΤΕΟ» αναφέρει δημοσίευμα και πάλι της Καθημερινής, και πάλι της 7ης Μαΐου του 1999.

Πηγή : link

22
Απρ

Τα ‘αντίποινα’ της Εκκλησίας για το Σύμφωνο Συμβίωσης

Τα ‘αντίποινα’ της Εκκλησίας για το Σύμφωνο Συμβίωσης ή οποία να ζει “Φρένο” σε όσους θέλουν να γίνουν νονοί και έχουν υπογράψει Σύμφωνο Συμβίωσης.Σύμφωνα με την επιτροπή «Δογματικών και Νομοκανονικών Θεμάτων», στην οποία προεδρεύει ο μητροπολίτης Φιλίππων κ. Προκόπιος, προτείνονται πέντε μέτρα τα οποία ζητά να εγκριθούν στην επόμενη Σύνοδο της Ιεραρχίας και να εφαρμοστούν άμεσα από όλες τις μητροπόλεις.

Η επιτροπή, ουσιαστικά, προτείνει στους Μητροπολίτες να εφαρμόσουν μέτρα που θα περιορίζουν και θα αποκλείουν από καθημερινές εκκλησιαστικές ενέργειες τη συμμετοχή όσων ανθρώπων έχουν υπογράψει σύμφωνο.

Τα πέντε μέτρα που προτείνει η επιτροπή και αποκαλύπτει το Romfea.gr είναι:

1. Η μητρόπολη δεν θα εκδίδει άδεια τέλεσης γάμου αν οι ενδιαφερόμενοι δεν προσκομίσουν πιστοποιητικό οικογενειακής κατάστασης από το ληξιαρχείο του Δήμου, για να γνωρίζουν αν το ζεύγος παλιότερα έχει τελέσει πολιτικό γάμο ή σύμφωνο συμβίωσης.

[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]2. Αν ζητήσουν να παντρευτούν άτομα που στο παρελθόν είχαν κάνει σύμφωνο συμβίωσης, τότε – εφόσον έχει λυθεί το σύμφωνο – ο Μητροπολίτης μπορεί να εκδίδει άδεια γάμου.

3. Ετερόφυλοι που έχουν συνάψει σύμφωνο συμβίωσης ή πολιτικό γάμο, μπορούν να ζητήσουν από την Εκκλησία να βαπτίσουν τα παιδιά τους.

4. Γονέας που πριν αποκτήσει (ή υιοθετήσει) παιδί είχε υπογράψει σύμφωνο συμβίωσης του επιτρέπεται «κατ’ οικονομία» να βαπτίσει το παιδί του

5. Ανάδοχοι ή παράνυμφοι δεν μπορούν να γίνονται όχι μόνο πια όσοι έχουν τελέσει πολιτικό γάμο αλλά και όσοι έχουν υπογράψει σύμφωνο συμβίωσης.

Πηγή : link[/expander_maker]

21
Απρ

Κουτεντάκης: Το ΓΛΚ αποδείχτηκε πιο αξιόπιστο από το ΔΝΤ

Κουτεντάκης: Το ΓΛΚ αποδείχτηκε πιο αξιόπιστο από το ΔΝΤ.Με αφορμή την ανακοίνωση της Eurostat ο Γενικός Γραμματέας Δημοσιονομικής Πολιτικής Φραγκίσκος Κουτεντάκης  σχολίασε: «Η σημερινή δημοσιοποίηση του επίσημου πρωτογενούς πλεονάσματος 0,7% του ΑΕΠ για το 2015 επιβεβαιώνει σε υπερθετικό βαθμό τις δικές μας εκτιμήσεις. Για την ακρίβεια, το Γενικό Λογιστήριο του Κράτους αποδείχθηκε πιο αξιόπιστο από το Διεθνές Νομισματικό Ταμείο που μέχρι χτες επέμενε σε πρωτογενές έλλειμμα -0,6% του ΑΕΠ.

Υπό το πρίσμα της παραπάνω απόκλισης, και μάλιστα σε ένα εκτελεσμένο αποτέλεσμα, τίθεται υπό προφανή αμφισβήτηση και η εγκυρότητα των δημοσιονομικών προβλέψεων του ΔΝΤ για το 2018».


Πηγή:link

21
Απρ

Νέα μείωση του ορίου ELA για ελληνικές τράπεζες κατά 0,5 δισ.

Νέα μείωση του ορίου ELA για ελληνικές τράπεζες κατά 0,5 δισ. αντανακλώντας τη βελτίωση της ρευστότητας των ελληνικών τραπεζών, στο πλαίσιο της υποχώρησης της αβεβαιότητας και της σταθεροποίησης των ροών καταθέσεων του ιδιωτικού τομέα, υπογραμμίζει η ΤτΕ.

Στις 21 Απριλίου 2016 το Διοικητικό Συμβούλιο της ΕΚΤ δεν διατύπωσε αντίρρηση στον καθορισμό του ανώτατου ορίου παροχής έκτακτης ενίσχυσης σε ρευστότητα (ELA) προς τις ελληνικές τράπεζες στο ποσό των 69,4 δισεκ. ευρώ έως και την Τετάρτη 4 Μαΐου 2016, μετά από αίτημα της Τράπεζας της Ελλάδος.

Η μείωση του ανώτατου ορίου κατά 0,5 δισεκ. ευρώ αντανακλά τη βελτίωση της ρευστότητας των ελληνικών τραπεζών, στο πλαίσιο της υποχώρησης της αβεβαιότητας και της σταθεροποίησης των ροών καταθέσεων του ιδιωτικού τομέα.

Πηγή:link

21
Απρ

Κατρούγκαλος: Έκλεισε η συμφωνία με τους Θεσμούς για το Ασφαλιστικό

Κατρούγκαλος: Έκλεισε η συμφωνία με τους Θεσμούς για το Ασφαλιστικό, σύμφωνα με όσα δήλωσε ο υπουργός Εργασίας, Γ. Κατρούγκαλος εξερχόμενος από την συνάντηση που είχε σήμερα το μεσημέρι με τα ανώτατα κλιμάκια των Θεσμών.

Ο ίδιος δήλωσε ότι έγινε αποδεκτή η ελληνική πρόταση για τις επικουρικές συντάξεις. Υπενθυμίζεται ότι μέχρι και σήμερα τα ξημερώματα υπήρχε ακόμα διάσταση απόψεων στο μέτωπο αυτό.

Σημειώνεται ότι οι βασικές πτυχές της ελληνικής πρότασης για το Ενιαίο Ταμείο Επικουρικής Ασφάλισης είναι οι ακόλουθες: 

– Αύξηση των εισφορών 1% υπέρ της επικουρικής ασφάλισης για την περίοδο μεταξύ 1ης Ιουνίου 2016- 31 Μαΐου 2019.
– Η προστασία όσων συντάξεων βρίσκονται ως το επίπεδο των 1.300 ευρώ (άθροισμα κύριας και επικουρικής).

Ο κ. Κατρούγκαλος δήλωσε επίσης ότι μένει να αποσαφηνιστεί πώς θα εξοικονομηθούν ακόμα 70 εκατ. (σ.σ επί συνόλου 700 εκατ. ευρώ που αναζητούνταν προκειμένου να κλείσει το πακέτο παρεμβάσεων).

Σύμφωνα με πληροφορίες η τρύπα αυτή θα κλείσει με αξιοποίηση της περιουσίας του ΕΤΕΑ.


Πηγή:link

21
Απρ

Παράταση μέχρι 30/6 στην επικαιροποίηση για ένταξη οφειλετών στο Νόμο Κατσέλη

Παράταση μέχρι 30/6 στην επικαιροποίηση για ένταξη οφειλετών στο Νόμο Κατσέλη.Η προθεσμία για την επικαιροποίηση των στοιχείων των εκκρεμών αιτήσεων, για υπαγωγή των οφειλετών στο νόμο Κατσέλη, παρατείνεται εκ νέου, μέχρι 30.6.2016, (λήγει στις 4.5.2016),

Με τροπολογία που κατατέθηκε στο νόμο για τους αγροτικούς συνεταιρισμός παρατείνεται η προθεσμία επικαιροποίησης στοιχείων για τους οφειλέτες των οποίων η κύρια αίτηση υπαγωγής τους στο ν. 3869/2010 εκκρεμούσε στις 19 Αυγούστου 2015, έως και τις 30 Ιουνίου 2016.

Αιτία, η απρόβλεπτη και αιφνίδια αύξηση των αιτημάτων προς τα χρηματοπιστωτικά ιδρύματα για έκδοση αναλυτικών βεβαιώσεων οφειλών και η συνακόλουθη αδυναμία των τελευταίων να ανταποκριθούν στον αυξημένο φόρτο εργασίας, ο οποίος έχει προκαλέσει πολλά προβλήματα στην αντίστοιχη υποχρέωση των δανειοληπτών να επικαιροποιήσουν τα στοιχεία που συνοδεύουν τις αιτήσεις υπαγωγής τους στο ν. 3869/2010.

Για το λόγο αυτό προβλέπεται η παράταση της σχετικής προθεσμίας μέχρι την 30η Ιουνίου του έτους 2016.
ΠΡΟΤΕΙΝΟΜΕΝΗ ΤΡΟΠΟΛΟΓΙΑ του ΥΠΟΥΡΓΕΙΟΥ ΟΙΚΟΝΟΜΙΑΣ, ΑΝΑΠΤΥΞΗΣ ΚΑΙ ΤΟΥΡΙΣΜΟΥ στο σχέδιο νόμου «Αγροτικοί συνεταιρισμοί, μορφές συλλογικής οργάνωσης του αγροτικού χώρου και άλλες διατάξεις»

Άρθρο …
Παράταση προθεσμίας προσκόμισης επικαιροποιημένων στοιχείων του άρθρου 4 του ν. 3869/2010 (Α’ 130)

Το πρώτο εδάφιο της παραγράφου 1 του άρθρου 2 της Υποπαραγράφου Α.4 της Παραγράφου Α του άρθρου 2 του νόμου 4336/2015 (Α’ 94), όπως αντικαταστάθηκε με την παράγραφο 1 του άρθρου τρίτου του ν. 4366/2016 (Α’ 18), αντικαθίσταται ως εξής:

«Οι οφειλέτες, των οποίων η κύρια αίτηση εκκρεμούσε στις 19 Αυγούστου 2015, υποχρεούνται έως τις 30 Ιουνίου 2016, και εφόσον μέχρι τότε δεν έχει λάβει χώρα συζήτηση της αιτήσεώς τους, να υποβάλουν στη γραμματεία του Δικαστηρίου, όπου τηρείται ο φάκελος της αιτήσεώς τους, επικαιροποιημένα τα στοιχεία που αναφέρονται στις παραγράφους 1 και 2 του άρθρου 4 του ν. 3869/2010.»


Πηγή:link

21
Απρ

Στη ζώνη του 0,7% το πρωτογενές πλεόνασμα 2015

Στη ζώνη του 0,7% το πρωτογενές πλεόνασμα 2015.Πολύ καλύτερα των στόχων είναι τα στοιχεία για την πορεία της οικονομίας το 2015. Με βάση τα λογιστικά πρότυπα της Eurostat καταγράφεται πρωτογενές έλλειμμα 3,4% του ΑΕΠ αλλά μετατρέπεται σε πλεόνασμα πέριξ του 0,7% με βάση τους όρους του προγράμματος. Στο 176,9% το χρέος.
Στη ζώνη του 0,7% το πρωτογενές πλεόνασμα 2015 – Χρέος στο 176,9%
Πρωτογενές έλλειμμα που φτάνει το 3,4% του ΑΕΠ και χρέος στο 176,9% του ΑΕΠ καταγράφει η Eurostat στα στοιχεία που έδωσε στη δημοσιότητα. Τα παραπάνω μεγέθη ωστόσο δεν είναι αυτά που υπολογίζονται για το πρόγραμμα αλλά αυτά που προκύπτουν από το λογιστικό πρότυπο της Eurostat (ESA 2010).

Με βάση το πρόγραμμα, μια σειρά δαπάνες αντιμετωπίζονται διαφορετικά. Όπως σημειώνει και η ΕΛΣΤΑΤ, «τα στοιχεία που αντιμετωπίζονται διαφορετικά σύμφωνα με τους κανόνες ESA 2010 και στο πλαίσιο του Προγράμματος Οικονομικής Προσαρμογής περιλαμβάνουν έσοδα από ιδιωτικοποιήσεις περιουσιακών στοιχείων, οι δαπάνες σχετικά με συναλλαγές για την ανακεφαλαιοποίηση των τραπεζών και τα έσοδα από μεταφορές ποσών που συνδέονται με εισοδήματα των εθνικών κεντρικών τραπεζών της ευρωζώνης, τα οποία προέρχονται από την κατοχή ελληνικών κρατικών ομολόγων στα επενδυτικά τους χαρτοφυλάκια».

Να σημειωθεί ότι το κόστος για την ανακεφαλαιοποίηση των τραπεζών το 2015 υπολογίζεται σε 7,158 δισ. ευρώ ή 4,1% του ΑΕΠ, όταν το συνολικό έλλειμμα (κατά ESA) είναι 7,4% και το πρωτογενές 3,4% του ΑΕΠ. Διαμορφώνεται δηλαδή ένα πρωτογενές πλεόνασμα κατά πρόγραμμα της τάξης του 0,7% του ΑΕΠ, αντί του στόχου για έλλειμμα 0,25% του ΑΕΠ.

Σημειώνεται ότι η ελληνική πλευρά έχει επενδύσει πολλά στα στοιχεία της Eurostat, προκειμένου να αποκρούσει όσο μπορεί τις πιέσεις για περισσότερα μέτρα, ενώ το θέμα έχει ανέβει και στην ατζέντα των δανειστών, δεδομένου ότι στις Βρυξέλλες υπερασπίζονται την ακρίβεια των στοιχείων τα οποία αμφισβητεί εν πολλοίς το ΔΝΤ.


Πηγή:link

21
Απρ

Οι “Χρυσές Τουλίπες”: Πώς οι κερδοσκόποι χρεοκοπούν κράτη και πτωχεύουν κοινωνίες

Οι “Χρυσές Τουλίπες”: Πώς οι κερδοσκόποι χρεοκοπούν κράτη και πτωχεύουν κοινωνίες.Η ομιλία του κ. Παναγιώτη Ρουμελιώτη στην παρουσίαση του νέου βιβλιου του.Το βιβλίο αρχίζει και τελειώνει με τη ρήση του Αμερικανού Προέδρου Franklin Roosevelt, ο οποίος απευθυνόμενος στον λαό του είπε το 1932 ότι «το μόνο πράγμα που έχουμε να φοβηθούμε είναι ο ίδιος ο φόβος». Ο Πρόεδρος Roosevelt δε δίστασε να συγκρουστεί με τους κάθε είδους κερδοσκόπους και τραπεζίτες εκείνης της εποχής, της εποχής της Μεγάλης Κρίσης του 1929-1933, προκειμένου να διαφυλάξει τα συμφέροντα της κοινωνίας και ιδιαίτερα των αδύναμων και των φτωχών. Οι πρωτοβουλίες του πρόσφεραν τέσσερις δεκαετίες σταθερότητας στις ΗΠΑ.

[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]Σήμερα, μετά από τόσες χρηματοπιστωτικές κρίσεις που έπληξαν τον κόσμο μετά τον Β’ Παγκόσμιο Πόλεμο, θα πρέπει η διεθνής κοινότητα να αυτοπροστατευτεί από τις αυθαιρεσίες των χρηματοπιστωτικών αγορών και τους κερδοσκόπους, ώστε να αποφευχθεί μια νέα τραγικότερη και σοβαρότερη χρηματοπιστωτική κρίση. Είναι βέβαιο ότι οι αγορές αυτές απέκτησαν με την παγκοσμιοποίηση τοξικά και επικίνδυνα εργαλεία – όπλα που αποδείχτηκε ότι μπορούν να προκαλέσουν την κατάρρευση του παγκόσμιου οικοδομήματος. Ταυτόχρονα όμως προκαλούν και άμεση ανθρώπινη δυστυχία, φτώχεια, ανεργία, κοινωνική μιζέρια, ενώ οι κερδοσκόποι μένουν στο απυρόβλητο και συνεχίζουν το καταστροφικό τους έργο, προετοιμάζοντας τη δημιουργία των επόμενων χρηματοπιστωτικών φουσκών και κρίσεων. Η αποκατάσταση των ζημιών που προκαλούν οι χρηματοπιστωτικές αγορές και οι κερδοσκόποι διαρκούν δεκαετίες. Σήμερα και πάλι η παγκόσμια οικονομία κινδυνεύει να περιέλθει σε μια νέα σοβαρή κρίση, παρά το γεγονός ότι έχει πληγεί ήδη σοβαρά από τις δύο πρόσφατες κρίσεις του 2007-2008 και του 2010. Για την αντιμετώπιση των κρίσεων αυτών απαιτήθηκε η παροχή τεράστιας νομισματικής ρευστότητας, που απειλεί να δημιουργήσει νέα αποσταθεροποίηση της παγκόσμιας οικονομίας. Για να συγκρατηθεί και να ελεγχθεί αυτή η ρευστότητα, που με βεβαιότητα έχει δημιουργήσει νέες φούσκες οι οποίες μπορεί να εκραγούν ανά πάσα στιγμή, οι ΗΠΑ άρχισαν να αυξάνουν τα επιτόκια, με αποτέλεσμα να προκαλείται η φυγή κεφαλαίων από τις αναδυόμενες χώρες και να αποσταθεροποιούνται τα χρηματιστήρια και οι συναλλαγματικές ισοτιμίες, προσφέροντας έτσι νέες ευκαιρίες στους κερδοσκόπους να πλουτίσουν και να προκαλέσουν νέες χρηματοπιστωτικές κρίσεις. Η αγορά πετρελαίου βρίσκεται σε πολύ χαμηλά επίπεδα και έχει προκαλέσει σημαντική μείωση των συναλλαγματικών εισπράξεων των χωρών παραγωγής πετρελαίου, ενώ πολλές επιχειρήσεις του κλάδου αυτού και της ενέργειας γενικότερα αδυνατούν να εξυπηρετήσουν τα δάνειά τους προς τις τράπεζες. Με τη σειρά τους, οι τράπεζες έχουν μεγάλη έκθεση σε ασφάλιστρα κινδύνου στον ενεργειακό τομέα και αν αναγκαστούν να προβούν στην πληρωμή ασφαλιστικών αποζημιώσεων στους δικαιούχους των ασφαλειών κινδύνου, ενδέχεται να απειληθούν με πτώχευση. Λόγω της αλληλεξάρτησης μεταξύ τραπεζών, η πτώχευση μιας τράπεζας μπορεί να συμπαρασύρει και τις υπόλοιπες σε μια αλυσίδα πτωχεύσεων που μπορεί να προκαλέσει μια νέα παγκόσμια συστημική κρίση. Οι πρωτοβουλίες της διεθνούς κοινότητας να τεθούν νέοι, ενισχυμένοι και αποτελεσματικότεροι κανόνες ελέγχου και λειτουργίας των χρηματοπιστωτικών αγορών μετά το 2007 δε φαίνεται να μπορούν να αποτρέψουν νέες, σοβαρότερες και τραγικότερες κρίσεις. Για μία ακόμα φορά το βασικό ερώτημα παραμένει αν η παγκόσμια πολιτική ελίτ θα συνεχίσει να διαχειρίζεται κατασταλτικά τις χρηματοπιστωτικές κρίσεις, να κερδίζει χρόνο ώστε να ξεχαστούν οι κοινωνικές παράπλευρες καταστροφές που προκάλεσαν οι κρίσεις αυτές, να εκτονωθούν οι κοινωνικές αντιδράσεις και να αποφευχθούν οι ουσιαστικές μεταρρυθμίσεις του συστήματος που θα ανατρέψουν τέτοιες κρίσεις στο μέλλον. Δυστυχώς, η μέχρι τώρα ιστορική εμπειρία, που αναλύεται στο βιβλίο αυτό, κατέδειξε ότι τα ισχυρότερα κερδοσκοπικά και τραπεζικά συμφέροντα, που έχουν πλέον ενισχυθεί από την παγκοσμιοποίηση και έχουν αποδυναμώσει τις εθνικές κυβερνήσεις, πετυχαίνουν να επιβάλουν και να διασφαλίσουν τα δικά τους συμφέροντα σε βάρος των αδύναμων στρωμάτων. Ορισμένα ιστορικά παραδείγματα μπορεί να διαφωτίσουν τον ρόλο των κερδοσκόπων και των τραπεζών στη δημιουργία φουσκών και χρηματοπιστωτικών κρίσεων. Να θυμηθούμε σύντομα τα εξής: (1) Τον ρόλο των πρώτων μεσαζόντων – ανθοπωλών στη δημιουργία της φούσκας της τουλίπας το 1636-1637, που οδήγησε με μια γενικευμένη κρίση. (2) Τη δημιουργική κερδοσκοπία του Σκοτσέζου τραπεζίτη Law, που μαζί με τη διαπλοκή χρηματιστών και πολιτικών δημιούργησαν μια επικίνδυνη φούσκα το 1715 στη Γαλλία. Ο Law εξορίστηκε, ενώ η περιουσία του δεσμεύτηκε. (3) Τις κερδοσκοπικές δραστηριότητες των τραπεζιτών αδελφών Heize που προκάλεσαν τον πανικό του 1907 στις ΗΠΑ. (4) Την αύξηση των εισοδηματικών ανισοτήτων, τη διαπλοκή μεταξύ πολιτικών, τραπεζιτών και χρηματιστών, τις αθέμιτες πρακτικές, την αισχροκέρδεια και τις απάτες, που διευκόλυναν την κερδοσκοπία, η οποία δημιούργησε τις προϋποθέσεις για να διογκωθεί και να σκάσει η χρηματοπιστωτική φούσκα το 1929. Χρειάστηκε η δυναμική παρέμβαση του Προέδρου F. Roosevelt για να αντιμετωπιστούν οι κερδοσκόποι τραπεζίτες και να απαγορευτεί με το Glass – Steagall Act στις τράπεζες να κερδοσκοπούν με χρήματα των καταθετών τους. Η ανατροπή αυτού του πλαισίου από έναν άλλο δημοκρατικό Πρόεδρο (το 1999), τον Clinton, έστω και αν ο ίδιος στη συνέχεια το μετάνιωσε, άνοιξε τον δρόμο, μαζί με την παγκοσμιοποίηση, σε νέες χρηματοπιστωτικές περιπέτειες. Παράλληλα, οι κερδοσκόποι και οι τραπεζίτες συνεχίζουν να αγωνίζονται με επιτυχία, μέσω των πολιτικών τους διασυνδέσεων, για την ανατροπή κάθε προοπτικής επαναφοράς ενός ρυθμιστικού πλαισίου τύπου Glass – Steagall Act, ώστε να συνεχίσουν ανενόχλητα την κερδοσκοπική δραστηριότητά τους, που τους αποφέρει τεράστια κέρδη. Αντίθετα, με την παγκοσμιοποίηση και την καθιέρωση νεοφιλελεύθερων πολιτικών συνεχίστηκε το ξήλωμα του ρυθμιστικού και κανονιστικού πλαισίου, κάτι που ενθάρρυνε τις αθέμιτες πρακτικές, τη χειραγώγηση μετοχών, οδηγώντας στις κρίσεις της παγκοσμιοποίησης, όπως εκείνες της Ιαπωνίας το 1990, του Ευρωπαϊκού Νομισματικού Συστήματος το 1992-1993, του Μεξικού το 1994, των χωρών της Ν.Α. Ασίας το 1997-1998, της Ρωσίας το 1998, της Βραζιλίας, της Αργεντινής, της Νέας Οικονομίας το 2001, των δομημένων ομολόγων subprimes το 2007 και της Ευρωφούσκας το 2009. Οι χρηματοπιστωτικές κρίσεις αποτελούν σαφέστατα μια κατάρα για τις κοινωνίες. Ταυτόχρονα όμως είναι ευκαιρίες για την ανασύνταξή τους, ώστε να διεκδικήσουν και να πετύχουν, κάτω από την πίεση της ύφεσης, της ανεργίας και της φτωχοποίησής τους, μια καλύτερη προστασία από τους κερδοσκόπους και τους τραπεζίτες, καθώς και από τις πολιτικές τους, που θα έπρεπε να φροντίζουν περισσότερο τα συμφέροντα της κοινωνίας και όχι εκείνα της οικονομικής ελίτ. Δεν υπάρχει καμία αμφιβολία ότι οι χρηματοπιστωτικές αγορές είναι απαραίτητες για τη λειτουργία της οικονομίας. Αποτελούν το αιμοδοτικό σύστημα της οικονομίας. Πρέπει λοιπόν να λειτουργούν με βάση το όφελος της οικονομίας και της κοινωνίας γενικότερα. Η επαναρρύθμιση ενός νέου κανονιστικού πλαισίου μπορεί να τις επαναφέρει σ’ έναν ορθολογικό τρόπο λειτουργίας. Οι ελεγκτικές αρχές οφείλουν να εφαρμόζουν απαρέγκλιτα το ρυθμιστικό και κανονιστικό πλαίσιο, χωρίς διακρίσεις, εκπτώσεις και πολιτικές πιέσεις των οικονομικών ελίτ. Η χρηματοπιστωτική σφαίρα διογκώθηκε δραματικά στο πλαίσιο της παγκοσμιοποίησης και της απελευθέρωσης των αγορών. Έχει αποσυνδεθεί από τις ανάγκες της πραγματικής οικονομίας. Έτσι όλο και μεγαλύτερο ποσοστό των πόρων που διαχειρίζονται οι αγορές αυτές κατευθύνονται σε κερδοσκοπικές δραστηριότητες που αφορούν συναλλαγματικές ισοτιμίες, προθεσμιακές αγοραπωλησίες πρώτων υλών, τροφίμων, παράγωγα προϊόντων κ.ά. Για παράδειγμα, ενώ το ετήσιο παγκόσμιο ΑΕΠ διαμορφώνεται σήμερα στα 75-80 τρισ. δολάρια, οι παγκόσμιες ημερήσιες συναλλαγές σε συνάλλαγμα φτάνουν τα 5 τρισ. (έναντι 500 δισ. το 1992), η χρηματιστηριακή κεφαλαιοποίηση τα 57 τρισ. (έναντι 9 τρισ. το 1990), η παγκόσμια αγορά ομολόγων τα 100 τρισ. (18 δισ. το 1990), η αγορά παραγώγων (ασφαλίσεις έναντι μελλοντικού ρίσκου) 630 τρισ. (0 το 1990). Παράλληλα, εμφανίστηκαν στις χρηματοπιστωτικές αγορές νέοι παίκτες στο πλαίσιο της σκιώδους τραπεζικής, όπως τα Κερδοσκοπικά Επενδυτικά Ταμεία, που διαχειρίζονται 2,0-3,0 τρισ. τον χρόνο έναντι 30 δισ. το 1990 και δεν ελέγχονται από το υφιστάμενο ρυθμιστικό πλαίσιο. Η ανάγκη διοχέτευσης των πόρων των χρηματοπιστωτικών αγορών στην οικονομία γενικότερα διευκόλυνε επίσης τον υπέρμετρο δανεισμό κρατών, επιχειρήσεων και νοικοκυριών, που κινδυνεύει να μετατραπεί σε φούσκες. Για παράδειγμα τα δάνεια των τραπεζών ως ποσοστό του ΑΕΠ αυξήθηκαν ως εξής: Από 97% το 1980 σε 193% το 2011 στις ΗΠΑ. Από 27% το 1980 σε 188% το 2011 στο Ηνωμένο Βασίλειο. Από 76% το 1980 σε 105% το 2011 στη Γερμανία. Από 33% το 1980 σε 122% το 2011 στην Ιταλία. Η ελλιπής φορολόγηση των χρηματοπιστωτικών αγορών συμβάλλει στη διόγκωσή τους. Ταυτόχρονα, το δημόσιο χρέος των κρατών διογκώνεται ως αποτέλεσμα και της ανάγκης στήριξης του χρηματοπιστωτικού συστήματος που προκάλεσε τις κρίσεις. Έτσι, για παράδειγμα, το χρέος αυτό αυξήθηκε ως εξής: Από 129% το 2009 σε 179% το 2013 στην Ελλάδα. Από 36% το 2009 σε 118% το 2013 στην Ισπανία. Από 66% το 2009 σε 95% το 2013 στην Ευρωζώνη. Από 60,2% σε 106% το 2013 στις ΗΠΑ. Από 40,6% σε 89% το 2013 στο Ηνωμένο Βασίλειο. Από 155% σε 245% το 2013 στην Ιαπωνία. Θα απαιτηθούν δεκαετίες για να αποπληρωθούν τα χρέη αυτά, ακόμα και αν πετύχουν οι χώρες αυτές υψηλούς ρυθμούς ανάπτυξης. Προς το παρόν όμως η παγκόσμια οικονομία βρίσκεται σε φάση χαμηλής ανάπτυξης και το βέβαιο είναι ότι θα συνεχιστούν οι πολιτικές λιτότητας προκειμένου να μειωθεί το δημόσιο χρέος. Άρα, αργά ή γρήγορα θα πρέπει να διευθετηθεί το θέμα αυτό σε ευρωπαϊκό ή/και παγκόσμιο επίπεδο, προκειμένου να αποφευχθούν νέες περιπέτειες ή/και διάλυση του παγκόσμιου νομισματικού συστήματος και της Ευρωζώνης. [Ελλάδα] [Ιστορικά Παραδείγματα] Το ίδιο πρέπει να γίνει και με το υψηλό ιδιωτικό χρέος, χωρίς όμως να αποτελέσει αυτό μια νέα ευκαιρία για τους κερδοσκόπους να εκμεταλλευτούν τα χαμηλά και τα μεσαία στρώματα δανειοληπτών. Τα μέτρα αυτά θα πρέπει να συνδυαστούν με ένα νέο γενναίο πρόγραμμα ανάταξης της παγκόσμιας οικονομίας, τόσο σε διεθνές όσο και σε περιφερειακό επίπεδο. Η Ευρώπη σήμερα προωθεί μια μονοσήμαντη πολιτική δημοσιονομικής πειθαρχίας και λιτότητας, που τροφοδοτεί τη στασιμότητα, τη διατήρηση της ανεργίας σε υψηλά επίπεδα, την αύξηση του δημόσιου χρέους κ.ά. Η συνοχή της ζώνης του ευρώ απειλείται. Σε συνδυασμό με την υποχώρηση του ευρωπαϊκού οράματος για αλληλεγγύη και κοινωνική προστασία, προς όφελος της επανεθνικοποίησης των κοινοτικών πολιτικών, η συνοχή ολόκληρου του ευρωπαϊκού οικοδομήματος κινδυνεύει. Ο κίνδυνος του Brexit είναι ορατός. Η Ευρώπη χρειάζεται σήμερα έναν νέο οδικό χάρτη. Στο πλαίσιο αυτό θα πρέπει να ενισχυθεί ο ομοσπονδιακός χαρακτήρας της Ευρωζώνης με την προώθηση μιας οικονομικής κυβέρνησης, ενός ενισχυμένου κοινοτικού προϋπολογισμού, την αμοιβαιοποίηση του χρέους των κρατών μελών, τη δημιουργία ενός ταμείου ασφάλισης ανέργων κ.ά. Σε διαφορετική περίπτωση η ευρωπαϊκή οικονομία και κοινωνία θα διολισθαίνουν όλο και περισσότερο στη στασιμότητα και την ανεργία, κυρίως των νέων. Το ποσοστό του πληθυσμού σε κίνδυνο φτώχειας και κοινωνικό αποκλεισμό θα συνεχίσει να αυξάνεται. Το κοινωνικό μοντέλο της ΕΕ θα αποσυνδεθεί από τις ανάγκες της κοινωνίας. Η χώρα μας έχει υποστεί τη μεγαλύτερη οικονομική και κοινωνική ζημιά. Καμιά άλλη χώρα στον κόσμο δεν έχει πληγεί τόσο πολύ σε τόσο σύντομο χρονικό διάστημα από την κρίση της Ευρωφούσκας του 2009-2010. Θα απαιτηθούν μακροχρόνιες προσπάθειες για να αναταχθεί η οικονομία και η κοινωνία μας. Αλλά δεν πρέπει πια να φοβόμαστε τον φόβο. Πρέπει να προχωρήσουμε, να διαρθρώσουμε τα λάθη που μας οδήγησαν στην καταστροφή, να αγωνιστούμε και να διεκδικήσουμε τα συμφέροντά μας στην ΕΕ, να διανοίξουμε νέους ορίζοντες στους νέους μας, ώστε να παραμείνουν στη χώρα τους. Αυτοί αποτελούν τη μόνη ορατή εγγύηση ότι η χώρα μας μπορεί να ξαναβρεί τον δρόμο της και να ισχυροποιηθεί τόσο σε ευρωπαϊκό, όσο και σε παγκόσμιο επίπεδο.

Πηγή: link [/expander_maker]
Comodo SSL