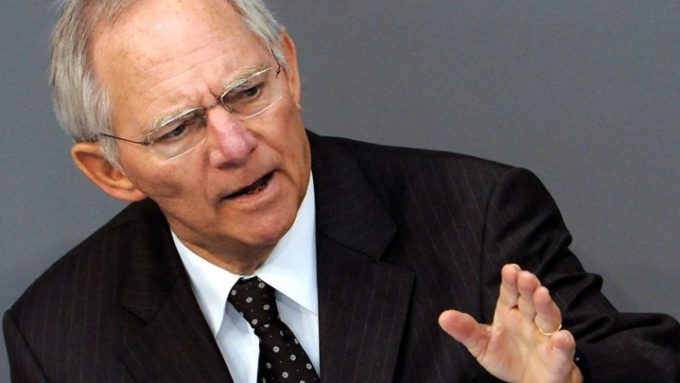
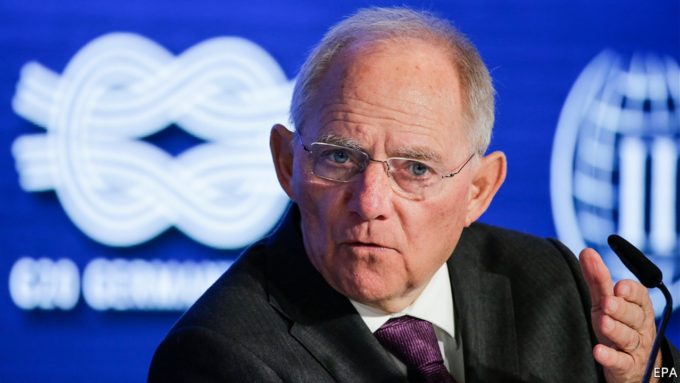
Σόιμπλε: “Λίγο πιο κοντά” σε συμφωνία για την Ελλάδα.Ακόμη πιο αισιόδοξος για την επίτευξη συμφωνίας για την Ελλάδα δήλωσε ο γερμανός υπουργός Οικονομικών, Βόλφγκανγκ Σόιμπλε, μετά το πέρας της Συνόδου των G7 (επτά μεγαλύτερων αναπτυγμένων οικονομιών του κόσμου). Άφησε πάντως ανοικτό, αν αυτό θα συμβεί στο προσεχές Eurogroup.
Ο γερμανός υπουργός Οικονομικών εκτιμά ότι, παρά τις διαρκείς διαφωνίες γύρω από το ζήτημα της ελάφρυνσης του ελληνικού χρέους, θα επιτευχθεί συμφωνία, η οποία θα επιτρέψει την εκταμίευση νέας βοήθειας προς την Ελλάδα στο πλαίσιο του τρέχοντος προγράμματος δανεισμού.
Ο Βόλφγκανγκ Σόιμπλε δήλωσε μετά το πέρας των εργασιών της Συνόδου των G7 στο Μπάρι της Ιταλίας ότι η αισιοδοξία του για την επίτευξη συμφωνίας ενισχύθηκε. Όπως επισήμανε χαρακτηριστικά, «πιστεύω ότι ήρθαμε πάλι λίγο πιο κοντά στον στόχο».
Ανοικτό το ενδεχόμενο συμφωνίας στο προσεχές Eurogroup
H επικεφαλής του ΔΝΤ Κριστίν Λαγκάρντ επαναδιατύπωσε τη σταθερή απαίτηση του Ταμείου για σαφείς δεσμεύσεις με στόχο την ελάφρυνση του ελληνικού χρέους
Πάντως, ο γερμανός υπουργός Οικονομικών άφησε ανοικτό το ενδεχόμενο να ολοκληρωθεί η διαπραγμάτευση όλων των λεπτομερειών προκειμένου να καταστεί εφικτή η συμφωνία για την Ελλάδα στο επικείμενο Eurogroup της 22ας Μαΐου.
Να σημειωθεί ότι χθες το ζήτημα της Ελλάδας συζητήθηκε στο περιθώριο της Συνόδου των G7. Σε δηλώσεις της η επικεφαλής του ΔΝΤ Κριστίν Λαγκάρντ επαναδιατύπωσε τη σταθερή απαίτηση του Ταμείου για σαφείς δεσμεύσεις που να αφορούν τη λήψη μέτρων εκ μέρους των ευρωπαίων δανειστών της Ελλάδας με στόχο την ελάφρυνση του ελληνικού χρέους προκειμένου αυτό να καταστεί βιώσιμο, επιτρέποντας έτσι στο ΔΝΤ να συμμετάσχει ενεργά στο ελληνικό πρόγραμμα.
Οι νέες δηλώσεις της Κριστίν Λαγκάρντ ήταν ενδεικτικές της διάστασης απόψεων που εξακολουθεί να επικρατεί μεταξύ ΔΝΤ και Βερολίνου στο ζήτημα του ελληνικού χρέους.
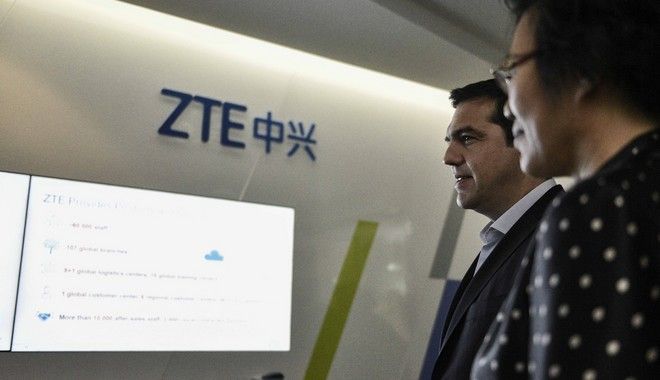
Κίνα: Συμφωνία συνεργασίας Forthnet και ΖΤΕ ύψους 500εκατ. ευρώ.Παρουσία του πρωθυπουργού, υπεγράφη το μεσημέρι του Σαββάτου, η συμφωνία μεταξύ της Forthnet και της κινεζικής ZTE.
Πρόκειται για επένδυση 500 εκατ. ευρώ, από τα οποία τα 350 θα αφορούν την προσεχή τριετία, σχετικά με την ανάπτυξη δικτύου οπτικών ινών.
Πάνος Παπαδόπουλος: Τεράστια συμφωνία η οποία θα φέρει τις τηλεπικοινωνίες της Ελλάδας στον 21ο αιώνα
Στον 21ο αιώνα φέρνει τις τηλεπικοινωνίες της Ελλάδας η συμφωνία ανάμεσα στη Forthnet και την κινεζική εταιρεία ZTE, η οποία υπογράφτηκε στο Πεκίνο παρουσία του πρωθυπουργού Αλέξη Τσίπρα και του υπουργού Ψηφιακής Πολιτικής Νίκου Παππά, όπως δήλωσε στο ΑΠΕ-ΜΠΕ ο πρόεδρος του Διοικητικού Συμβουλίου της Forthnet Πάνος Παπαδόπουλος.
«Πρόκειται για μια τεράστια συμφωνία η οποία θα φέρει τις τηλεπικοινωνίες της Ελλάδας στον 21ο αιώνα. Οι συζητήσεις άρχισαν πέρυσι και χρειάστηκε περίπου ένας χρόνος για να ολοκληρωθούν και να φτάσουμε σήμερα στην υπογραφή της συμφωνίας. Η ZTE είναι τεχνολογικός εταίρος της Forthnet και ο ρόλος της είναι σημαντικός, καθώς είναι μια παγκόσμια υπερδύναμη που ανοίγει τους δρόμους των τηλεπικοινωνιών του 21ου αιώνα για την Ελλάδα», είπε στο ΑΠΕ-ΜΠΕ ο κ. Παπαδόπουλος.
Υπενθυμίζεται ότι τον Ιούλιο του 2016 υπήρξε η αρχική συμφωνία ZTE και της ελληνικής FORTHNET. Το μνημόνιο συνεργασίας υπέγραψαν στη Σαγκάη, παρουσία του πρωθυπουργού, η παγκόσμια ηγέτιδα στις τηλεπικοινωνίες και από τις μεγαλύτερες εισηγμένες εταιρείες τηλεπικοινωνιακού εξοπλισμού στη Κίνα, ΖΤΕ, με την ελληνική FORTHNET, για την κατάρτιση επιχειρηματικού πλάνου στον τομέα της ανάπτυξης δικτύων νέας γενιάς (NGAs) υπερυψηλών ταχυτήτων.
Οι δύο εταιρείες έχουν μακροχρόνια συνεργασία και με την ευκαιρία της επίσκεψης του πρωθυπουργού στην Κίνα, επισημοποιήθηκε η συνεργασία τους για τη δημιουργία δικτύων νέας γενιάς στην Ελλάδα.
Κινητικότητα αλλά όχι πρόοδος για το χρέος προέκυψε από τη δεύτερη συνάντηση του Washington Club στο Μπάρι της Ιταλίας.
Σύμφωνα με αποκλειστικές πληροφορίες του Euro2day.gr «ο σκοπός είναι να συνεχίσει να κινείται η «μπάλα» (keep the ball rolling) μέχρι τα μέσα Ιουνίου που είναι το πραγματικό ορόσημο για τις συνομιλίες στο θέμα του χρέους».
Πηγή με γνώση των συνομιλιών ανέφερε ότι και αυτή η συνάντηση μπορεί να θεωρηθεί διερευνητική, καθώς τόσο η κα Λαγκάρντ, όσο και ο κος Σόιμπλε παρέμειναν στις πρωινές τους θέσεις. Στο τραπέζι τέθηκαν όλα τα πιθανά σενάρια που κατάρτισε ο ESM για το χρέος, όμως τίποτα δεν μπορεί να αποφασιστεί αν πρώτα όλες οι πλευρές δεν συμφωνήσουν στο τι ακριβώς σημαίνει «μεσοπρόθεσμη στόχευση» (medium term objective) για τα πρωτογενή πλεονάσματα, καθώς και για το ποια μέτρα τώρα μπορούν να ποσοτικοποιηθούν.
Όπως ανέφερε ο ίδιος αξιωματούχος «είναι όντως όλα θέμα αριθμών, όπως είπε η Κριστίν Λαγκάρντ». Οι συζητήσεις θα συνεχιστούν και δεν αποκλείεται να υπάρξουν διμερής και τριμερείς επαφές για το ελληνικό θέμα.
«Οι συζητήσεις και οι διαπραγματεύσεις θα συνεχιστούν και μετά το Μπάρι και πιθανότατα και μετά την 22η Μαϊου, οπότε θα συνεδριάσει το Eurogroup». Σύμφωνα με τον αξιωματούχο «υπάρχει καλή θέληση απ’ όλες τις πλευρές, ακόμα και από το IMF, εκτός από τον κο Σόιμπλε, όμως προβλέπω ότι αν δεν υπάρξει διέξοδος θα υπάρξει πολιτική απόφαση από την ίδια την καγκελάριο Αγκελα Μέρκελ ώστε να βρεθεί ο απαραίτητος συμβιβασμός».
«Εάν εξαρτιόταν από τον Σόιμπλε νομίζω ότι το θέμα θα τραβούσε και μετά τις γερμανικές εκλογές, καθώς το χρέος έχει αποκοπεί από την ολοκλήρωση της β’ αξιολόγησης και την εκταμίευση της δόσης».
Όπως μετέδωσε νωρίτερα το Euro2day.gr το πρώτο ραντεβού έγινε πρωί πρωί στις 9 ώρα Ελλάδος. Είχε στόχο να καταθέσουν τις θέσεις τους όλες οι πλευρές και να διαπιστωθεί πού βρίσκεται η «παραφωνία», όπως είπε χαρακτηριστικά πηγή που έχει γνώση των διαπραγματεύσεων.
Ο Γερμανός υπουργός Οικονομικών Βόλφγκανγκ Σόιμπλε επέμενε ότι μέρος της αναδιάρθρωσης του ελληνικού χρέους μπορεί να επιτευχθεί με ένα φιλόδοξο πακέτο διαρθρωτικών και επενδυτικών μεταρρυθμίσεων, σχέδιο των οποίων ο ίδιος προτίθεται να καταθέσει. Οπως δήλωσε μετά την πρωινή συνάντηση ελπίζει ότι θα υπάρξει τουλάχιστον πολιτική συμφωνία στις 22 Μαίου.
Απο την άλλη, η κ. Λαγκάρντ φέρεται να δήλωσε στη συνάντηση ότι το ΔΝΤ έχει το δικό του καταστατικό, άρα οι κινήσεις της είναι συγκεκριμένες, εάν όμως η ευρωζώνη καταφέρει μέχρι τα μέσα Ιουνίου να φωτογραφίσει τα μεσοπρόθεσμα μέτρα για το χρέος, έτσι ώστε να της δίνουν τη δυνατότητα να πάει στο ΔΣ του ΔΝΤ και να ζητήσει τη χρηματοδότηση 12-18 μηνών, τότε η ίδια προτίθεται να το κάνει.
Οπως είχε πει η κ. Λαγκάρντ στον Ζαν-Κλοντ Γιούνκερ και έγραψε το Euro2day.gr, στο περιθώριο της εαρινής συνόδου του ΔΝΤ, «το ελληνικό θέμα πρέπει να τελειώνει», εξηγώντας ότι στο τέλος η λύση μάλλον θα είναι πολιτική, αφού η κ. Λαγκάρντ έχει λάβει και την απαραίτητη -και ξεκάθαρη- στήριξη από τον Λευκό Οίκο.
ΕSM: Πριν το τέλος του προγράμματος, η έξοδος της Ελλάδας στις αγορές.Την πεποίθηση ότι η Ελλάδα θα εξέλθει στις αγορές πριν το τέλος του προγράμματος, εξέφρασε την Παρασκευή ο αναπληρωτής διευθύνων σύμβουλος του Ευρωπαϊκού Μηχανισμού Σταθερότητας (ESM), Κρίστοφε Φράνκελ.
«Αν η Ελλάδα συνεχίσει να εφαρμόζει τις μεταρρυθμίσεις όπως υποσχέθηκε, είμαι απόλυτα βέβαιος ότι μπορεί να αποκτήσει πρόσβαση στις αγορές πολύ νωρίτερα από το τέλος του προγράμματος, το οποίο αναμένεται να γίνει στα μέσα του επόμενου έτους» δήλωσε σε συνέδριο στο Δουβλίνο.
Σόιμπλε από G7: Συζητήσαμε για την Ελλάδα, αναμένω λύση.
Το ελληνικό ζήτημα συζητήθηκε στο περιθώριο της συνεδρίασης του G7 στο Μπάρι, υπογράμμισε την Παρασκευή από την ιταλική πόλη ο Βόλφγκανγκ Σόιμπλε.
«Αναμένω ότι θα υπάρξει λύση», πρόσθεσε ο Γερμανός υπουργός Οικονομικών.
Υπενθυμίζεται ότι στη συνεδρίαση του επονομαζόμενου «Washington Group», εκτός του κ. Σόιμπλε, συμμετέχουν και οι υπουργοί Οικονομικών της της Γαλλίας Μ. Σαπέν και της Ιταλίας Π. Κ. Παντοάν και οι επικεφαλής των θεσμών, Μ. Ντράγκι της ΕΚΤ, Κρ. Λαγκάρντ του ΔΝΤ και Κ. Ρέγκλινγκ του ESM, Π. Μοσκοβισί εκ μέρους της Κομισιόν και Γ. Ντάισελμπλουμ για το Eurogroup.
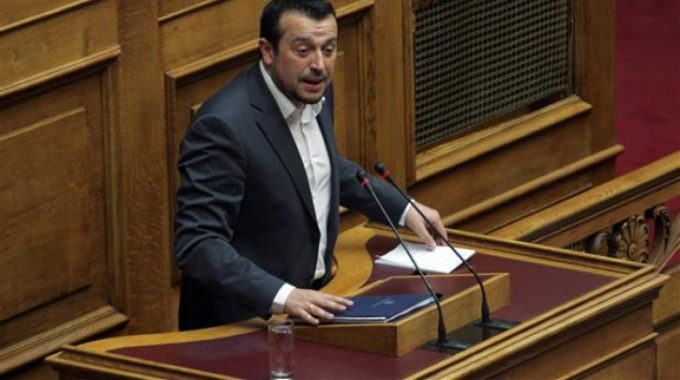
Παππάς: Δεν υπάρχουν πια δικαιολογίες για τον διαγωνισμό της αδειοδότησης καναλιών.«Τα πάντα είναι έτοιμα και στη θέση τους για να διεξαχθεί ο διαγωνισμός για την αδειοδότηση των τηλεοπτικών καναλιών, ξεκινήστε». Αυτό το μήνυμα έστειλε προς τα μέλη του ΕΣΡ ο υπουργός Ψηφιακής Πολιτικής, Νίκος Παππάς από τη Βουλή, σημειώνοντας ότι «δεν μπορούν να υπάρχουν πια δικαιολογίες» για άλλες καθυστερήσεις.
Απαντώντας σε επίκαιρη ερώτηση του βουλευτή του ΣΥΡΙΖΑ, Πάνου Σκουρολιάκου, που έκανε λόγο για σημαντικές καθυστερήσεις με ευθύνη του ΕΣΡ για τον διαγωνισμό αδειοδότησης τηλεοπτικών αδειών, ο Νίκος Παππάς προειδοποίησε τα μέλη του ΕΣΡ ότι αν δεν τηρούν τα καθήκοντά τους, τους νόμους και το σύνταγμα, θα έχουν τις σχετικές πειθαρχικές, αστικές και ποινικές ευθύνες.
Επεσήμανε παράλληλα ότι από πλευράς υπουργείου έχουν παραδοθεί στα μέλη του, τόσο η υλικοτεχνική υποδομή και το προσωπικό όσο και η σχετική μελέτη του οικονομικού πανεπιστημίου για την ολοκλήρωση της διαγωνιστικής διαδικασίας.
Οι Anonymous προειδοποιούν: Ετοιμαστείτε για τον Γ’ Παγκόσμιο Πόλεμο.Σε νέο μήνυμα τους προειδοποιούν τον κόσμο να ετοιμαστεί για τον Γ’ Παγκόσμιο Πόλεμο εν μέσω των αυξανόμενων εντάσεων μεταξύ ΗΠΑ και Βόρειας Κορέας (VIDEO).
Σε ένα νέο μήνυμα τους οι Anonymous προειδοποιούν τον κόσμο να ετοιμαστεί για τον Γ’ Παγκόσμιο Πόλεμο εν μέσω των αυξανόμενων εντάσεων μεταξύ ΗΠΑ και Βόρειας Κορέας.
Στο βίντεο που ανέβασαν στον λογαριασμό τους στο YouTube οι Anonymous, υπό τον τίτλο «They are preparing for what comes next… (WW3 2017-2018)», ένας άνδρας που φορά μαύρο μανδύα και τη μάσκα του Guy Fawkes εξηγεί πώς οι ενέργειες των ΗΠΑ, της Κίνας και της Ιαπωνίας, που συμμετέχουν στις εντάσεις μεταξύ Βόρειας Κορέας και Νότιας Κορέας, υποδηλώνουν ότι ένας πόλεμος τεραστίων διαστάσεων είναι ορατός στον ορίζοντα.
«Όλα τα σημάδια ενός διαφαινόμενου πολέμου στην κορεατική χερσόνησο εμφανίζονται. Σε αντίθεση με τους παλαιότερους παγκόσμιους πολέμους, αν και προφανώς θα υπάρξουν στρατιωτικά στρατεύματα, η μάχη πιθανότατα να είναι σκληρή, βίαιη και γρήγορη. Αυτήν τη φορά όμως θα είναι και παγκοσμίως καταστροφική, τόσο σε περιβαλλοντικό όσο και σε οικονομικό επίπεδο», αναφέρει, μεταξύ άλλων, το μέλος των Anonymous.
«Προετοιμαστείτε για αυτό που έρχεται στη συνέχεια. Είμαστε οι Anonymous. Είμαστε λεγεώνα. Δεν συγχωρούμε, δεν ξεχνάμε», προσθέτουν οι Anonymous.
Europe needs true fiscal integration, not its own IMF.THE euro-zone debt crisis exposed a critical need for stronger European financial safety nets and institutions. In March 2010,Thomas Mayer and Daniel Gros, two German economists, made a strong case for the creation of a European Monetary Fund (EMF). In the end, European leaders agreed on a European Financial Stability Facility (EFSF) in May 2010. This was later transformed into the European Stability Mechanism (ESM), which today works alongside the IMF in Europe’s financial-assistance programmes.
The creation of the ESM was a major step in the process of integrating and completing the euro area. It offered a powerful mechanism to backstop sovereign debt markets and deal with sudden stops in capital flows at a time of acute crisis. But over the years, as the more fundamental flaws in the architecture of European Monetary Union (EMU) have come to light, this approach has proved its limits. The ESM now needs to evolve.
Wolfgang Schäuble, the German finance minister, is taking a proactive approach. He recommends that the ESM be turned into a true European Monetary Fund (EMF). It is an appealing idea. While cooperation between regional and international safety nets has become inevitable, the participation of the IMF in Europe is hardly sustainable in its current form. A more robust European crisis-management framework is required. However, the new German proposal for an EMF is incomplete.
As currently outlined, the role of the EMF would be limited to managing crises within the monetary union. It would simply provide a modest safety net in return for policy intrusion: what Jean-Claude Trichet once called “federalism by exception”. Instead the euro area should promote fiscal federalism. This means completing the euro-zone policy framework with a real budget, which would relieve the European Central Bank of politically sticky responsibilities. In addition, member countries need to increase democratic integration.
The EMF as envisaged by Mr Schäuble is designed to force debtor countries to proceed with unilateral and often ill-designed adjustments—very much like the existing framework. Finance ministers have methodically undone all other functions, like the possibility of direct bank recapitalisation and a backstop to the banking union, which had been agreed to by European heads of states and government in the summer of 2012. Such an EMF would only be the appendix of a euro area which enshrines its unhappy status as a gold-plated fixed-exchange-rate regime.
However, the proposal is prompting much-needed discussion about the creation of a real budget for the euro area. This could materialise from a transformation of the European Stability Mechanism. If European governments decided to strengthen the architecture of the euro decisively, they could bring the ESM under the authority of the European Commission as well as the scrutiny of a euro chamber of the European Parliament.
The ESM could continue to perform its current financial-assistance functions when needed. The Commission has accumulated almost 10 years of experience managing financial crises, which could hardly be replicated by a new institution.
Other functions could gradually be added so that the ESM would morph into a full-fledged euro-zone treasury. Initially, it could serve as a last-resort backstop in case of banking crises. It could subsequently expand its role to deliver the supply of safe assets required to respond to macroeconomic shocks.
For the single currency to continue to be economically and politically sustainable, the euro area needs a budget that could support investment in downturns and facilitate limited, temporary transfers via an unemployment-insurance scheme.
Unlike an EMF, a Euro treasury would be a way to restore discipline at the same time as strengthening the area’s resilience thanks to the stabilising power of a euro budget. The history of fiscal federalism in America, and in particular the advocacy of America’s first secretary of the Treasury, Alexander Hamilton, for the creation of a federal budget, suggests that steps to discipline states were only made credible by a bold move towards fiscal federalism. There is probably no other way for the euro area to proceed.Establishing a debt-restructuring framework without a budget would only increase the inherent instability of the single currency.
Apart from the economic consequences, the main danger of this EMF would be to weaken European institutions further by strengthening the roles of the ESM which replicate existing capacity at the European Commission—making the board of the ESM, that is, the finance ministers of the Eurogroup, enforce rules and undertake responsibilities that the Commission is wrongly perceived to be unfit to fulfill. This would reinforce the euro area’s dysfunctional economic governance by strengthening yet again a forum governed by the rules of unanimity. The experience of the past few years suggests that the intersection of 19 different red lines rarely meets the European general interest.
Worse, it would strengthen the veto rights of big countries such as France and Germany to the detriment of the balance that the Commission provides. This would extend the technocratic rule of the euro area further and fuel both the executive and the democratic deficits at a time when there are growing demands for clear responsibility and accountability. In contrast, a budget for the euro, managed by the Commission, would change the ineffective inter-governmental management of the single currency by empowering the commissioner for economic and financial affairs instead of the Eurogroup’s president.
All in all, the idea of an EMF sounds like a generous proposal to integrate the euro area and improve the workings of adjustment programmes. In reality it is a dead end that those interested in building a strong and genuine monetary union should use as a stepping stone to promote a real budget for the euro area and a revamp of its economic governance.
Laurence Boone is head of research at AXA IM, chief economist of the AXA Group and a former economic advisor and Sherpa to President François Hollande. Shahin Vallée is a former economic advisor to Emmanuel Macron.
Ντράγκι: Νωρίς να πούμε ότι νικήσαμε τη μάχη του πληθωρισμού.«Είναι πολύ νωρίς να κηρύξουμε τη νίκη στη μάχη για τον πληθωρισμό» υποστήριξε ο πρόεδρος της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ), Μάριο Ντράγκι, κατά τη διάρκεια ομιλίας του στο ολλανδικό Κοινοβούλιο.
Παίρνοντας θέση στη δημόσια συζήτηση για τη σταδιακή απόσυρση των μη συμβατικών μέτρων, ο επικεφαλής της ΕΚΤ ξεκαθάρισε ότι «είναι πολύ νωρίς να πούμε ότι πετύχαμε», καθώς ο δομικός πληθωρισμός παραμένει υποτονικός.
«Τα στοιχεία δεν προμηνύουν μια πειστική ανοδική τάση» έσπευσε να προσθέσει.
Στο πλαίσιο αυτό, επανέλαβε ότι τα οφέλη της υπερχαλαρής νομισματικής πολιτικής «υπερισχύουν ξεκάθαρα» των πιθανών επιπτώσεων.
Όσον αφορά την πορεία της οικονομίας, παραδέχθηκε ότι τα μακροοικονομικά μεγέθη επιβεβαιώνουν πως η κυκλική ανάκαμψη της Ευρωζώνης γίνεται ολοένα και πιο εύρωστη.
Ταυτόχρονα, συμπλήρωσε, οι καθοδικοί κίνδυνο έχουν περιοριστεί περαιτέρω.
Did you miss the epic rally in Greek government bonds?Lots of things have happened since the start of 2016. The Chinese government shifted its macro policy stance from tightening to easing to (recently) tightening again. India embarked on a bold and painful experiment with “demonetisation”. The South Korean president was impeached for corruption. There were some elections in America and the UK.
But is all that excitement an acceptable excuse for portfolio managers who failed to buy the Greek government’s 2042 bond back in February 2016 and missed the subsequent 59 per cent rally in price?
(Thanks to Tradeweb for pointing this out and also providing the data.)
While some of the rally tracks the broader recovery in risky assets after the Chinese government opened the credit spigots, almost half of those gains occurred in just the past few months:
The big gains for bondholders aren’t simply a product of reduced risk-aversion. If you squint long enough at the chart below you’ll see the difference between the yield on German 10-year debt and Greek equivalents is still more than a percentage point wider than it was in June, 2014:
This presents an interesting question: Could the rally in Greek sovereign debt have further to run?
The current mix of Greece’s market interest rates, growth forecasts, and budget targets seem unsustainable. For a country with monetary sovereignty, that implies falling yields and rising bond prices. For members of the euro area, it implies debt restructuring.
Suppose this eventual debt restructuring allows Greece to stay in the euro area, excludes investors in Greek government bonds, and only affects Greece’s obligations to its “official sector” creditors. (We know that’s a lot of assumptions, but it’s apparently what many people seem to assume must happen eventually.) That could potentially free up more resources for the government to service its bonds while investing in growth, markedly reducing credit risk.
Spreads against German sovereign debt currently imply a cumulative probability of default greater than 40 per cent over the next decade. That estimate is based on the assumption that investors get paid nothing in the event of default. Partial recovery would imply significantly greater odds of default in the next ten years:
For perspective, the equivalent odds of default implied by the relative prices of Portuguese and German bonds is currently about one in four. That in turn is significantly higher than the low point of 12 per cent at the start of the European Central Bank’s bond-buying programme:
Portugal devotes a larger share of its economic output to debt service than Greece does now — about 4.0 per cent of gross domestic product versus 3.3 per cent according to data from the International Monetary Fund. (One wrinkle is that some Portguese debt is funded by domestic creditors, while almost none of Greece’s is.) Depending on the magnitude of any official debt restructuring, Greek obligations could therefore end up considerably less risky than those issued by many other European countries. That in turn could imply a large decline in spreads and a continuation of the current bull market.
As long as we’re imagining a relatively benign outcome, imagine that the ECB finally stops treating Greece as a pariah and instead embraces it as much as it does all the other euro area countries with high indebtedness, embattled banks, miserable demographics, lacklustre productivity growth, relatively tight budgets, and dysfunctional politics. The combined effect of all this could be a world in which Greek long bond prices rally significantly more, although not nearly as much as they already have.
Of course, there is another possibility: European politicians fail to implement the institutional reforms necessary to enable Greece to return to growth in a timely manner. The Greek people, having endured a depression almost without precedent, might finally lose patience and decide it would be better to leave the single currency, with all the risks and opportunities that entails, rather than commit themselves to an eternity of immiseration. Euro-denominated Greek sovereign bonds would fare poorly in this scenario.