Category: ΝΕΑ ΕΞΩΤΕΡΙΚΟΥ

31
Μάι

Σόιμπλε – Bundesbank φοβούνται την κρυφή ατζέντα του ΔΝΤ

Σόιμπλε – Bundesbank φοβούνται την κρυφή ατζέντα του ΔΝΤ.Ξεθάβονται τα… τσεκούρια ενός παλιού πολέμου, ανάμεσα στο Διεθνές Νομισματικό Ταμείο και στην Bundesbank, η οποία από το 2010 φοβάται ότι το Ταμείο έχει «κρυφή ατζέντα» για την Ελλάδα και επιχειρεί να μετατρέψει τη γερμανική κεντρική τράπεζα σε μια μηχανή εκτύπωσης χρήματος προς όφελος της Ελλάδας και των ιδιωτών ομολογιούχων δανειστών της.

Η διένεξη που κρατάει ήδη από την εποχή που γίνονταν οι συζητήσεις για το πρώτο ελληνικό μνημόνιο έρχεται και πάλι στην επιφάνεια με αφορμή τη δημόσια και αρκετά… δηλητηριώδη αναφορά του Βόλφγκανγκ Σόιμπλε στις προβλέψεις του ΔΝΤ για την εξέλιξη του ελληνικού ΑΕΠ ως το 2060.

Σε χθεσινές του δηλώσεις, ο Γερμανός υπουργός Οικονομικών τοποθέτησε τη συζήτηση με το ΔΝΤ για το ελληνικό χρέος στο πραγματικό της πλαίσιο, τουλάχιστον όσον αφορά τη γερμανική οπτική του θέματος: οι διαφωνίες δεν εντοπίζονται στα μέτρα ελάφρυνσης που θα χρειασθεί να ενεργοποιηθούν το 2018, αλλά στις προβλέψεις του Ταμείου για την ελληνική ανάπτυξη, από τις οποίες εξαρτάται σε πολύ μεγάλο βαθμό το πόσο θα επιβαρυνθούν τελικά οι ευρωπαϊκές κυβερνήσεις.

Καταλογίζοντας στο ΔΝΤ “υπερβολική απαισιοδοξία” όταν προβλέπει ότι ο μακροπρόθεσμος ρυθμός ανάπτυξης της Ελλάδας δεν θα ξεπερνά το 1% ως το 2060, ο Σόιμπλε επιχείρησε να αναδείξει μια αντίφαση στη συλλογιστική του Ταμείου: Πώς είναι δυνατόν, όταν έχουν εφαρμοσθεί τόσες μεταρρυθμίσεις στην Ελλάδα, με βάση τα προγράμματα που και το ίδιο το Ταμείο σχεδίασε από κοινού με τους Ευρωπαίους, να μην υπάρχει κάποια θετική επίδραση στην ανάπτυξη της χώρας;

Βλέπουν κρυφή ατζέντα

Αυτή η σκέψη, οδηγεί σε αυτό που πραγματικά βρίσκεται στο μυαλό του Β. Σόιμπλε, όπως και του Γιενς Βάιντμαν της Bundesbank, αλλά δεν μπορεί να το δηλώσει: φοβούνται ότι το Ταμείο σκόπιμα κατεβάζει τόσο χαμηλά τον πήχη της ανάπτυξης, ώστε να δικαιολογεί τις πιο «μαύρες» εκτιμήσεις για τη βιωσιμότητα του χρέους και να έχει επιχειρήματα για να απαιτεί μια μεγάλη ελάφρυνση χρέους από τους Ευρωπαίους δανειστές, από την οποία θα επωφεληθούν όχι μόνο η ίδια η Ελλάδα, αλλά και οι ιδιώτες επενδυτές, που θα αγοράσουν ελληνικά ομόλογα στο μέλλον.

Με άλλα λόγια, η γερμανική οικονομική ηγεσία φοβάται ότι το ΔΝΤ έχει κρυφή ατζέντα μείωσης του βάρους του ελληνικού χρέους περισσότερο από όσο χρειάζεται, ώστε να μεταφέρει δυσανάλογα μεγάλα οφέλη όχι μόνο στην ίδια την Ελλάδα, αλλά και στα διεθνή επενδυτικά κεφάλαια, σε βάρος των Ευρωπαίων φορολογουμένων και των κεντρικών τραπεζών.

Αν το θέμα αφορούσε μόνο την Ελλάδα, ίσως να ήταν ασήμαντο για την Γερμανία. Όμως, Βερολίνο και Φραγκφούρτη εκτιμούν ότι το Ταμείο επιχειρεί να δημιουργήσει προηγούμενο για να γίνει με τον ίδιο τρόπο, προς όφελος των διεθνών επενδυτικών κεφαλαίων της αγοράς ομολόγων, κάθε μελλοντική διευθέτηση χρεών στην ευρωζώνη: Δηλαδή, κάθε φορά που μια χώρα θα έχει δυσκολίες, θα της παρέχονται γενναιόδωρες ελαφρύνσεις από τις κυβερνήσεις, ώστε με την επιστροφή της στην αγορά ομολόγων να θησαυρίζουν οι επενδυτές που θα αγοράζουν τίτλους, ενώ οι ζημιές θα έχουν μεταφερθεί στους φορολογουμένους των πλεονασματικών οικονομιών.

Το «καυτό» έγγραφο

Στην Γερμανία δεν είναι μυστικό, ήδη από τον Απρίλιο του 2010 και πριν από τη σύναψη του πρώτου μνημονίου, ότι η Bundesbank, που κατευθύνει στην πραγματικότητα το υπουργείο Οικονομικών, ασχέτως αν οι τελικές γερμανικές θέσεις επηρεάζονται και από πολιτικά κριτήρια της καγκελαρίας, αντιμετωπίζει με μεγάλη καχυποψία το ΔΝΤ και δεν επιθυμούσε από τότε να συμμετάσχει στην προσπάθεια διάσωσης της Ελλάδας.

Αποσπάσματα εγγράφου εσωτερικής διακίνησης της Bundesbank, που είχαν διαρρεύσει στις αρχές Απριλίου 2010 στην εφημερίδα “Frankfurter Rundschau” και είχαν προκαλέσει τότε μεγάλη πίεση στα ελληνικά ομόλογα (η χώρα ακόμη δεν είχε αποκλεισθεί τυπικά από τις αγορές) αποκάλυπταν τους φόβους των Γερμανών τραπεζιτών ότι το Ταμείο δεν είχε πρόθεση να εφαρμόσει με αυστηρότητα στην Ελλάδα ένα πρόγραμμα σταθεροποίησης, αλλά σχεδίαζε ένα πρόγραμμα ερήμην των κεντρικών τραπεζών του Ευρωσυστήματος, με στόχο την (απαγορευμένη δια… ροπάλου στη γερμανική αντίληψη) νομισματική χρηματοδότηση του ελληνικού χρέους.

Τα σχέδια του Ταμείου «φέρουν προβλήματα, όσον αφορά τη νομισματική σταθερότητα της ευρωζώνης, που δεν θα πρέπει να υποτιμηθούν», ανέφερε μεταξύ άλλων το έγγραφο της Bundesbank, που εξέφραζε ανησυχίες ότι η κοινή διάσωση της Ελλάδας από Ευρώπη και ΔΝΤ θα μετέτρεπε τη γερμανική κεντρική τράπεζα σε «μηχανή εκτύπωσης χρήματος» για τις αγορές ελληνικών ομολόγων, κάτι που θα έθετε σε αμφισβήτηση την ευρωπαϊκή ρήτρα απαγόρευσης διασώσεων εθνικών οικονομιών από τα άλλα μέλη της ευρωζώνης.

Ο σκληρός τότε διοικητής της Bundesbank, Άξελ Βέμπερ, πίστευε εκείνη την εποχή ότι η Ευρώπη θα επέβαλε μεγαλύτερη πειθαρχία στην Ελλάδα από το Ταμείο, για το οποίο εκτιμούσε ότι είχε εκφυλισθεί και δεν πρέσβευε τη νομισματική σταθερότητα, αλλά είχε μεταφέρει το βάρος από τη δημοσιονομική προσαρμογή στην τόνωση της ανάπτυξης. Μάλιστα, στο εσωτερικό έγγραφο το Ταμείο μετονομαζόταν ειρωνικά από την Bundesbank ως «Ταμείο Μεγιστοποίησης Πληθωρισμού» (“IMF: Inflation Μaximizing Fund”). Αυτή τη νέα ατζέντα που η Bundesbank θεωρούσε ότι έχει το Ταμείο τονιζόταν στο έγγραφο ότι δεν πρέπει να επιτραπεί να την υλοποιήσει με τα δικά της αποθεματικά.

Μπλόκο στο QE

Όπως έχει τονίσει το Σin, στην ίδια λογική κινείται και σήμερα η Bundesbank, που επιχειρεί να μπλοκάρει μια γενναιόδωρη ρύθμιση του χρέους, η οποία θα ικανοποιούσε το Ταμείο, ώστε να μη φθάσει καν να συζητηθεί στο διοικητικό συμβούλιο της ΕΚΤ η αγορά ομολόγων της Ελλάδας από την κεντρική τράπεζα, δηλαδή η πολυσυζητημένη ένταξη στο πρόγραμμα ποσοτικής χαλάρωσης.

Με αυτά τα δεδομένα, ο Β. Σόιμπλε είναι φανερό πλέον ότι κινείται προς την… έξωση του Ταμείου από το ελληνικό πρόγραμμα, ώστε να γίνει πραγματικότητα το παλαιό όνειρο του Άξελ Βέμπερ: να περάσει η Ελλάδα στην αποκλειστική δικαιοδοσία του Ευρωπαϊκού Μηχανισμού Σταθερότητας, ώστε να επιβάλλεται αποτελεσματικότερα η λιτότητα. Ο μόνος τρόπος να αποτραπούν αυτοί οι σχεδιασμοί, που φανερά οδηγούν σε αδιέξοδο την παρούσα διαπραγμάτευση για το ελληνικό χρέος, είναι να παρέμβει πάλι η καγκελαρία, στο όνομα της ανάγκης να αποφευχθούν νέες αναστατώσεις στην Ευρώπη, και να «γειώσει» τις προτάσεις των «σκληρών» του Γερμανικού υπουργείου Οικονομικών και της Bundesbank…

Πηγή:link
31
Μάι

ESBies: Safety in the tranches

ESBies: Safety in the tranches.The Eurozone does not provide a union-wide safe asset. In its absence, financial stress triggers cross-border capital flights to safety, which create distortions (Lane 2013). During sovereign debt crises, a diabolic loop sets in whereby banks holding risky sovereign debt suffer losses to their net worth, causing them to cut back on their lending to the real economy and increasing governments’ contingent liabilities (Farhi and Tirole 2016, Brunnermeier et al. 2016a).

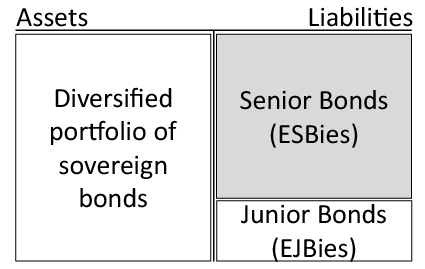
The policy challenge is to create a union-wide safe asset without joint liability among sovereigns. Brunnermeier et al. (2011) propose a design for such an asset, named ‘European safe bonds’, or ESBies. ESBies are the senior tranche of a diversified portfolio of Eurozone sovereign bonds (see Figure 1). Sovereigns remain responsible for their own bonds, which would still be traded at a market price, exerting discipline on borrowing decisions. A sovereign could default on its own obligations without others bearing any bail-out responsibility and without holders of ESBies bearing any losses.

Figure 1. Stylised balance sheet of a securitisation vehicle for ESBies

Source: Brunnermeier et al. (2011).

In a new paper, we investigate why and how ESBies would contribute to the stability of the Eurozone (Brunnermeier et al. 2016b). First, we carry out numerical simulations to gauge the safety of ESBies. Second, we study their effects on the diabolic loop between sovereign risk and bank risk by extending the workhorse model in Brunnermeier et al. (2016a). Third, we describe the politically feasible steps that policymakers can take to make ESBies a reality.

Simulating the properties of ESBies for fixed correlation structures

Can ESBies be designed to be as safe as the German bund? If so, would their supply be adequate for banks to use them as a safe store of value?

We answer ‘yes’ to these questions, based on simulations of a stochastic model of default and loss-given default rates for Eurozone sovereign bonds. In a benchmark scenario, expected loss rates are calibrated to CDS spreads. In an adverse scenario, we envisage considerably higher loss rates and cross-country correlations.

In the benchmark scenario, we find that ESBies with a 30% subordination level would be as safe as German bunds. If the underlying portfolio had a face value of €6tn, equivalent to 60% of GDP, ESBies would amount to €4.8tn – approximately double the current supply of euro safe assets. The remaining €1.2tn of the securitisation would comprise moderately risky European junior bonds (EJBies), which would be attractive to high-yield investors owing to their embedded leverage. Moreover, EJBies could be further securitised to cater to various investor groups.

Default correlations tend to go up during crises, lowering the benefits of diversification. To test the resilience of ESBies, we consider an adverse scenario with higher default probabilities than in the benchmark scenario and greater correlations across countries. In this scenario, ESBies with a 30% subordination level continue to be as safe as German bunds.

To turn off flight-to-safety capital flows, ESBies should be constructed out of all Eurozone member states. Our simulations show that this principle of inclusiveness does not conflict with a policy objective of maximising the supply of safe assets, since including even risky nation-states enlarges the pool from which safe assets can be generated.

Modelling the impact of ESBies on sovereign default

Our numerical simulations of the properties of ESBies are conservative, as they assume fixed correlation structures for sovereign defaults. However, the introduction of ESBies will affect the equilibrium of the economy – and therefore also the likelihood of default and its correlation across countries. In fact, the intended effect of ESBies is to weaken the diabolic loop between sovereign risk and bank risk. To capture this effect, we extend a model of the diabolic loop proposed in Brunnermeier et al. (2016a).

In the model, sovereign debt crises can be triggered by sunspots that occur independently in each country. A sunspot reduces the market value of domestic sovereign bonds. Banks, which hold sovereign bonds, might need to be bailed out in order to continue lending to the real economy. If tax revenue turns out to be lower than expected, the bailout forces the government to default on its obligations, ultimately bringing down the banks.

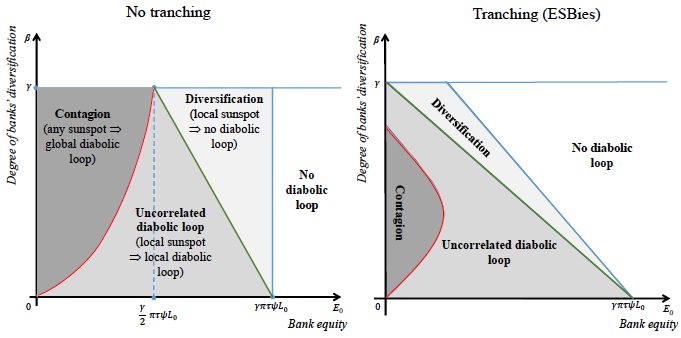
Banks are initially endowed with some equity, plotted on the horizontal axes of Figure 2, and a sovereign bond portfolio. Their portfolio comprises domestic bonds and some fraction of foreign bonds – the extent to which they are internationally diversified is plotted on the vertical axes in Figure 2. With cross-border holdings, there are two effects: a diversification effect such that banks are less exposed to a domestic sunspot, and a contagion effect such that banks are more exposed to a foreign sunspot.

Figure 2. Diabolic loop regions without and with ESBies

Sources: See Brunnermeier et al. (2016b).

Without tranching, both effects – diversification and contagion – are present. As shown in Figure 2, diversification prevails when bank equity is sufficiently high and sovereign bond portfolios are sufficiently balanced – in this region, the diabolic loop can occur only when there is a sunspot in both the home and foreign currency. Instead, when equity is sufficiently low, contagion can set in – in this region, a sunspot in either country can induce a diabolic loop in both countries.

With the introduction of tranching, diversification occurs at lower values of initial equity. The contagion region shrinks, and the safe region – in which no diabolic loop can occur – expands. The intuition for this result is that tranching shifts default risks to junior bond holders outside of the banking sector. Tranching is thus a positive sum game, as it reduces the endogenous risk of a diabolic loop.

Putting ESBies into practice

ESBies are innovative sovereign debt securities. As such, a natural concern is that they might create so many complications as to undermine their effectiveness or make them infeasible.

In fact, ESBies are entirely feasible, both politically and technically. To bring them about, policymakers should take three steps.

  • First, decide who should issue ESBies.

In principle, the securitisation could be done by a public entity (such as the European Stability Mechanism, European Investment Bank or ECB) or private entities (such as primary dealers, other banks, and large asset managers) – or even both.

  • Second, publish an ESBies handbook to define the standards to which ESBies should adhere.

In particular, the handbook should define the subordination level and underlying portfolio that shall characterise ESBies.

  • Third, commence with issuance.

In an initial experimental phase, the volume of ESB issuance could be relatively limited, allowing technicalities to be worked out. Afterwards, policymakers could expand the market for ESBies via a centralised market mechanism, such as an auction, by which banks would swap their existing sovereign bond portfolios for a portfolio of ESBies and EJBies. The ECB could facilitate this process by accepting ESBies in its monetary policy operations.

Once the market for ESBies attains a critical mass, policymakers will be able to reform the currently deficient regulatory treatment of sovereign exposures in banking regulation that facilitates the diabolic loop. This can be done, for example, by setting non-zero risk-weights for national sovereign debt. By virtue of their safety, ESBies should be exempt from such risk weights, while banks’ holdings of EJBies should be subject to a capital charge according to a ‘look-through principle’ – so that the combined capital charge of ESBies and EJBies equals that of the underlying securities.

Conclusion

Despite their importance for the smooth functioning of financial markets, safe assets are currently inadequately and asymmetrically supplied in the Eurozone. ESBies are a solution to this quandary. They would increase the supply of safe assets and preclude distortionary flight-to-safety capital flows across countries.

The availability of this union-wide safe asset would also weaken the diabolic loop between sovereigns and banks, insofar as banks are encouraged to hold such a safe asset instead of national sovereign bonds. In this sense, there is a natural complementarity between the introduction of ESBies and the reform of the prudential regulation of banks’ sovereign exposures.

In sum, ESBies offer to Europe the benefits that the US enjoys from federal Treasuries – namely safety, as well as symmetric and abundant supply – without the downside of mutualisation.

Source:link

31
Μάι

Σαφήνεια στα μέτρα ελάφρυνσης του χρέους ζητάει ο Κερέ

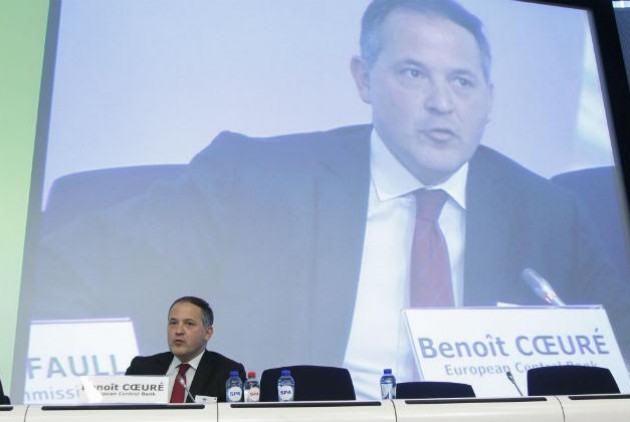
Σαφήνεια στα μέτρα ελάφρυνσης του χρέους ζητάει ο Κερέ.Την ανάγκη άρσης της αβεβαιότητας σχετικά με τη βιωσιμότητα του ελληνικού χρέους προκειμένου να αποκατασταθεί η εμπιστοσύνη στην ελληνική οικονομία τόνισε το μέλος του Εκτελεστικού Συμβουλίου της ΕΚΤ, Μπενουά Κερέ, στο συνέδριο του Economist που διοργανώνεται σήμερα στη Φρανκφούρτη.

Το συνέδριο διεξάγεται στη Φρανκφούρτη και έχει θέμα «Greece: A comeback to the financial markets?» («Ελλάδα: επιστροφή στις αγορές;»).

«Η σαφήνεια σχετικά με τα μέτρα χρέους είναι επίσης απαραίτητη προϋπόθεση για την πιθανότητα συμμετοχής των ομολόγων του Ελληνικού Δημοσίου στο πρόγραμμα ποσοτικής χαλάρωσης της ΕΚΤ», υπογράμμισε ο Κερέ κατά την τοποθέτησή του.

Και υπογράμμισε: «Λυπούμαστε για το γεγονός ότι κατά το  συνεδρίαση της Eurogroup δεν επιτεύχθηκε σαφής καθορισμός των μέτρων ελάφρυνσης του χρέους. Οι συζητήσεις βρίσκονται σε εξέλιξη, αλλά κατά τη γνώμη μου είναι σημαντικό να επιτευχθεί συμφωνία κατά τη συνεδρίαση της Ευρωομάδας στις 15 Ιουνίου».

Σύμφωνα με το πρόγραμμα, στο συνέδριο θα μετέχουν, επίσης, ο αναπληρωτής υπουργός Οικονομίας, Αλέξης Χαρίτσης, ο διοικητής της Τραπέζης της Ελλάδος Γιάννης Στουρνάρας, οι εκπρόσωποι στα κλιμάκια των θεσμών Ντέκλαν Κοστέλο (από την Ευρωπαϊκή Επιτροπή) και Νικολά Τζιαμαρόλι (από τον ESM), το μέλος της Επιτροπής Σοφών της γερμανικής καγκελαρίας Λαρς Φελντ, το στέλεχος των Moody’s Κόλιν Έλις κ.ά.

Πηγή:link

30
Μάι

Κομισιόν: Στα σκαριά πρόταση για κοινό ΥΠΟΙΚ και ευρωομόλογα

Κομισιόν: Στα σκαριά πρόταση για κοινό ΥΠΟΙΚ και ευρωομόλογα.Ο εκτελεστικός βραχίονας της Ευρωπαϊκής Ένωσης θα ισχυριστεί την Τετάρτη πως η ευρωζώνη μπορεί να χρειάζεται ευρωομόλογα και έναν κοινό προϋπολογισμό, σε προτάσεις που θα καταθέσει για την ενίσχυση του ενιαίου νομίσματος.

Πηγές του Reuters δήλωσαν πως οι Βρυξέλλες επεξεργάζονται εδώ και μήνες το σενάριο ενός υπουργού Οικονομικών που θα διαχειρίζεται κοινά έσοδα και δαπάνες, αλλά μετά τη νίκη Μακρόν φαίνεται μια πολύ πιο πιθανή επιλογή.

Η έκθεση της Κομισιόν που θα παρουσιαστεί την Τετάρτη εξετάζει πιθανές μεταρρυθμίσεις για την ευρωζώνη, μετά την κρατική κρίση χρέους την περίοδο 2010-12.

Η Κομισιόν αναμένεται να υποστηρίξει πως ενώ κάποια προβλήματα έχουν αντιμετωπιστεί, υπάρχουν πολλά ακόμα που πρέπει να κάνουν οι κυβερνήσεις για την καλύτερη λειτουργία της νομισματικής ένωσης.

Όπως επισημαίνει το Reuters, το έγγραφο δεν θα παίρνει σαφή θέση για την πορεία που θα ακολουθήσει η ευρωζώνη, αφήνοντας στις κυβέρνησης της Ε.Ε. ποιες ιδέες θα υποστηρίξουν.

Αλλά θα αναφέρει ότι στα τελευταία στάδια της εμβάθυνσης της νομισματικής ένωσης, επειδή θα απαιτούνται πολιτικά δύσκολες αποφάσεις και χρονοβόρες αλλαγές σε συνθήκες, το μπλοκ θα μπορούσε να θεσπίσει ένα υπουργείο Οικονομικών.

Ο επικεφαλής του Eurogroup θα μπορούσε να είναι επικεφαλής του νέου οργάνου, σύμφωνα με όσα αναφέρονται στην έκθεση της Κομισιόν. Τονίζεται ωστόσο πως ο ρόλος του προέδρου του Eurogroup θα μπορούσε να ενσωματωθεί στην Κομισιόν.

Το υπουργείο θα διαχειρίζεται έναν προϋπολογισμό που θα έχει σαν στόχο τον περιορισμό των οικονομικών σοκ.

Μια άλλη επιλογή θα ήταν ο προϋπολογισμός αυτός να λειτουργεί ως ένα ταμείο αντασφάλισης για τα εθνικά ταμεία ανεργίας σε περιόδους οικονομικής κάμψης.

Η χρηματοδότηση του κοινού προϋπολογισμού της ευρωζώνης θα μπορούσε να προέλθει από τον ESM ή από διαφορετικές πηγές, μεταξύ των οποίων η συνεισφορά ενός μέρος του ΑΕΠ από κάθε χώρα και ο απευθείας δανεισμός από τις αγορές.  Το υπουργείο Οικονομικών θα μπορούσε επίσης να δανειστεί από ένα ασφαλές ευρωπαϊκό στοιχείο ενεργητικού, ένα ομόλογο που θα αποτιμάται σε ευρώ. Ωστόσο, όπως θα υπογραμμίζει το έγγραφο, το ευρωπαϊκό ασφαλές στοιχείο ενεργητικού μπορεί να περιλαμβάνει πλήρη, μερική ή και καθόλου αμοιβαιοποίηση χρέους.

Μια άλλη ιδέα που δεν περιλαμβάνει αμοιβαιοποίηση του χρέους είναι μία ιδιωτική τράπεζα να αγοράσει ένα χαρτοφυλάκιο κρατικών ομολόγων της Ευρωζώνης και να προχωρήσει στην έκδοση δικών της ομολόγων τα οποία θα «στηρίζονται» στο χαρτοφυλάκιο.

Ένα τέτοιο χρεόγραφο εγγυημένο με κρατικό χρέος θα είχε δέσμες χαμηλότερης και υψηλότερης εξασφάλισης.

Μια άλλη ιδέα που θα προτείνει η Κομισιόν είναι να μπει τέλος στο καθεστώς μηδενικού ρίσκου που ισχύει για τα κρατικά στο τρέχον ρυθμιστικό τραπεζικό πλαίσιο.

Πηγή: link

30
Μάι

Σόιμπλε κατά ΔΝΤ: Να γιατί ήταν μάταια τα ελληνικά προγράμματα…

Σόιμπλε κατά ΔΝΤ: Να γιατί ήταν μάταια τα ελληνικά προγράμματα…Σκληρή επίθεση κατά του Διεθνούς Νομισματικού Ταμείου για τις προβλέψεις του όσον αφορά την Ελλάδα έκανε ο υπουργός Οικονομικών της Γερμανίας Βόλφγκανγκ Σόιμπλε, μιλώντας σε συνέδριο στο Βερολίνο.

Ο κ. Σόιμπλε υποστήριξε πως «αυτή τη στιγμή διαφωνούμε με το ΔΝΤ σχετικά με τα όσα προβλέπει για την ανάπτυξη στην Ελλάδα τα επόμενα 40 με 50 χρόνια. Το Ταμείο δεν είναι έτοιμο να προβλέψει ανάπτυξη άνω του 1% για τα επόμενα 40 χρόνια».

Σε αυτό το πλαίσιο, συνέχισε με σαρκασμό ο υπουργός Οικονομικών πως «να γιατί όλα τα προγράμματα προσαρμογής της Ελλάδας αποδείχθηκαν μάταια. Με ανάπτυξη 1%, η Ελλάδα δεν θα μπορούσε να κλείσει το κενό με τα άλλα μέλη της Ευρωζώνης».

Πηγή : link

30
Μάι

Economist: Η «επιστροφή της Ελλάδας στις αγορές» – Στη Φρανκφούρτη ο Τσακαλώτος

Economist: Η «επιστροφή της Ελλάδας στις αγορές» – Στη Φρανκφούρτη ο Τσακαλώτος.Στη Φρανκφούρτη μεταβαίνει ο υπουργός Οικονομικών, Ευκλείδης Τσακαλώτος, όπου αύριο (9.30 τοπική ώρα) θα είναι ομιλητής στο συνέδριο που διοργανώνει ο Economist με θέμα «Greece: A comeback to the financial markets?» (Ελλάδα: επιστροφή στις αγορές;).

Σύμφωνα με το πρόγραμμα, στο συνέδριο θα μετέχουν επίσης, ο αναπληρωτής υπουργός Οικονομίας, Αλέξης Χαρίτσης, ο διοικητής της Τραπέζης της Ελλάδος Γιάννης Στουρνάρας, το μέλος του Εκτελεστικού Συμβουλίου της ΕΚΤ Μπενουά Κερέ, οι εκπρόσωποι στα κλιμάκια των θεσμών Ντέκλαν Κοστέλο (από την Ευρωπαϊκή Επιτροπή) και Νικολά Τζιαμαρόλι (από τον ESM), το μέλος της Επιτροπής Σοφών της γερμανικής καγκελαρίας Λαρς Φελντ, το στέλεχος των Moody’s Κόλιν Έλλις.

Πηγή : link

30
Μάι

Focus: Πιθανότατα η Ελλάδα δεν θα χρειαστεί όλο το πακέτο βοήθειας

Focus: Πιθανότατα η Ελλάδα δεν θα χρειαστεί όλο το πακέτο βοήθειας.Συγκεκριμένα, το γερμανικό περιοδικό Focus, αναφέρει σχετικά με το πακέτο βοήθειας προς την Ελλάδα τα εξής: «Το πρόγραμμα ολοκληρώνεται τον Αύγουστο του 2018, έπειτα από ακριβώς τρία χρόνια (σ.σ. από την έναρξη του προγράμματος το 2015). Ενώ διανύουμε το δεύτερο μισό της συνολικής διάρκειας, δεν έχουν εκταμιευτεί ούτε τα μισά χρήματα. Κατά τους εναπομείναντες 14 μήνες οι πληρωμές προς την Αθήνα δεν πρόκειται να αυξηθούν».

Πιθανότατα, σύμφωνα με κύκλους του ESM που επικαλείται το Focus Online, «η Ελλάδα δεν θα χρειαστεί να κάνει χρήση του συνολικού πακέτου βοήθειας. Ασαφές παραμένει μόνον πόσα χρήματα θα περισσέψουν στο τέλος».

Σύμφωνα με το Focus, «ούτε από τα δυο πρώτα πακέτα βοήθειας είχε εκταμιευτεί το σύνολο των χρημάτων που προβλεπόταν. Από το πρώτο πακέτο ύψους 110 δισ. ευρώ είχαν εκταμιευτεί μόλις 73 δισ. ενώ από το δεύτερο ύψους 163,6 δισ. δόθηκαν τελικά τα 142,7 δισ. ευρώ».

Πηγή:link
29
Μάι

Greek minister warns ‘no excuses’ on bailout deal

Greek minister warns ‘no excuses’ on bailout deal.The Greek finance minister has warned there are “no excuses” for the country not to receive the next instalment of its multi-billion-dollar bailout.

Euclid Tsakalotos said the Greek government had “done its part”, adding “the ball is very much on the side of our creditors and the IMF”.

Last week, talks between eurozone finance ministers aimed at unlocking Greece’s next set of loans broke down.

Mr Tsakalotos said a deal at the next meeting in June was now urgent.

“There are no excuses for not getting this overall deal that the Greek economy so desperately needs in its efforts to access the markets,” he said.

The meeting is aimed at deciding whether Greece has done enough to receive a €7.5bn (£6.4bn; $8.3bn) loan plus debt relief.

The cash is vital for Greece to avoid defaulting on a debt repayment due in July.

To secure the funds, the country has had to enact a series of economic reforms.

As part of this, earlier this month Greece’s parliament approved a new package of austerity measures, including tax rises and further cuts to pensions due to be implemented in 2019-20.

Mr Tsakalotos said the government “had done its part of what it promised”.

A deal is reported to be held up because The International Monetary Fund and Germany are at odds over how to help ease Greece’s debts once its rescue programme ends next year.

The IMF’s participation in Greece’s latest bailout hinges on resolving this issue.

Mr Tsakalotos said that the eurozone would benefit from a deal that helped Greece return to bond markets again.

“There is very little point in entering a programme if the goal is not to leave the programme and leaving the programme should be not only the responsibility of the debtor country but the creditor countries as well,” he added.

Πηγή:link

29
Μάι

Μειώθηκαν κατά 300 εκατ. οι καταθέσεις τον Απρίλιο

Μειώθηκαν κατά 300 εκατ. οι καταθέσεις τον Απρίλιο.Στα 118,99 δισ. ευρώ διαμορφώθηκαν οι καταθέσεις επιχειρήσεων και νοικοκυριών στις ελληνικές τράπεζες στα τέλη Απριλίου, σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος.Οι καταθέσεις επιχειρήσεων και νοικοκυριών εμφανίζουν μείωση κατά 300 εκατ. ευρώ σε σχέση με τα τέλη Μαρτίου, όταν και είχαν διαμορφωθεί στα 119,31 δισ. ευρώ.

Αρνητική η πιστωτική επέκταση

Οπως αναφέρει σε ανακοίνωσή της η ΤτΕ ΕΛΛ -0,73%, τον Απρίλιο του 2017, ο ετήσιος ρυθμός μεταβολής της συνολικής χρηματοδότησης της οικονομίας διαμορφώθηκε στο -1,6% από -1,7% τον προηγούμενο μήνα και η μηνιαία καθαρή ροή της συνολικής χρηματοδότησης ήταν θετική κατά 1.029 εκατ. ευρώ, έναντι αρνητικής καθαρής ροής 361 εκατ. ευρώ τον προηγούμενο μήνα.

Ο ετήσιος ρυθμός μεταβολής του συνόλου των καταθέσεων διαμορφώθηκε στο 4,7% από 3,9% τον προηγούμενο μήνα και η μηνιαία καθαρή ροή των καταθέσεων ήταν αρνητική κατά 49 εκατ. ευρώ, έναντι αρνητικής καθαρής ροής 399 εκατ. ευρώ το Μάρτιο του 2017.

I. Συνολική χρηματοδότηση της οικονομίας

Ι.1 Χρηματοδότηση της γενικής κυβέρνησης
Η μηνιαία καθαρή ροή της χρηματοδότησης προς τη γενική κυβέρνηση, τον Απρίλιο του 2017, ήταν θετική κατά 370 εκατ. ευρώ, έναντι αρνητικής καθαρής ροής 668 εκατ. ευρώ τον προηγούμενο μήνα. Ο ετήσιος ρυθμός μεταβολής της χρηματοδότησης της γενικής κυβέρνησης διαμορφώθηκε στο -5,4% από -3,9% τον προηγούμενο μήνα.

Ι.2 Χρηματοδότηση του ιδιωτικού τομέα
Τον Απρίλιο του 2017, o ετήσιος ρυθμός μεταβολής της συνολικής χρηματοδότησης του ιδιωτικού τομέα διαμορφώθηκε στο -0,9% από -1,3% τον προηγούμενο μήνα. Η μηνιαία καθαρή ροή της συνολικής χρηματοδότησης προς τον ιδιωτικό τομέα ήταν θετική κατά 659 εκατ. ευρώ, έναντι θετικής καθαρής ροής 307 εκατ. ευρώ τον προηγούμενο μήνα.

Ι.2.1 Χρηματοδότηση των επιχειρήσεων
Η μηνιαία καθαρή ροή της χρηματοδότησης προς τις επιχειρήσεις, τον Απρίλιο του 2017, ήταν θετική κατά 763 εκατ. ευρώ, έναντι θετικής καθαρής ροής 506 εκατ. ευρώ τον προηγούμενο μήνα και ο ετήσιος ρυθμός μεταβολής διαμορφώθηκε στο 0,7% από -0,1% τον προηγούμενο μήνα. Ειδικότερα, ο ετήσιος ρυθμός μεταβολής της χρηματοδότησης των μη χρηματοπιστωτικών επιχειρήσεων διαμορφώθηκε στο 0,5% από -0,2% τον προηγούμενο μήνα και η μηνιαία καθαρή ροή της χρηματοδότησής τους ήταν θετική κατά 756 εκατ. ευρώ, έναντι θετικής καθαρής ροής 471 εκατ. ευρώ τον προηγούμενο μήνα. Ο ετήσιος ρυθμός μεταβολής της χρηματοδότησης των ασφαλιστικών επιχειρήσεων και των λοιπών χρηματοπιστωτικών ιδρυμάτων διαμορφώθηκε στο 3,0% από 2,1% τον προηγούμενο μήνα, ενώ η μηνιαία καθαρή ροή της χρηματοδότησής τους ήταν θετική κατά 7 εκατ. ευρώ, έναντι θετικής καθαρής ροής 35 εκατ. ευρώ τον προηγούμενο μήνα.

Ι.2.2 Χρηματοδότηση των ελεύθερων επαγγελματιών, αγροτών και ατομικών επιχειρήσεων
Τον Απρίλιο του 2017, η μηνιαία καθαρή ροή της χρηματοδότησης προς τους ελεύθερους επαγγελματίες, αγρότες και ατομικές επιχειρήσεις ήταν θετική κατά 11 εκατ. ευρώ, έναντι θετικής καθαρής ροής 58 εκατ. ευρώ τον προηγούμενο μήνα, ενώ ο ετήσιος ρυθμός μεταβολής διαμορφώθηκε στο -1,1% από -1,6% τον προηγούμενο μήνα.

Ι.2.3 Χρηματοδότηση των ιδιωτών και των ιδιωτικών μη κερδοσκοπικών ιδρυμάτων
Αρνητική κατά 115 εκατ. ευρώ ήταν η μηνιαία καθαρή ροή της χρηματοδότησης προς τους ιδιώτες και τα ιδιωτικά μη κερδοσκοπικά ιδρύματα, τον Απρίλιο του 2017, έναντι αρνητικής καθαρής ροής 257 εκατ. ευρώ τον προηγούμενο μήνα και ο ετήσιος ρυθμός μεταβολής διαμορφώθηκε στο -2,5% από -2,6% τον προηγούμενο μήνα.

II. Καταθέσεις από το σύνολο της οικονομίας στα πιστωτικά ιδρύματα

ΙΙ.1 Καταθέσεις από τη γενική κυβέρνηση
Αύξηση κατά 91 εκατ. ευρώ παρουσίασαν, τον Απρίλιο του 2017, οι καταθέσεις της γενικής κυβέρνησης, έναντι μείωσης κατά 677 εκατ. ευρώ τον προηγούμενο μήνα και ο ετήσιος ρυθμός μεταβολής διαμορφώθηκε στο 27,4% από 13,1% τον προηγούμενο μήνα.

ΙΙ.2 Καταθέσεις από τον ιδιωτικό τομέα
Μείωση κατά 139 εκατ. ευρώ παρουσίασαν, τον Απρίλιο του 2017, οι καταθέσεις του ιδιωτικού τομέα, έναντι αύξησης κατά 278 εκατ. ευρώ τον προηγούμενο μήνα και ο ετήσιος ρυθμός μεταβολής διατηρήθηκε αμετάβλητος στο 3,1%, σε σχέση με τον προηγούμενο μήνα.

ΙΙ.2.1 Καταθέσεις από επιχειρήσεις
Μείωση κατά 583 εκατ. ευρώ παρουσίασαν, τον Απρίλιο του 2017, οι συνολικές καταθέσεις των επιχειρήσεων, έναντι αύξησης κατά 590 εκατ. ευρώ τον προηγούμενο μήνα, ενώ ο ετήσιος ρυθμός μεταβολής διαμορφώθηκε στο 14,5% από 12,7% τον προηγούμενο μήνα. Ειδικότερα, οι καταθέσεις των μη χρηματοπιστωτικών επιχειρήσεων μειώθηκαν κατά 935 εκατ. ευρώ, έναντι αύξησης κατά 1.284 εκατ. ευρώ τον προηγούμενο μήνα, ενώ οι καταθέσεις των ασφαλιστικών επιχειρήσεων και των λοιπών χρηματοπιστωτικών ιδρυμάτων αυξήθηκαν κατά 352 εκατ. ευρώ, τον Απρίλιο του 2017, έναντι μείωσης κατά 695 εκατ. ευρώ τον προηγούμενο μήνα.

ΙΙ.2.2 Καταθέσεις από νοικοκυριά και ιδιωτικά μη κερδοσκοπικά ιδρύματα
Αύξηση κατά 444 εκατ. ευρώ παρουσίασαν, τον Απρίλιο του 2017, οι καταθέσεις των νοικοκυριών και των ιδιωτικών μη κερδοσκοπικών ιδρυμάτων, έναντι μείωσης κατά 312 εκατ. ευρώ τον προηγούμενο μήνα, ενώ ο ετήσιος ρυθμός μεταβολής διαμορφώθηκε στο 0,9% από 1,2% τον προηγούμενο μήνα.

28
Μάι

«Πορεία αξιοπρέπειας» χιλιάδων Ισπανών κατά της λιτότητας

«Πορεία αξιοπρέπειας» χιλιάδων Ισπανών κατά της λιτότητας.Δεκάδες χιλιάδες Ισπανοί συμμετείχαν στην “πορεία της αξιοπρέπειας” στη Μαδρίτη, καταγγέλοντας την πολιτική της κυβέρνησης Ραχόι, τις “άθλιες συνθήκες εργασίας” και τους “μηδαμινούς μισθούς” των εργαζομένων.

Οι οργανωτές της κινητοποίησης έκαναν λόγο για 200.000 διαδηλωτές, ενώ οι αρχές περιόριζαν τον αριθμό τους μόνο σε 6.000.

Στο στόχαστρο των συγκεντρωμένων βρέθηκε η μεταρρύθμιση της αγοράς εργασίας που υιοθετήθηκε το 2012 από το συντηρητικό κόμμα και ευθύνεται, όπως υποστηρίζουν, για την υποχώρηση της ανεργίας με τίμημα την αβεβαιότητα στην εργασία.

Αυτή ήταν μια διαδήλωση “για να δείξουμε ότι η ειδυλλιακή Ισπανία που παρουσιάζουν δεν είναι αυτή που γνωρίζουμε εμείς” δήλωσε ένας από τους οργανωτές, ο Βίκτορ Χιμένεθ, σε ένα βίντεο που προβλήθηκε πριν από την πορεία την οποία οργάνωσαν δεκάδες συνδικάτα και αριστερές οργανώσεις.

Στην κεφαλή της ίδιας της πορείας υψωνόταν ένα πανό με το σύνθημα “Ψωμί, δουλειά, στέγη, ισότητα”.

Πολλά πλακάτ ζητούσαν επίσης την απομάκρυνση του Λαϊκού Κόμματος από την εξουσία, χαρακτηρίζοντάς το “το πιο διεφθαρμένο στην Ισπανία”.

Μετά από επτά χρόνια οικονομικής κρίσης, η ανάπτυξη επέστρεψε στην Ισπανία το 2014, σημειώνει το Αθηναϊκό Πρακτορείο.

Το ποσοστό ανεργίας, που είχε φτάσει το 27% στις αρχές του 2013, υποχώρησε στη συνέχεια και στις αρχές του 2017 είχε πέσει στο 18,7%.

Όμως “οι θέσεις εργασίας που δημιουργούνται είναι προσωρινές, με άθλιες συνθήκες και μηδαμινούς μισθούς”, κατήγγειλε η Σίλιβα Σαλαμάνκα, επίσης εκ των οργανωτών της κινητοποίησης, προσθέτοντας:

“Το δικαίωμα στην εργασία, μας το περιόρισαν στο δικαίωμα να δουλεύουμε κάτω από τι συνθήκες που επιβάλλει η εργοδοσία”.

Ο ελάχιστος μισθός στην Ισπανία αυξήθηκε κατά 8% στις αρχές του έτους και φτάνει τα 825 ευρώ μηνιαίως.

Πηγή : link

Comodo SSL