Category: ΝΕΑ ΕΞΩΤΕΡΙΚΟΥ

20
Ιούλ

ΝΥΤ: Η ριψοκίνδυνη απάντηση του Ερντογάν – Στα όρια της παράνοιας η συμπεριφορά του

ΝΥΤ: Η ριψοκίνδυνη απάντηση του Ερντογάν – Στα όρια της παράνοιας η συμπεριφορά του.Ο Πρόεδρος Ερντογάν έχει απαντήσει στο αποτυχημένο πραξικόπημα στην Τουρκία με αδιάκριτη τιμωρία, γράφουν οι New York Times. Σύμφωνα με τον τελευταίο υπολογισμό σχεδόν 35.000 μέλη του στρατού, των δυνάμεων ασφαλείας και της δικαιοσύνης, συμπεριλαμβανομένων 103 στρατηγών και ναυάρχων έχουν απολυθεί ή τεθεί σε διαθεσιμότητα. Σχεδόν 15.0000 υπάλληλοι του υπουργείου Παιδείας, οι άδειες 21.000 δασκάλων έχουν ανακληθεί και περισσότεροι από 15.000 υψηλόβαθμοι πανεπιστημιακοί καθηγητές και διοικητικό προσωπικό έχουν εξωθηθεί σε παραίτηση.

Η εκκαθάριση είναι εντυπωσιακή σε πλάτος και σε βάθος, και επεκτείνεται από την πολιτική και επιχειρηματική τάξη όσο και στην κυβέρνηση. Το πόσοι από αυτούς τους ανθρώπους είχαν εμπλοκή με το πραξικόπημα του περασμένου Σαββάτου κατά του Ερντογάν δεν είναι ξεκάθαρο. Δεν είναι επίσης ξεκάθαρο εάν η εύθραυστη δημοκρατία της Τουρκίας θα επιβιώσει από αυτή την πρόκληση. Εάν θα γίνει ένα de facto αυταρχικό καθεστώς και αυτό που ενδιαφέρει ιδιαίτερα την Ουάσιγκτον  είναι εάν η Τουρκία μπορεί να ανακάμψει από αυτό και να συνεχίσει σαν ένα αξιόπιστο μέλος του ΝΑΤΟ.

Σε τέτοιες περιόδους κρίσης, κάποιος θα έλπιζε για την παρουσία ενός ηγέτη ικανού να ενοποιήσει τους ανθρώπους της χώρας κάτω από το νόμο, να επιβεβαιώσει τις δημοκρατικές αξίες και να αντιμετωπίσει τις αδικίες που κινητοποίησαν τους στασιαστές. Μέχρι τώρα ο Ερντογάν δείχνει να αποτυγχάνει σε όλα αυτά τα τεστ ηγεσίας.

Από τη στιγμή του πραξικοπήματος, ανέδειξε το θέμα της επαναφοράς της θανατικής ποινής. Μετά από αρκετά περιστατικά τρομοκρατίας, είπε στο CNN, οι Τούρκοι πολίτες μοιάζουν να αποδέχονται την ιδέα ότι οι «τρομοκράτες θα πρέπει να σκοτώνονται». Αλλά φυσικά κάθε λουτρό αίματος που στηρίζεται από την κυβέρνηση θα οδηγήσει σε μεγαλύτερη αποσταθεροποίηση και θα σφραγίσει την κληρονομιά του Ερντογάν ως του ανθρώπου που κατέστρεψε την υπόσχεση της σύγχρονης Τουρκίας, ότι μπορεί να αποτελέσει το μοντέλο του μουσουλμανικού δημοκρατικού κράτους.

Η προσπάθεια πραξικοπήματος μοιάζει να έχει μεγεθύνει την αυταρχική συμπεριφορά, που κινείται στα όρια της παράνοιας, που όλο και περισσότερο χαρακτηρίζει τη συμπεριφορά του Ερντογάν.

Τα τελευταία χρόνια έχει ελέγξει το περιεχόμενο των ΜΜΕ και έχει εξοντώσει τους εχθρούς του, πραγματικούς και φανταστικούς. Λέει ότι υπεύθυνος για το πραξικόπημα είναι ο Γκιουλέν, ο μουσουλμάνος κληρικός που ζει στις ΗΠΑ που ήταν σύμμαχός του πριν από τρία χρόνια, και τουρκική κυβέρνηση έχει απαιτήσει την έκδοσή του.

Η διοίκηση Ομπάμα λέει ότι το αίτημα θα εξεταστεί εάν συνοδευθεί από αποδείξεις. Τόσο στο παρασκήνιο, όσο και δημόσια η διοίκηση Ομπάμα έχει ξεκαθαρίσει ότι καταδικάζει το πραξικόπημα και οι δύο σύμμαχες χώρες θα πρέπει να παραμείνουν δεσμευμένες στην καταπολέμηση της τρομοκρατίας του Ισλαμικού Κράτους.

Μία ερώτηση που παραμένει αναπάντητη είναι τι θα γίνει με τα τακτικά πυρηνικά όπλα του ΝΑΤΟ στη βάση του Ιντσιρλίκ στην νοτιοανατολική Τουρκία. Ο διοικητής της βάσης και άλλοι Τούρκοι αξιωματούχοι κρατούνται καθώς σύμφωνα με αναφορές υποστήριξαν το πραξικόπημα. Αμερικανοί αξιωματούχοι τονίζουν ότι τα όπλα είναι ασφαλή και δεν σχεδιάζουν να τα μεταφέρουν.

Οι ΗΠΑ και η ΕΕ προχωρούν με προσεκτικά βήματα, δίνοντας έμφαση στην στήριξη της Τουρκίας την ίδια ώρα που ενθαρρύνουν τον Ερντογάν να ακολουθήσει τη νομιμότητα και τις αξίες που ενώνουν την Τουρκία με την ΕΕ. Οι πολίτες που βγήκαν στους δρόμους το Σάββατο για να καταδικάσουν το πραξικόπημα, το έκαναν για να προστατεύσουν την Συνταγματική δημοκρατία αλλά και να υπερασπιστούν τον Ερντογάν. Θα ήταν σοφό εάν ο πρόεδρος άκουγε αυτό το μήνυμα.

Πηγή : link


20
Ιούλ

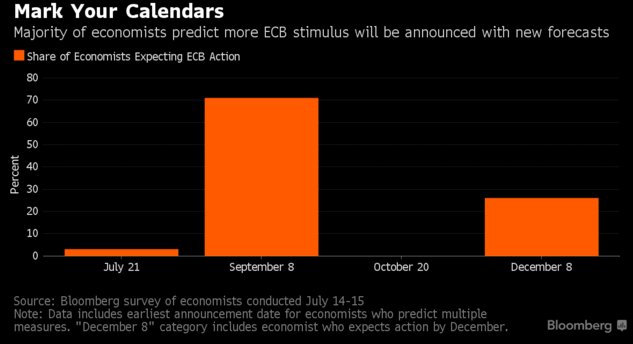
Euro Declines as Traders Speculate ECB Will Signal Dovish Policy

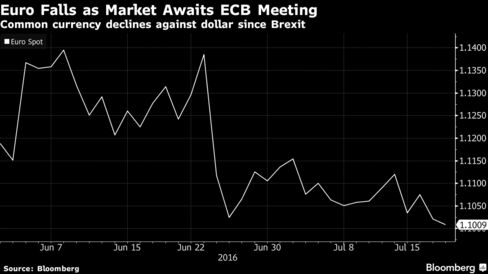
Euro Declines as Traders Speculate ECB Will Signal Dovish Policy.The euro fell to a three-week low against the dollar as investors braced for the European Central Bank’s meeting Thursday amid speculation policy makers will signal further stimulus to counter fallout from Britain’s vote to leave the European Union.

he euro stayed lower after a report showed the region’s current-account surplus narrowed in May. The ECB policy meeting will be the first after the Brexit vote on June 23, and economists in a Bloomberg survey predict the ECB will keep the key rates unchanged for now while assessing the referendum’s potential impact. While the single currency has risen against the pound since the vote, it has declined against most major currencies because of perceived collateral damage.

“We expect the ECB to present more dovish outlook acknowledging that the Brexit vote will provide a significant negative shock to the euro-zone economy,” said Lee Hardman, a foreign-exchange strategist at Bank of Tokyo-Mitsubishi UFJ in London. “It should make the ECB confident enough to signal that further stimulus is likely in September when ECB staff forecasts are updated. Our outlook is for the euro to grind lower.”

The euro dropped 0.2 percent to $1.1005 as of 11:11 a.m. London time, and earlier fell to $1.0982, the lowest since June 27. It has declined about 3 percent since the U.K. referendum vote. The common currency fell 0.8 percent to 83.41 U.K. pence.

Net Shorts

Wagers on a decline in the currency exceeded those on a rally by 87,660 contracts in the week ended July 12, Commodity Futures Trading Commission data show. That’s an increase from 75,327 contracts in the prior week and the biggest net short position since January. A short investment is a bet that an asset will decline in value.

A report on Wednesday showed the euro region’s current-account surplus shrank in May to 30.8 billion euros from a revised 36.4 billion euros in April. The ECB forecast that the region’s surplus will be equivalent to about 2.9 percent of its economy this year.

For Richard Kelly, head of global strategy at Toronto Dominion Bank in London, the surplus will continue to underpin the euro even as the region’s economic outlook deteriorated and it has more than $3.2 trillion of its bonds yielding less than zero. The surplus signals the euro area is a net lender to the world and it is not reliant on foreign money to finance itself.

“It’s hard to trade the euro with strong conviction at the moment,” Kelly said. “I’d rather be short in the near term because of political uncertainty and possibility that we will have further stimulus from the ECB. But longer-term, the current-account surplus means the euro’s downside is likely to be limited.”


Source:link

20
Ιούλ

Στη φόρα βγάζει το WikiLeaks σχεδόν 300.000 e-mails του κόμματος του Ερντογάν

Στη φόρα βγάζει το WikiLeaks σχεδόν 300.000 e-mails του κόμματος του Ερντογάν.Μία τεράστια βάση δεδομένων με 294.548 e-mails και χιλιάδες επισυναπτόμενα αρχεία από εσωτερικές επικοινωνίες του κόμματος του Ταγίπ Ερντογάν, AKP, έδωσαν στη δημοσιότητα τα WikiLeaks, όπως είχαν προαναγγείλει.

Πρόκειται για το πρώτο μέρος των αποκαλύψεων των WikiLeaks για τις επικοινωνίες του κόμματος του Ερντογάν, που μάλιστα όπως φαίνεται δεν περιλαμβάνει ούτε τις μισές από το σύνολο όσων διαθέτουν τα WikiLeaks.

Αξίζει να σημειωθεί ότι οι υποκλαπείσες επικοινωνίες του AKP φτάνουν χρονικά από το 2010 μέχρι και στις 6 Ιουλίου, δηλαδή λίγες μόλις μέρες πριν την απόπειρα πραξικοπήματος στην Τουρκία, όταν και τα WikiLeaks απέκτησαν πρόσβαση σε αυτές, ξεκαθαρίζοντας πάντως πως η πηγή τους δε συνδέεται με κανέναν τρόπο με τα στοιχεία πίσω από την απόπειρα πραξικοπήματος ή οποιοδήποτε αντίπαλο κόμμα ή χώρα.

Μπορείτε να δείτε τα e-mails που αποκάλυψαν τα Wikileaks εδώ.


Πηγή:

19
Ιούλ

So What Did The ECB Buy? “In Short, Almost Everything”

So What Did The ECB Buy? “In Short, Almost Everything”.Yesterday for the first time, the various central banks of the Eurosystem disclosed which bonds the ECB had bought under its CSPP program. Specifically, we broke down the purchases of the Bundesbank, which revealed some of the most prominent public company debt issuers in Europe. However, we were curious to get a more detailed look at what Mario Draghi’s trading desk was spending their time BWICing all day. For that we went to the undisputed master when it comes to tracking what the ECB does in the bond realm (because the ECB is not buying equities just yet), BofA’s Barnaby Martin.

Here is the big picture as revealed in his report today titled “CSPP: Buying Frenzy” – “in just over a month of the Corporate Sector Purchase Programme, the ECB have bought 458 bonds, with virtually no stone left unturned.With the monthly run-rate of buying hovering around the €8.5bn mark, our conclusion for CSPP is, bluntly, that it is too big, too powerful and ultimately too bullish for spreads.”

But the best part was Martin’s answer to the key question: “So what did they buy?” His answer: “In short, almost everything.”

But we don’t think this should be particularly surprising – the weekly CSPP buying numbers continue to suggest a monthly run rate for corporate purchases of between €8bn-€9bn (with the buying pace picking up over the last week). Yet, we think this is too big an amount for a market devoid of supply and thus we continue to believe that CSPP is a very bullish technical for non-financial spreads.


What caught our attention on the ECB’s shopping list?

  • They bought “topical” credits such as VW, Glencore and EdF.
  • They bought “high-yield” credits such as Telecom Italia and Lufthansa.
  • They bought “foreign” credits such Bunge and Schlumberger (US), Nestle and ABB (Swiss).
  • They bought long-dated bonds (2036s), but they also bought plenty of short-dated bonds. In fact, 35% of the bonds that they bought are negative yielding.
  • The Central Bank of Italy seems to be the most “active” central bank thus far, purchasing 43% of their eligible universe (55 out of 127 bonds).
  • The Banque de France seems to be relatively “lagging” at the moment, purchasing just 29% of their eligible universe (115 out of 399 bonds). In addition, the BdF has shied away from buying issuers such as Alstom and Legrand.
  • The ECB has been involved in primary – buying recent supply from Bunge, Repsol, ASML, Iberdrola, Tennet, Total and Air Liquide.

Ironically, the most popular name seems to be Deutsche Bahn where 12 bonds from the issuer have been purchased. And yet, Deutsche Bahn bonds have some of the most negative yields in the Euro IG market (DBHNGR 18s yield -25bp).


[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]They bought (almost) everything!

Since June 8th the ECB has bought 440 corporate bonds, which is around 35% of our estimated universe. By issuer, we find that the ECB has bought bonds from 158 different corporates.


The most popular bonds appear to be Deutsche Bahn (12 bonds bought), Telefonica (11 bonds bought), BMW (10 bonds bought), Daimler (9 bonds bought), ENI (9 bonds bought), Orange (9 bonds bought), Air Liquide (8 bonds bought), Engie (8 bonds bought), Iberdrola (8 bonds bought), Total (7 bonds bought) and Enel (7 bonds bought).


But in relative terms, we find that the ECB has bought relatively more of Snam (7 out of 10 eligible bonds have been purchased), Deutsche Post (5 out of 8 bonds), Repsol (5 out of 8 bonds), Total (7 out of 12 bonds), Telefonica (11 out of 19 bonds), EDP (5 out of 9 bonds), RWE (5 out of 9 bonds) and Deutsche Bahn (12 out of 24 bonds).

A glance through the individual names shows that there is very little that the ECB have held back on. In particular:

  • Names with “event risk” have been bought, such as VW, Glencore, EdF and Repsol.
  • Plenty of BBB3 rated credits have been bought, such as RWE, Metro, EdP, Renault, A2A, Pernod and REN (55% of names purchased were BBBs). Although not every BBB was bought – note that KPN and Alstom have yet to be purchased.
  • Foreign issuers have been bought due to their issuing entities being Dutch, for instance. For us, this underscores the point that we made a few months ago that CSPP is really “QE for the world”. Plenty of Swiss credits have been bought (such as Nestle, Novartis and Adecco) as have UK credits (Unilever) and US credits (Schlumberger and Bunge).
  • The ECB even dipped into high-yield, buying bonds from Telecom Italia (Fitch rating of BBB-) and Lufthansa (S&P rating of BBB-).

The next chart shows the total number of bonds purchased by country. Issuers are classified based on their ultimate country of risk (rather than issuer entity, such as a Dutch SPV, for example).

  • The ECB seems to be lagging a bit in its buying of French credits, with only 115 bonds bought so far. This compares to 122 German bonds bought. Yet our previous work suggested that the ECB would weight CSPP purchases 30% towards French names and just 25% towards German ones.
  • Likewise the ECB seems to be a little bit ahead in its buying of Swiss credits, and behind in its buying of US credits.
  • The chart also suggests that the Bundesbank and the Banque de France are buying smaller clips, on average, than the central banks of Italy and Spain.


Is the ECB mostly focusing on the highest-rated issuers? Nope. As Martin puts it, “No “softly, softly” for CSPP”

Chart 5 shows the percentage of eligible bonds that the ECB has bought to date, by rating. It’s clear that the ECB has not shied away from taking credit risk. Already they have bought between 36%-52% of eligible BBB bonds, but only 16%-36% of eligible single-As. The ECB has also bought 31% of eligible BB bonds


Chart 6 uses the same methodology and shows the ECB’s purchases by duration. The ECB has bought across the curve, although it does appear that they have tended to stay in the 2-10yr region, and have avoided going very long (10+yr).


Chart 7 shows ECB purchases split by issue size. The ECB has, by far, focused their efforts on “big issues”. For instance, they have already purchased 86% of eligible bonds that have an issue size greater than €2bn. This tells us that a) the ECB is going for the most liquid bonds first, and b) the ECB is cognizant of its desire not to distort asset markets.


Chart 8 splits purchases by yield bucket. We thought it was interesting as it somewhat contradicts chart 5 and suggests that the ECB have been a little tentative in their buying. It highlights that the ECB have bought relatively more of low or negativelyyielding bonds as opposed to higher-yielding bonds. For instance, the ECB has already bought 162 negative yielding bonds (€130bn), meaning 35% of their total purchases thus far have been negative yielding.

What did the ECB not buy?

While the ECB has bought a lot, there are some names which are yet to show up on the shopping list. Chart 9 is a graphical description of what the ECB has bought and not bought, ranking eligible issuers’ debt from highest to lowest. While not every ticker is visible on the x-axis, it does appear that the ECB has tended to avoid buying the smaller names (perhaps they have struggled to buy them?), but has tried its best to buy most of the larger names.


For those eager to frontrun the ECB, Table 1 shows some of the high profile issuers that are yet to appear on the ECB’s shopping list. Note that some of these are French, which ties in with the analysis in chart 4 that French credits have been under-purchased so far.


Finally, here is why – as we hinted last week – corporate yields are set to go even lower, perhaps even dipping below their respectively sovereigns.

The growth of negative yielding corporate debt has been dramatic post the announcement of CSPP earlier in March. As of today, €445bn of Euro IG corporate bonds trade with a negative yield (note that our universe here includes less than 12m bonds).


While there is only around €5bn of IG bonds yielding below -40bp, we calculate a 20bp rally in Euro IG spreads would push this number up to around €55bn, for instance. The significance of this, in our view, is that as spreads rally further, the ECB will be forced to take more duration risk as part of the CSPP.

Because nothing screams financial stability than the European central bank buying not only government bonds, but corporates at negative yields, in the process assuring that virtually all corporate bonds will trade with negative yields.


Source:link[/expander_maker]

19
Ιούλ

Διαψεύδει η Άγκυρα ότι χάθηκαν 14 πολεμικά πλοία – Τι λένε οι Ρώσοι

Διαψεύδει η Άγκυρα ότι χάθηκαν 14 πολεμικά πλοία – Τι λένε οι Ρώσοι.Ο Αντιπρόεδρος της τουρκικής Κυβέρνησης Νουμάν Κουρτουλμούς διέψευσε τις πληροφορίες σύμφωνα με τις οποίες πλοία του Πολεμικού Ναυτικού αγνοούνται μετά την απόπειρα πραξικοπήματος.

Νωρίτερα αξιωματούχος του ΝΑΤΟ είχε δηλώσει στο πρακτορείο RIA Novosti πως η ναυτική διοίκηση της Βορειοατλαντικής Συμμαχίας δεν είχε λάβει αίτημα για συνδρομή στον εντοπισμό τουρκικών πολεμικών πλοίων τα οποία φέρονταν να αγνοούνταν μετά την απόπειρα στρατιωτικού πραξικοπήματος.

Ο αξιωματούχος δήλωσε πως η στρατιωτική συμμαχία ήταν ενήμερη για τις πληροφορίες βρετανικών ΜΜΕ σύμφωνα με τις οποίες τουλάχιστον 14 πλοία του τουρκικού Πολεμικού Ναυτικού που περιπολούσαν στο Αιγαίο και στη Μαύρη Θάλασσα δεν επέστρεψαν στις βάσεις τους στην Τουρκία έπειτα από το πραξικόπημα που εκδηλώθηκε το βράδυ της Παρασκευής.

Η πηγή, που ζήτησε να μην κατονομαστεί, ανέφερε πως η ναυτική διοίκηση του ΝΑΤΟ δεν είχε λάβει αιτήματα για συνδρομή στη διενέργεια επιχειρήσεων έρευνας για τα αγνοούμενα πολεμικά πλοία.

Εξάλλου ρωσική στρατιωτική και διπλωματική πηγή δήλωσε σήμερα στο πρακτορείο RIA Novosti πως τουλάχιστον τέσσερα πλοία του τουρκικού Πολεμικού Ναυτικού βρίσκονται στη Μαύρη Θάλασσα, δύο από αυτά στη Ρουμανία.

“Τουλάχιστον τέσσερα πλοία του τουρκικού Πολεμικού Ναυτικού βρίσκονται τώρα στη Μαύρη Θάλασσα: δύο στο λιμάνι της Κωνστάντζας στη Ρουμανία, ένα στο Μπουργκάς της Βουλγαρίας και ένα στη θάλασσα. Δεν υπάρχουν τουρκικά πλοία σε ρωσικά λιμάνια”, δήλωσε η πηγή αυτή.


Πηγή:link

19
Ιούλ

Ευρωδικαστήριο: Δεν είναι υποχρεωτικό το bail in στις τραπεζικές διασώσεις

Ευρωδικαστήριο: Δεν είναι υποχρεωτικό το bail in στις τραπεζικές διασώσεις.Τα κράτη μέλη της ΕΕ δεν υποχρεούνται να προχωρήσουν σε bail in, να αναγκάσουν δηλαδή ομολογιούχους και μετόχους να υποστούν ζημιές πριν από μια τραπεζική διάσωση αποφαίνεται το ανώτατο ευρωπαϊκό δικαστήριο σύμφωνα με το Reuters.

Εξετάζοντας υπόθεση που αφορά διάσωση σλοβενικής τράπεζας αποφάσισε ότι είναι νόμιμοι οι κανόνες της ΕΕ που επιβάλουν απώλειες σε ομολογιούχους και μετόχους. Ωστόσο οι κανόνες αυτοί δεν είναι δεσμευτικοίγια τα κράτη μέλη, υποστήριξε το δικαστήριο σε μια απόφαση που όπως εκτιμάται περιορίζει ελαφρά τις δυνατότητες της Κομισιόν που βρίσκεται σε κόντρα με την Ιταλία αναφορικά με τον τραπεζικό της τομέα.

Το δικαστήριο υποστήριξε ότι η επιβολή bail in δεν είναι προαπαιτούμενο για να δοθεί κρατική στήριξη σε μια τράπεζα.
Στην απόφαση προστίθεται επίσης ότι η Κομισιόν που επιβλέπει την επιβολή των Ευρωπαϊκών Κανόνων από τα κράτη μέλη μπορεί να ξεκινήσει επίσημη έρευνα για να εξετάσει αν ένα κράτος μέλος δεν τήρησε τους κανόνες της ΕΕ για τον ανταγωνισμό επιλέγοντας να δώσει βοήθεια σε μια τράπεζα χωρίς να έχει προηγουμένως επιβάλει απώλειες σε ομολογιούχους και μετόχους.


Πηγή:link

19
Ιούλ

Investor bail-in not precondition for bank rescues: top EU court

Investor bail-in not precondition for bank rescues: top EU court.European Union member states are not obliged to make shareholders and junior creditors pay before intervening to rescue a bank, the EU top court said on Tuesday.

EU rules imposing losses on bank creditors before a bank bailout were considered legal by the Luxembourg-based European Court of Justice in its ruling over a Slovenian banking rescue.

However, the rules are not binding on member states, the court said in its ruling that slightly limits the European Commission’s antitrust powers amid talks for an Italian banking bailout. The court said that burden-sharing by shareholders and subordinated debt holders was not a precondition for granting state aid to a troubled lender.

The judges added that the European Commission, which oversees the application of EU rules in member states, might still open a formal investigation to establish whether a state breached EU competition rules in granting state aid to a bank without imposing losses on its junior creditors.

Source: link

19
Ιούλ

Μέι: Ναι, θα ήμουν έτοιμη να διατάξω πυρηνικό πλήγμα

Μέι: Ναι, θα ήμουν έτοιμη να διατάξω πυρηνικό πλήγμα.Η νέα πρωθυπουργός του Ηνωμένου Βασιλείου Τερέζα Μέι, εμφανίστηκε έτοιμη να διατάξει πυρηνικό πλήγμα, παρά το γεγονός ότι θα κόστιζε δεκάδες χιλιάδες ανθρώπινες ζωές.

Σε ερώτηση από βουλευτή στη Βουλή των Κοινοτήτων, για το εάν θα ήταν έτοιμη να διατάξει πυρηνικό πλήγμα, γνωρίζοντας ότι αυτό θα κόστιζε τη ζωή σε χιλιάδες γυναίκες και παιδιά, είπε μονολεκτικά: «Ναι».

Πρόσθεσε δε ότι το όλο νόημα της πυρηνικής αποτροπής είναι ακριβώς οι εχθροί μίας χώρας να γνωρίζουν ότι η πολιτική ηγεσία της είναι έτοιμη να κάνει χρήση των πυρηνικών όπλων που διαθέτει, σε περίπτωση που απειληθεί ή πληγεί η ίδια.

Κατηγόρησε δε την ηγεσία του κεντροαριστερού Εργατικού Κόμματος για υποκρισία, όταν δηλώνει ότι δεν θα έκανε χρήση πυρηνικών όπλων, μολονότι η Μεγάλη Βρετανία πρέπει να τα διαθέτει.


Πηγή:

19
Ιούλ

Capital controls: Εγκρίθηκε από τους θεσμούς η χαλάρωσή τους

Capital controls: Εγκρίθηκε από τους θεσμούς η χαλάρωσή τους.Πρώτο “ναι” από θεσμούς για νέα μέτρα χαλάρωσης των capital controls. Πιθανόν και εντός της εβδομάδος (Τετάρτη- Πέμπτη) η τελική έγκριση από την Ευρωπαϊκή Κεντρική Τράπεζα. Έως 840 ευρώ το δεκαπενθήμερο.

Ακόμη καλύτερες ημέρες….έρχονται για τους συναλλασόμενους με τις τράπεζες, καθώς και τυπικά, η νέα χαλάρωση των περιορισμών στην κίνηση κεφαλαίων (capital controls)  είναι προ των πυλών. Μπορεί ακόμη να έχουμε δρόμο μπροστά μας μέχρι την πλήρη απελευθέρωση, αλλά βήμα- βήμα γίνονται…βήματα που διευκολύνουν τον καθημερινό πολίτη στη διενέργιεια συναλλαγών με τις τράπεζες, στη χρήση μετρητών, στις on line αγορές ή διαδικτυακές συναλλαγές, ενώ, χαλαρότερη γίνεται η κατάσταση και για τους εισαγωγείς.

AdTech Ad

Η Τράπεζα της Ελλάδος είναι αισιόδοξη ότι εντός των προσεχών ημερών, ίσως και μεθαύριο Τετάρτη, θα έχουμε την τελική έγκριση από την Ευρωπαϊκή Κεντρική Τράπεζα, που είναι η αρμόδια εποπτεύουσα αρχή, για να χαλαρώσουν ως ένα συγκεκριμένο βαθμό, τα capital controls που επηρεάζουν τη ζωή των καταναλωτών τον τελευταίο ένα και πλέον χρόνο.

Σήμερα, δόθηκε μια τυπική έγκριση από τους θεσμούς, στις προτάσεις της Τραπέζης Ελλάδος που αφορούν μια σειρά μέτρων, εκ των οποίων, αυξημένη χρήση καρτών στο εξωτερικό, δυνατότητα ανάληψης 840 ευρώ ανά δεκαπενθήμερο (για όσους φυσικά δεν σηκώσουν 420 ευρώ την πρώτη εβδομάδα) και συναλλαγές σε αντισυμβαλλόμενους του εξωτερικού.

Το οριστικό ” ok” αναμένεται να δοθεί σε μία από τις επόμενες συνεδριάσεις της Ευρωπαϊκής Κεντρικής Τράπεζας, πιθανότατα και στην προσεχή συνεδρίαση του Διοικητικού της Συμβουλίου, μεθαύριο Τετάρτη. Πρόθεση της Τραπέζης Ελλάδος είναι να διευκολυνθούν τα νομικά και φυσικά πρόσωπα στις συναλλαγές τους και να αποκατασταθεί σταδιακά η “τάξη” στη ροή του χρήματος, με σταδιακή και προγραμματισμένη χαλάρωση των περιορισμών στην κίνηση κεφαλαίων και στο πλαίσιο αυτό, ο διοικητής της ΤτΕ, κ. Γιάννης Στουρνάρας, δρομολογεί τα απαραίτητα βήματα.

Υπενθυμίζεται ότι το συνολικό κείμενο των προτάσεων, στο οποίο έχει καταλήξει η Τράπεζα της Ελλάδος και έχει υποβάλλει σχετική πρόταση σε ΕΚΤ και θεσμούς (στους τελευταίους για ενημέρωση) προβλέπει τα ακόλουθα μέτρα:

1.Δυνατότητα ανάληψης μετρητών έως 840 ευρώ ανά δύο εβδομάδες (στην περίπτωση που κάποιος δεν προχωρήσει στην ανάληψη των 420 ευρώ που δικαιούται εβδομαδιαίως και τα οποία δεν θα χάνει, αλλά θα μπορεί να τα πάρει την επόμενη εβδομάδα μαζί με τα υπόλοιπα).

2.Άρση της απαγόρευσης ανάληψης μετρητών όταν προέρχονται από νέες καταθέσεις σε μετρητά (νέο χρήμα).

3.Αύξηση του ποσοστού ανάληψης μετρητών από 10% σε 30% των ελεύθερων κεφαλαίων που προέρχονται από το εξωτερικό.

4. Αύξηση στα όρια των Υποεπιτροπών των τραπεζών (έως €250χιλ/ανά πελάτη/ανά ημέρα σήμερα) καθώς και των ποσών που θα μπορούν να εκτελούνται απευθείας από τις τράπεζες χωρίς την προϋπόθεση προηγούμενης ιστορικότητας (έως €20χιλ/ανά πελάτη/ανά ημέρα σήμερα).

5. Αύξηση των ορίων στη χρήση των καρτών στο εξωτερικό με παράλληλο άνοιγμα, μέσω internet, πολλών international sites του συνόλου σχεδόν των διαδικτυακών αγορών, ώστε να διευκολυνθούν οι συναλλαγές με αντισυμβαλλόμενους του εξωτερικού.

6. Αύξηση των μηνιαίων ορίων τόσο των τραπεζών όσο και των Ιδρυμάτων Πληρωμών για την αποστολή εμβασμάτων έως 1.000 ευρώ.

7. Πλήρη άρση της απαγόρευσης αποπληρωμής δανείων.


Πηγή:link


19
Ιούλ

Γερμανία: Επίθεση αγνώστου με τσεκούρι σε επιβάτες τρένου – Τουλάχιστον 21 τραυματίες

Γερμανία: Επίθεση αγνώστου με τσεκούρι σε επιβάτες τρένου – Τουλάχιστον 21 τραυματίες.Επίθεση αγνώστου με πολλούς τραυματίες κοντά στο σιδηροδρομικό σταθμό του Βούρτσμπουργκ.

Όπως αναφέρουν οι πρώτες πληροφορίες, άνδρας αγνώστων λοιπών στοιχείων επιτέθηκε με τσεκούρι σε επιβάτες τρένου και έχει τραυματίσει τουλάχιστον 21 άτομα. Όσο για την αντίδραση της αστυνομίας, υπάρχουν συγκεχυμένες πληροφορίες, με αρκετά γερμανικά ΜΜΕ να αναφέρουν πως οι αρχές σκότωσαν τον δράστη που σύμφωνα με μαρτυρίες ήταν σε κατάσταση αμόκ.


Πηγή:link

Comodo SSL