Τα νέα μας

1
Φεβ

Προϋποθέσεις επιδότησης ανεργίας κατόπιν μονομερούς βλαπτικής μεταβολής των όρων εργασίας

Προϋποθέσεις επιδότησης ανεργίας κατόπιν μονομερούς βλαπτικής μεταβολής των όρων εργασίας.Δημοσιεύθηκε η εγκύκλιος του ΟΑΕΔ σχετικά με τις προϋποθέσεις επιδότησης ανεργίας, λόγω καταγγελίας, κατόπιν μονομερούς βλαπτικής μεταβολής των όρων εργασίας.

Συγκεκριμένα, ο άνεργος ο οποίος έχει ασκήσει το δικαίωμα που του παρέχει το άρθρo 7 του ν. 2112/1920 (Α’ 67) και έχει θεωρήσει τη μονομερή βλαπτική μεταβολή των όρων εργασίας του ως καταγγελία της σχέσης εργασίας από τον εργοδότη, επιδοτείται, εάν, μαζί με την αίτηση για επιδότηση, προσκομίσει στον ΟΑΕΔ την εξώδικη δήλωση με την οποία άσκησε το εν λόγω δικαίωμα, καθώς και αποδεικτικό έγγραφο της κοινοποίησής της στον εργοδότη.

Στην περίπτωση αυτή, η προθεσμία για την υποβολή αίτησης για επιδότηση ξεκινά από την κοινοποίηση της εξώδικης δήλωσης στον εργοδότη.

Εντός έξι μηνών από την υποβολή της αίτησης για επιδότηση, ο άνεργος οφείλει να προσκομίσει στην αρμόδια υπηρεσία του ΟΑΕΔ είτε έγγραφα που αποδεικνύουν την εξόφληση της αποζημίωσης απόλυσης από τον εργοδότη είτε την αγωγή που άσκησε κατά του εργοδότη, με βάση το ασκηθέν δικαίωμα που του παρέχει το άρθρo 7 του ν. 2112/1920.

Σε περίπτωση παράβασης της υποχρέωσης του προηγούμενου εδαφίου, καθώς και εάν η ασκηθείσα αγωγή δεν γίνει τελεσίδικα δεκτή, η επιδότηση ανεργίας διακόπτεται και τα ήδη καταβληθέντα ποσά επιστρέφονται αναδρομικά.

Πηγή: link

1
Φεβ

Reuters: Προσλήφθηκαν οι σύμβουλοι για το 7ετές ομόλογο

Reuters: Προσλήφθηκαν οι σύμβουλοι για το 7ετές ομόλογο.Στην πρόσληψη των συμβούλων για την έκδοση του 7ετούς ομολόγου προχώρησε η Ελλάδα, σύμφωνα με το πρακτορείο Reuters.

Πιο αναλυτικά, σύμβουλοι στην έκδοση αναλαμβάνουν οι Barclays, BNP Paribas, Citigroup, JP Morgan και Nomura όπως αναφέρει το πρακτορείο επικαλούμενο πηγές.

Σύμφωνα με το ειδησεογραφικό πρακτορείο, η Ελλάδα σχεδιάζει να “βγει” στις αγορές με ένα επταετές ομόλογο για να αντλήσει το ποσό των 3 δισ. ευρώ.

Σε προηγούμενο δημοσίευμα του, το πρακτορείο ανέφερε ότι την έκδοση του 7ετούς θα ακολουθήσουν δύο ακόμη εκδόσεις μέχρι το τέλος του καλοκαιριού, προκειμένου η χώρα να χτίσει ένα “μαξιλάρι” ρευστότητας για τη μεταμνημονιακή εποχή.

Πηγή: link

1
Φεβ

Η συνταγή JP Morgan για τη μετα-μνημόνιο εποχή

Η συνταγή JP Morgan για τη μετα-μνημόνιο εποχή.Τα σημεία στα οποία εστιάζει η JP Morgan στην ανάλυση της για το ποια μπορεί να είναι η “σωστή” έξοδος της χώρας από τα προγράμματα διάσωσης είναι τα ακόλουθα:

• Η τρίτη αξιολόγηση έχει σχεδόν ολοκληρωθεί.

• Ο κίνδυνος ενός τέταρτου προγράμματος έχει μειωθεί σε πολύ χαμηλά επίπεδα, αλλά μια καθαρή έξοδος δεν φαίνεται εφικτή.

• Ενισχυμένη εποπτεία και προϋποθέσεις ενδέχεται να είναι μέρος της εγχώριας κατάστασης στη μετά προγραμμάτων κατάσταση.

• Παραμένει θετική για τα ελληνικά ομόλογα και βλέπει «χώρο» για περαιτέρω μείωση των spreads τους επόμενους μήνες

Κοιτάζοντας την ελληνική αγορά ομολόγων, η αμερικανική τράπεζα εκτιμάει ότι η πρόσφατη επιθετική πτώση στα spreads ήταν αποτέλεσμα της μείωσης των ελληνικών κινδύνων, της αυξημένης πιθανότητας εξόδου από τα πρόγραμμα διάσωσης και της μεγαλύτερης διάθεσης των επενδυτών για αποδόσεις. Στα σημερινά επίπεδα, η ελληνική αγορά ομολόγων ήδη τιμολογεί την έξοδο από το πρόγραμμα διάσωσης με μεγάλη πιθανότητα.

Κοιτάζοντας τα πορτογαλικά επίπεδα των ομολόγων όταν έβγαινε από το πρόγραμμα, το spread του 10ετούς τους με το γερμανικό ήταν στις 250 μονάδες βάσης. Η JP Morgan παραμένει θετική για την Ελλάδα, δεδομένου ότι η προσδοκία για έξοδο από το πρόγραμμα διάσωσης με προληπτική πιστωτική γραμμή θα οδηγήσει και σε αγορές από το QE. Επίσης περιμένει ότι τα ελληνικά spreads θα επιδείξουν υψηλότερη συσχέτιση με άλλες κατηγορίες περιουσιακών στοιχείων και θα μειωθούν περαιτέρω. Στο βασικό της σενάριο, βλέπει μείωση του spread με το γερμανικό 10ετές κατά 20-30 μονάδες βάσης και σε όρους αξίας προτιμάει το 5ετές.

Το χρονοδιάγραμμα
Η βασική υπόθεση της JP Morgan παραμένει στο ότι η Ελλάδα θα πετύχει μη καθαρή (dirty) έξοδο από το πρόγραμμα, με την ύπαρξη μιας προληπτικής πιστωτικής γραμμής. Εάν το βασικό σενάριο γίνει πραγματικότητα, η JP Morgan βλέπει δυνατότητα περαιτέρω σύσφιξης του spread μεταξύ των 10ετών ομολόγων Ελλάδας και Γερμανίας από τα τρέχοντα επίπεδα στις 300 μονάδες βάσης περίπου. Η JP Morgan πλέον τοποθετεί την πιθανότητα για ένα τέταρτο πρόγραμμα σε πολύ χαμηλά επίπεδα κάτω του 5%. Κατά την άποψη τους, ο ρόλος του ΔΝΤ θα γίνει ολοένα και μικρότερος όσο το τέλος του προγράμματος πλησιάζει.

Το χρονοδιάγραμμα που προκρίνει ο αμερικανικός επενδυτικός οίκος είναι:

Φεβρουάριος: επίσημη ολοκλήρωση της τρίτης αξιολόγησης και εκταμίευση υποδόσης 5,7 δισ. ευρώ.

Μάρτιος – Ιούλιος: Συζήτηση για την ελάφρυνση του χρέους και εκταμίευση υποδόσης 1 δισ. ευρώ. Περαιτέρω ενίσχυση του «μαξιλαριού ασφαλείας» του Ελληνικού Δημοσίου με την έκδοση μερικών νέων ομολόγων για την επίδειξη της πρόσβασης στην αγορά. Ολοκλήρωση των stress test των τραπεζών το Μάιο και ολοκλήρωση της τέταρτης αξιολόγησης τον Ιούλιο και ορισμός της παρακολούθησης μετά το πρόγραμμα.

Ιούλιος – Αύγουστος: Πιθανή απόφαση για την ελάφρυνση του χρέους, με πιθανή ύπαρξη μηχανισμού που θα συνδέει το σχεδιασμό αποπληρωμής με την πορεία του ΑΕΠ.

18 Αυγούστου: επιτυχής έξοδος από το πρόγραμμα διάσωσης με πιστωτική προληπτική γραμμή.

Αύγουστος – Σεπτέμβριος: πιθανές αγορές ομολόγων από την ΕΚΤ στα πλαίσια του QE.

H καθαρή έξοδος φαίνεται λιγότερο πιθανή και αναμφισβήτητα λιγότερο επιθυμητή
Κατά την άποψη της JP Morgan , απαιτούνται συγκεκριμένες ρυθμίσεις στη μετά μνημονίου εποχή και πιο αυστηρά μέτρα εποπτείας από αυτά που εφαρμόστηκαν στις περιπτώσεις της Ιρλανδία και της Πορτογαλίας, όταν αποχώρησαν από τα αντίστοιχα προγράμματα. Πιο συγκεκριμένα, ο επενδυτικός οίκος εκτιμάει ότι η επιλογή μιας «καθαρής» εξόδου είναι όχι μόνο λιγότερο πιθανή, αλλά και λιγότερο επιθυμητή. Κατά αρχήν, η καθαρή έξοδος πρέπει να στηρίζεται σε ένα πιο σημαντικό πακέτο μέτρων ανακούφισης στο χρέος, το οποίο με τη σειρά του θα επέτρεπε πιο ευνοϊκές συνθήκες αναχρηματοδότησης από την αγορά. Ένα trade-off μεταξύ της ελάφρυνσης του χρέους, των ακαθάριστων αναγκών χρηματοδότησης και των συνθηκών αναχρηματοδότησης με τις μελλοντικές προοπτικές ανάπτυξης σε συνδυασμό με την επιθυμία της ελληνικής κυβέρνησης να αποκτήσει όσο το δυνατόν περισσότερη αυτονομία, είναι οι παράγοντες που θα μπορούσαν να οδηγήσουν σε μια καθαρή έξοδο κάτω πολύ ευνοϊκές μακροοικονομικές συνθήκες.

Η JP Morgan υποστηρίζει επίσης ότι μια καθαρή έξοδος χωρίς πιστωτική γραμμή όχι μόνο θα καθιστούσε τα ελληνικά ομόλογα μη επιλέξιμα για το QE, αλλά το πιο σημαντικό θα υποχρέωνε τις ελληνικές τράπεζες να καταφύγουν εκ νέου στον ELA, στοιχείο που θα αποτελέσει πρόκληση για τα κέρδη των ελληνικών τραπεζών.

Συνολικά, η JP Morgan βλέπει λίγα κέρδη από την καθαρή έξοδο ειδικά αναλογιζόμενοι τα κόστη για τους πιστωτές από την υψηλότερη ελάφρυνση στο χρέος. Θα μπορούσε να είναι αρνητικό για τις οικονομικές προοπτικές αφού θα αύξανε την αβεβαιότητα μεσοπρόθεσμα, όπως από τις εκλογές του 2019 π.χ. ή εξαιτίας κάποιας αύξησης του ρίσκου στις αγορές συνολικά.

Η JP Morgan συμπεραίνει καταληκτικά ότι η ενισχυμένη επιτήρηση θα αποτελεί μέρος οποιουδήποτε μεταγενέστερου προγράμματος. Παρά τη σαφή βελτίωση σε βραχυπρόθεσμους δείκτες, η ελληνική οικονομία παραμένει πολύ ευάλωτη σε σοκ εμπιστοσύνης. Αναμένει συνεπώς οι Ευρωπαίοι εταίροι να διατηρήσουν σημαντικό ρόλο στον έλεγχο της φορολογικής και της μεταρρυθμιστικής πορείας τουλάχιστον μέχρι το 2023, δεδομένου ότι οι ακαθάριστες ανάγκες χρηματοδότησης είναι διαχειρίσιμες εως τότε, αλλά και μετά το 2023 αν έχει συμφωνηθεί κάποια ελάφρυνση του χρέους.

Κατά τον ίδιο τρόπο, αναμένει πολλούς όρους για την ελάφρυνση του χρέους, η οποία από μόνη της θα μπορούσε να καθησυχάσει τις αγορές για τη μελλοντική ελληνική συμμόρφωση. Συνεχίζει να πιστεύει συνολικά ότι μια προληπτική γραμμή πίστωσης είναι πιθανόν να διευθετηθεί ως δίχτυ ασφαλείας για να διατηρήσει και η ελληνική πλευρά το waiver αν και είναι πιθανό να μην χρησιμοποιηθεί.

Πηγή: link

1
Φεβ

Απεστάλη στο Εθνικό Τυπογραφείο η προκήρυξη του ΑΣΕΠ για 8.166 προσλήψεις στις ανταποδοτικές υπηρεσίες των δήμων

Απεστάλη στο Εθνικό Τυπογραφείο η προκήρυξη του ΑΣΕΠ για 8.166 προσλήψεις στις ανταποδοτικές υπηρεσίες των δήμων.Στο Εθνικό Τυπογραφείο για δημοσίευση απεστάλη η πολυαναμενόμενη 3Κ/2018 προκήρυξη του ΑΣΕΠ, που αφορά στην πλήρωση με σειρά προτεραιότητας 8.166 θέσεων τακτικού προσωπικού και προσωπικού με σχέση εργασίας Ιδιωτικού Δικαίου Αορίστου Χρόνου Πανεπιστημιακής, Τεχνολογικής, Δευτεροβάθμιας και Υποχρεωτικής Εκπαίδευσης σε ανταποδοτικές υπηρεσίες των δήμων, Συνδέσμους και Νομικά Πρόσωπα Δημοσίου Δικαίου αυτών καθώς και σε Νομικά Πρόσωπα Ιδιωτικού Δικαίου των ΟΤΑ.

Πηγή: ΑΠΕ – ΜΠΕ

30
Ιαν

Έρχονται «λυπητερές» για τα ανασφάλιστα οχήματα

Έρχονται «λυπητερές» για τα ανασφάλιστα οχήματα.Εντός του Φεβρουαρίου, και ειδικότερα μέχρι τα μέσα του μήνα, αναμένεται να έχουν ξεκινήσει οι ηλεκτρονικές διασταυρώσεις ώστε να διαπιστωθούν οι ιδιοκτήτες ανασφάλιστων οχημάτων και να τους επιβληθούν τα σχετικά πρόστιμα μέσω Taxisnet.

Όπως αποκαλύπτει το enikonomia, σύμφωνα με στελέχη της αγοράς τα ανασφάλιστα οχήματα ανέρχονται σε περίπου 600.000 και είναι εκείνοι που θα βρεθούν πρώτοι στο στόχαστρο της ΑΑΔΕ και θα τους επιβληθούν τα πρόστιμα.
Ειδικότερα μέχρι το τέλος του 2017 ήταν ασφαλισμένα 6 εκατ. οχήματα έναντι 5,6 εκατ. οχημάτων το 2016. Δηλαδή πέρυσι τα ασφαλιστήρια συμβόλαια στα οχήματα σημείωσαν αύξηση 7,09%.
Ωστόσο ο εν λόγο αριθμός απέχει πολύ από την πραγματικότητα της ΕΛΣΤΑΤ όπου σύμφωνα με τα επίσημα στοιχεία της πρέπει να κυκλοφορούν 8 εκατ. οχήματα. Αν όντως τα στοιχεία της ΕΛΣΤΑΤ είναι πραγματικά τότε κυκλοφορούν ανασφάλιστα πάνω από 2 εκατ. οχήματα!
Ωστόσο τα στελέχη της αγοράς εκτιμούν πως τα στοιχεία της ΕΛΣΤΑΤ περιλαμβάνουν οχήματα που βρίσκονται σε φορολογική ακινησία, αυτοκίνητα που έχουν καταστραφεί ολοσχερώς αλλά δεν έχουν κατατεθεί οι πινακίδες κυκλοφορίας τους, κ.ά.
Προβληματισμός
Τα στελέχη της ασφαλιστικής αγοράς είναι ιδιαίτερα προβληματισμένα από το γεγονός πως στα τέλη του καλοκαιριού πάνω από 500.000 ιδιοκτήτες οχημάτων έσπευσαν να τα ασφαλίσουν υπό τον φόβο των προστίμων και τώρα τα συμβόλαια αυτά είτε έχουν λήξει είτε ήγουν τις επόμενες ημέρες.
Επίσης υπάρχει ο φόβος να τα ασφαλίσουν μόνο για ένα τρίμηνο, ώστε να περάσει η «μπόρα» των προστίμων και να μην τους «πιάσει» η ηλεκτρονική διασταύρωση και μετά να μην ανανεώσουν τα ασφαλιστήρια συμβόλαια.
Άλλωστε μόλις δύο φορές το χρόνο θα γίνεται η διασταύρωση στοιχείων όπως ορίζει η εγκύκλιος οπότε παρά το γεγονός πως δεν θα δημοσιοποιείται η ημερομηνία διασταύρωσης των στοιχείων κάποιοι θεωρούν ότι θα το… μαθαίνουν.
Η πρώτη διασταύρωση – Τα πρόστιμα
Να υπενθυμίσουμε πως μετά την πρώτη διασταύρωση η ΑΑΔΕ είχε αποστείλει σε πάνω από 1,15 εκατ. ιδιοκτήτες πρόστιμο για ανασφάλιστο όχημα. Αποτέλεσμα ήταν λίγες ημέρες αργότερα να ακυρωθούν τα πρόστιμα και όσοι πρόλαβαν και πλήρωσαν τους έχουν επιστραφεί ήδη τα ποσά που έχουν καταβάλει.
Τα πρόστιμα που θα καλούνται να πληρώσουν οι παραβάτες ιδιοκτήτες κυμαίνονται:
• 100 ευρώ για δίκυκλα οχήματα έως 250 κυβικά εκατοστά.
• 150 ευρώ για δίκυκλα άνω των 251 κ.ε.
• 200 ευρώ για αυτοκίνητα έως 1.000 κ.ε. και
• 250 ευρώ για αυτοκίνητα άνω των 1.000 κ.ε.
Πηγή: enikonomia.gr
30
Ιαν

Ανάσα για τη ρύθμιση χρεών έως 50.000 ευρώ για 600.000 ελεύθερους επαγγελματίες

Ανάσα για τη ρύθμιση χρεών έως 50.000 ευρώ για 600.000 ελεύθερους επαγγελματίε θα δώσει η ένταξη για τη ρύθμιση των χρεών τους στην πλατφόρμα του εξωδικαστικού μηχανισμού, η οποία, σύμφωνα με τις πληροφορίες του Capital.gr, αναμένεται στις 5 – 10 Φεβρουαρίου.

Οι ελεύθεροι επαγγελματίες είχαν εξαιρεθεί πριν από ένα χρόνο από τη δυνατότητα της ρύθμισης των οφειλών τους σε Δημόσιο και ασφαλιστικά ταμεία μέσω του εξωδικαστικού μηχανισμού. Ως αποτέλεσμα, εάν ένας ελεύθερος επαγγελματίας πήγαινε στην τράπεζα για να ρυθμίσει τα χρέη του, αυτή τον αντιμετώπιζε ως μισθωτό και διεκδικούσε ολόκληρη την οφειλή χωρίς “εκπτώσεις”, αφού δεν συνυπολόγιζε την υποχρέωση αποπληρωμής των χρεών του προς εφορία και ασφαλιστικό ταμείο. Πλέον, με την ένταξή τους στην πλατφόρμα του εξωδικαστικού, οι ελεύθεροι επαγγελματίες θα μπορούν να ρυθμίσουν τα χρέη τους προς το Δημόσιο και τα ασφαλιστικά ταμεία και στη συνέχεια να απευθυνθούν στις τράπεζες για τη ρύθμιση των οφειλών τους σε αυτές, με βάση τον Κώδικα Δεοντολογίας (ρύθμιση για την αποπληρωμή της οφειλής με βάση τις εύλογες δαπάνες διαβίωσης).

Στην πράξη δηλαδή, οι ελεύθεροι επαγγελματίες θα μπορούν να ρυθμίσουν τα χρέη τους από το εναπομείναν της αφαίρεσης των εξόδων από τα έσοδα. Ως εισόδημα του οφειλέτη ελεύθερου επαγγελματία θα ορίζεται το μεγαλύτερο μεταξύ του μέσου όρου των κερδών προ φόρων, τόκων και αποσβέσεων της τελευταίας τριετίας ή του τελευταίου έτους πριν από την υποβολή της αίτησης.

Στη διαδικασία θα μπορούν να ενταχθούν φυσικά πρόσωπα με πτωχευτική ικανότητα (π.χ. έμποροι) ή νομικά πρόσωπα, εφόσον (α) οι συνολικές οφειλές τους προς όλους τους πιστωτές τους δεν υπερβαίνουν τις 20.000 ευρώ ή (β) οι οφειλές τους προς τους Φορείς Κοινωνικής Ασφάλισης (Φ.Κ.Α.) υπερβαίνουν το 85% των συνολικών οφειλών τους. Επίσης, δυνατότητα υπαγωγής στη ρύθμιση έχουν φυσικά πρόσωπα χωρίς πτωχευτική ικανότητα με επιχειρηματική δραστηριότητα (π.χ. δικηγόροι, αγρότες) υπό την προϋπόθεση ότι έχουν κάνει έναρξη εργασιών και ότι οι οφειλές τους προς τους Φ.Κ.Α. δεν υπερβαίνουν τις 50.000 ευρώ.

Σημειώνεται ότι ο ελεύθερος επαγγελματίας θα μπορεί να ρυθμίσει τα χρέη του γεννήθηκαν έως τις 31/12/2016 σε 120 δόσεις και με “κούρεμα” οφειλής, ενώ για τα χρέη 2017 και 2018 υπάρχει η δυνατότητα ρύθμισης σε 12 δόσεις.

Αναφορικά με τα κριτήρια υπαγωγής, ισχύουν τα εξής:

Για οφειλές έως 20.000 ευρώ ο οφειλέτης πρέπει να έχει θετικό αποτέλεσμα προ φόρων, τόκων και αποσβέσεων σε μία τουλάχιστον από τις τελευταίες τρεις χρήσεις πριν από την υποβολή της αίτησης.

Για οφειλές 20.000 – 50.000 ευρώ, επιπλέον του ανωτέρω κριτηρίου, θα πρέπει ο λόγος του χρέους, αφού αφαιρεθούν οι προς διαγραφή προσαυξήσεις και τόκοι, προς το εισόδημα, να είναι μικρότερος ή ίσος του 8. Επιπλέον, αποκλείεται η υπαγωγή στη ρύθμιση, εφόσον η συνολική αξία των περιουσιακών στοιχείων του οφειλέτη είναι κατά 25 φορές μεγαλύτερη της οφειλής που ζητείται να ρυθμιστεί.

Σχετικά με τον τρόπο αποπληρωμής προβλέπεται ότι για οφειλές 3.000 – 50.000 ευρώ θα ισχύει μέγιστος αριθμός 120 δόσεων. Για οφειλές έως 3.000 ευρώ, ο μέγιστος αριθμός δόσεων είναι 36. Εφόσον το 33% του εισοδήματος του οφειλέτη επαρκεί για την αποπληρωμή της οφειλής σε λιγότερες δόσεις από το μέγιστο αριθμό, ο αριθμός των δόσεων θα αναπροσαρμόζεται αναλόγως.

Ειδικότερα, για τη ρύθμιση οφειλών 3.000 – 50.000 ευρώ, προβλέπεται μέγιστος αριθμός 120 δόσεων, με διαγραφή του 85% των προσαυξήσεων και τόκων εκπρόθεσμης καταβολής. Το ελάχιστο ποσό της δόσης δεν μπορεί να είναι κάτω από 50 ευρώ.

Για τις οφειλές έως 3.000 ευρώ, ο μέγιστος αριθμός δόσεων είναι 36 και δεν προβλέπεται καμία διαγραφή προσαυξήσεων και τόκων εκπρόθεσμης καταβολής. Ελάχιστο ποσό δόσης είναι επίσης τα 50 ευρώ.

Σημειώνεται ότι το ΚΕΑΟ μπορεί να απορρίψει αίτηση για ρύθμιση σε περίπτωση που διαθέτει, σύμφωνα με τις εσωτερικές του διαδικασίες, δική του μελέτη βιωσιμότητας, βάσει της οποίας το χρέος του οφειλέτη χαρακτηρίζεται ως μη βιώσιμο. Όπως επίσης, δεν προτείνει ρύθμιση για συνολική οφειλή προς αυτό που υπερβαίνει τις 20.000 ευρώ και η συνολική αξία των περιουσιακών στοιχείων του οφειλέτη, εικοσιπενταπλάσιο (25) αυτής. Στον αντίποδα, μπορεί να προτείνει ρυθμίσεις ακόμα και χωρίς τη συνδρομή των κριτηρίων βιωσιμότητας εφόσον διαθέτει, σύμφωνα με τις εσωτερικές του διαδικασίες, δική του μελέτη βιωσιμότητας, βάσει της οποίας το χρέος του οφειλέτη χαρακτηρίζεται ως βιώσιμο.

Η ρύθμιση θα χάνεται και άρα το σύνολο της οφειλής που παραμένει ανεξόφλητο θα καθίσταται εκ νέου απαιτητό, μαζί με τους αναλογούντες τόκους και προσαυξήσεις εκπρόθεσμης καταβολής, στις εξής περιπτώσεις:

α. μη καταβολής δόσεων ή μερικής καταβολής δόσεων, έως τη συμπλήρωση του ποσού που αντιστοιχεί σε τρεις δόσεις,

β. παράλειψης του οφειλέτη να υποβάλει την προβλεπόμενη Αναλυτική Περιοδική Δήλωση (Α.Π.Δ.), εντός 3 μηνών από την παρέλευση της προθεσμίας υποβολής τους,

γ. παράλειψης του οφειλέτη να εξοφλήσει ή να τακτοποιήσει με νόμιμο τρόπο, με αναστολή είσπραξης ή ρύθμιση τμηματικής καταβολής τις οφειλές του προς το Κ.Ε.Α.Ο., οι οποίες βεβαιώθηκαν μετά την 31η Δεκεμβρίου 2016, εντός 90 ημερών από την ημερομηνία υπαγωγής στη ρύθμιση ή, προκειμένου για οφειλές που κατέστησαν ληξιπρόθεσμες μετά την υπαγωγή στη ρύθμιση, εντός 60 ημερών από τη λήξη της νόμιμης προθεσμίας καταβολής τους.

Πηγή: link


30
Ιαν

ΗΠΑ: Πρόστιμα $40 εκατ. σε 3 τράπεζες για spoofing στα futures

ΗΠΑ: Πρόστιμα $40 εκατ. σε 3 τράπεζες για spoofing στα futures.Πρόστιμο συνολικού ύψους 40 εκατ. δολαρίων επέβαλαν οι αμερικανικές αρχές σε τρεις ευρωπαϊκές τράπεζες προκειμένου να διακανονιστούν οι κατηγορίες για «spoofing» στην αγορά προθεσμιακών συμβολαίων.

Όπως αναφέρουν οι Financial Times, η Commodity Futures Trading Commission ανακοίνωσε τον διακανονισμό χθες Δευτέρα, με την Deutsche Bank να καλείται να πληρώσει πρόστιμα και αποζημιώσεις ύψους 30 εκατ. δολαρίων, την UBS 15 εκατ. δολάρια και την HSBC 1,6 εκατ. δολάρια.

Την ίδια ώρα, το υπουργείο Δικαιοσύνης απήγγειλε κατηγορίες σε οκτώ άτομα για τον υποτιθέμενο ρόλο τους στην υπόθεση spoofing, πέντε εκ των οποίων συνελήφθησαν χθες.

Το spoofing αφορά σε εικονικές παραγγελίες που γίνονται προκειμένου να δημιουργηθεί η ψευδαίσθηση ουσιαστικής προσφοράς ή ζήτησης, η οποία κινεί τις τιμές. Στη συνέχεια οι υπολογιστές ακυρώνουν τις παραγγελίες προτού αυτές εκτελεστούν, επιτρέποντας στον spoofer να εκμεταλλευτεί προς ίδιον όφελος την χειραγώγηση των τιμών.

Πηγή: link

29
Ιαν

Φράτσερ: Θα υπάρξει “κούρεμα” του ελληνικού χρέους φέτος – Ο Σόιμπλε εξαπάτησε τους Γερμανούς

Φράτσερ: Θα υπάρξει “κούρεμα” του ελληνικού χρέους φέτος – Ο Σόιμπλε εξαπάτησε τους Γερμανούς.O Πρόεδρος του γερμανικού οικονομικού ιδρύματος DIW (Deutsches Institut fuer Wirtschaftsordnung), Μάρτσελ Φράτσερ, κατηγόρησε τον τέως υπουργό Οικονομικών της Γερμανίας, Βόλφγκανγκ Σόιμπλε, για συνειδητή εξαπάτηση των ψηφοφόρων στο θέμα του κουρέματος του ελληνικού χρέους.

Σε συνέντευξή του, ο Φράτσερ είπε ότι κατά τη γνώμη του υπήρξε πριν από τις γερμανικές εκλογές συμφωνία του Σόιμπλε και των άλλων πιστωτών να μη γίνεται αναφορά σε κούρεμα χρέους, επειδή αυτό θα είχε μεγάλο εκλογικό κόστος. Είναι σαφές, πρόσθεσε, ότι το 2018 θα υπάρξει κούρεμα του ελληνικού χρέους.

«Δεν θα το αποκαλούν έτσι, επειδή η υπόσχεση ήταν ότι δεν θα υπάρξει κούρεμα χρέους», είπε ο Φράτσερ. Θα γίνει λόγος για αναδιάρθρωση του χρέους, ίσως θα μειωθούν οι τόκοι ή θα συμφωνηθούν μεγαλύτερες περίοδοι αποπληρωμής, σημείωσε, προσθέτοντας ότι αυτά είναι λίγο – πολύ το ίδιο με ένα κούρεμα χρέους.

Η γερμανική κυβέρνηση υποσχόταν πάντα στους πολίτες της χώρας ότι δεν θα υπάρξει κούρεμα χρέους, δήλωσε ο Φράτσερ. Κανείς, είπε, μπορεί να επιμένει σε αυτό, «μόνο που τότε δεν θα λάβει τίποτε πίσω (από τα δάνεια που έχει δώσει)». Και είναι βέβαια καλύτερο, να δοθεί στους Έλληνες τώρα μία μικρή άφεση χρέους, ώστε η ελληνική οικονομία να μπορεί να αναπτυχθεί και πάλι, «ώστε να μπορεί να εξυπηρετεί το υπόλοιπο χρέος».

Ο Φράτσερ είπε ότι συμπαθεί τον Σόιμπλε, αλλά τόνισε ότι έκανε και αυτός, όπως όλοι, ένα λάθος. Η απαίτησή του να διώξει την Ελλάδα από το ευρώ ήταν ένα τέτοιο λάθος, είπε.

Πηγή πληροφοριών: finanzen.net

29
Ιαν

HSBC: Ποιοι και γιατί αγόρασαν καλυμμένα ομόλογα των ελληνικών τραπεζών

HSBC: Ποιοι και γιατί αγόρασαν καλυμμένα ομόλογα των ελληνικών τραπεζών.Τα καλυμμένα ομόλογα των ελληνικών τραπεζών επωφελήθηκαν από την πτώση των αποδόσεων των ελληνικών κρατικών ομολόγων, διαπιστώνει η HSBC σε σημερινή της ανάλυση για την αγορά καλυμμένων ομολόγων της ευρωζώνης, εξηγώντας παράλληλα γιατί η έκδοση της Alpha Βank είχε πολύ αυξημένο επενδυτικό ενδιαφέρον.

Από την αρχή του έτους έχουν εκδοθεί καλυμμένα ομόλογα ύψους 25,5 δισ. ευρώ στην ευρωζώνη και παρά την υψηλή αυτή προσφορά, τα spread των καλυμμένων ομολόγων δεν έχουν αντιδράσει μέχρι τώρα και κινούνται σταθεροποιητικά τις τελευταίες εβδομάδες, όπως αναφέρει η HSBC.

Συγκεκριμένα, οι ακαθάριστες αγορές μέσω του προγράμματος CBPP3 το 2018 διαμορφώνονται στα 6 δισ. ευρώ, από τα οποία, σύμφωνα με υπολογισμούς της HSBC, περίπου τα 5 δισ. ευρώ διενεργήθηκαν στην πρωτογενή αγορά. Επίσης σημειώθηκαν εκροές ύψους 13 δισ. ευρώ. Ο αντίκτυπος του free float στην αγορά καλυμμένων ομολόγων ήταν στην πραγματικότητα μικρότερος από την πολύ υψηλή ακαθάριστη προσφορά.

Όπως σημειώνει η τράπεζα, το περιβάλλον των σταθερών spreads σε συνδυασμό με τα χαμηλά premiums των νέων εκδόσεων σημαίνει ότι στις περισσότερες περιπτώσεις τα spreads των νέων εκδόσεων του φετινού έτους παρέμειναν γενικά αμετάβλητα από τα επίπεδα έκδοσής τους.

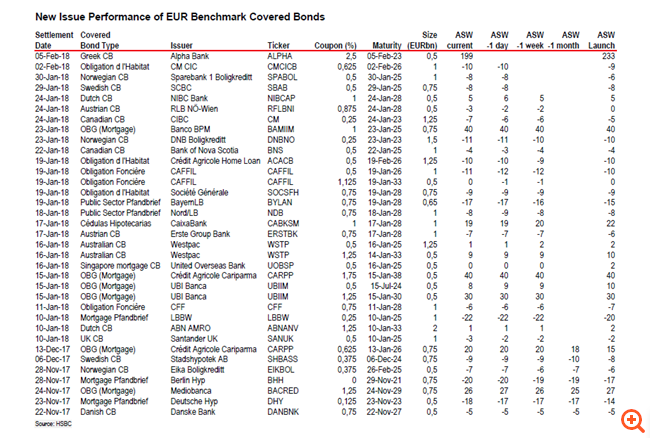
Το καλυμμένο ομόλογο της Alpha Bank ήταν η μόνη αξιοσημείωτη εξαίρεση. Η περιορισμένη υπεραπόδοση στη δευτερογενή αγορά οδηγήθηκε από την υψηλή ζήτηση για καλυμμένα ομόλογα, η οποία επέτρεψε στους εκδότες να τιμολογήσουν τα ομόλογα τους αρκετές μονάδες βάσης εντός των αρχικών εκτιμήσεών τους για τις τιμές, με αποτέλεσμα χαμηλά premiums στις νέες εκδόσεις και περιορισμό της υπεραπόδοσης.

Η HSBC αναμένει ότι η κινητικότητα στην πρωτογενή αγορά θα παραμείνει αυξημένη κατά τους επόμενους δύο μήνες, καθώς πολλοί εκδότες ανησυχούν ότι η ΕΚΤ ενδέχεται να σταματήσει τις καθαρές αγορές τον Σεπτέμβριο του 2018.

Έτσι, η τράπεζα εκτιμά ότι πολλοί από αυτούς θα προσπαθήσουν να πάρουν το μεγαλύτερο μέρος της χρηματοδότησης πριν από το καλοκαίρι και αυτό θα ασκήσει κάποια πίεση στα spreads καλυμμένων ομολόγων τους επόμενους μήνες και σε αυτό βασίζεται η ελαφρώς bearish στάση της HSBC στον κλάδο.

Η Alpha Bank εξέδωσε καλυμμένο ομόλογο 5 ετών, ύψους 500 εκατ. ευρώ. Η ζήτηση ήταν ισχυρή, με το βιβλίο προσφορών να υπερβαίνει τα 2 δισ. ευρώ, επιτρέποντας στον εκδότη να φέρει την απόδοση στο 2,75%, που ήταν εντός των αρχικών εκτιμήσεων για επιτόκια στην περιοχή του 3%.

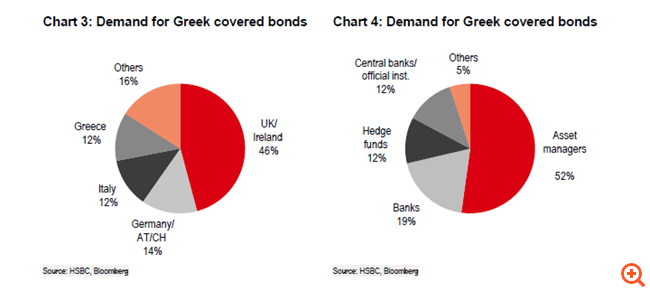
Η κατανομή της ζήτησης για τα καλυμμένα ελληνικά ομόλογα ανά περιοχή και τύπο επενδυτή

Όπως επισημαίνει η HSBC, η εικόνα της ζήτησης για τα τρία πρόσφατα καλυμμένα ομόλογα που εξέδωσαν η Εθνική Τράπεζα, η Eurobank και η Alpha Bank είχε ως εξής:

Όσον αφορά τη γεωγραφική κατανομή, η πολύ ισχυρή ζήτηση από τους επενδυτές του Ηνωμένου Βασιλείου και της Ιρλανδίας ξεχωρίζει αφού κάλυψε σχεδόν το ήμισυ της προσφοράς. Εκτός από την εγχώρια προσφορά, υπήρξε επίσης καλή ζήτηση από τη Γερμανία, την Αυστρία, την Ελβετία, καθώς και την Ιταλία.


Η κατανομή ανά τύπο επενδυτή δείχνει ότι οι asset managers αντιπροσώπευαν ένα εντυπωσιακό 52%, ακολουθούμενoι από τις τράπεζες. Το υψηλό ποσοστό των hedge funds στο επίπεδο του 12% εξηγεί εν μέρει το υψηλό μερίδιο της Μεγάλης Βρετανίας / Ιρλανδίας.

Η ζήτηση από τις κεντρικές τράπεζες για τις δύο πρώτες συμφωνίες ήταν σχετικά χαμηλή, κυρίως λόγω του ότι τα δύο πρώτα ελληνικά καλυμμένα ομόλογα θα χάσουν την επιλεξιμότητά τους για το CBPP3.

Σύμφωνα με τους νέους κανόνες της ΕΚΤ που θα ισχύουν από τον Φεβρουάριο του 2018, τα καλυμμένα ομόλογα CPT από εκδότες με χαμηλή αξιολόγηση (κάτω του επενδυτικού βαθμού) δεν θα είναι πλέον κατάλληλα για το πρόγραμμα CBPP3. Ωστόσο, η έκδοση της Alpha Bank είναι επιλέξιμη για το CBPP3 και το Ευρωσύστημα μπορεί να αγοράσει έως και 30% (και όχι το όριο του 70% που ισχύει για τα καλυμμένα ομόλογα επενδυτικής κατηγορίας). Σύμφωνα με το Bloomberg, οι συμμετοχές των κεντρικών τραπεζών και των επίσημων ιδρυμάτων στο ομόλογο της Alpha Bank ήταν 20% – έναντι 11% και 5% στην περίπτωση της Εθνικής Τράπεζας και της Eurobank αντίστοιχα.


Μετά την έκδοση στο 2,75%, το καλυμμένο ομόλογο της Alpha Bank έχει ήδη μειωθεί κατά περίπου 30 μ.β. στο 2,45% την Παρασκευή, όπως σημειώνει η τράπεζα. Τα ελληνικά καλυμμένα ομόλογα επωφελήθηκαν από την πτώση των ελληνικών κρατικών ομολόγων, με τα spreads τους να έχουν μειωθεί κατά 80μ.β-100μ.β από τον Οκτώβριο του 2017, επισημαίνει η HSBC.

Πηγή: capital.gr

29
Ιαν

Πως προστατεύεται η πρώτη κατοικία από τους πλειστηριασμούς

Πώς προστατεύεται η πρώτη κατοικία από τους πλειστηριασμούς.Με έγγραφό της η Γενική Γραμματείας Εμπορίου και προστασίας Καταναλωτή που κατατέθηκε στη Βουλή παρουσιάζει αναλυτικά τους τρόπους με τους οποίους προστατεύεται η πρώτη κατοικία από τους πλειστηριασμούς.

Το έγγραφο αναφέρει αναλυτικά τα ακόλουθα:

Ι. Προστασία κύριας κατοικίας υπερχρεωμένων φυσικών προσώπων
Η προστασία της κύριας κατοικίας εξακολουθεί να ισχύει για τα υπερχρεωμένα φυσικά πρόσωπα, τα οποία δεν έχουν την εμπορική ιδιότητα, μέσω της υπαγωγής τους στο ν.3869/2010, ο οποίος κατόπιν των τροποποιήσεων του με τους ν.4336/15 και ν. 4346/15 και τις προϋποθέσεις που αυτοί θέτουν και σε συνδυασμό με την Πράξη Εκτελεστικής Επιτροπής της Τράπεζας της Ελλάδος και την με αρ. πρωτ. 130377/15 ΚΥΑ, παρέχει απόλυτη προστασία της κύριας κατοικίας του οφειλέτη που βρίσκεται σε μόνιμη αδυναμία πληρωμών έναντι όλων των δανειστών (τράπεζες, ιδιώτες, εταιρείες κτλ) αλλά και για οφειλές προς δημόσιο και ασφαλιστικά ταμεία, αμέσως μετά την υποβολή αίτησης υπαγωγής στο νόμο.

Επιπλέον, σημειώνεται ότι με τα άρθρα 78 έως 95 του Υποκεφαλαίου Δ’ του ν.4389/2016, συστήθηκε η Ειδική Γραμματεία Διαχείρισης Ιδιωτικού Χρέους με αρμοδιότητες, μεταξύ άλλων, την ενημέρωση και εξυπηρέτηση των δανειοληπτών σε θέματα διαχείρισης χρέους και ενδεχόμενης υπαγωγής τους στο ν.3869/10.

Παράλληλα, με απόφαση της Επιτροπής Πιστωτικών και Ασφαλιστικών Θεμάτων της Τράπεζας της Ελλάδος (Συν. 195/1/29.07.2016, ΦΕΚ Β’ 2376), με την οποία θεσπίστηκε η «Αναθεώρηση του Κώδικα Δεοντολογίας του Ν. 4424/2013», καθιερώνονται γενικές αρχές συμπεριφοράς τόσο για τα υπόχρεα ιδρύματα όσο και για τους δανειολήπτες, με στόχο την εξεύρεση λύσεων ρύθμισης ή οριστικού διακανονισμού οφειλών σε καθυστέρηση, λαμβάνοντας υπόψη τις ιδιαιτερότητες κάθε δανειολήπτη.

Στον αναθεωρημένο Κώδικα Δεοντολογίας, μεταξύ άλλων, εξειδικεύεται περαιτέρω το πεδίο εφαρμογής του και διακρίνονται εμφανώς οι διαδικασίες επίλυσης καθυστερήσεων, λαμβάνοντας ειδική μέριμνα για κοινωνικά ευπαθείς ομάδες (σχετ. διάταξη περί χειρισμού δανειοληπτών που εντάσσονται σε κοινωνικά ευπαθείς ομάδες).

ΙΙ. Νόμος «Εξωδικαστικός μηχανισμός ρύθμισης οφειλών επιχειρήσεων και άλλες διατάξεις» (ΦΕΚ Α 62/3.5.2017).
Ο Νόμος 4469/2017 ρυθμίζει τη διαδικασία εξωδικαστικής ρύθμισης χρηματικών οφειλών προς οποιονδήποτε πιστωτή, οι οποίες είτε προέρχονται από την άσκηση επιχειρηματικής δραστηριότητας του οφειλέτη, είτε αποτελούν οφειλές από άλλη αιτία, εφόσον η ρύθμιση των εν λόγω οφειλών κρίνεται από τους συμμετέχοντες στη διαδικασία απαραίτητη προκειμένου να εξασφαλιστεί η βιωσιμότητα του οφειλέτη.
Ωστόσο, τα θέματα που αφορούν την εφαρμογή του εν λόγω νόμου δεν εμπίπτουν στην αρμοδιότητα της Υπηρεσίας.

Από τον περασμένο Μάρτιο έως σήμερα, έχουν λειτουργήσει δεκαεπτά (17) γραφεία Ενημέρωσης και Υποστήριξης Δανειοληπτών, παρέχοντας εξατομικευμένες συμβουλές και οδηγίες σχετικά με τις διαδικασίες που προβλέπονται στο νέο ολοκληρωμένο πλαίσιο που αφορά το πρόβλημα της υπερχρέωσης.

Μέσω των εν λόγω γραφείων ενημέρωσης παρέχεται ενημέρωση σχετικά με:
α) τη δυνατότητα εξωδικαστικής παρέμβασης από Ενώσεις Καταναλωτών, Διαμεσολαβητές, αλλά και θεσμικούς παράγοντες που παρέχουν δωρεάν υπηρεσίες, όπως ο Συνήγορος του Καταναλωτή και οι Επιτροπές Φιλικού Διακανονισμού,
β) τα θεσμικά εργαλεία ρύθμισης οφειλών, ήτοι ο Κώδικας Δεοντολογίας των Τραπεζών (για φυσικά πρόσωπα με τραπεζικά δάνεια) και ο Εξωδικαστικός Μηχανισμός Ρύθμισης Οφειλών (για επιχειρήσεις και χρέη προς το Δημόσιο, τα ασφαλιστικά ταμεία, τις τράπεζες και λοιπά χρέη), ο οποίος παρέχει ιδιαίτερα κίνητρα ρύθμισης δημοσίων και ασφαλιστικών οφειλών, και
γ) τις διαδικασίες αναφορικά με την προστασία της πρώτης κατοικίας που περιλαμβάνει ο αναθεωρημένος Ν. Κατσέλη (Ν. Σταθάκη) για το σύνολο των χρεών των ευάλωτων -και μη- κοινωνικών ομάδων.

ΙΙΙ. Στο δεύτερο έγγραφο που υπογράφει ο Ειδικός Γραμματέας ΔΙΑΧΕΙΡΙΣΗΣ ΙΔΙΩΤΙΚΟΥ ΧΡΕΟΥΣ Φ. Κουρμούσης αναφέρονται τα εξής:

1. Οι συμβολαιογράφοι γνωρίζουν αν ένα ακίνητο που εκπλειστηριάζουν έχει δηλωθεί ως πρώτη κατοικία ή όχι, καθώς μόλις ο δανειολήπτης κάνει αίτηση υπαγωγής στο Νόμο Κατσέλη – Σταθάκη, αυτή κοινοποιείται στην τράπεζα και στο συμβολαιογράφο. Άρα είναι σαφές αν πρόκειται για πρώτη κατοικία, ακόμα κι αν αυτό δηλωθεί την ημέρα του πλειστηριασμού.

2. Η διαδικασία που καταλήγει με τον πλειστηριασμό έχει αρκετά πρότερα στάδια, με αποτέλεσμα, ελλείψει γνώσης επί αυτών, να γίνεται παρερμηνεία των στοιχείων και να οδηγεί σε συμπεράσματα που δεν ανταποκρίνονται στην πραγματικότητα. Για παράδειγμα τα στοιχεία που αναρτώνται στον ιστοτόπο του Ταμείου Νομικών / ΕΦΚΑ αφορούν τους προγραμματισμένους πλειστηριασμούς, οι οποίοι έχουν αναγγελθεί να γίνουν σε κάποια συγκεκριμένη χρονική στιγμή στο μέλλον. Οι περισσότεροι εξ αυτών δεν καταλήγουν να αναρτηθούν στην ηλεκτρονική πλατφόρμα www.eauction.gr (ανεξάρτητα αν πρόκειται για ηλεκτρονικό πλειστηριασμό ή πλειστηριασμό που θα διενεργηθεί σε Ειρηνοδικείο), ενώ ακόμα και μεταξύ αυτών που αναρτώνται, πολλοί τελικά δεν διενεργούνται κατά την προκαθορισμένη ημερομηνία. Οι πλειστηριασμοί κατοικιών που τελικά διενεργούνται δεν αφορούν δανειολήπτες που έχουν κάνει αίτηση ή έχουν ήδη ενταχθεί στο Νόμο Κατσέλη – Σταθάκη, το οποίο συνεπάγεται ότι:

i. οι κατοικίες αυτές δεν αποτελούν πρώτη κατοικία (εκτός αν αυτή έχει υψηλή αξία)
ii. οι δανειολήπτες αυτοί διαθέτουν την οικονομική δυνατότητα να ρυθμίσουν τα χρέη τους σε απευθείας διαπραγμάτευση με την τράπεζα, δηλαδή η πραγματική ικανότητα αποπληρωμής τους ξεπερνά τις ελάχιστες εύλογες δαπάνες διαβίωσης
iii. οι δανειολήπτες αυτοί διαθέτουν λοιπή κινητή ή ακίνητη περιουσία, η οποία δύναται να αξιοποιηθεί για την αποπληρωμή των οφειλών τους.

3. Οι βελτιώσεις που επέφερε ο Νόμος Σταθάκη στο Νόμο Κατσέλη, δημιούργησαν ένα σύγχρονο θεσμικό πλαίσιο προστασίας της κύριας κατοικίας για τη μεγάλη πλειοψηφία των δανειοληπτών, το οποίο είναι από τα υψηλότερα στην Ευρώπη.

4. Για μια μεταβατική διετή περίοδο (2016-17) εξασφαλίστηκε καθεστώς προστασίας από την πώληση στεγαστικών δανείων σε funds σχεδόν για το σύνολο των δανειοληπτών. Η προστασία αυτή ήταν απαραίτητη, με σκοπό να διαμορφωθεί πρώτα το κατάλληλο πλαίσιο, ώστε η πώληση δανείων σε funds να μην συνεπάγεται οποιαδήποτε βλαπτική μεταβολή για το δανειολήπτη, είτε ως προς το περιεχόμενο της σύμβασης είτε ως προς το θεσμικό πλαίσιο που τον καλύπτει και φυσικά ως προς το καθεστώς προστασίας, εφόσον έχει ενταχθεί σε αυτό. Πλέον έχουν τεθεί αυστηροί όροι και κανόνες λειτουργίας των funds με το ν. 4354/2015 και τις τροποποιήσεις του κατά το 2016, έτσι ώστε να διασφαλιστεί η προστασία των δανειοληπτών, ενώ επιπρόσθετα τα funds αδειοδοτούνται και ελέγχονται για την τήρηση των ανωτέρω από την Τράπεζα της Ελλάδος.

5. Η εικόνα για τον Εξωδικαστικό Μηχανισμό Ρύθμισης Οφειλών Επιχειρήσεων κατά την πρώτη – πιλοτική περίοδο λειτουργίας του είναι θετική. Καθώς συμπληρώθηκε το πρώτο τρίμηνο λειτουργίας, κάποιες από τις πρώτες υποθέσεις έχουν ήδη καταλήξει σε συμφωνία, η οποία οδηγεί στην καταβολή περίπου του 10% της δόσης που προηγουμένως έπρεπε να καταβάλει ο δανειολήπτης, ενώ προβλέπεται και σημαντική διαγραφή χρέους.

Υπενθυμίζεται ότι η υπαγωγή στον Μηχανισμό οδηγεί σε αναστολή καταδιωκτικών μέτρων, όπως οι πλειστηριασμοί ακινήτων και οι κατασχέσεις τραπεζικών λογαριασμών και ότι η επιτυχής χρήση του έχει ως αποτέλεσμα τη ρύθμιση των οφειλών προς όλους τους πιστωτές και άρα την εξάλειψη οποιουδήποτε λόγου άσκησης καταδιωκτικών μέτρων.

Σημειώνεται, τέλος, ότι αν δεν προκύψει συμφωνία στο πλαίσιο του Εξωδικαστικού, ο οφειλέτης δικαιούται να ρυθμίσει τα χρέη του σε διμερές επίπεδο, απευθείας μαζί με τους πιστωτές του. Ειδικά όσον αφορά στα δάνεια από τράπεζες, δύναται να τα ρυθμίσει μέσω του Κώδικα Δεοντολογίας Τραπεζών, η εφαρμογή του οποίου εποπτεύεται από την Τράπεζα της Ελλάδος. Η απλοποιημένη διαδικασία ρύθμισης οφειλών έως 50.000 € αφορά μεγάλο αριθμό επιχειρήσεων, αφού οι περισσότερες μικρές επιχειρήσεις έχουν χρέη έως αυτό το όριο.

Οι συνοφειλέτες και εγγυητές έχουν εκ της υφιστάμενης νομοθεσίας πλήρη και αλληλέγγυα ευθύνη για την κάλυψη των οφειλών του πρωτο-οφειλέτη, ως εκ τούτου προσκαλούνται στη διαδικασία του εξωδικαστικού μηχανισμού, με σκοπό την προστασία τους, εφόσον δεν έχουν επαρκή ικανότητα αποπληρωμής, όπως ρητά ορίζεται στο Νόμο του εξωδικαστικού μηχανισμού παράγραφος 5). Επιπρόσθετα οι συνοφειλέτες και εγγυητές, μπορούν και αυτοί να ενταχθούν στο Νόμο Κατσέλη – Σταθάκη και να λάβουν προστασία του εισοδήματος και της πρώτης κατοικίας τους, εφόσον δεν έχουν επαρκή ικανότητα αποπληρωμής

Δεδομένων αυτών διευκρινίζουμε ότι:
1. Το θεσμικό πλαίσιο προστασίας των οφειλετών είναι ήδη σε ισχύ και οι ενδιαφερόμενοι έχουν στη διάθεσή τους ένα ακόμα έτος για να υποβάλλουν αίτηση υπαγωγής στο Νόμο Κατσέλη – Σταθάκη. Πρόκειται για το αρτιότερο πλαίσιο προάσπισης της πρώτης κατοικίας στην Ευρώπη. Στόχος του είναι η ευρύτερη δυνατή κάλυψη όλων των κατηγοριών οφειλετών, που αδυνατούν πραγματικά να ανταποκριθούν στις σωρευμένες οικονομικές υποχρεώσεις που τους προκάλεσαν η μακροχρόνια οικονομική κρίση, η εισοδηματική συρρίκνωση και άλλες απρόβλεπτες συνθήκες. Μεγαλύτερη εύνοια προβλέπεται για τους οικονομικά αδύναμους και κοινωνικά ευάλωτους οφειλέτες, με επιδότηση της δόσης για τη διάσωση της πρώτης κατοικίας τους. Τέθηκαν ήδη και θα τεθούν ακόμη περισσότερες πρόνοιες αποφυγής της κακόβουλης χρήσης του πλαισίου, από άτομα που έχουν τη δυνατότητα να πληρώσουν τις οφειλές τους, αλλά το αποφεύγουν με δόλια μέσα.

Συγκεκριμένα, όλα τα φυσικά πρόσωπα χωρίς πτωχευτική ικανότητα, δηλαδή μισθωτοί, συνταξιούχοι, άνεργοι, ελεύθεροι επαγγελματίες, αγρότες, εγγυητές σε δάνεια τρίτων κλπ, μπορούν μέχρι την 31-12-2018 να καταθέσουν αίτηση για ένταξή τους στο Νόμο Κατσέλη – Σταθάκη, ζητώντας την προστασία της πρώτης κατοικίας τους, καθώς και την προστασία ενός ελάχιστου εισοδήματος κάλυψης των ευλόγων δαπανών διαβίωσης.

Ασφαλώς, τα κριτήρια υπαγωγής των οφειλετών στο προστατευτικό πλαίσιο του νόμου μπορούν να κριθούν μόνο από ανεξάρτητο & αμερόληπτο φυσικό δικαστή που θα επιληφθεί της εκάστοτε υπόθεσης, χωρίς να είναι δυνατός ο -εκ των προτέρων- γενικός νομοθετικός προσδιορισμός της συνδρομής των κριτηρίων του νόμου στο πρόσωπο του κάθε οφειλέτη, δηλαδή τα εισοδηματικά και περιουσιακά δεδομένα σε συνδυασμό με τη συνδρομή πραγματικής αδυναμίας πληρωμών, ελλείψει δόλου, λαμβανομένων υπόψη και των τυχόν ιδιαίτερων περιστάσεων, όπως προβλήματα υγείας ή αυξημένες οικογενειακές ανάγκες (όπως η κάλυψη προστατευόμενων μελών) κλπ.

2. Η κυβέρνηση μελετά και επεξεργάζεται την αξιοποίηση της τεχνολογίας με σκοπό την επιτάχυνση και τη θωράκιση της διαδικασίας ελέγχου των κριτηρίων υπαγωγής των αιτούντων στο Νόμο Κατσέλη -Σταθάκη, μέσα από την αυτοματοποίηση της διαδικασίας συλλογής των στοιχείων των οφειλών, καθώς και των εισοδηματικών και περιουσιακών στοιχείων των αιτούντων. Στόχος είναι αφενός η απαλλαγή των οφειλετών από το βάρος συγκέντρωσης όλων των απαραίτητων δικαιολογητικών, αφετέρου ο αποκλεισμός των στρατηγικών κακοπληρωτών από την υποβολή καταχρηστικών αιτήσεων, με σκοπό την εκμετάλλευση του θεσμικού πλαισίου προσωρινής προστασίας από μέτρα αναγκαστικής εκτέλεσης.

Πηγή: enikonomia.gr

Comodo SSL