Τα νέα μας

18
Ιούλ

ΤτΕ: Στα 6,5 δισ. το ταμειακό πρωτογενές πλεόνασμα 6μήνου

Την περίοδο Ιανουαρίου-Ιουνίου 2018, το ταμειακό αποτέλεσμα της κεντρικής διοίκησης παρουσίασε έλλειμμα 2,055 δισ. ευρώ, έναντι ελλείμματος 890 εκατ. ευρώ την αντίστοιχη περίοδο του 2017.

Το πρωτογενές ταμειακό αποτέλεσμα ωστόσο ήταν θετικό και έφτασε τα 6,5 δισ. ευρώ.

Κατά την περίοδο αυτή, τα έσοδα του τακτικού προϋπολογισμού διαμορφώθηκαν σε 21,911 δισ. ευρώ, από 20,336 δισ. ευρώ πέρυσι.

Όσον αφορά τις δαπάνες του τακτικού προϋπολογισμού, στις οποίες περιλαμβάνονται και δαπάνες ύψους περίπου 672 εκατ. ευρώ που αφορούν την αποπληρωμή ληξιπρόθεσμων οφειλών (έναντι 799 εκατ. ευρώ πέρυσι), αυτές διαμορφώθηκαν σε 24,520 δισ. ευρώ, από 23,962 δισ. ευρώ την περίοδο Ιανουαρίου-Ιουνίου 2017.

Πηγή: euro2day.gr

18
Ιούλ

Bloomberg: Πρόστιμο 4,3 δισ. δολαρίων στη Google από την ΕΕ

Πρόστιμο ύψους περίπου 4,3 δισ. ευρώ (5 δισ. δολαρίων) θα επιβληθεί στη Google από την Ευρωπαϊκή Ένωση, για το λειτουργικό Android, σημειώνοντας νέο ρεκόρ στο ύψος των προστίμων της ΕΕ, όπως μεταδίδει το Bloomberg.

Ξεπερνάει αυτό των 2,4 δισ. ευρώ που επιβλήθηκε στον τεχνολογικό κολοσσό πέρυσι για κατάχρηση δεσπόζουσας θέσεις στην αγορά αναζήτησης στο διαδίκτυο.

Το πρόστιμο, που θα ανακοινωθεί το μεσημέρι από τις Βρυξέλλες, βάζει τέλος στην ευρωπαϊκή έρευνα στα συμβόλαια του τεχνολογικού γίγαντα με εταιρείες που κατασκευάζουν smartphones και με δίκτυα τηλεπικοινωνιών.

Πηγή: euro2day.gr

18
Ιούλ

Commission imposes provisional safeguard measures on imports of steel products

Today the European Commission is announcing provisional safeguard measures concerning imports of a number of steel products.

These measures will address the diversion of steel from other countries to the EU market as a result of the recently imposed US tariffs. The safeguard measures will come into effect on Thursday 19 July. Traditional imports of steel products will not be affected.

Commissioner for Trade Cecilia Malmström said: “The US tariffs on steel products are causing trade diversion, which may result in serious harm to EU steelmakers and workers in this industry. We are left with no other choice than to introduce provisional safeguard measures to protect our domestic industry against a surge of imports. These measures nevertheless ensure that the EU market remains open, and will maintain traditional trade flows. I am convinced that strike the right balance between the interest of EU producers and users of steel, like the automotive industry and the construction sector, who rely on imports. We will continue to monitor steel imports in order to take a final decision by early next year, at the latest.

The provisional measures concern 23 steel product categories and will take the form of a Tariff Rate Quota (TRQ). For each of the 23 categories, tariffs of 25% will only be imposed once imports exceed the average of imports over the last three years. The quota is allocated on a first come first serve basis, thus at this stage not allocated by individual exporting country. These measures are imposed against all countries, with the exception of some developing countries with limited exports to the EU. Given the close economic links between the EU and the European Economic Area (EEA) countries (Norway, Iceland, and Liechtenstein), they have also been exempted from the measures. These exclusions are compatible with both the EU’s bilateral and multilateral Word Trade Organisation (WTO) obligations.

The provisional safeguard measures can remain in place for a maximum of 200 days. All interested parties will now have the opportunity to comment on the findings of the investigation so far. The Commission will take these comments into consideration in order to reach its final conclusion, at the latest by early 2019. If all conditions are met, definitive safeguard measures may be imposed as a result.

The Commission received overwhelming support for these measures from the EU Member States.

The measures announced today are part of the three-pronged response outlined by the European Commission earlier this year. As a result of the import duties applied by the United States as of 23 March under Section 232 the US Trade Expansion Act of 1962, exporting steel to the United States has become less attractive. There are already indications that, as a consequence, steel suppliers have diverted some of their exports from the US to the EU. In order to avoid a sudden increase of imports that would cause further economic problems for EU steel producers – who are already suffering from global overcapacity – the Commission considers that provisional safeguard measures are necessary and justified.

The adoption of the measures follows the initiation of an investigation on 26 March. This investigation covers 28 product categories. Imports for 23 steel categories were found to have increased in the last few years, and a further increase of imports – mostly diverted from the US as a result of the Section 232 steel measures – threatens to cause injury to the EU steel industry which has not yet recovered from the steel crisis. WTO rules allow for the imposition of safeguard measures under these circumstances.

An additional duty of 25% will be levied only after the usual level of imports over the last 3 years has been reached. The 25% tariff has been calculated by using an economic so-called partial-equilibrium model which is a standard tool for trade policy analysis by investigating authorities, including the Commission. On the basis of certain facts and assumptions (exclusion of US imports, expected trade diversion, import substitution, etc.) the model is used to establish an out-of-quota tariff that provides a deterrent for imports that go beyond the historic import level.

According to WTO rules, safeguard measures should apply to all imports, irrespective of their origin. However, the WTO also requires that if the imports of developing countries represent less than 3% of the total imports, these imports should be exempted. The Regulation therefore contains a list of developing countries that are exempted from the measures.

For 12 steel product categories covered by the provisional safeguard measures, imports from e.g. China, Russia, Ukraine are currently subject to anti-dumping and countervailing duties. In order to avoid the imposition of “double remedies”, whenever the tariff quota is exceeded, the Commission will consider the suspension or the reduction of the level of these duties to ensure that the combined effect of these measures does not exceed the highest level of the safeguard or anti-dumping/anti-subsidy duties in place.

Next to the safeguards announced today, the EU three-pronged response to the US tariffs on steel and aluminium includes rebalancing measures targeting US imports, imposed on 20 June and a legal action in the WTO launched on 1 June.

18
Ιούλ

FAZ: Ευκαιρίες στο ελληνικό χρηματιστήριο

«Για την κυβέρνηση Τσίπρα η ολοκλήρωση του προγράμματος στις 20 Αυγούστου σημαίνει ότι σταματούν οι πιέσεις για νέες περικοπές και νέες θυσίες και έτσι η Ελλάδα θα μπορέσει να αναπνεύσει και προπαντός να αναπτυχθεί, γράφει η Frankfurter Allgemeine Zeitung σε άρθρο με τίτλο «Μετά την κρίση έρχεται η ανάπτυξη». Στον υπότιτλο διαβάζουμε: «Στο χρηματιστήριο Αθηνών υπάρχουν μερικές επιχειρήσεις με ελκυστικά μερίσματα».

Επειδή στην κορυφή της ατζέντας βρίσκεται πλέον η ανάπτυξη και όχι, όπως παλαιότερα, η ανάκαμψη από τη κρίση γίνεται εδώ και μήνες λόγος για αυξημένο ενδιαφέρον σχετικά με επενδύσεις στην Ελλάδα. Εξαγοράστηκαν ξενοδοχεία, νοσοκομεία, ακόμα και συμμετοχές του δημοσίου στον ΟΣΕ, τα διυλιστήρια Motor Oil  ή τα ναυπηγεία. Στη συνολική εικόνα μιας χώρας ελκυστικής για επενδυτές ταιριάζει ότι ξένοι επενδυτές έχουν ήδη αναλάβει την εκμετάλλευση αεροδρομίων και λιμανιών. Την ίδια στιγμή ιδιώτες επενδυτές στρέφονται κυρίως σε ακίνητα στο κέντρο της Αθήνας με στόχο την ενοικίαση μέσω Airbnb.

Μυτιληναίος, ΤΙΤΑΝ, ΟΤΕ, Aegean και Jumbo

«Τα κεφάλαια αυτά όμως δεν περνούν μέσα από οικονομικούς θεσμούς, μιας και πρόκειται για άμεσες ξένες επενδύσεις», διαπιστώνει επικεφαλής οικονομολόγος μεγάλης ελληνικής τράπεζας μιλώντας στην FAZ. Το ελληνικό χρηματιστήριο είναι, κατά την εκτίμησή του, πολύ μικρό, με περιορισμένη ρευστότητα και δεν διαθέτει αρκετές ελπιδοφόρες επιχειρήσεις. Όποιος όμως θέλει να επενδύσει εκεί έχει μερικές ενδιαφέρουσες επιλογές, όπως τις εταιρίες Μυτιληναίος, ΤΙΤΑΝ, ΟΤΕ, Aegean και Jumbo.

Κατά την άποψη του επικεφαλής οικονομολόγου της Eurobank Τάσου Αναστασάτου «στην Ελλάδα όλα εξαρτώνται από την εμπιστοσύνη των αγορών. Η άνοδος των αναπτυξιακών ρυθμών τα επόμενα χρόνια εξαρτάται από την οικονομική πολιτική, η οποία πρέπει να αποδείξει ότι παραμένει προσηλωμένη σε αναπτυξιακές μεταρρυθμίσεις που καθιστούν βιώσιμο το χρέος και εγγυώνται την ανάπτυξη». Πρόσφατα η Eurobank εξέδωσε έρευνα σύμφωνα με την οποία επενδύσεις 22 δις σε τουρισμό, logistics και ενέργεια θα μπορούσαν να αποδώσουν διπλά ή τριπλά οφέλη για το ΑΕΠ. Ακόμα όμως και ελληνικά ομόλογα δίνουν προοπτική κέρδους στους επενδυτές, πιστεύει ο Τάσος Αναστασάτος, αλλά και άλλοι επικεφαλείς οικονομολόγοι:

«Το spread των ελληνικών ομολόγων έναντι των γερμανικών είναι διπλάσιο από της Πορτογαλίας και τριπλάσιο από της Ισπανίας παρά το γεγονός ότι πολλά θεμελιώδη οικονομικά στοιχεία είναι παρόμοια» τονίζει ο επικεφαλής οικονομολόγος της Eurobank. «Τη διαφορά κάνει μόνο η εμπιστοσύνη των αγορών».

Πηγή: euro2day.gr

17
Ιούλ

Employment rate up to 54.1 pct in Greece, OECD report

July 17 (ANA-MPA) — The employment rate in Greece grew to 54.1 pct of the working population aged 15-64 in the first quarter of 2018, from 53.8 pct in the fourth quarter of 2017 and 52.8 pct a year earlier, the Organisation for Economic Cooperation and Development (OECD) said in a report.

The Paris-based organisation said the employment rate among men was 63.8 pct in the first quarter of 2018, from 63.3 pct in the fourth quarter of 2017 and 61.8 pct in the first quarter of 2017, while among women it was 44.5 pct, unchanged from the fourth quarter of 2017, and 44.0 pct in the first quarter of 2017.

The employment rate in the OECD member-states grew 0.2 pct to 68.2 pct in the first quarter, with 28 out of the 36 members of the OECD recording an increase. In the Eurozone, the employment rate rose 0.1 pct to 66.9 pct.


17
Ιούλ

Η στρατηγική της Αθήνας για την έξοδο στις αγορές

«Καμία βιασύνη» για τη νέα έξοδο στις αγορές διαμηνύει το οικονομικό επιτελείο απαντώντας στα σενάρια για έκδοση 10ετούς. Η στάση του ΟΔΔΗΧ, οι αποδόσεις των ελληνικών ομολόγων, τα ρευστά διαθέσιμα και ο… «τζόκερ».

Η στρατηγική της Αθήνας για την έξοδο στις αγορές

Λίγα βήματα πριν την έξοδο στις διεθνείς αγορές βρίσκεται η Ελλάδα σύμφωνα με δημοσιεύματα του ξένου Τύπου που θέλουν την Αθήνα να γιορτάζει την ολοκλήρωση του τρίτου προγράμματος στις 20 Αυγούστου, με μια πετυχημένη έκδοση ομολόγου.

Το πρακτορείο Bloomberg βλέπει ότι «υπάρχει μια κινητοποίηση στις αγορές από τους επενδυτές που περιμένουν την Ελλάδα να επιστρέψει» ενώ η γερμανική εφημερίδα Handelsblatt αν και σημειώνει ότι η χώρα δεν έχει άμεση ανάγκη χρημάτων εκτιμά ότι δεν θα πρέπει να περιμένει πολύ και θα πρέπει να οικοδομήσει εμπιστοσύνη στην αγορά με δοκιμαστικές εκδόσεις.

Στην Αθήνα, το οικονομικό επιτελείο και ο Οργανισμός Διαχείρισης Δημοσίου Χρέους(ΟΔΔΗΧ) τηρούν στάση αναμονής, αναφορικά με τα επόμενα βήματα εξόδου της χώρας στις αγορές. Το βασικό μήνυμα που στέλνουν είναι «δεν βιαζόμαστε» και κάνουν το σχεδιασμό τους.

Άμεση ανάγκη χρημάτων δεν υπάρχει. Το μαξιλάρι ασφαλείας που έχει δημιουργηθεί ήδη και θα διευρυνθεί στις αρχές Αυγούστου με την εκταμίευση της τελευταίας δόσης των 15 δις ευρώ, καλύπτει πλήρως τις χρηματοδοτικές ανάγκες έως και το τέλος του 2022. Με τα σημερινά δεδομένα, στην Τράπεζα της Ελλάδος υπάρχουν ρευστά διαθέσιμα της τάξεως των 20 δισ. ευρώ. Στο ποσό αυτό θα προστεθούν τα 15 δισ. ευρώ από την τελευταία δόση του ESM, ανεβάζοντας τον λογαριασμό στα 35 δισ. ευρώ. «Ακόμα και στην περίπτωση που θα είχαμε μηδενικά πρωτογενή πλεονάσματα, θα μπορούσαμε να πληρώσουμε όλα τα έντοκα μέχρι και το 2020» σημειώνει χαρακτηριστικά αρμόδιο στέλεχος του οικονομικού επιτελείου.

Σύμφωνα με τον ίδιο, η στρατηγική που χαράσσεται για την επόμενη ημέρα της Ελλάδας στις διεθνείς αγορές κινείται σε τρεις άξονες:

1. Οι νέες εκδόσεις ομολόγων να μην υπερβαίνουν τις ετήσιες χρηματοδοτικές ανάγκες. Για παράδειγμα η Ελλάδα χρειάζεται 10 δισ. ευρώ το 2019, 5-6 δισ. ευρώ το 2020 και 7-8 δισ. ευρώ το 2021.

2. Επέκταση της επενδυτικής βάσης. Στόχος είναι η σταδιακή απαγκίστρωση από τα μεγάλα ξένα hedge funds και η προσέλκυση νέων επενδυτών που θα τοποθετηθούν στα ελληνικά ομόλογα.

3. Σταδιακή βελτίωση της καμπύλης των ελληνικών τίτλων. Ο σχεδιασμός προβλέπει 3-4 εκδόσεις το χρόνο για την άντληση μικρών σχετικά ποσών από τις διεθνείς αγορές της τάξης του 1,5 – 2 δισ. ευρώ στην κάθε έκδοση.

Όσον αφορά το χρόνο της επόμενης έκδοσης ομολόγων, όλα παραμένουν ανοιχτά. Αν υπάρξει «ευκαιρία» δεν υπάρχει αμφιβολία ότι θα αξιοποιηθεί χωρίς όμως η άμεση νέα έξοδος στις αγορές να θεωρείται αυτοσκοπός.

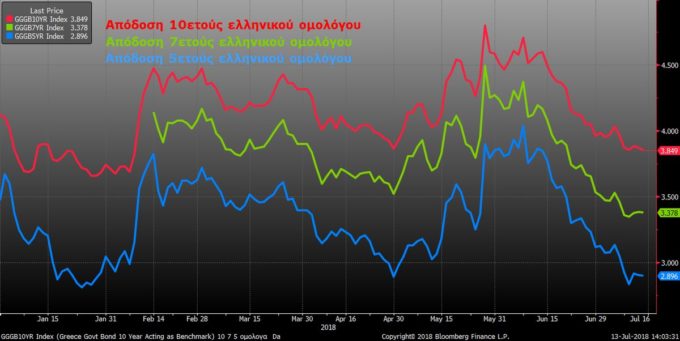
Άλλωστε οι αποδόσεις των ελληνικών ομολόγων μετά την απόφαση του Eurogroup της 22ας Ιουνίου μπορεί να έχουν εισέλθει σε καθοδικό κανάλι, αλλά δεν καταγράφονται θεαματικές «βουτιές». Η απόδοση του δεκαετούς ομολόγου βρίσκεται κάτω από το ψυχολογικό όριο του 4% και να κινείται στην περιοχή του 3,85%.

Το οικονομικό επιτελείο αναμένει άλλη μια αξιολόγηση έως τις 20 Ιουλίου από την S&P, η οποία αναβάθμισε εκτάκτως το rating στα τέλη Ιουνίου, στις 10 Αυγούστου αναμένεται η νέα αξιολόγηση από τη Fitch ενώ στις 3 Σεπτεμβρίου ανακοινώνονται τα στοιχεία του ΑΕΠ για το δεύτερο τρίμηνο του χρόνου. Αν η οικονομία αναπτυχθεί με ρυθμό μεγαλύτερο από το 2,3 % του ΑΕΠ του πρώτου τριμήνου θα δοθεί ένα ισχυρό σήμα για τοποθετήσεις από τις αγορές.

Πηγή: euro2day.gr

17
Ιούλ

Η επιλογή CEO στην Εθνική Τράπεζα και η επόμενη ημέρα

Αναμφισβήτητα η επιλογή του προσώπου που θα καλύψει την θέση του Διευθύνοντος Συμβούλου στην Εθνική Τράπεζα, που κρίνεται σήμερα στο ΔΣ του ΤΧΣ, πέραν της σημασίας που έχει για την ίδια την τράπεζα, θα επηρεάσει, όπως αναγνωρίζεται από όλες τις πλευρές τη διαμόρφωση του “μεταμνημονιακού” περιβάλλοντος στον τραπεζικό χώρο, αλλά και τις σχέσεις με τις “επόμενες” κυβερνήσεις και το ΤΧΣ.

Το βασικό κριτήριο της επιλογής, που δεν είναι άλλο από την καταλληλότητα του προσώπου για την Εθνική, δεν μπορεί να αφορά μόνο τις επιλογές των αρμοδίων φορέων/οργάνων της τράπεζας, αλλά και –κυρίως– του βασικού μετόχου, δηλαδή του ΤΧΣ που έχει στην κατοχή του το 40% των μετοχών της, όπως σημειώνεται από διοικητικά στελέχη του Ταμείου.

Τα όρια αυτής της αναφοράς φαίνεται να οδηγούν ακόμα και σε πιθανή παράταση των διαδικασιών, αν δεν υπάρξει σήμερα ταύτιση στις απόψεις μεταξύ των προτάσεων που θα γίνουν από την αρμόδια Επιτροπή της Εθνικής Τράπεζας (Επιτροπή Εταιρικής Διακυβέρνησης και Υποψηφιοτήτων).

Το φλέγον όμως ζήτημα δεν είναι “διαδικαστικό” ή απλά συμφωνίας στην επιλογή προσώπων.

Όπως επισημαίνει αρμόδιος τραπεζικός παράγοντας στον οποίο απευθύνθηκε το Capital.gr, για να αποκωδικοποιήσει τις εξελίξεις στο ΔΣ της τράπεζας, η επιλογή του CEO στην Εθνική είναι προφανές ότι επηρεάζεται από το γεγονός ότι η διετία 2019 – 2020, μία εξαιρετικά κρίσιμη διετία για την Εθνική Τράπεζα, αλλά και για τις τράπεζες συνολικά, είναι ταυτόχρονα και κατεξοχήν εκλογική διετία με πολιτικές εξελίξεις κυρίως μέσα στο 2019.

Ο παράγοντας αυτός φαίνεται ότι έχει ρίξει την σκιά του πάνω στις ζυμώσεις που βρίσκονται σε εξέλιξη, καθώς στις διαδικασίες επιλογής προσώπων στα ΔΣ των τραπεζών, θα πρέπει – σύμφωνα με το νέο καθεστώς που έχουν εισηγηθεί οι μνημονιακές αλλαγές – να αποτυπώνεται η οριστική ρήξη του “ομφάλιου λώρου” που ανέκαθεν συνέδεε το τραπεζικό σύστημα με τις κυβερνητικές επιλογές…

Η διαδικασία αυτή φαίνεται να μπλέκεται με την ανάγκη επιλογής προσώπων που να αντιπροσωπεύουν μεν την νέα πραγματικότητα, αλλά ταυτόχρονα να έχουν την εμπειρία και την γνώση της “πραγματικότητας” μέσα από την οποία έχει προέλθει και διαμορφωθεί το νέο καθεστώς λειτουργίας του τραπεζικού συστήματος.

Και μάλιστα σε μία εξαιρετικά κρίσιμη καμπή της οικονομίας – προ και μετά προγράμματος στήριξης – όπως επίσης και του πολιτικού περιβάλλοντος.

Σε ένα τέτοιο περιβάλλον η επιλογή προσώπου για την θέση του CEO της Εθνικής εκ των πραγμάτων μπορεί να αποβεί εξαιρετικά κρίσιμη θετικά ή αρνητικά…

Πηγή: capital.gr

16
Ιούλ

Τι είπαν 25 funds σε Τσακαλώτο, Χουλιαράκη, Τσάκωνα στις HΠΑ

Θετικά ήταν τα αποτελέσματα από τις επαφές που είχαν με Αμερικανούς επενδυτές ο υπουργός Οικονομικών Ευκλείδης Τσακαλώτος, ο αναπληρωτής υπουργός Οικονομικών Γιώργος Χουλιαράκης και ο επικεφαλής του Οργανισμού Διαχείρισης Δημοσίου Χρέους (ΟΔΔΗΧ) Δημήτρης Τσάκωνας, οι οποίοι βρέθηκαν την περασμένη εβδομάδα σε Νέα Υόρκη και Βοστώνη. Το roadshow έγινε σε μια στιγμή όπου τα ελληνικά ομόλογα είχαν ήδη μπει στην οδό της βελτίωσης έχοντας μηδενίσει τις ζημίες από την αναταραχή που προκάλεσε η πολιτική κρίση στην Ιταλία τον Μάιο και που απέδειξε πόσο ευάλωτη είναι η ελληνική αγορά στις εξωτερικές εξελίξεις, παρά το γεγονός ότι βρίσκεται ένα βήμα πριν από την έξοδο από το πρόγραμμα διάσωσης.

Σύμφωνα με πληροφορίες, στις one on one συναντήσεις που είχαν με 25 ισχυρά funds και επενδυτικές τράπεζες, το κλίμα ήταν πολύ θετικότερο σε σχέση με αυτό που είχε αντιμετωπίσει ο κ. Χουλιαράκης κατά το ταξίδι του στο Λονδίνο στα τέλη Ιουνίου, όπου ο προβληματισμός και η επιφυλακτικότητα κυριαρχούσαν στο περιβάλλον των επενδυτών κυρίως σε ό,τι αφορά τη σταθεροποίηση και την ενίσχυση της αναπτυξιακής προοπτικής της χώρας.

Οι Αμερικανοί επενδυτές εμφανίστηκαν δεκτικοί σε ενδεχόμενη νέα έκδοση ομολόγου από το ελληνικό Δημόσιο, αλλά με τη σωστή τιμολόγηση και με την προτίμηση να γέρνει ξεκάθαρα, σύμφωνα με πληροφορίες, προς την έκδοση ενός βραχυπρόθεσμου ομολόγου. «Η έκδοση ενός 5ετούς ομολόγου φαίνεται ότι θα ήταν ανάρπαστη λόγω του “μαξιλαριού” ρευστότητας, καθώς ουσιαστικά είναι collateralized (εγγυημένο)», σημειώνει χαρακτηριστικά στην «Κ» τραπεζική πηγή. Το συμπέρασμα που προκύπτει από τις επαφές αυτές είναι πως, αν δεν υπάρξει κάποια αρνητική εξέλιξη στο διεθνές περιβάλλον, η Ελλάδα θα επιστρέψει στην κανονικότητα, όσον αφορά τη σχέση της με τις αγορές, το 2020.

Τα σχόλια των funds για την απόφαση του Eurogroup για το χρέος ήταν επίσης θετικά, με τις ερωτήσεις να εστιάζονται στις τεχνικές παραμέτρους της συμφωνίας, ενώ αρκετά φαίνεται να απασχολούν τους Αμερικανούς επενδυτές και οι αναπτυξιακές προοπτικές της Ελλάδας, καθώς θεωρούν ότι θα πρέπει να υπάρξει σημαντική ώθηση των επενδύσεων για να εδραιωθεί η ανάπτυξη στη χώρα.
Αυτό που αξίζει να σημειωθεί είναι πως οι επενδυτές δεν εμφανίστηκαν να έχουν έντονες επιφυλάξεις σε ό,τι αφορά την επίτευξη των υψηλών πλεονασμάτων. Η λογική πίσω από αυτήν τους τη στάση είναι πως είναι πολύ πιο ανησυχητικό όταν μία χώρα έχει πρωτογενές πλεόνασμα 1% και πρέπει να πάει στο 3,5% από το εάν είναι στο 3,5% και καλείται απλώς να το επαναλάβει. Σε αυτήν την περίπτωση, η ενίσχυση της ανάπτυξης δημιουργεί και δεν αφαιρεί δημοσιονομικό χώρο και επιτρέπει τη μείωση της φορολογίας, και αυτό είναι κάτι που οι επενδυτές το βλέπουν θετικά.

Ερωτήματα πάντως τέθηκαν από τους επενδυτές και για τη βιωσιμότητα του ελληνικού χρέους μεσομακροπρόθεσμα και πέραν της περιόδου που «διασφαλίζει» η συμφωνία για το χρέος, τη στιγμή που δεν συμφωνήθηκε ο γαλλικός μηχανισμός, ο οποίος θα έστελνε ένα πιο ισχυρό σήμα στην αγορά.

Το θέμα της Ιταλίας και των σχέσεών της με την Ευρώπη αυτή τη στιγμή φαίνεται επίσης να απασχολεί τους επενδυτές, όπως έδειξαν οι συναντήσεις, αφού κραδασμοί που σημειώθηκαν στην Ελλάδα τον Μάιο «μεταδόθηκαν» με μεγάλη ταχύτητα και στα ελληνικά assets, βάζοντας φρένο, όπως φάνηκε, στις όποιες σκέψεις για νέα έξοδο της Ελλάδας στις αγορές. Την «ευαισθησία» αυτή της Ελλάδας τόνισε, άλλωστε, και η Κομισιόν στο σχέδιο ενισχυμένης εποπτείας της Ελλάδας που δημοσιεύθηκε ενώ το roadshow ήταν σε εξέλιξη, επισημαίνοντας πως οι συνθήκες δανεισμού της χώρας παραμένουν «εύθραυστες» λόγω εξωτερικών οικονομικών κινδύνων. Επίσης, ανέφερε πως, λόγω της αστάθειας στις χρηματοπιστωτικές αγορές, οι αποδόσεις των ελληνικών ομολόγων παραμένουν σε υψηλά επίπεδα σε σχέση με άλλα κράτη της Ευρωζώνης.

Πηγή: kathimerini.gr

16
Ιούλ

Le Monde: Η μάχη κατά της φοροδιαφυγής στην Ελλάδα αρχίζει να αποδίδει καρπούς

Στην “μάχη” κατά της φοροδιαφυγής στην Ελλάδα αναφέρεται με δημοσίευμά της η Le Monde, σημειώνοντα πως “τώρα αρχίζει να αποδίδει καρπούς”. “Σε κάποιους τουριστικούς προορισμούς ο ΦΠΑ απέδωσε έσοδα ανεβασμένα κατά 200%” γράφει η εφημερίδα.
Από το 2016 και τη δημιουργία της Γ.Γ. Δημοσίων Εσόδων οι ελεγκτές του φορέα επιχειρούν ελέγχους στα νησιά. «Όχι χωρίς αποτέλεσμα: τα έσοδα του ΦΠΑ σε κάποιους τουριστικού προορισμούς, όπως η Μύκονος, έχουν αυξηθεί κατά 200%!», αναφέρει η εφημερίδα Le Monde.

Γενικότερα, τους πέντε πρώτους μήνες του 2018, τα φορολογικά έσοδα έχουν αυξηθεί κατά 393 εκ. €. Από το 2011 σειρά μέτρων έχουν ληφθεί κατά της φοροδιαφυγής που εμφανίζει για το ελληνικό κράτος έλλειμμα σε ετήσιες εισπράξεις ύψους 11 -16 δισ. €. Ανάμεσα στα άλλα ηλεκτρονικές δηλώσεις, αύξηση των έλεγχων, διασταύρωση πληροφοριών για τον υπολογισμό του πραγματικού εισοδήματος, αυστηροποίηση προστίμων.

H γαλλική εφημερίδα τονίζει ότι πίσω από την μεταρρύθμιση αυτή βρίσκει κανείς την σφραγίδα της Γαλλίας, η οποία από το 2011, στο πλαίσιο του πρώτου προγράμματος βοήθειας της Ελλάδας, ανέλαβε το δύσκολο εγχείρημα. «Έχει διανυθεί απόσταση αναφορικά με την κάλυψη των φόρων. Προχωράμε επίσης στην εκπαίδευση των στελεχών καθώς πολλοί ελεγκτές έχουν σταλεί στην Γαλλία για προγράμματα επιμόρφωσης και μία Σχολή Δημόσιας Οικονομικής Διαχείρισης θα δημιουργηθεί στην Ελλάδα το 2019. Παραμένουν βέβαια πολλά να γίνουν ακόμα», αναφέρει Γάλλος ειδικός, που προτιμά την ανωνυμία.

Η Άννα Δαμάσκου, της Transparency International της Ελλάδας, τονίζει ότι οι κεφαλαιακοί έλεγχοι του 2015 βοήθησαν να περιοριστεί η φοροδιαφυγή καθώς «η μόνη θετική όψη του μέτρου ήταν η επιβολή με τραπεζικές κάρτες και με ηλεκτρονικές συναλλαγές». Κατά τον ίδιο τρόπο επιβλήθηκαν θεωρητικά παρόμοιες διαδικασίες σε εμπόρους και ελεύθερους επαγγελματίες μέσω των τερματικών ταμειακών μηχανών. Σύμφωνα με τη κατάταξη του Οργανισμού και τον δείκτης διαφθοράς, η Ελλάδα πέρασε από την 69 θέση στην κατάταξη το 2016 στην 59 φέτος.

«Είναι μια προσπάθεια, κρατικών φορέων αλλά και της ελληνικής κοινωνίας, να φύγει η Ελλάδα από αυτή την σκοτεινή κατάσταση» αναφέρει η πρόεδρος της Διεθνούς Διαφάνειας. Παραμένει όμως το γεγονός ότι η Ελλάδα βρίσκεται σε μια πολύ χαμηλή θέση σε σχέση με τις υπόλοιπες ευρωπαϊκές χώρες στο θέμα της διαφθοράς. Ανάμεσα στα άλλα παραμένει ζητούμενη η μεταρρύθμιση της δημόσιας διοίκησης, αναφέρει το άρθρο. Φοροδιαφυγή και διαφθορά συνδέονται στην Ελλάδα, αναφέρει ο Π. Καρκατσούλης, πρώην στέλεχος του Ποταμιού. Για την Μ. Παπασπύρου, Γενική Επιθεωρήτρια Δημόσιας Διοίκησης, το άλλο εμπόδιο που πρέπει να αντιμετωπιστεί είναι η καθυστέρηση στην απονομή δικαιοσύνης.


Πηγή: newsit.gr

16
Ιούλ

FITCH: GREEK COVERED BONDS REBOUND SINCE END-2016

FITCH: GREEK COVERED BONDS REBOUND SINCE END-2016

Fitch Ratings-Milan/London-16 July 2018: The issuance of Greek covered bonds has gained substantial momentum on the back of improved market confidence and the proven strength of the country’s covered bonds legal framework, Fitch Ratings says.

Total outstanding balance of Fitch-rated Greek mortgage covered bonds has increased to EUR8 billion from EUR2.2 billion since end-2016, with public and privately placed series representing about 27% of new issuance. At the same time, the aggregate cover pools’ size has increased to EUR11 billion in May 2018 from around EUR3.5 billion in December 2016.

Covered bonds’ exclusion from capital controls, present in Greece since 2015, has played a key role in ensuring the timely payment of interest and principal to all existing covered bonds so far. Additionally, the Greek covered bonds’ legal framework includes the exemption from bail-in of fully collateralised covered bonds in an issuer resolution scenario.

Greek covered bonds are rated at the ‘BB-‘ sovereign Country Ceiling, supported by two notches of Issuer Default Rating (IDR) uplift and Fitch’s expectation of recoveries in the event of default. The programmes’ ‘BB-‘ breakeven OC mirrors the cover pools’ stressed credit losses at the covered bonds rating and reflects the characteristics of the residential mortgage loans included in the portfolios.

A complete set of credit metrics and statistics for the Greek covered bonds is illustrated in the Greek Covered Bonds Peer Review, available at www.fitchratings.com or by clicking the link below.

Source: link

Comodo SSL