Τα νέα μας

8
Μάι

Έπαινοι Γιούνκερ: Η Ελλάδα έχει σχεδόν πετύχει τους στόχους της

Έπαινοι Γιούνκερ: Η Ελλάδα έχει σχεδόν πετύχει τους στόχους της.«Δεν τίθεται θέμα νέου πακέτου βοήθειας και σίγουρα ούτε εξόδου της χώρας από την ευρωζώνη» δήλωσε ο πρόεδρος της Ευρωπαϊκής Επιτροπής Ζαν Κλοντ Γιούνκερ στις εφημερίδες του γερμανικού δημοσιογραφικού συγκροτήματος Funke.

«Η Ελλάδα έχει σχεδόν επιτύχει τους στόχους, τα οικονομικά στοιχεία είναι καλύτερα των αναμενόμενων, δεν τίθεται θέμα νέου πακέτου βοήθειας και σίγουρα ούτε εξόδου της χώρας από την ευρωζώνη, ενώ τη Δευτέρα θα συζητηθεί στο Εurogroup το πως μπορεί να γίνει το χρέος της βιώσιμο», ανέφερε χαρακτηριστικά  ο πρόεδρος της Ευρωπαϊκής Επιτροπής Ζαν Κλοντ Γιούνκερ στις εφημερίδες του γερμανικού δημοσιογραφικού συγκροτήματος Funke (Westdeutsche Allgemeine Zeitung, Berliner Morgenpost, Hamburger Abendblatt, Westfälische Rundschau κλπ.)

«Βρισκόμαστε αυτή τη στιγμή στο στάδιο της πρώτης αξιολόγησης του προγράμματος και οι στόχοι έχουν σχεδόν επιτευχθεί», δήλωσε ο Ζ-Κ Γιούνκερ και προσέθεσε πως τη Δευτέρα «θα γίνει μια πρώτη συζήτηση για το πως μπορεί το ελληνικό χρέος να γίνει βιώσιμο», ενώ είπε πως δεν μπορεί να γίνει λόγος για τρίτο πακέτο και ότι τα οικονομικά στοιχεία της Ελλάδας είναι καλύτερα των αναμενόμενων.

Υπενθύμισε δε ότι Επιτροπή επιστροφή στην ανάπτυξη στο δεύτερο μισό του 2016, η οποία θα επιταχυνθεί το επόμενο έτος. «Με το πρόγραμμα, το οποίο ξεκίνησε τον περασμένο καλοκαίρι η Ελλάδα απέκτησε τη βάση για να επιστρέψει σε μια μόνιμη και σταθερή οικονομική ανάπτυξη», όπως είπε.

Ο Ζ-Κ. Γιούνκερ τόνισε επίσης ότι η έξοδος της Ελλάδας από την Ευρωζώνη δεν αποτελούσε επιλογή ήδη από τον περασμένο χρόνο «και δεν αποτελεί ασφαλώς ούτε σήμερα».

Πηγή : link

8
Μάι

Is Greek public debt unsustainable?

Is Greek public debt unsustainable?

9 May 2016 marks yet another extraordinary meeting for the Eurogroup. The agenda includes discussing the status of the third financial assistance programme to Greece and the sustainability of Greece’s public debt. Ministers stand to face hard choices.

The IMF has been vocal about the need for debt reduction. Christine Lagarde, the Managing Director of the IMF, sent a letter on Thursday to euro-area finance ministers regarding the issue, which was subsequently leaked. She argues that fiscal consolidation measures agreed upon thus far will only reach a GDP primary surplus of 1.5% by 2018, instead of the original 3.5% target desired by the third financial assistance programme.

[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]According to the IMF, reaching the 3.5% target would not only be difficult, but could even be counterproductive. If further adjustment relied on tax hikes levied against a narrow base and excessive discretionary spending cuts, it may skirt around the bigger issue of long-overdue public sector reforms in the pension and tax systems. The IMF also believes that even if the 3.5% primary balance target could be reached in 2018, future Greek governments would likely relax it. The IMF therefore proposes a target of 1.5% of GDP primary surplus from 2018 onward and public debt restructuring (aside from IMF loans).

The IMF deserves adequate praise for its courage to learn from past mistakes. In 2010, the IMF wholeheartedly endorsed the target of 6% of GDP primary surplus during the first financial assistance programme. The programme was based on overly-optimistic assumptions and the IMF resolutely opposed debt restructuring. In 2012, the IMF endorsed the target of 4.5% of GDP primary surplus during the second financial assistance programme. The result was the vicious fiscal adjustment/GDP contraction circle. This led to greater uncertainty about Greek membership in the euro, which further undermined economic and social developments. European contributors to the first two Greek financial assistance programmes are still obliged to admit these mistakes.

Although we share many arguments the IMF put forward in its new approach, we argue that the IMF goes too far in requesting such low levels of primary surplus. In 2013, an IMF research paper found that the average primary surplus for 26 major debt reductions in advanced economies over the last three decades was 3.1% of GDP. Primary surpluses larger than 1.5% were maintained in Europe’s other two high-debt countries: Belgium had an average of 4.3% between 1987-2008, while Italy saw 3.1% between 1992-2008. In the coming years, many European countries will need to reach higher than a 1.5% of GDP primary surplus target in order to calm concerns about debt sustainability.

Therefore, we see no fundamental problem with a 3.5% of GDP target, though it could be reduced slightly, as a 2.5% target appears reasonable in our simulations below. But the key problem is timing: Greece has suffered the largest fiscal adjustment and output decline of any country in the world for the last six years, but continues to be asked for further fiscal adjustment.

Of course, Greece was primarily responsible for the mess that necessitated its bail-out in 2010, and when a country has unmanageable debt and an excessive budget deficit, it must adjust. But design failures from the first two financial assistance programmes exacerbated Greece’s falling GDP. Thus the responsibility for the failure of the first two financial assistance programmes falls both upon Greece and official creditors, as is argued in this article.

Further fiscal adjustment should be delayed several years until economic growth resumes. What Greece needs most right now is hope for the future. This hope will not materialize until economic growth and job creation resume. Economic growth would also improve the primary balance, even without further fiscal adjustment, and thereby contribute to reaching the long-term primary balance target. In fact, many positive developments suggest that a new growth model is in the works in Greece. Let us first see growth resume, and then continue with fiscal adjustments.

Therefore, a key consideration we propose to the Eurogroup is a delayed fiscal adjustment path, potentially making it conditional on GDP growth.

And as for Greek public debt?

The greatest peculiarity we see is that at the end of 2015, 75% of Greek public debt was in the form of official loans. Bond holdings of European central banks amounted to an additional 6%, while some additional percentage was held by (largely state-owned) Greek banks. The share of official loans is bound to increase in the coming years. Given the dominant share of official creditors, the high level of debt and all the uncertainties that characterise the Greek economy, it is unreasonable to assume that Greece will be able to return to market borrowing at an affordable rate in the foreseeable future(*).

Even if Greece reaches an overall budget balance by 2018, new borrowing will be needed in the future. The current €16bn loan from the IMF needs to be repaid by 2021, and the €20bn bond holdings of the ECB and national central banks by 2026. The current stock of €3bn pre-2012 bonds, which were not restructured in 2012, also needs to be repaid. Repayment of the remaining €31bn bonds which resulted from the 2012 debt restructuring will start in 2023. The €53bn bilateral loans from euro-area partners granted in the first financial assistance programme will have to be repaid between 2020-2041, according to current schedule.

Thus, like it or not, euro-area partners either have to fund the new borrowings of Greece for decades at the preferential ESM lending rates, or implement a debt reduction plan drastic enough to make a return to market borrowing possible.

To put it differently, Greek public debt does not look sustainable if the country has to return to market borrowing at the end of the third bail-out programme, but could be sustainable if preferential ESM funding continues in the long-term.

There seems to be strong opposition for a large nominal haircut, so we presume funding will continue beyond the horizon of the current third bail-out programme.

Future funding needs can be reduced by extending maturities and grace periods of existing official loans, returning all profits that European central banks make on their earlier purchase of Greek government bonds back to Greece, eliminating the 50 basis points spread which is still added to the Euribor for the bilateral loans that euro-area partners provided in the first bail-out, and offering further deferrals of interest payments. Swapping official loans to GDP-indexed loans would also reduce uncertainty, since loan value would reduce automatically if GDP growth falls again, while also giving creditors more in return if GDP outperforms current projections. In fact, the menu of choices seems much the same since we assessed the options in January 2015.

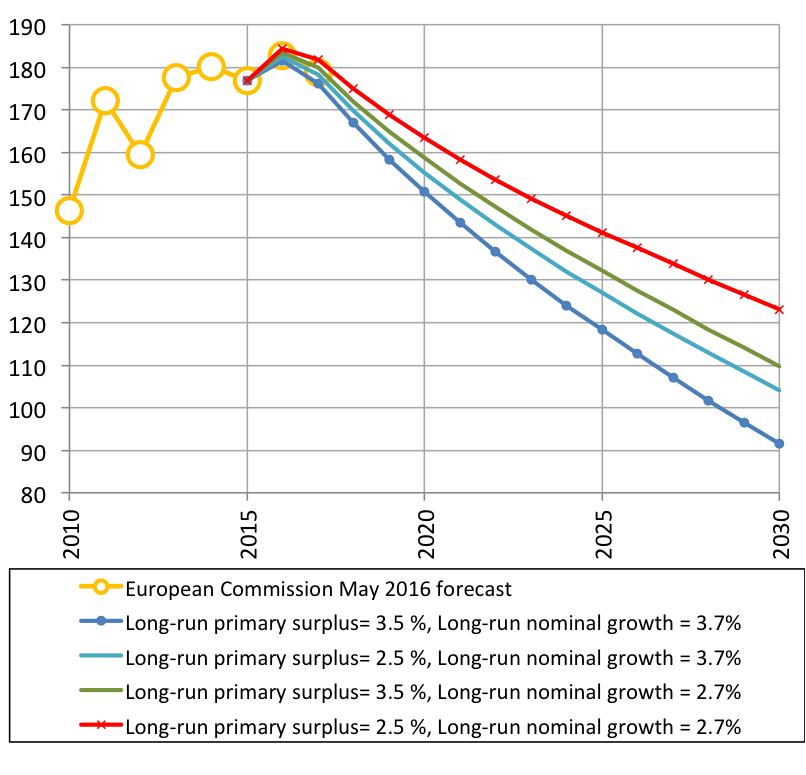
We have updated our simulations on the outlook of Greek public debt if official funding continues (see our detailed methodological description here and our calculations from January 2015 here). The results are indicated in the figure below.

Greek public debt projections (% GDP) up to 2030
image

Note: In our baseline scenario (blue line with symbols), the primary surplus gradually increases to 3.5% of GDP in 2018 and stays at this level thereafter, as in the 3rd financial assistance programme. For nominal GDP growth, it assumes the IMF growth forecasts by 2020, after which growth is reduced to 3.7% per year (the long-term nominal growth forecast for Spain by Consensus Economics; unfortunately Consensus forecasts are not available for Greece). We consider alternative scenarios when either the primary surplus is reduced by 1% of GDP in each year, or GDP growth 1% point slower growth in each year, or both.

Even under the assumption of a 2.5% of GDP primary surplus and a 2.7% per year nominal GDP growth, the public debt ratio is set to decline, although it looks to remain very high in the next fifteen years(**). While these calculations are sensitive to the underlying assumptions and it is difficult to envision at what level of public debt the Greek government would be able to market borrowing at an affordable cost, it is quite unlikely to happen before 2030.

Eurogroup discussion will therefore face difficult choices. Will it insist on the 3.5% of GDP primary balance target by 2018? Or allow delayed fiscal adjustment, or even a lower target? Will it agree to fund the new borrowing requirements of Greece by at least 2030 and reduce the new borrowing requirement by some lighter form of easing the debt burden, or implement a sizeable debt reduction to facilitate the return to market borrowing? Our advice is to offer hope for Greece in the form of delayed fiscal adjustment toward a target of 2.5% of GDP primary balance and adopt various measures to ease the debt burden, for the benefit of both Greece and its official lenders.

Endnotes:

(*) According to our calculations, the current ESM funding rate for Greece is about 0.7% per year, while the EFSF loans cost about 1.2% (the average funding costs of these institutions, considering outstanding bonds and new bonds and bills to be issued in 2016). Since higher-yielding bonds issued in earlier years will gradually mature and will be replaced by lower-yielding bonds, even these low average funding costs are expected to fall further till about 2020 according to market-based expectations, after which a slow increase is expected to about 1.5% in 2030. The 3-month Euribor (to which the interest rate of the €53bn bilateral loans is linked) is expected to remain negative until 2019 and only a small increase is expected thereafter. We see no chance that Greece would be able to borrow at interest rates close to the ESM/EFSF/bilateral loan funding costs, and borrowing at a much higher rate from the market would derail public debt developments.

(**) The Greek public debt trajectory has improved since our 2015 calculations, primarily due to the significant reduction in current and expected interest rates on bilateral euro-area country loans, EFSF loans and ESM loans.

Source : link[/expander_maker]

8
Μάι

Το Ράλλυ Ακρόπολις επέστρεψε στα άγρια εδάφη της Στερεάς Ελλάδας

Το Ράλλυ Ακρόπολις επέστρεψε στα άγρια εδάφη της Στερεάς Ελλάδας.Με την επιστροφή του στη Στερεά Ελλάδα, άνθρωποι και μηχανές ήρθαν αντιμέτωποι με τις δύσκολες και απαιτητικές ειδικές διαδρομές της Φθιώτιδας και της Φωκίδας, σε μια προσπάθεια να συνδυάσουν ταχύτητα με… επιβίωση. Οι πρωταγωνιστές τουΕυρωπαϊκού αλλά και του Ελληνικού Πρωταθλήματος έδωσαν σήμερα σπουδαίες μάχες σε έξι ειδικές διαδρομές συνολικού μήκους 104,84 χλμ.,μπροστά σε χιλιάδες θεατές που βρέθηκαν στην ευρύτερη περιοχή.

Το πρώτο σκέλος του SEAJETS Ράλλυ Ακρόπολις 2016χαρακτηρίστηκε από σπουδαίες μάχες, με εναλλαγές σε επίπεδο κορυφής. Μετά το πέρας των έξι ειδικών της σημερινής ημέρας, ο Alexey Lukyanuk με το Ford Fiesta R5 βρίσκεται επικεφαλής, με μόλις 2 δευτερόλεπτα διαφορά από τον δεύτερο Ralfs Sirmacis με το Skoda Fabia R5. Ο Ρώσος αντιμετώπισε μία σειρά προβλημάτων με το Fiesta, και συγκεκριμένα με τον κινητήρα, ο οποίος και είχε μειωμένη ισχύ στο πρώτο loop ειδικών.

Αυτό εκμεταλλεύτηκε ο 22χρονος Λετονός Ralfs Sirmacis, που τέθηκε από νωρίς επικεφαλής. Ένα εντυπωσιακό αποτέλεσμα, ειδικά αν αναλογιστούμε ότι αυτή είναι και η πρώτη του εμφάνιση με το συγκεκριμένο αυτοκίνητο στο χώμα! Ο Lukyanukβελτίωσε σημαντικά τις επιδόσεις του στη συνέχεια, και, όταν στο τέλος τού αφαιρέθηκε μία ποινή 10 δευτερολέπτων που είχε δεχθεί για πρόωρη εκκίνηση, βρέθηκε πρώτος με βραχεία κεφαλή στο τέλος της ημέρας. Σε κάθε περίπτωση, όλα είναι ανοιχτά αύριο, και η μάχη για την πρώτη θέση σε καμία περίπτωση δεν έχει τελειώσει.


Ο μεγάλος άτυχος της σημερινής ημέρας ήταν ο Πρωταθλητής Ευρώπης του 2015, Kajetan Kajetanowicz, που μόλις στην πρώτη ειδική του αγώνα τούμπαρε με το Ford Fiesta R5, με αποτέλεσμα να χάσει πολύ χρόνο μέχρι να επανέλθει στο δρόμο. Στη συνέχεια μπορεί να κέρδισε ειδικές, αλλά το γεγονός ότι βρίσκεται περισσότερο από 14 λεπτά μακριά από την κορυφή δεν του επιτρέπει να ελπίζει σε κάτι σημαντικό.

Με τον Kajetanowicz ουσιαστικά εκτός, οι Jaromir Tarabus και Λάμπρος Αθανασούλας, αμφότεροι μεSkoda Fabia R5, δίνουν τη δική τους μάχη για το βάθρο. Ο Έλληνας οδηγός αρχικά ήταν τρίτος, αλλά ένα τετ-α-κε και η υπερβολική φθορά των ελαστικών του είχαν ως αποτέλεσμα να πέσει τέταρτος πίσω από τον Τσέχο. Η μεταξύ τους διαφορά, που αγγίζει τα 20 δευτερόλεπτα, δεν είναι απαγορευτική, και ο Αθανασούλας θα διεκδικήσει μία θέση στο βάθρο. Την πρώτη εξάδα συμπληρώνουν οι Raul Jeets και Jaroslav Koltun με Ford Fiesta R5 και Skoda Fabia R5, αντίστοιχα, με τη μεταξύ τους διαφορά να είναι μόλις 2 δευτερόλεπτα! 

Στην κατηγορία ERC2, o Πολωνός Wojciech Chuchala με το Subaru Impreza WRX έχει σημειώσει πολύ καλές επιδόσεις και βρίσκεται επικεφαλής, παρά το πρόβλημα που αντιμετώπισε με τη σπασμένη εξαγωγή του αυτοκινήτου του. Την ίδια ώρα, ο Peter Ranga με τοLancer EVO IX παραμένει σε απόσταση βολής, έτοιμος να εκμεταλλευτεί το παραμικρό λάθος.

Στην κατηγορία ERC3, ο Murat Bostanci από την Τουρκία με το Ford Fiesta R2 τέθηκε επικεφαλής με το πέρας της τελευταίας ειδικής, εκμεταλλευόμενος την εγκατάλειψη του Lukasz Pieniazek με το Opel Adam R2, από πρόβλημα στο κιβώτιο.

Η αυριανή, δεύτερη και τελευταία ημέρα του αγώναπεριλαμβάνει ακόμα έξι ειδικές διαδρομές, συνολικού μήκους 126,68 χιλιομέτρων! Κάτι που σημαίνει ότι ο αγώνας έχει πολύ δρόμο και, ως γνωστόν, σε ένα Ακρόπολις κανείς δεν μπορεί να προδικάσει το αποτέλεσμα.


Πηγή:link

7
Μάι

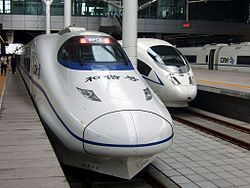
Οι κινεζικοί σιδηρόδρομοι χρωστούν περισσότερα από την… Ελλάδα!

Οι κινεζικοί σιδηρόδρομοι χρωστούν περισσότερα από την… Ελλάδα!Η κρατική εταιρεία που διαχειρίζεται τους σιδηρόδρομους της χώρας χρωστά πάνω από 4 τρις. γουάν (πάνω από 600 δις. δολάρια), ποσό σχεδόν διπλάσιο από το χρέος της Ελλάδας.

Η China Railways Corporation διαχειρίζεται τον σιδηρόδρομο της κινεζικής ενδοχώρας, περιλαμβανομένου του δικτύου υψηλής ταχύτητας μήκους 19.000 χλμ, ενώ σχεδιάζει σιδηροδρόμους μήκους τουλάχιστον 11.000 χλμ.

Όμως, σύμφωνα με πρόσφατη ανακοίνωση της εταιρείας, το χρέος της στο τέλος Απριλίου ανέρχονταν σε 4,14 τρις. γουάν, σύμφωνα με την οικονομική ιστοσελίδα Caixin.

Συγκριτικά, το εκτιμώμενο δημόσιο χρέος της Ελλάδας ανέρχονταν στο τέλος του περασμένου έτους στα 311 δις. ευρώ (2,3 τρις. γουάν), σύμφωνα με τα στοιχεία της Eurostat.

Ο δανεισμός της CRC αυξήθηκε κατά περισσότερο από 8% σε ετήσια βάση, σύμφωνα με τα στοιχεία, αύξηση η οποία αποδίδεται στον «πυρετό» επέκτασης του σιδηροδρομικού δικτύου υψηλής ταχύτητας.

Όμως η Κίνα έχει δει τις σιδηροδρομικές εμπορευματικές μεταφορές της –που αποτελούν και μια από τις βασικές πηγές εσόδων για την CRC- να μειώνονται, σύμφωνα με την εφημερίδα Global Times.

Έτσι, το χρέος της εταιρείας συνεχώς αυξάνεται. «Αυτό το επιχειρηματικό μοντέλο δεν είναι βιώσιμο», σχολίασε ο Zhao Jian του Πανεπιστημίου Jiatong του Πεκίνου.

Οι ζημιές της εταιρείας αυξήθηκαν κατά 35% σε ετήσια βάση, αγγίζοντας τα 8,73 δις. γουάν το α’ τρίμηνο.

Πηγή : link

7
Μάι

Η πρόταση της Κομισιόν για μίνι – συμφωνία στο Eurogroup

Την πρόταση της Κομισιόν για μίνι – συμφωνία στο Eurogroup προκειμένου να λυθεί το αδιέξοδο ενόψει του Eurogroup της Δευτέρας φέρνει στη δημοσιότητα του Bloomberg.

Σύμφωνα με το αμερικανικό δίκτυο η Ευρωπαϊκή Επιτροπή προτείνει την εκταμίευση δόσης στην Ελλάδα αν και εφόσον υπάρξει συμφωνία τη Δευτέρα στα μέτρα των 5,4 δισ. και περάσει από τη Βουλή ο μηχανισμός αυτόματης διόρθωσης αποκλίσεων.

Η πρόταση του κ. Γιούνγκερ εξηγεί εν μέρη και τη σπουδή της; κυβέρνησης να φέρει το ν/σ προς ψήφιση στη Βουλή ωστόσο δεν είναι καθόλου βέβαιο ότι θα βρει σύμφωνες μια σειρά από χώρες και κυρίως τη Γερμανία και τον Β. Σόιμπλε. Άγνωστη φυσικά παραμένει και η στάση του ΔΝΤ το οποίο συνεχίζει την πίεση για τη νομοθέτηση του έξτρα πακέτου μέτρων.

Είναι τέλος προφανές ότι η Κομισιόν επιχειρεί να βρει λύση  στο μεγάλο ταμειακό πρόβλημα που αναμένεται να προκύψει στα τέλη Ιουλίου στην Ελλάδα και ταυτόχρονα να υπερκεράσει τις μεγάλες διαφωνίες Γαλλίας – Γερμανίας και Γερμανίας ΔΝΤ σε ότι αφορά στο θέμα του ελληνικού χρέους.


Πηγή:link

7
Μάι

Οι ΗΠΑ στοχεύουν σε μόνιμη παρουσία του ΝΑΤΟ στο Αιγαίο

Οι ΗΠΑ στοχεύουν σε μόνιμη παρουσία του ΝΑΤΟ στο Αιγαίο.Για επιδίωξη μόνιμης παρουσίας του ΝΑΤΟ στο Αιγαίο ως στόχο των ΗΠΑ κάνει λόγο σε δημοσίευμά της η εφημερίδα «Καθημερινή» επικαλούμενη κυβερνητικές και διπλωματικές πηγές.

Σύμφωνα με το δημοσίευμα οι ΗΠΑ στοχεύουν να παραμείνει το ΝΑΤΟ στην περιοχή για δεκαετίες και αν επεκτείνει με σχέδιο και ένα νέο δόγμα την ακτίνα δράσης του στη Μεσόγειο. Όπως αναφέρει το δημοσίευμα οι ΗΠΑ επιθυμούν να αποδώσει πάση θυσία η επιχείρηση ΝΑΤΟ στο Αιγαίο, να μην προκληθεί θερμό επεισόδιο και να επιλυθούν τα ελληνοτουρκικά προβλήματα το συντομότερο δυνατόν.

Το Αιγαίο και η Ελλάδα καθίστανται για τις ΗΠΑ ως μείζονος σημασίας για μία σειρά από ζητήματα τα οποία έχουν να κάνουν με το προσφυγικό πρόβλημα, τη μετανάστευση των φτωχών, την κλιματική μετανάστευση την αντιμετώπιση της τρομοκρατίας αλλά και τις κινήσεις της Ρωσίας στην περιοχή, όπως επίσης και η προστασία των ενεργειακών οδών.

Το δημοσίευμα αναφέρει επίσης πως υφίσταται ένας επιπλέον κίνδυνος για τη χώρα καθώς οι μεγάλες αλλαγές που συντελούνται στους θεσμούς της ΕΕ, η νέα συνοριοφυλακή, η δράση του ΝΑΤΟ και τα προβλήματα με την Τουρκία μπορεί να οδηγήσουν σε διεθνοποίηση ενός τμήματος του Αιγαίου, με προφανείς συνέπειες για την ελληνική κυριαρχία.

Ένα ενδεχόμενο, που σύμφωνα με το δημοσίευμα το ελληνικό κράτος δεν πρέπει να υποτιμήσει αλλά να δράσει τώρα.


[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]Ένταση στο Αιγαίο επιδιώκουν οι Τούρκοι

Στο μεταξύ, φορτισμένες είναι στο παρασκήνιο οι ελληνοτουρκικές σχέσεις σύμφωνα με το δημοσίευμα, ενώ ένα τμήμα των Τούρκων στρατιωτικών και πολιτικών επιδιώκει θερμό επεισόδιο ώστε να οδηγήσει σε άμεσες διαπραγματεύσεις και την αλλαγή του νομικού καθεστώτος στο Αιγαίο.

Την ίδια ώρα, σύμφωνα πάντα με το δημοσίευμα η Ουάσινγκτον έχει εκφράσει έντονη ανησυχία στα υπουργεία Εξωτερικών και Άμυνας, καθώς για πρώτη φορά μετά την διπλωματία των «σεισμών», την περίοδο δηλαδή 1999 – 2000 είναι ορατό να κλείσουν ή να περιοριστούν στο ελάχιστο οι πολιτικοί, διπλωματικοί και στρατιωτικοί δίαυλοι μεταξύ Αθήνας και Άγκυρας.

Η αναβάθμιση της επιθετικότητας της Τουρκίας ότι πλέον 17 νησιά δεν αποτελούν γκρίζα ζώνη αλλά ανήκουν στην Τουρκία, προκαλεί πέραν της στρατιωτικής έντασης και διπλωματική υπερθέρμανση.

Σύμφωνα με το δημοσίευμα, τα ηχητικά μηνύματα που λαμβάνει το ΝΑΤΟ από την Άγκυρα με τις φωνές των τούρκων λιμενικών ή από τα ραντάρ ότι στην περιοχή του Φαρμακονησίου είναι «τουρκικό έδαφος», έχουν προκαλέσει την αντίδραση της Αθήνας, που επίσης φέρεται αποφασισμένη να κλιμακώσει με τη σειρά της τη στρατιωτική της αντίδραση.

Όπως αναφέρει επίσης η «Καθημερινή», η πρώτη συζήτηση για εγκατάλειψη της παθητικής άμυνας έγινε στην συνεδρίαση του ΚΥΣΕΑ στις 15 Απριλίου, όταν ο πρωθυπουργός αποδέχθηκε εισήγηση για «κλείδωμα» των τουρκικών αεροσκαφών και πλοίων και λειτουργία της αεράμυνας, ενώ αυξάνεται η στρατιωτική παρουσία στα νησιά και η ναυτική στο Αιγαίο.


Πηγή:link[/expander_maker]

7
Μάι

Γκάμπριελ: H Ελλάδα πρέπει να λάβει μια ελάφρυνση χρέους

Γκάμπριελ: H Ελλάδα πρέπει να λάβει μια ελάφρυνση χρέους.Ο Γερμανός αντικαγκελάριος Ζ. Γκάμπριελ κάλεσε τους υπουργούς οικονομικών της ευρωζώνης να ξεκινήσουν συζητήσεις για την ανακούφιση του ελληνικού χρέους, μεταδίδει το Reuters.

«Οι υπουργοί οικονομικών πρέπει να βρούν ένα τρόπο ώστε να σπάσουν το φαύλο κύκλο», ανέφερε στο Reuters o κ. Γκάμπριελ.

«Όλοι γνωρίζουν πως η ελάφρυνση χρέους πρέπει να συμβεί κάποια στιγμή. Δεν έχει νόημα να την αποφεύγουμε», συμπλήρωσε. «Δεν βοηθά τον ελληνικό λαό και τη χώρα να πρέπει κάθε 12 μήνες να αναζητείται καινούργια πίστωση για να αποπληρωθούν τα δάνεια», υπογράμμισε.

Παράλληλα τάχθηκε κατά νέων μέτρων λιτότητας σημειώνοντας πως η Αθήνα πέτυχε υψηλότερη οικονομική ανάπτυξη από ό,τι αναμενόταν.

Σύμφωνα με το δημοσίευμα αντίθετος στην ελάφρυνση χρέους είναι ο Β. Σόιμπλε.


Πηγή:link

7
Μάι

Spiegel: Το κούρεμα του ελληνικού χρέους διχάζει βαθιά τη Γερμανία και τη Γαλλία

Spiegel: Το κούρεμα του ελληνικού χρέους διχάζει βαθιά τη Γερμανία και τη Γαλλία όσον αφορά τη “βοήθεια” προς την Ελλάδα και ειδικότερα στο ζήτημα της ελάφρυνσης του χρέους, τονίζει το γερμανικό περιοδικό “Der Spiegel”, σύμφωνα με πληροφορίες του περιοδικού, το οποίο εκτιμά ότι η συμφωνία στο Εurogroup της Δευτέρας απειλείται με αποτυχία λόγω ακριβώς του θέματος της ελάφρυνσης του χρέους.
Συγκεκριμένα, το Spiegel αναφέρει πως o Γάλλος υπουργός Οικονομικών Μισέλ Σαπέν υποστηρίζει τις ελαφρύνσεις για την Ελλάδα, προκειμένου η ελληνική κυβέρνηση να επιτύχει την ψήφιση των μέτρων που απαιτούν οι δανειστές, ενώ ο Γερμανός υπουργός Οικονομικών Βόλφγκανγκ Σόιμπλε τις απορρίπτει κατηγορηματικά.
Το γερμανικό περιοδικό επισημαίνει, επίσης, ότι και ο πρόεδρος της Κομισιόν Ζαν Κλοντ Γιουνκέρ θεωρεί τις απαιτήσεις για προληπτικά μέτρα ως πολιτικά ευαίσθητο θέμα.
Ακόμη, σημειώνει πως σύμμαχοι της Γερμανίας είναι η Φινλανδία και η Αυστρία, ενώ εκτός από τη Γαλλία την Ελλάδα υποστηρίζει κυρίως η Πορτογαλία, ενώ επιπρόσθετες δυσκολίες δημιουργεί το γεγονός ότι και το ΔΝΤ τάσσεται υπέρ ενός πολύ εκτεταμένου κουρέματος του ελληνικού χρέους και κατέθεσε τη περασμένη βδομάδα μια νέα πρόταση η οποία προβλέπει ελάφρυνση του χρέους για πολλά χρόνια.


Πηγή:link

7
Μάι

Deutsche Welle: «Πόλεμος» για την εξαγορά πορτογαλικών τραπεζών

Deutsche Welle: «Πόλεμος» για την εξαγορά πορτογαλικών τραπεζών.Η μία μετά την άλλη πορτογαλικές τράπεζες περνούν υπό ισπανικό έλεγχο. Πορτογάλοι οικονομολόγοι ανησυχούν μήπως η Λισαβόνα χάσει ένα σημαντικό εργαλείο καθορισμού της οικονομικής πορείας της χώρας.

Ειδικότερα όπως μεταδίδει η Deutsche Welle (DW), οι πορτογαλικές τράπεζες παραμένουν στα πρωτοσέλιδα. Σχεδόν 14 δισ ευρώ έχει κοστίσει, μέχρι στιγμής, η διάσωσή τους. Πρώην κορυφαία στελέχη τους είτε έχουν προφυλακιστεί, είτε περιμένουν τη δίκη τους κατηγορούμενοι για εγκληματικές ενέργειες, είτε διαφεύγουν ακόμα της σύλληψης. Και τώρα Ισπανοί και Αγκολέζοι ερίζουν για τον έλεγχο της Πορτογαλικής Τράπεζας Επενδύσεων BPI, η οποία, από ό,τι όλα δείχνουν, βρίσκεται σε καλή κατάσταση.

Η ίδια πηγή αναφέρει ότι ορισμένοι πορτογάλοι οικονομολόγοι προειδοποιούν ότι οι τράπεζες αποτελούν σημαντικό εργαλείο καθορισμού της οικονομικής πορείας μιας χώρας. Ανάμεσά τους και ο καθηγητής Φρανσίσκο Λούκα, ο οποίος εξηγεί: «Για τον λόγο αυτό Γαλλία και Γερμανία δεν επιτρέπουν την εξαγορά τραπεζών τους από χρηματοπιστωτικά ιδρύματα του εξωτερικού. Μια τέτοια εξάρτηση θα δημιουργούσε προβλήματα και στην Πορτογαλία». Ο πορτογάλος ειδικός αναφέρεται κυρίως στην εξαγορά αρκετών πορτογαλικών τραπεζών από ισπανικά χρηματοπιστωτικά ιδρύματα. Πρόσφατα η παραπαίουσα τράπεζα BANIF, με έδρα την Μαδέρα, πέρασε στον έλεγχο του ισπανικού ομίλου Santander. Όπως υποστηρίζει ο Φρανσίσκο Λούκαν αυτό έγινε λόγω των πιέσεων που άσκησαν στη Λισαβόνα ΕΚΤ και οι Βρυξέλλες. Εδώ και εβδομάδες εξεταστική επιτροπή της πορτογαλικής βουλής προσπαθεί, ανεπιτυχώς, να σχηματίσει εικόνα για το πως έγινε η εξαγορά.

Θεωρία συνωμοσίας ή πραγματικότητα; Διερωτάται η DW και προσθέτει:

Oι κακοί Ισπανοί αναλαμβάνουν δηλαδή με τη βοήθεια της ΕΕ πορτογαλικές τράπεζες; Πρόκειται για θεωρία συνωμοσίας ή μήπως είναι απλά μια πραγματικότητα; Η υπόθεση BPI δίνει τροφή και στις δύο ερμηνείες. Στην Πορτογαλική Τράπεζα Επενδύσεων τις αποφάσεις λαμβάνει η επιχειρηματίας και κόρη του προέδρου της Αγκόλας Ισαβέλ ντος Σάντος, κι ας κατέχει τις περισσότερες μετοχές ο ισπανικός όμιλος Caixa. Επειδή όμως η BPI κατέχει μερίδιο σε τράπεζα της Αγκόλας, που ελέγχεται από την ντος Σάντος, η επιχειρηματίας διαθέτει δεσμεύουσα μειοψηφία στην Πορτογαλική Τράπεζα Επενδύσεων. Όλα αυτά όμως θα αλλάξουν, μιας και οι Βρυξέλλες ζητούν τον περιορισμό της επιρροής της Αγκόλας, η οποία κατά την άποψή τους εγκυμονεί οικονομικούς κινδύνους. Ως συνέπεια η Λισαβόνα ψήφισε νόμο, με τον οποίο αναιρείται η δεσμεύουσα μειοψηφία της ντος Σάντος, ανοίγοντας έτσι τον δρόμο για μια εξαγορά της BPI από τους Ισπανούς.

Η μάχη για τον έλεγχο της BPI έχει χαθεί, εκτιμά ο καθηγητής Φρανσίσκο Λούκα: «Ο πόλεμος ωστόσο για τον έλεγχο των πορτογαλικών τραπεζών συνεχίζεται. Και οι Πορτογάλοι έχουν να επιλέξουν μόνο μεταξύ Ισπανών και Αγκολέζων επενδυτών, δηλαδή μεταξύ Σκύλλας και Χάρυβδης. Αν όλες οι άλλες επιλογές πλήττουν πάντως τα συμφέροντα της χώρας, τότε οι Πορτογάλοι δεν έχουν παρά να κρατήσουν υπό τον έλεγχο του δημοσίου μεγάλες τράπεζες, όπως την Novo Banco. Είναι ωστόσο αμφίβολο αν ΕΕ και ΕΚΤ δώσουν πράσινο φως σε μια τέτοια πολιτική. Μέχρι στιγμής ωστόσο κανείς άλλος δεν έχει εκδηλώσει ενδιαφέρον για τις πορτογαλικές τράπεζες».


Πηγή:link

7
Μάι

Τέλος | πιτσιρίκος

Τέλος | πιτσιρίκος

Αγαπητές φίλες και αγαπητοί φίλοι, μετά από πολλή σκέψη, αποφάσισα να σταματήσω.

Γράφω 11 χρόνια στο μπλογκ και κουράστηκα.

Αν η κατάσταση στην Ελλάδα ήταν διαφορετική, θα συνέχιζα.

Δεν βλέπω πια το νόημα να γράφω τα ίδια και τα ίδια πράγματα, και οι Έλληνες να μην αντιδρούν.

Άλλωστε, δεν ζω πια στην Ελλάδα και μπορώ να πω πως -κάθε μέρα που περνάει- τα θέματα της Ελλάδας με αγγίζουν όλο και λιγότερο.

Είναι σαν να μην συμβαίνει τίποτα στην Ελλάδα. Τουλάχιστον, έτσι το βλέπω εγώ από εδώ.

Κάνω μαθήματα γαλλικών σε παιδιά και είναι αρκετά ενδιαφέρον. Επίσης, είναι ξεκούραστο και ευχάριστο.

Σκέψη για μόνιμη επιστροφή στην Ελλάδα δεν υπάρχει.

Αν οι Έλληνες αποφασίσουν να ενωθούν για να πάρουμε πίσω τη χώρα μας, θα επιστρέψω.

Καλή συνέχεια

Σας ευχαριστώ πολύ για όλα

Την αγάπη μου

π.

Πηγή:link

Comodo SSL