Τα νέα μας

24
Μάι

Ξεκίνησε η επιχείρηση εκκένωσης της Ειδομένης

Ξεκίνησε η επιχείρηση εκκένωσης της Ειδομένης.Ξεκίνησε το πρωί η επιχείρηση εκκένωσης του άτυπου καταυλισμού της Ειδομένης που προβλέπει τη μεταφορά των εγκλωβισμένων προσφύγων και μεταναστών σε οργανωμένες δομές φιλοξενίας της Βόρειας Ελλάδας. Η περιοχή γύρω από τον καταυλισμό έχει αποκλειστεί, ενώ στο σημείο βρίσκονται λεωφορεία στα οποία θα επιβιβαστούν οι πρόσφυγες και μετανάστες.

Στην επιχείρηση παίρνουν μέρος αστυνομικοί από διάφορες υπηρεσίες της Βόρειας Ελλάδας, τη Θεσσαλία, αλλά και διμοιρίες των ΜΑΤ που μετακινήθηκαν από την Αττική.

Ο σχεδιασμός της ΕΛ.ΑΣ. δεν προβλέπει τη χρήση βίας, αλλά θα καταβληθεί προσπάθεια οι περίπου 8.500 πρόσφυγες και μετανάστες της Ειδομένης να πειστούν να εγκαταλείψουν τον άτυπο καταυλισμό, προκειμένου να φιλοξενηθούν σε κάποια οργανωμένη δομή, απ’ όπου θα δρομολογήσουν τις διαδικασίες ένταξής τους στο πρόγραμμα μετεγκατάστασης και αίτησης χορήγησης ασύλου.

Ανάλογα με την πρόοδο που θα επιτευχθεί η επιχείρηση αναμένεται να διαρκέσει μέρες.

Ήδη από χθες το βράδυ, αστυνομικοί ειδοποιούσαν δημοσιογράφους και αλληλέγγυους να απομακρυνθούν από τον καταυλισμό ενόψει της επιχείρησης.

Πηγή: link

24
Μάι

Ενεργειακός πόλεμος για τις τσέπες της Ευρώπης

Ενεργειακός πόλεμος για τις τσέπες της Ευρώπης.Η Ρωσία είναι ο μεγαλύτερος πάροχος φυσικού αερίου στην Ευρώπη. Πρόκειται για μία αγορά ο όγκος της οποίας φθάνει τα 400 δισεκατομμύρια κυβικά μέτρα ανά έτος (450 δισεκατομμύρια κυβικά μέτρα, αν συμπεριληφθεί η Τουρκία). Η Ρωσία είχε έσοδα  απο την ευρωπαϊκή αγορά περί τα 42 δισ. δολάρια αγορά.
Από την πλευρά της προσφοράς, η Νορβηγία είναι ο δεύτερος μεγαλύτερος πάροχος φυσικού αερίου μετά την Ρωσία. Η Αλγερία είναι τρίτη, αν και το μερίδιό της στην αγορά συρρικνώνεται. Το γεγονός αυτό καθιστά αυτές τις δύο χώρες σημαντικούς παίκτες, τουλάχιστον για τις παράκτιες ευρωπαϊκές χώρες  οι οποίες έχουν άμεση πρόσβαση σε μεταφερόμενο δια θαλάσσης LNG.

Το ευρωπαϊκό παιγνίδι της ευρωπαϊκής αγοράς ενέργειας τα επόμενα χρόνια θα είναι πιο ανταγωνιστικό καθώς στην παγκόσμια αγορά ενέργειας μπαίνουν συνεχώς νέοι παίκτες.Στις 21 Απριλίου, η πρώτη αποστολή αμερικανικού υγροποιημένου φυσικού αερίου (LNG) με προορισμό την Ευρώπη άφησε τον Κόλπο του Μεξικού και διέσχισε τον Ατλαντικό.Μέχρι το 2020, οι Ηνωμένες Πολιτείες θα μπορούσαν να στείλουν περίπου 80 δισεκατομμύρια κυβικά μέτρα υγροποιημένου φυσικού αερίου προς την Ευρώπη ετησίως -περίπου τα δύο τρίτα του όγκου που η Ρωσία εξήγαγε στην Ευρώπη το 2015.
Πέρα από την Ευρώπη, η Αυστραλία πρόκειται να προσθέσει τόσο LNG στην παγκόσμια προσφορά, όσο και οι Ηνωμένες Πολιτείες για τα επόμενα πέντε χρόνια. Φυσικά, το πιο πιθανό είναι να κατευθυνθεί προς την Ασία. Αλλά και η προοπτική αυτή θα έχει επίπτωση στην ευρωπαϊκή αγορά.
Με την μείωση της ασιατικής ζήτησης, οι ποσότητες  από την Μέση Ανατολή ή από την λεκάνη του Ατλαντικού που απελευθερώνονται αυξάνονται. Αυτό το φυσικό αέριο θα είναι τότε ελεύθερο να κινηθεί σε όλο τον κόσμο, συμπεριλαμβανομένης της Ευρώπης.

Τελικά είναι αβέβαιο ποιος θα επικρατήσει σε ένα πιθανό πόλεμο φυσικού αερίου. Αυτό όμως που θα πρέπει να θεωρηθεί ως δεδομένο είναι ότι στα επόμενα χρόνια η αγορά ενέργειας της Ευρώπης θα εξελιχθεί σε “μήλο της έριδος” μεταξύ των παραγωγών και αυτό μπορεί να έχει πέραν των οικονομικών επιπτώσεων και γεωπολιτικές.

Πηγή : link

24
Μάι

Κρίσιμο Eurogroup για την αξιολόγηση και την εκταμίευση της επόμενης δόσης

Κρίσιμο Eurogroup για την αξιολόγηση και την εκταμίευση της επόμενης δόσης.Το σημερινό Eurogroup αναμένεται να επικυρώσει την ολοκλήρωση της αξιολόγησης και να ανάψει το «πράσινο φως» για την εκταμίευση της επόμενης δόσης, η οποία, σύμφωνα με πληροφορίες, θα είναι μεταξύ 9 με 11 δισ. ευρώ. Εξάλλου, οι εμπειρογνώμονες των οικονομικών επιτελείων των υπουργείων Οικονομικών της ευρωζώνης αναμένεται να εξετάσουν περαιτέρω το ζήτημα της διευθέτησης του ελληνικού χρέους, επί τη βάσει των προτάσεων του Ευρωπαϊκού Μηχανισμού Στήριξης (ESM). Σύμφωνα με πληροφορίες, τα μέτρα που προτείνει ο ESM για την ελάφρυνση του χρέους περιλαμβάνουν, μεταξύ άλλων, την επέκταση της περιόδου χάριτος για την αποπληρωμή των δανείων, την επιμήκυνση του χρόνου αποπληρωμής των δανείων, τη διατήρηση των επιτοκίων στα σημερινά χαμηλά επίπεδα, καθώς και την πρόωρη εξαγορά των δανείων του ΔΝΤ.

Στο μεταξύ, παραμένει η απόσταση μεταξύ Διεθνούς Νομισματικού Ταμείου και ευρωζώνης στο ζήτημα του χρέους.

Σε συνέχεια της μαραθώνιας συνεδρίασης του EuroWorking Group, τό οποίο συνεδρίαζε μέχρι αργά το βράδυ της Δευτέρας, παράγοντας της ευρωζώνης σημείωνε πως μέχρι στιγμής δεν έχει επιτευχθεί συμφωνία με το ΔΝΤ, εκφράζοντας παράλληλα την ελπίδα ότι στο αυριανό Eurogroup θα καταστεί δυνατή.

O ίδιος άφησε να εννοηθεί πως οι αναπληρωτές υπουργοί Οικονομικών της ευρωζώνης κατέληξαν σ’ ένα προσχέδιο συμφωνίας για το χρέος το οποίο, όμως, δεν έχει τη σύμφωνη γνώμη του Ταμείου, τονίζοντας μάλιστα πως «τίποτα δεν έχει συμφωνηθεί ακόμα».

Πηγή : link

24
Μάι

ΕΚΑΣ: Τα νέα κριτήρια και ποσά επιδόματος

ΕΚΑΣ: Τα νέα κριτήρια και ποσά επιδόματος.Νέα και μάλιστα αυστηρότερα εισοδηματικά κριτήρια θα ισχύσουν για όσους χαμηλοσυνταξιούχους λαμβάνουν το ΕΚΑΣ. Επίσης νέες κλίμακες διαμορφώνονται και για τα ποσά επιδόματος, όπως θα περιγράφονται λεπτομερώς στην εγκύκλιο που θα εκδώσει το υπουργείο Εργασίας τις επόμενες ημέρες
Ηδη πάντως υπάρχει εικόνα για τα νέα κριτήρια και τα ποσά του επιδόματος, που αναμένεται να διαμορφωθούν ως εξής:
– 230 ευρώ το μήνα ΕΚΑΣ για εισόδημα μέχρι 7.216 ευρώ (αντί των 7.715,65 ευρώ). 601 ευρώ το μήνα
– 172,50 ευρώ ΕΚΑΣ για εισόδημα από 7.216,01 ευρώ μέχρι 7.518 ευρώ (αντί των 7.715,66 μέχρι 8.018,26 ευρώ). 601-626 ευρώ το μήνα.
– 115 ευρώ ΕΚΑΣ για εισόδημα από 7.518,01 ευρώ μέχρι 7.720 ευρώ (αντί 8.018,27 μέχρι 8.219,93 ευρώ) 626-643 ευρώ το μήνα
– 57,50 ευρώ ΕΚΑΣ για εισόδημα από 7.720,01 ευρώ μέχρι 7.972 ευρώ (αντί των 8.219,94 μέχρι 8.472,09 ευρώ.) 643-664 ευρώ το μήνα
Τέλος, καταργείται το ΕΚΑΣ των 30 ευρώ για όσους είχαν ατομικό εισόδημα από συντάξεις από 8.472,10 μέχρι 9.200,00 ευρώ και οικογενειακό έως 13.500 ευρώ.
Να θυμίσουμε ότι ο χθες ο υπουργός Εργασίας Γιώργος Κατρούγκαλος δεσμεύτηκε ότι θα καταθέσει τροπολογία, με την οποία θα απαλλαγούν από την υποχρέωση επιστροφής των αναδρομικών οι 100.000 χαμηλοσυνταξιούχοι που θα χάσουν φέτος το ΕΚΑΣ.

Πηγή : link

24
Μάι

“IMF so far is not in the debt measures draft,” suggests EU official, presenting the Monday night situation as rather “difficult”.

“IMF so far is not in the debt measures draft,” suggests EU official, presenting the Monday night situation as rather “difficult”.EU official appeared optimistic before Monday’s Euro Working Group (EWG) concluded, while suggesting that it would be “very very hard to get the International Monetary Fund (IMF) on board,” as Tuesday’s Eurogroup that will have to decide on Greece’s first tranche disbursement, on the third bailout programme.

This difficult situation has also to do with Greece’s decision along with the EU institutions to lay back on privatisations. Greek Finance Minister Euclid Tsakalotos achieved to keep the Public Power Corporation (PPC-DEI), the Independent Power Transmission Operator (ADMIE), the Public Natural Gas Supply Corporation (DEPA), the Athens Water Supply and Sewerage Company (EYDAP) and the Water Supply and Sewerage Company of Thessaloniki (EYATH), together with another 18 state – owned companies out of the new Privatisation and Investment Fund until October 2016, causing the rage of the IMF.

As Tsakalotos infomed the Greek parliament on last weekend’s discussion, Athens Transport – OASA,
Urban Rail Transport – STASY, Urban Buses – OSY, National Railway Company – OSE, Olympic Stadium of Athens – OAKA and Hellenic Post – ELTA are the only companies that have moved to the new fund, together with Xenia Public Resorts’ assets. As a result, Greece received “criticism from many EWG participants, on backtracking EG” regarding privatisations. The negotiation that led a big part of the state – owned companies to stay out of the fund at the moment, remained uncommented from the European Commission since last Friday.

Having this in mind, the EWG would attempt to finalise a draft on all three (shor – medium and long term) Greek debt measures. The meeting started at 15:00 to conclude around midnight, with the poor results that are mentioned above, leaving IMF out of the EWG draft, as EU official confirms.

Source :link

24
Μάι

Ο λόγος του Σόιμπλε

Ο λόγος του Σόιμπλε.Όποιος έχει παρακολουθήσει παραπάνω από ένα Eurogroup, από το 2010 και μετά, γνωρίζει καλά ότι κυρίως πρέπει να προσέχει τι λέει ο υπουργός Οικονομικών της Γερμανίας, είτε ο ίδιος, είτε ο εκπρόσωπός του.

Ακόμα και αν δεν ακούσεις κανέναν άλλον, τα λόγια του Σόιμπλε αρκούν κάθε φορά για να καταλάβεις, πώς θα πάει η συνάντηση.

Με αυτά τα δεδομένα, το σημερινό Eurogroup, θα πλησιάσει ακόμα πιο κοντά στο κλείσιμο της αξιολόγησης, αν δεν κλείσει οριστικά, ωστόσο για το θέμα του χρέους, θα πρέπει να κρατάμε μικρό καλάθι.

Μπορεί το ΔΝΤ να εμφανίζεται γενναιόδωρο ως προς την ελάφρυνση χρέους, αλλά γνωρίζουμε ότι οι προτάσεις του δεν μπορούν να γίνουν δεκτές από τη Γερμανία στην παρούσα συγκυρία. Τι μένει λοιπόν, εφόσον ο Σόιμπλε έχει ξεκαθαρίσει ότι κάθε συμφωνία θα συμπεριλαμβάνει το ΔΝΤ;

ΚΥΡΙΟ ΑΡΘΡΟ
Ο λόγος του Σόιμπλε

24 ΜΑΙ. 2016 07:13
Article Image
Το κρίσιμο Eurogroup και το αποτέλεσμα του, δια στόματος Σόιμπλε

Adtech Ad
Όποιος έχει παρακολουθήσει παραπάνω από ένα Eurogroup, από το 2010 και μετά, γνωρίζει καλά ότι κυρίως πρέπει να προσέχει τι λέει ο υπουργός Οικονομικών της Γερμανίας, είτε ο ίδιος, είτε ο εκπρόσωπός του.

Ακόμα και αν δεν ακούσεις κανέναν άλλον, τα λόγια του Σόιμπλε αρκούν κάθε φορά για να καταλάβεις, πώς θα πάει η συνάντηση.

Με αυτά τα δεδομένα, το σημερινό Eurogroup, θα πλησιάσει ακόμα πιο κοντά στο κλείσιμο της αξιολόγησης, αν δεν κλείσει οριστικά, ωστόσο για το θέμα του χρέους, θα πρέπει να κρατάμε μικρό καλάθι.

Μπορεί το ΔΝΤ να εμφανίζεται γενναιόδωρο ως προς την ελάφρυνση χρέους, αλλά γνωρίζουμε ότι οι προτάσεις του δεν μπορούν να γίνουν δεκτές από τη Γερμανία στην παρούσα συγκυρία. Τι μένει λοιπόν, εφόσον ο Σόιμπλε έχει ξεκαθαρίσει ότι κάθε συμφωνία θα συμπεριλαμβάνει το ΔΝΤ;

ADVERTISING

Ένας συμβιβασμός στην αξιολόγηση, όπου η Ελλάδα έχει παραδοθεί άνευ όρων (η μόνη κίνηση που διαχρονικά εκτιμούν οι Γερμανοί) και μια θολή υπόσχεση για διευθέτηση του χρέους στο μέλλον.

Ο Σόιμπλε έχει τονίσει επανειλημμένα ότι η συζήτηση για το χρέος θα γίνει συγκεκριμένη, μόνο μετά την ολοκλήρωση του προγράμματος το 2018, μόνο εφόσον είναι απαραίτητο.

Αυτός που κρατάει το μαχαίρι και το καρπούζι, σπάνια πέφτει έξω στις προβλέψεις του, όσον αφορά το πότε αυτά τα δύο θα συναντηθούν. Επομένως, ο Σόιμπλε μας έχει πει ήδη τι θα γίνει στο πλέον κρίσιμο Eurogroup των τελευταίων ετών.

Πηγή : link

24
Μάι

Να συμφωνήσουμε στο 2,5% πρωτογενές πλεόνασμα;

Είναι το ελληνικό δημόσιο χρέος βιώσιμο;


H 9η Μαΐου, 2016 σηματοδοτεί ακόμα μια έκτακτη συνεδρίαση για το Eurogroup. Η ημερήσια διάταξη περιλαμβάνει τη συζήτηση της κατάστασης του τρίτου προγράμματος οικονομικής βοήθειας προς την Ελλάδα και τη βιωσιμότητα του δημόσιου χρέους στην Ελλάδα. Οι υπουργοί αναμένεται να αντιμετωπίσουν δύσκολες επιλογές.


Το ΔΝΤ έχει τοποθετηθεί σχετικά με την ανάγκη για μείωση του χρέους.Η Κριστίν Λαγκάρντ, ως Διευθύνων Σύμβουλος του ΔΝΤ, απέστειλε επιστολή την Πέμπτη στους υπουργούς Οικονομικών της ευρωζώνης σχετικά με το θέμα, η οποία επιστολή στη συνέχεια διέρρευσε. Υποστηρίζει ότι τα μέτρα δημοσιονομικής εξυγίανσης που συμφωνήθηκαν μέχρι τώρα, θα φτάσουν μόνο σε ένα πρωτογενές πλεόνασμα της τάξης του 1,5%  του ΑΕΠ μέχρι το 2018, αντί του αρχικού στόχου 3,5% που επιθυμεί το τρίτο πρόγραμμα οικονομικής βοήθειας.


Σύμφωνα με το ΔΝΤ, η επίτευξη του στόχου του 3,5% θα είναι όχι μόνο δύσκολη, αλλά θα μπορούσε να είναι ακόμη και αντιπαραγωγική. Αν η περαιτέρω προσαρμογή στηριχθεί σε αυξήσεις φόρων που επιβάλλονται σε μια στενή βάση και σε πολύ λιγότερες περικοπές δαπανών, μπορεί να προκαλέσει καθυστερήσεις μεταρρυθμίσεων του δημόσιου τομέα, των  συντάξεων και των φόρων. Το ΔΝΤ πιστεύει επίσης ότι, ακόμη και αν επιτευχθεί ο στόχος για πρωτογενές πλεόνασμα 3,5% το 2018, τις επόμενες χρονιές μπορεί οι ελληνικές κυβερνήσεις να χαλαρώσουν. Ως εκ τούτου, το ΔΝΤ προτείνει ένα στόχο του 1,5% του ΑΕΠ πρωτογενές πλεόνασμα από το 2018 και μετά και την αναδιάρθρωση του δημόσιου χρέους (εκτός από τα δάνεια του ΔΝΤ).


[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]Το ΔΝΤ προσπαθεί να μάθει από τα λάθη του παρελθόντος. Το 2010, το ΔΝΤ ενέκρινε ολόψυχα το στόχο του 6% του ΑΕΠ πρωτογενές πλεονάσματος κατά τη διάρκεια του πρώτου προγράμματος χρηματοδοτικής βοήθειας. Το πρόγραμμα βασίστηκε σε υπερβολικά αισιόδοξες παραδοχές και το ΔΝΤ ήταν εντελώς αντίθετο με την αναδιάρθρωση του χρέους. Το 2012, το ΔΝΤ ενέκρινε το στόχο του 4,5% του ΑΕΠ για πρωτογενές πλεόνασμα κατά τη διάρκεια του δεύτερου προγράμματος οικονομικής βοήθειας. Το αποτέλεσμα ήταν ένας φαύλος κύκλος συρρίκνωσης της δημοσιονομικής προσαρμογής / ΑΕΠ. Αυτό οδήγησε σε μεγαλύτερη αβεβαιότητα για την ελληνική ένταξη στη ζώνη του ευρώ, το οποίο υπονομεύτηκε ακόμη περισσότερο από οικονομικές και κοινωνικές εξελίξεις.Οι ευρωπαίοι εταίροι στα δύο πρώτα προγράμματα της ελληνικής οικονομικής βοήθειας είναι υποχρεωμένοι να παραδεχτούν αυτά τα λάθη.


Παρά το γεγονός ότι μοιραζόμαστε πολλά επιχειρήματα του ΔΝΤ που προωθεί στη νέα προσέγγισή του, πιστεύουμε ότι ζητά υπερβολικά χαμηλά επίπεδα πρωτογενούς πλεονάσματος. Το 2013, σε μια ερευνητική εργασία του ΔΝΤ διαπιστώθηκε ότι το μέσο πρωτογενές πλεόνασμα για 26 μεγάλες μειώσεις του χρέους σε προηγμένες οικονομίες κατά τις τρεις τελευταίες δεκαετίες ήταν 3,1% του ΑΕΠ. Πρωτογενή πλεονάσματα μεγαλύτερα από 1,5% διατηρήθηκαν σε άλλες δύο χώρες της Ευρώπης με υψηλό χρέος : το Βέλγιο είχε κατά μέσο όρο 4,3% μεταξύ 1987-2008, ενώ η Ιταλία είχε 3,1% μεταξύ 1992-2008. Κατά τα επόμενα χρόνια, πολλές ευρωπαϊκές χώρες θα πρέπει να επιτύχουν υψηλότερα από το 1,5% του ΑΕΠ στόχο πρωτογενούς πλεονάσματος, προκειμένου να μην υπάρξουν ανησυχίες σχετικά με τη βιωσιμότητα του χρέους.


Ως εκ τούτου, δεν βλέπουμε κανένα ουσιαστικό πρόβλημα με το 3,5% του ΑΕΠ, αν και θα μπορούσε να μειωθεί ελαφρώς, με στόχο το 2,5% το οποίο φαίνεται λογικό στις προσομοιώσεις μας παρακάτω. Αλλά το βασικό πρόβλημα είναι η χρονική στιγμή: Η Ελλάδα έχει υποστεί τη μεγαλύτερη μείωση δημοσιονομικής προσαρμογής και ΑΕΠ από οποιαδήποτε άλλη χώρα στον κόσμο τα τελευταία έξι χρόνια, αλλά εξακολουθούν να της ζητούν περαιτέρω δημοσιονομική προσαρμογή.


Φυσικά, η Ελλάδα ήταν ο κύριος υπεύθυνος για το χάος που απαιτούσε bail-out το 2010, και όταν μια χώρα έχει ανεξέλεγκτο χρέος και ένα υπερβολικό δημοσιονομικό έλλειμμα, θα πρέπει να προσαρμοστεί. Αλλά ο σχεδιασμός και οι αποτυχίες από τα δύο πρώτα προγράμματα χρηματοδοτικής βοήθειας επιδείνωσε την πτώση του ΑΕΠ στην Ελλάδα. Έτσι, η ευθύνη για την αποτυχία των δύο πρώτων προγραμμάτων χρηματοδοτικής βοήθειας πέφτει τόσο στην Ελλάδα όσο  και στους δανειστές, όπως υποστηρίζεται σε αυτό το άρθρο.


Περαιτέρω δημοσιονομική προσαρμογή θα πρέπει να καθυστερήσει για αρκετά χρόνια μέχρι να επανέλθει η οικονομική ανάπτυξη.Η Ελλάδα χρειάζεται περισσότερο αυτή τη στιγμή ελπίδα για το μέλλον. Αυτή η ελπίδα δεν θα υλοποιηθεί μέχρι την οικονομική ανάπτυξη και τη δημιουργία θέσεων εργασίας. Η οικονομική ανάπτυξη θα βελτιώσει επίσης το πρωτογενές πλεόνασμα, ακόμη και χωρίς περαιτέρω δημοσιονομική προσαρμογή, και με τον τρόπο αυτό θα συμβάλει στην επίτευξη του μακροπρόθεσμου στόχου πρωτογενούς πλεονάσματος.Στην πραγματικότητα, πολλές θετικές εξελίξεις δείχνουν ότι ένα νέο μοντέλο ανάπτυξης είναι στα σκαριά στην Ελλάδα. Ας δούμε πρώτα την πορεία της ανάπτυξης, και στη συνέχεια να δούμε αν χρειάζονται περεταίρω δημοσιονομικές προσαρμογές.


Ως εκ τούτου, αποτελεί βασικό μέλημα και προτείνουμε στο Eurogroup μια καθυστερημένη πορεία δημοσιονομικής προσαρμογής, ενδεχομένως εξαρτώμενη από την αύξηση του ΑΕΠ.


Και όσο για το ελληνικό δημόσιο χρέος;


Η μεγαλύτερη ιδιαιτερότητα που βλέπουμε είναι ότι στο τέλος του 2015, το 75% του ελληνικού δημόσιου χρέους ήταν με τη μορφή δανείων.Οι συμμετοχές των ευρωπαϊκών κεντρικών τραπεζών με μορφή ομολόγων ανήλθαν σε ποσοστό 6%, ενώ κάποιο επιπλέον ποσοστό διακρατείται από τις ελληνικές τράπεζες. Το μερίδιο των επίσημων δανείων είναι βέβαιο ότι θα αυξηθεί κατά τα επόμενα χρόνια. Λαμβάνοντας υπόψη το κυρίαρχο μερίδιο των επίσημων πιστωτών, το υψηλό επίπεδο χρέους και όλες τις αβεβαιότητες που χαρακτηρίζουν την ελληνική οικονομία, δεν είναι λογικό να υποθέσουμε ότι η Ελλάδα θα είναι σε θέση να επιστρέψει στην αγορά δανεισμού σε χαμηλές τιμές στο άμεσο μέλλον (*).


Ακόμα και αν η Ελλάδα επιτύχει τους στόχους της για το 2018, θα χρειαστεί νέο δανεισμό στο μέλλον.Το σημερινό δάνειο των 16 δισ από το ΔΝΤ θα πρέπει να αποπληρωθεί έως το 2021, και τα 20 δις € από την ΕΚΤ και τις εθνικές κεντρικές τράπεζες έως το 2026. Το εναπομείναντα 3 δισ προ-2012 ομόλογα, τα οποία δεν είχαν αναδιαρθρωθεί το 2012, επίσης, θα πρέπει να αποπληρωθούν. Αποπληρωμή του υπόλοιπου των 31δις € ομολόγων που προέκυψαν από την αναδιάρθρωση του χρέους το 2012 η οποία θα αρχίσει το 2023. Τα  53 δις € διμερή δάνεια από τους εταίρους της ζώνης του ευρώ που χορηγήθηκαν κατά το πρώτο πρόγραμμα οικονομικής βοήθειας  και θα πρέπει να αποπληρωθούν μεταξύ 2020-2041, σύμφωνα με το ισχύον χρονοδιάγραμμα .


Έτσι, είτε μας αρέσει είτε όχι, οι εταίροι της ζώνης του ευρώ πρέπει είτε να χρηματοδοτήσουν με νέα δάνεια την Ελλάδα με τα επιτόκια δανεισμού του ESM, ή να εφαρμόσουν ένα σχέδιο μείωσης του χρέους αρκετά δραστικό για να κάνει δυνατή την επιστροφή της Ελλάδας στην αγορά ομολόγων.


Για να το θέσουμε διαφορετικά, το ελληνικό δημόσιο χρέος δεν φαίνεται βιώσιμο εάν η χώρα πρόκειται να επιστρέψει στην αγορά ομολόγων στο τέλος του τρίτου προγράμματος διάσωσης, αλλά θα μπορούσε να είναι βιώσιμο εάν τύχει μιας προνομιακής χρηματοδότηση από τον ESM σε ποιο μακροπρόθεσμο ορίζοντα.


Φαίνεται να υπάρχει ισχυρή αντίσταση για ένα μεγάλο ονομαστικό κούρεμα, οπότε υποθέτουμε ότι η χρηματοδότηση θα συνεχιστεί πέρα του ορίζοντα του σημερινού τρίτου προγράμματος διάσωσης.


Μελλοντικές ανάγκες χρηματοδότησης μπορούν να μειωθούν με την επέκταση λήξης και περιόδους χάριτος των υφιστάμενων επίσημων δανείων, την επιστροφή όλων των κερδών των ευρωπαϊκών κεντρικών τραπεζών από τα ομόλογα του Ελληνικού Δημοσίου που διακατέχουν στην Ελλάδα, την εξάλειψη των 50 μονάδων βάσης που εξακολουθούν να προστίθονται στο Euribor για τα διμερή δάνεια μεταξύ των εταίρων της ζώνης του ευρώ από το πρώτο bail-out, και προσφέροντας περαιτέρω αναβολές πληρωμών τόκων. Ανταλλάσοντας δάνεια του επίσημου τομέα με δάνεια με βάση του ΑΕΠ θα μειώσουν επιπλέον την αβεβαιότητα, αφού η αξία του δανείου θα μειώνεται αυτόματα, εάν μειώνεται το ΑΕΠ, δίνοντας παράλληλα και στους πιστωτές περισσότερα σε αντάλλαγμα, αν το ΑΕΠ ξεπερνά τις τρέχουσες προβλέψεις. Στην πραγματικότητα, το μενού των επιλογών φαίνεται λίγο πολύ το ίδιο από τότε που αξιολογήσαμε τις επιλογές, τον Ιανουάριο του 2015.


Έχουμε ενημερώσει τις προσομοιώσεις μας για τις προοπτικές του ελληνικού δημόσιου χρέους εάν η επίσημη χρηματοδότηση συνεχίζεται.Τα αποτελέσματα έδειξαν στην παρακάτω εικόνα.


Ελληνική προβλέψεις για το δημόσιο χρέος (% του ΑΕΠ) μέχρι το 2030
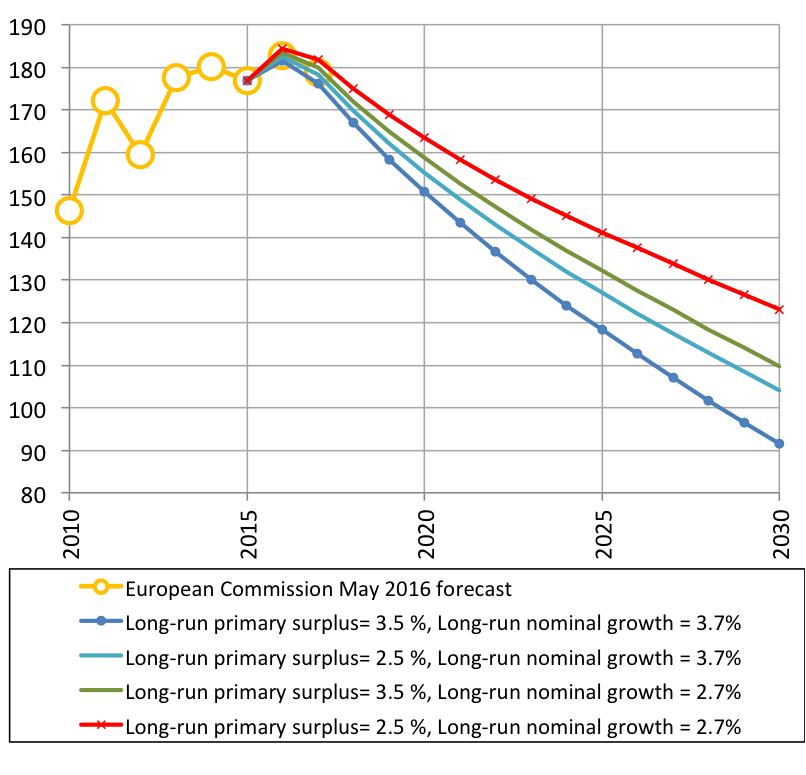
 

chart.png


Σημείωση: Στo βασικό μας σενάριο (μπλε γραμμή με σύμβολα), το πρωτογενές πλεόνασμα αυξάνεται σταδιακά στο 3,5% του ΑΕΠ το 2018 και παραμένει σε αυτό το επίπεδο στη συνέχεια, όπως και στο 3ο πρόγραμμα οικονομικής βοήθειας. Για την αύξηση του ονομαστικού ΑΕΠ, που περιλαμβάνεται στις προβλέψεις για την ανάπτυξη με βάση το ΔΝΤ μέχρι το 2020, μετά το οποίο η ανάπτυξη μειώνεται σε 3,7% ετησίως .Θεωρούμε εναλλακτικά σενάρια, όταν είτε το πρωτογενές πλεόνασμα μειώνεται κατά 1% του ΑΕΠ κάθε έτος, ή η αύξηση του ΑΕΠ είναι κατά 1% χαμηλότερη κάθε έτος, ή και τα δύο.


Ακόμη και με την παραδοχή του 2,5% του ΑΕΠ πρωτογενές πλεόνασμα και 2,7% ανά έτος αύξησης του ονομαστικού ΑΕΠ, το δημόσιο χρέος αναμένεται να μειωθεί, αν και φαίνεται να παραμένει πολύ ψηλά στα επόμενα δεκαπέντε έτη (**). Ενώ αυτοί οι υπολογισμοί είναι ευαίσθητοι στις υποκείμενες παραδοχές και είναι δύσκολο να οραματιστεί κάποιος σε ποιο επίπεδο του δημόσιου χρέους η ελληνική κυβέρνηση θα είναι σε θέση να  βγει στις αγορές ομολόγων σε προσιτές τιμές, είναι αρκετά απίθανο να συμβεί αυτό πριν από το 2030.


Ως εκ τούτου η συζήτηση στο Eurogroup θα έχει να αντιμετωπίσει δύσκολές. Προτίθεται να επιμείνει στο 3,5% ΑΕΠ του στόχου πρωτογενούς πλεονάσματος το 2018; Ή να επιτρέψει την καθυστέρηση της δημοσιονομικής προσαρμογής, ή ακόμα και ένα χαμηλότερο στόχο; Θα συμφωνήσει να χρηματοδοτήσει τις νέες δανειακές ανάγκες της Ελλάδας από το 2030 και να μειώσει τη νέα απαίτηση δανεισμού από κάποια ελαφρύτερη μορφή ελάφρυνσης του βάρους του χρέους, ή να εφαρμόσουν μια σημαντική μείωση του χρέους για να διευκολύνει την επιστροφή στην αγορά ομολόγων; Η συμβουλή μας είναι να προσφέρουμε ελπίδα στην Ελλάδα, με τη μορφή καθυστέρησης της δημοσιονομικής προσαρμογής για την επίτευξη ενός στόχου του 2,5% του ΑΕΠ πρωτογενούς πλεονάσματος και να υιοθετηθούν διάφορα μέτρα προκειμένου να ελαφρυνθεί το βάρος του χρέους, προς όφελος τόσο της Ελλάδα όσο και των επίσημων δανειστών της.


υποσημειώσεις:


(*) Σύμφωνα με τους υπολογισμούς μας, το σημερινό ποσοστό χρηματοδότησης ESM για την Ελλάδα είναι περίπου 0,7% ετησίως, ενώ τα δάνεια του EFSF κοστίζουν περίπου 1,2% (το μέσο κόστος χρηματοδότησης των ιδρυμάτων αυτών, λαμβάνοντας υπόψη εκκρεμών ομολόγων και των νέων ομολόγων  και γραμματίων που θα εκδοθούν το 2016). Από τα ομόλογα με υψηλό κόστος δανεισμού που έχουν εκδοθεί κατά τα προηγούμενα έτη και σταδιακά θα ωριμάσουν, θα αντικατασταθούν από ομόλογα με μικρότερο κόστος δανεισμού το οποίο αναμένεται να μειωθεί περαιτέρω μέχρι περίπου το 2020, σύμφωνα με τις προσδοκίες που βασίζονται στην αγορά, ενώ από το 2030 αναμένεται μια αργή αύξηση  περίπου 1,5% του κόστους δανεισμού.Το Euribor 3 μηνών (με το οποίο συνδέεται το επιτόκιο των  53 δις € των διμερών δανείων συνδέεται) αναμένεται να παραμείνει αρνητικό μέχρι το 2019 και μόνο μια μικρή αύξηση αναμένεται στη συνέχεια. Δε Βλέπουμε καμία πιθανότητα ότι η Ελλάδα θα είναι σε θέση να δανείζεται με επιτόκια κοντά στο κόστος ESM / EFSF / διμερούς χρηματοδότησης δανείων, και ο δανεισμός σε ένα πολύ υψηλότερο ποσοστό από την αγορά ομολόγων θα εκτροχιάσει την εξέλιξη του δημόσιου χρέους.


(**) Η Ελληνική πορεία του δημόσιου χρέους έχει βελτιωθεί από το 2015 στους υπολογισμούς μας, κυρίως λόγω της σημαντικής μείωσης των σημερινών και των αναμενόμενων επιτοκίων στην χώρα των διμερών δανείων της ζώνης του ευρώ, τα δάνεια του EFSF και τα δάνεια ESM.


Πηγή:link[/expander_maker]

23
Μάι

Reuters: «Πράσινο» για τη δόση των 10 δις ευρώ για την Αθήνα την Τρίτη, όχι όμως και για το χρέος

Reuters: «Πράσινο» για τη δόση των 10 δις ευρώ για την Αθήνα την Τρίτη, όχι όμως και για το χρέος.Μετά από μια εξάμηνη καθυστέρηση, η Ευρωζώνη είναι πολύ πιθανόν να ανάψει «πράσινο» στην αυριανή συνεδρίαση του Eurogroup για τη χορήγηση της δόσης των 10 δις ευρώ- από τη στιγμή που η Ελλάδα ψήφισε και το δεύτερο πακέτο μέτρων- όμως, όχι και για την ελάφρυνση του χρέους και αυτό εξαιτίας των διαφορών ανάμεσα στην Ευρώπη και το ΔΝΤ.

«Ελπίζω πως μπορούμε να τελειώνουμε με την αξιολόγηση και να δώσουμε περίπου 10 δις ευρώ δανειοδότηση που θα αποφορτίσει σε σημαντικό βαθμό τις πιέσεις για ένα ενδεχόμενο Grexit και θα φέρει τους επενδυτές και πάλι στην Ελλάδα» δήλωσε ο Φινλανδός υπουργός Οικονομικών, Αλεξάντερ Στουμπ σύμφωνα με το Reuters.

Η έγκριση των ελληνικών μεταρρυθμίσεων, ήταν επίσης ο όρος- κλειδί προκειμένου η Ευρωζώνη να ξεκινήσει τις συζητήσεις για την ελάφρυνση του χρέους για την Αθήνα.

Η ελάφρυνση αυτή όπως αναφέρει το Reuters, είναι σημαντική πολιτικά για τον Αλέξη Τσίπρα και είναι και αίτημα του ΔΝΤ προκειμένου να συμμετάσχει στο πρόγραμμα διάσωσης της Ελλάδας.

Η Γερμανία και άλλες χώρες θέλουν τη συμμετοχή του ΔΝΤ, ωστόσο το Βερολίνο αντιτίθεται σθεναρά στην ελάφρυνση του χρέους.

Μεταξύ άλλων στο δημοσίευμα αναφέρεται ότι ο Στουμπ την περασμένη εβδομάδα δήλωσε πως μια συμφωνία για την ανακούφιση του χρέους την Τρίτη είναι μάλλον απίθανη αναφερόμενος στις διαφορές ανάμεσα στο ΔΝΤ και τους ευρωπαϊκούς θεσμούς.

Στο ίδιο μήκος κύματος κινήθηκε και Γερμανός αξιωματούχος τονίζοντας πως δεν βλέπει συμφωνία επ’ αυτού την Τρίτη.

Πηγή : link

23
Μάι

Παπαδημούλης: Ώρα για αλλαγές σε κόμμα και κυβέρνηση

Παπαδημούλης: Ώρα για αλλαγές σε κόμμα και κυβέρνηση.Mιλώντας στον ραδιοσταθμό Παραπολιτικά, ανέφερε: «Τώρα είναι η ώρα που θα πρέπει η κυβέρνηση και ο ΣΥΡΙΖΑ να πολλαπλασιάσουν την προσπάθεια για την στροφή στην ανάπτυξη, γεγονός που απαιτεί και από τη δική μας πλευρά βελτίωση της κυβερνητικής αποτελεσματικότητας και της διαχειριστικής μας επάρκειας, αλλά και πιο αποτελεσματική αντιμετώπιση των προβλημάτων της καθημερινότητας του πολίτη.

Σε αυτά τα σημεία νομίζω ότι υπάρχουν μεγάλα περιθώρια βελτίωσης και είμαι βέβαιος ότι σε αυτή τη ρότα θα κινηθεί και ο πρωθυπουργός. Είναι η ώρα να κάνουμε ένα ταμείο, έναν απολογισμό και να σχεδιάσουμε όλες εκείνες τις αλλαγές και τις βελτιώσεις που απαιτούνται και στο κόμμα και στην κυβέρνηση. Αυτό είναι αυτονόητο και επιβεβλημένο».

Επιτάχυνση διαδικασιών για συνέδριο

Ο Δ. Παπαδημούλης σημείωσε ειδικότερα, ότι το κόμμα πρέπει να οργανώσει με γοργούς ρυθμούς επιτάχυνση των διαδικασιών για το συνέδριό του, ώστε να μπορέσει ο ΣΥΡΙΖΑ να αντιστοιχηθεί με μεγαλύτερη αποτελεσματικότητα με το κοινωνικό και λαϊκό ρεύμα, που τον εξέλεξε στην κυβέρνηση δύο φορές.

«Για τον δε κυβερνητικό ανασχηματισμό, νομίζω ότι το πότε θα γίνει και το ποια θα είναι τα χαρακτηριστικά του θα το επιλέξει συλλογικά το κόμμα και η κυβέρνηση, αλλά θεσμικά αυτό είναι αρμοδιότητα του πρωθυπουργού και δεν προαναγγέλλεται», πρόσθεσε.

Τόνισε ότι «πρέπει να αξιοποιήσουμε τις θετικές ειδήσεις που θα αρχίσουν να παράγονται τις επόμενες μέρες για να έρθει μια ώρα αρχύτερα η περίφημη στροφή της οικονομίας σε θετικούς ρυθμούς ανάπτυξης».


Πηγή:link

23
Μάι

Reprofiling στα ευρωπαϊκά δάνεια ζητά το ΔΝΤ

Reprofiling στα ευρωπαϊκά δάνεια ζητά το ΔΝΤ.Το φως της δημοσιότητας βλέπει η ανάλυση του ΔΝΤ για τη βιωσιμότητα του ελληνικού χρέους (DSA) λίγες ώρες ουσιαστικά πριν το κρίσιμο Eurogroup για το μέλλον και την ολοκλήρωση αξιολόγησης του ελληνικού προγράμματος, επισημαίνοντας την ανάγκη για reprofiling των όρων των ευρωπαϊκών δανείων.

Το Ταμείο παραμένει σταθερό στις απόψεις του πως η Ελλάδα πρέπει να λάβει σημαντικές παραχωρήσεις όσον αφορά τα νέα δάνεια. Συγκεκριμένα κάνει λόγο για μεγαλύτερη περίοδο χάριτος, μετάθεση πληρωμών και σταθερά επιτόκια.

Σύμφωνα με το εν λόγω report, το ΔΝΤ τοποθετεί το χρέος στο 174% του ΑΕΠ έως το 2020 το Διεθνές Νομισματικό Ταμείο, ενώ μέχρι το 2022 αναμένεται να έχει υποχωρήσει ελαφρώς στο 167%. Την ίδια στιγμή το Ταμείο σημειώνει ότι οι ακαθάριστες χρηματοδοτικές ανάγκες αναμένεται να ξεπεράσουν το όριο του 15% επί του ΑΕΠ μέχρι το 2024 και το 20% μέχρι το 2029, φτάνοντας το 30% περίπου μέχρι το 2040 και κοντά στο 60% του ΑΕΠ μέχρι το 2060. Το χρέος αναμένεται να υποχωρήσει σταδιακά λίγο κάτω από το 160% του ΑΕΠ μέχρι το 2030, αλλά στη συνέχεια θα κινηθεί και πάλι ανοδικά φτάνοντας το 250% του ΑΕΠ μέχρι το 2060, αναφέρει το ΔΝΤ.

Η αναδιάρθρωση που αναφέρεται ότι θα μπορούσε να διατηρήσει το χρέος σε καθοδική πορεία, στηρίζεται σε ένα συνδυασμό τριών μέτρων, όπως επισημαίνεται χαρακτηριστικά
– Παράταση της ωριμότητας των ομολόγων του EFSF, του ESM και των διμερών δανείων. Συγκεκριμένα, παράταση της ωριμότητας των δανείων του EFSF εώς 14 έτη, του ESM εώς 10 έτη και εώς 30 για τα διμερή δάνεια, μπορούν να μειώσουν τις μικτές χρηματοδοτικές ανάγκες της χώρας και την αναλογία του χρέους εώς 7,25% του ΑΕΠ μέχρι το 2060. Το μέτρο αυτό είναι ανεπαρκές από μόνο του, όπως αναφέρει το ΔΝΤ, για την αποκατάσταση της βιωσιμότητας.

image

image

image

– Αναβολές πληρωμών: Τα δάνεια του EFSF έχουν ήδη επιμηκυνθεί νωρίτερα και τα δάνεια του ESM έχουν δοθεί με μεγάλη περίοδο χάριτος και ωρίμανσης. Η περεταίρω επέκταση των αναβολών για την εξυπηρέτηση του χρέους θα μπορούσε να συμβάλει στη μείωση των μικτών χρηματοδοτικών αναγκών κατά 17% του ΑΕΠ μέχρι το 2040 και 24% μέχρι το 2060 και – επιτρέποντας στην Ελλάδα να επωφεληθεί από τα χαμηλά επιτόκια του ESM για μεγαλύτερο χρονικό διάστημα- θα μπορούσε να μειώσει το χρέος κατά 84% του ΑΕΠ μέχρι το 2060 ( Αυτό θα συνεπάγεται επέκταση των περιόδων χάριτος για το υφιστάμενο χρέος που κυμαίνονται από τα 6 έτη στα δάνεια του ESM έως τα 17 και 20 χρόνια για τα δάνεια του EFSG  και των διμερών δανείων αντίστοιχα, καθώς και την επέκταση της τρέχουσας αναβολής για τις πληρωμές τόκων για τα δάνεια του EFSF με 17 επιπλέον έτη και των EFSF και διμερών έως και 24 έτη). Ωστόσο ακόμη και σε αυτή την περίπτωση οι μικτές χρηματοδοτικές ανάγκες θα υπερβαίνουν το 20% μέχρι το 2050 και το χρέος θα βρίσκεται σε ανοδική πορεία.

image

– Σταθερά επιτόκια: Για να εξασφαλιστεί η βιωσιμότητα του χρέους, τα επίσημα επιτόκια πρέπει να παραμείνουν σε χαμηλά επίπεδα για μεγάλο χρονικό διάστημα και να μην ξεπερνά το 1,5% μέχρι το 2040. Σ’ αυτό το πλαίσιο, ο ESM θα μπορούσε να εκμεταλλευτεί το θετικό περιβάλλον επιτοκίων με το να προσπαθήσει να “κλειδώσει’ τα επιτόκια για όλο το πακέτο δανείων του EFSF/ESM, στα τρέχουσα επιτόκια της αγοράς, ενώ παράλληλα να μειώσει δραστικά το spread στα διμερή δάνεια.

Πηγή: link

Comodo SSL