Category: ΝΕΑ ΕΣΩΤΕΡΙΚΟΥ

16
Μάι

EWG: Στόχος η συνολική συμφωνία στο Eurogroup

EWG: Στόχος η συνολική συμφωνία στο Eurogroup.Όλες οι πλευρές θέτουν ως στόχο να υπάρξει συνολική συμφωνία -η οποία θα περιλαμβάνει και το ζήτημα του χρέους- στο Eurogroup στις 22 Μαΐου, ανέφερε πηγή της Ευρωζώνης την οποία επικαλείται το Αθηναϊκό – Μακεδονικό Πρακτορείο Ειδήσεων, στο περιθώριο του EuroWorking Group της Δευτέρας.

Σύμφωνα με την ίδια πηγή, κατά τη συνεδρίαση των επιτελών των υπουργείων Οικονομικών της ευρωζώνης, συζητήθηκε πρώτα η πορεία εφαρμογής των προαπαιτούμενων και στη συνέχεια πιο συγκεκριμένα μέτρα για την ελάφρυνση του χρέους, προκειμένου να ικανοποιηθεί το αίτημα του ΔΝΤ.

Κατά την ίδια πηγή, το EWG θα συνεδριάσει και πάλι στις 22 Μαΐου πριν από το Eurogroup.

Πηγή: ΑΜΠΕ

16
Μάι

MSCI: Δεν υπήρξαν προσθήκες ή διαγραφές ελληνικών μετοχών

MSCI: Δεν υπήρξαν προσθήκες ή διαγραφές ελληνικών μετοχών.Τις εξαμηνιαίες αλλαγές στους ομώνυμους δείκτες ανακοίνωσε η MSCI στις οποίες δεν υπήρξε καμία προσθήκη ελληνικών μετοχών.

Oι αλλαγές θα τεθούν σε ισχύ από την 1η Ιουνίου.

Σημειώνεται ότι στον MSCI Standard Greece περιλαμβάνονται οι μετοχές των Alpha BankΑΛΦΑ -1,33%, OTE, ΟΠΑΠ, Εθνική Τράπεζα, Jumbo, Πειραιώς, Εurobank, Τιτάν και Folli Follie.

Πηγή : link

15
Μάι

Πιτσιόρλας: Κομβικής σημασίας ο ρόλος της Ελλάδας στην πρωτοβουλία Belt and Road της Κίνας

Πιτσιόρλας: Κομβικής σημασίας ο ρόλος της Ελλάδας στην πρωτοβουλία Belt and Road της Κίνας.Τo τριετές action plan με την Κίνα είναι ένα πλαίσιο στρατηγικής συνεργασίας, που αφορά το σύνολο των έργων υποδομής και το σύνολο των έργων προώθησης δικτύων σε όλη τη διαδρομή από την Κίνα έως την Ευρώπη, επισημαίνει σε συνέντευξή του στο ΑΠΕ-ΜΠΕ, ο υφυπουργός Οικονομίας και Ανάπτυξης, Στέργιος Πιτσιόρλας, υπογραμμίζοντας τον κομβικής σημασίας ρόλο που μπορεί η Ελλάδα να διαδραματίσει στην πρωτοβουλία Belt and Road της Κίνας, εξαιτίας της στρατηγικής γεωγραφικής της θέσης.

«Μπορούμε να διαμορφώσουμε στη Μεσόγειο, στα Βαλκάνια, στην Κεντρική Ευρώπη, στη Βόρεια Αφρική προοπτικές ούτως ώστε μέσω της Ελλάδας να διαμορφωθούν όλα αυτά τα δίκτυα», αναφέρει χαρακτηριστικά ο κ. Πιτσιόρλας, ο οποίος επισημαίνει ότι η Ελλάδα χρειάζεται μία καινούργια σύλληψη για το ρόλο της στην ευρύτερη περιοχή.

«Αυτή η σύλληψη», σημειώνει, «υπάρχει στη σημερινή κυβέρνηση, αυτή η σύλληψη εκφράστηκε από τον πρωθυπουργό με την παρουσία του εδώ και με τις ομιλίες του εδώ, αυτή πρέπει να μεταφραστεί σε ένα συγκεκριμένο πια πολιτικό και οικονομικό σχέδιο. Νομίζω ότι μιλάμε για μια ποιοτική αλλαγή».


[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]Ο κ. Πιτσιόρλας, που συμμετέχει στην κυβερνητική αντιπροσωπεία στο Πεκίνο, κάνει ιδιαίτερη αναφορά στις σχέσεις αμοιβαίας εμπιστοσύνης που έχουν οικοδομηθεί με την Κίνα και χαρακτηρίζει “ιστορικής σημασίας” τον τρόπο που αντιμετωπίστηκε ο Έλληνας πρωθυπουργός καθ’ όλη τη διάρκεια του Belt and Road Forum for International Cooperation.

Eρ: Κύριε υπουργέ, σήμερα ολοκληρώνεται η επίσκεψη της κυβερνητικής αντιπροσωπείας υπό τον πρωθυπουργό Αλέξη Τσίπρα στο Πεκίνο. Θα θέλαμε μια πρώτη αποτίμηση, έναν πρώτο απολογισμό της επίσκεψης αυτής.

Απ: Πρόκειται για μία πάρα – πάρα πολύ σημαντική επίσκεψη, θα έλεγα καθοριστικής σημασίας για την προοπτική της χώρας τα επόμενα χρόνια. Η Ελλάδα με αυτή την επίσκεψη, με την παρουσία του πρωθυπουργού στο φόρουμ Belt and Road και με την υπογραφή της συμφωνίας μεταξύ Ελλάδας -και με το τριετές action plan- με την Κίνα ουσιαστικά μπαίνει με ένα σημαντικό ρόλο στο χάρτη αυτής της μεγάλης στρατηγικής πρωτοβουλίας της Κίνας. Η Ελλάδα είναι ένα σημείο κρίσιμο για την εξέλιξη της στρατηγικής αυτής, είναι ένα σημείο το οποίο φέρνει σε επαφή τη στρατηγική του Οne belt one Road με την Ευρώπη. Είχαμε ξεκινήσει με τη συνεργασία στον Πειραιά, που ήταν το πρώτο σημαντικό στοιχείο…

Ερ: Αναφέρεστε στην Cosco

Απ: Αναφέρομαι στην Cosco. Ένα χρόνο μετά η υπογραφή αυτής της συμφωνίας με την τριετές action plan με την Κίνα, δημιουργεί πια το στρατηγικό πλαίσιο της συνεργασίας.

Ερ: Τι προβλέπει τo τριετές action plan με την Κίνα;

Απ: Τo τριετές action plan με την Κίνα είναι ένα πλαίσιο στρατηγικής συνεργασίας, που αφορά το σύνολο των έργων υποδομής και το σύνολο των έργων προώθησης δικτύων σε όλη τη διαδρομή από την Κίνα έως την Ευρώπη.

Ερ: Επομένως μιλάμε για μια συμφωνία -πλαίσιο ύψους αρκετών δισ.ευρώ;

Απ: Μιλάμε για πολύ σημαντικά έργα, δεν μπορούμε να προσδιορίσουμε αυτή τη στιγμή τα ποσά, όμως είναι η βάση για την ανάπτυξη των οικονομιών στην ευρύτερη περιοχή και η Ελλάδα αναδεικνύεται σε χώρα που εξυπηρετεί ακριβώς την ανάπτυξη όλων των δικτύων. Αλλιώς, χωρίς την Ελλάδα όλη αυτή η προσπάθεια θα σταματούσε στην Ασία. Με την Ελλάδα περνάει στην Ευρώπη. Αυτός είναι ο ρόλος ο σημαντικός που κατοχυρώθηκε, αυτός είναι ο ρόλος που αναδείχτηκε με αυτή τη συμφωνία. Οι επιμέρους συμφωνίες των εταιριών μεταξύ τους είναι πια συμφωνίες που εντάσσονται σε ένα στρατηγικό πλαίσιο. Αυτό έλειπε μέχρι σήμερα, αυτό εξασφαλίσαμε και αυτό θα επιταχύνει από εδώ και μπρος όλες τις διαδικασίες. Ανοίγει ο δρόμος για να δούμε πολύ σημαντικά επενδυτικά προγράμματα, ανοίγει ο δρόμος για να δούμε συνεργασίες κινεζικών και ελληνικών εταιριών, αλλά όχι μόνο κινεζικών, εταιριών από τις χώρες που μετέχουν σε αυτή την στρατηγική. Και βεβαίως για μας η πρόκληση είναι πέρα από τις εθνικές εταιρίες να εξασφαλίσουμε και την ευρύτερη ευρωπαϊκή συμμετοχή. Άρα μπορούμε να διαμορφώσουμε στη Μεσόγειο, στα Βαλκάνια, στην Κεντρική Ευρώπη, στη Βόρεια Αφρική προοπτικές ούτως ώστε μέσω της Ελλάδας να διαμορφωθούν όλα αυτά τα δίκτυα.

Ερ: Άρα δίνεται το σήμα με τη συμφωνία, με τo τριετές action plan με την Κίνα, στις κινεζικές μεγάλες επιχειρήσεις να επενδύσουν ή να έρθουν σε συνεργασία με αντίστοιχες ελληνικές επιχειρήσεις;

Απ: Το τριετές action plan με την Κίνα είναι ο συντονιστής όλων των επενδυτικών πρωτοβουλιών στο εξωτερικό της Κίνας. Άρα, λοιπόν, η συμφωνία εξασφαλίζει ακριβώς το ότι θα έχουμε μία αρχή συντονισμού, η οποία θα διαμορφώνει τις προϋποθέσεις επενδύσεων στην Ελλάδα.

Ερ: Υπήρξαν και δύο επιμέρους συμφωνίες:της Forthnet με την ZTE, ύψους μισού δισ. αν δεν κάνω λάθος, η οποία προβλέπει τη δημιουργία ενός νέου δικτύου υπερυψηλών ταχυτήτων για το internet στην Ελλάδα και η δεύτερη συμφωνία ανάμεσα στον Ομιλο Κοπελούζου και την κινεζική “ΔΕΗ”;

Απ: Ναι, υπήρξαν δύο συμφωνίες εταιριών, η μία είναι της Forthnet – ZTE, η άλλη είναι ο Oμίλου Καπελούζου με την «Σεν Χου ά» που αφορά ενεργειακά θέματα και ακριβώς αυτό δείχνει, αποδεικνύει αυτό που έλεγα προηγούμενα. Έχοντας πια το στρατηγικό πλαίσιο, οι εταιρίες που δραστηριοποιούνται σε αυτούς τους τομείς θα βρουν εύκολα εταίρους υπό προϋπόθεση ότι θα έχουν να υποδείξουν συγκεκριμένα έργα.

Ερ: Τι πρέπει να γίνει από τη μεριά της Ελλάδας, για την περαιτέρω προώθηση αυτού του γιγαντιαίου επενδυτικού πλαισίου; Αυτό είναι το μεγάλο ερώτημα…

Απ: Από τη μεριά μας, πρέπει να διαμορφώσουμε ένα σύνολο προτάσεων που να κινούνται στο πλαίσιο αυτής της στρατηγικής, δηλαδή ένα σύνολο προτάσεων που να αφορά την ανάπτυξη δικτύων στην ενέργεια, στις τηλεπικοινωνίες, στις μεταφορές. Αυτό, όμως, είναι και η καρδιά της ευρωπαϊκής στρατηγικής για την ανάπτυξη. Όταν μιλάει η Ευρωπαϊκή Ενωση όλα τα τελευταία χρόνια για ανάπτυξη σε αυτούς τους τομείς αναφέρεται. Άρα, λοιπόν, πρέπει να βρούμε τον τρόπο, εκεί θα κριθούμε να παντρέψουμε τις δύο στρατηγικές. Και πιστεύω ότι μπορούμε να το κάνουμε.

Ερ: Εννοείτε τη σύνδεση της στρατηγικής One belt one road της Κίνας με την ευρωπαϊκή στρατηγική. Χθες, ο κινέζος πρόεδρος Σι είπε ότι το Πεκίνο έχει πλέον εμπορικές συνεργασίες με 40 χώρες ύψους 3 τρισ. δολαρίων και επενδύσεις ύψους 50 δισ. σε αυτές τις χώρες. Άρα, λοιπόν, εμείς εντασσόμαστε σε αυτό το πλαίσιο;

Απ: Είμαστε πλέον σε αυτό το πλαίσιο, γι’ αυτό λέω είναι ιστορικής σημασίας η συμφωνία που υπογράψαμε. Και είναι ιστορικής σημασίας ο τρόπος που αντιμετωπίστηκε ο Έλληνας πρωθυπουργός σε όλη τη διοργάνωση

Ο Ελληνας πρωθυπουργός αντιμετωπίστηκε ως ένας από τους κεντρικούς ηγέτες που μπορούν να παίξουν ρόλο στη διαμόρφωση αυτής της στρατηγικής. Και δεν είναι τυχαίο. Διότι η Ελλάδα είναι η μόνη από τις χώρες του πυρήνα της Ευρωπαϊκής Ένωσης που μπορεί να διαδραματίσει ένα τέτοιο ρόλο και αυτό φάνηκε πάρα πολύ καλά σε όλη τη διοργάνωση του Forum.

Ερ: Μάλιστα στο κλείσιμο του Forum ο πρωθυπουργός επελέγη από τους Κινέζους να ειναι ο πρώτος ομιλητής. Πρώτος μεταξύ των 28 ηγετών που μετείχαν στο Φόρουμ. Οι οργανωτές έβαλαν μάλιστα τον κ.Τσίπρα να καθήσει δίπλα στον κινέζο πρόεδρο…

Απ: Και στο άνοιγμα και στο κλείσιμο του Φόρουμ ο ρόλος του Ελληνα πρωθυπουργού ήταν πάρα πολύ σημαντικός. Αυτό πρέπει να καταγραφεί. Είναι μία επιτυχία πάρα πολύ μεγάλη. Είναι μία απόδειξη του γεγονότος ότι το status quo της Ελλάδας αναβαθμίζεται μετά από αυτή τη συμμετοχή στο Φόριυμ

Ερ: Μιλώντας χθες με σημαντικό κινέζο αξιωματούχο που είπε τη λέξη «εμπιστοσύνη». Μου είπε χαρακτηριστικά ότι πλέον η Κίνα εμπιστεύεται την Ελλάδα…

Απ: Ακριβώς. Από πέρυσι και την πρώτη επίσκεψη του πρωθυπουργού στην Κίνα και από πέρυσι που ολοκληρώθηκε η συμφωνία στο λιμάνι του Πειραιά με την COSCO μέχρι σήμερα, έχει φανεί ότι αυτή η σχέση είναι πια σταθερή, υπάρχει αμοιβαία εμπιστοσύνη, έχει κατακτηθεί αυτή η εμπιστοσύνη όλο αυτό το διάστημα, επομένως μπορούμε να περάσουμε σε ένα επόμενο στάδιο.

Ερ: Θέλω να πω και να κλείσουμε με αυτό ότι το μπαλάκι είναι πλέον στη δική μας πλευρά, στο γήπεδο της Ελλάδας. Εμείς τι πρέπει να κάνουμε για να αξιοποιήσουμε όλο αυτό το στρατηγικό πλαίσιο;

Απ: Θεωρώ ότι η Ελλάδα χρειάζεται μία καινούργια σύλληψη για το ρόλο της στην ευρύτερη περιοχή. Αυτή η σύλληψη υπάρχει στη σημερινή κυβέρνηση, αυτή η σύλληψη εκφράστηκε από τον πρωθυπουργό με την παρουσία του εδώ και με τις ομιλίες του εδώ, αυτή πρέπει να μεταφραστεί σε ένα συγκεκριμένο πια πολιτικό και οικονομικό σχέδιο.Νομίζω ότι μιλάμε για μια ποιοτική αλλαγή.

Πηγή:link[/expander_maker]

15
Μάι

Σε ύφεση η οικονομία το α’ τρίμηνο

Σε ύφεση η οικονομία το α’ τρίμηνο.Ύφεση εμφάνισε η πορεία της ελληνικής οικονομίας στο α’ τρίμηνο του 2017, σύμφωνα με τις πρώτες εκτιμήσεις της ΕΛΣΤΑΤ, επιβεβαιώνοντας τους φόβους των αναλυτών για την αρνητική επίδραση των διαπραγματεύσεων της β’ αξιολόγησης.

Συγκεκριμένα, σε ετήσιο επίπεδο, το ΑΕΠ συρρικνώθηκε κατά 0,5% έναντι ύφεσης 1,1% στο δ’ τρίμηνο του 2016. Σε τριμηνιαίο επίπεδο, παράλληλα, η ανάπτυξη της οικονομίας υποχώρησε κατά 0,1% έναντι ύφεσης 1,2% το διάστημα Οκτωβρίου – Δεκεμβρίου 2016.

Σημειώνεται ότι οι πρώτες μήνες του 2017 στιγματίστηκαν από την αβεβαιότητα γύρω από το κλείσιμο της β’ αξιολόγησης, η οποία επηρέασε δυσμενώς τα μεγέθη της οικονομίας.

Μάλιστα, τόσο οι δανειστές όσο και η ελληνική κυβέρνηση προχώρησαν στην υποβάθμιση των εκτιμήσεων για τη μεταβολή του ΑΕΠ κατά τη διάρκεια του τρέχοντος έτους.

Πηγή:link

15
Μάι

Οι επόμενες κινήσεις κυβέρνησης και θεσμών. Στο δρόμο προς το Eurogroup με το βλέμμα στις αγορές.

Οι επόμενες κινήσεις κυβέρνησης και θεσμών. Στο δρόμο προς το Eurogroup με το βλέμμα στις αγορές.Τα μηνύματα που λαμβάνει το οικονομικό επιτελείο της κυβέρνησης σχετικά με τις εξελίξεις στο θέμα του χρέους είναι θετικά, χωρίς ωστόσο να έχει ξεκαθαρίσει ποια θα είναι η κατάληξη της διαπραγμάτευσης μεταξύ των θεσμών. Η διαπίστωση μετά συνάντηση του πρωθυπουργού Αλέξη Τσίπρα και της επικεφαλής του ΔΝΤ Κριστίν Λαγκάρντ, ότι και οι δύο πλευρές συγκλίνουν στο γεγονός ότι θα πρέπει άμεσα να προσδιοριστούν τα μέτρα για το χρέος, δίνει το στίγμα των προθέσεων του Ταμείου.

Ερωτηματικό ωστόσο παραμένει μέχρι ποιο σημείο είναι διατεθειμένο το ΔΝΤ να υποχωρήσει στις απαιτήσεις του Βερολίνου. Η περιγραφή χωρίς την ποσοτικοποίηση των μέτρων, οριοθετεί το πλαίσιο της συμφωνίας μεταξύ Βερολίνου και ΔΝΤ. Άλλωστε οι πληροφορίες από τις συναντήσεις στο Μπάρι στο πλαίσιο της συνόδου του G7, αναφέρουν ότι υπήρξε κινητικότητα σε τεχνικό επίπεδο.

Στο τραπέζι βρίσκονται οι προτάσεις που έχει επεξεργαστεί ο ESM, προκειμένου να ικανοποιηθούν και οι δύο πλευρές. Αυτές αναμένεται να εξεταστούν και κατά τη σημερινή συνεδρίαση του EuroWorking Group, προκειμένου να υπάρξει πρόοδος έως τη συνεδρίαση των υπουργών Οικονομικών της Ευρωζώνης στις 22 Μαΐου Ο αναπληρωτής υπουργός Οικονομικών Γιώργος Χουλιαράκης αναμένεται να ενημερωθεί για τις προθέσεις των Ευρωπαίων, έχοντας στα χέρια του το νομοσχέδιο με τα προαπαιτούμενα της αξιολόγησης το οποίο κατατέθηκε το Σάββατο.

Πληροφορίες αναφέρουν ότι ο χρόνος έως τις 22 Μαΐου δεν αρκεί προκειμένου να οριστικοποιηθούν οι αποφάσεις, μεταθέτοντας τη λύση για τις αρχές του Ιουνίου. Υπό αυτές τις συνθήκες ο χρόνος πιέζει για ακόμα μια φορά την Ελληνική πλευρά, καθώς το καλό σενάριο που έχει αρχίσει τα τελευταία 24ωρα να καλλιεργεί η κυβέρνηση για έξοδο στις αγορές το επόμενο διάστημα και ένταξη της χώρας στο πρόγραμμα ποσοτικής χαλάρωσης της ΕΚΤ, θα κριθεί από το χρόνο λήψης των αποφάσεων για το χρέος.

Μια λύση σε σύντομο χρονικό διάστημα που θα κρατά το ΔΝΤ στο πρόγραμμα και θα επιτρέπει στην ΕΚΤ να εντάξει την Ελλάδα στο πρόγραμμα ποσοτικής χαλάρωσης, θα δημιουργεί τις συνθήκες επίσπευσης της απόπειρας επιστροφής της Ελλάδας στις αγορές. Στην περίπτωση όμως νέων καθυστερήσεων το κλίμα θα αλλάξει και πάλι, επαναφέροντας την αβεβαιότητα σχετικά με την πορεία της Ελληνικής οικονομίας.

Η κυβέρνηση προς το παρόν κινείται με βάση το πρώτο σενάριο. Ήδη έχουν γίνει οι πρώτες διερευνητικές επαφές, προκειμένου να υπάρξει βολιδοσκόπηση των προθέσεων ξένων επενδυτικών τραπεζών. Αυτή τη στιγμή οι εισηγήσεις προτείνουν «έξοδο» στις αγορές τον Ιούλιο, αφού πρώτα έχει αποφασίσει η Ευρώπη και το ΔΝΤ για το χρέος και η ΕΚΤ για το πρόγραμμα ποσοτικής χαλάρωσης.

Σύμφωνα με κυβερνητικά στελέχη τα χαμηλά σε σχέση με το παρελθόν επίπεδα επιτοκίων δείχνουν ότι υπάρχει κινητικότητα και χαράσσουν το δρόμο για τις επόμενες κινήσεις, χωρίς όμως να μπορεί να προεξοφληθούν οι προθέσεις των Γερμανών από τη στιγμή που τα αποτελέσματα των εκλογών ισχυροποιούν ακόμα περισσότερο τη θέση της Άγκελα Μέρκελ και του Βόλφγκανγκ Σόιμπλε.

Πηγή : link

13
Μάι

Μας αφορά όλους. Τι είναι το ransomware και πως ‘χτυπά’

Μας αφορά όλους. Τι είναι το ransomware και πως ‘χτυπά’.Παγκόσμια αναταραχή έχει προκαλέσει η γιγάντια κυβερνοεπίθεση που είναι σε εξέλιξη τις τελευταίες ώρες με στόχο δημόσιες υπηρεσίες, οργανισμούς και εταιρίες σε όλο τον κόσμο. Εν δυνάμει θύματα όμως, είμαστε όλοι και καλό είναι να γνωρίζουμε τα εξής:

To ransomware είναι ένα κακόβουλο λογισμικό που εγκαθίσταται κρυφά στη συσκευή του θύματος (π.χ. υπολογιστή, smartphone, wearable συσκευής) και ότι είτε κρατά “όμηρο” τα στοιχεία του θύματος, ή απειλεί να δημοσιεύσει τα δεδομένα του θύματος, έως ότου καταβληθούν λύτρα.

Το απλό ransomware μπορεί να κλειδώσει το σύστημα με έναν τρόπο που δεν είναι δύσκολο για ένα καταρτισμένο πρόσωπο να “ανοίξει” και να εμφανίσει ένα μήνυμα ζητώντας πληρωμή για να το ξεκλειδώσει. Η πιο προχωρημένη έκδοση του λογισμικού κρυπτογραφεί τα αρχεία του θύματος, τα καθιστά απρόσιτα, και απαιτεί την καταβολή λύτρων για να τα αποκρυπτογραφήσει.

Το ransomware μπορεί επίσης κρυπτογραφήσει το master file table ή το σύνολο του σκληρού δίσκου. Πρόκειται για μια επίθεση, με την οποία εμποδίζονται οι χρήστες από την πρόσβαση στα αρχεία, δεδομένου ότι είναι δυσεπίλυτο να αποκρυπτογραφήσει τα αρχεία χωρίς το “κλειδί”.

Πώς εγκαθίσταται

Το ransomware συνήθως εγκαθίσταται:

*Όταν ανοίγεται ένα συνημμένο αρχείο από κάποιο κακόβουλο email

*Όταν πατάτε σε κακόβουλη διεύθυνση (link), η οποία υπάρχει σε κάποιο κακόβουλο email ή σε άμεσο μήνυμα (instant message) ή σε μήνυμα από ιστοσελίδα κοινωνικής δικτύωσης ή από άλλη σελίδα

*Μπορεί να εγκατασταθεί, επίσης, όταν επισκέπτεστε κάποια κακόβουλη ιστοσελίδα

Πώς να προστατευτείτε

* Κάντε τακτικά Backup στο cloud ή σε εξωτερικό δίσκο. Τα αντίγραφα αυτά ποτέ να μην αποθηκεύονται στον εσωτερικό δίσκο άλλο μόνο σε εξωτερική συσκευή την οποία δεν θα την έχετε μόνιμα συνδεδεμένη με τον υπολογιστή σας.

* Προστατεύεστε και τις κινητές συσκευές σας. Μην κατεβάζετε εφαρμογές από μη πιστοποιημένα sites και χρησιμοποιήστε μια εφαρμογή ασφαλείας.

* Εγκαταστήστε ένα αξιόπιστο προϊόν Internet Security και ενεργοποιήστε το antispam για τα email σας

* Ανεβάστε το επίπεδο ασφαλείας από τις ρυθμίσεις του browser σας

* Κάντε ταχτικά τα updates των Windows και του browser. Οι cyber εγκληματίες εκμεταλλεύονται τα κενά ασφαλείας τους για τις επιθέσεις τους

Αναλυτικές οδηγίες από την ΕΛ.ΑΣ

Πηγή:link

13
Μάι

Κόκκινα δάνεια: Βρέθηκε «η χρυσή τομή» για το ακαταδίωκτο

Κόκκινα δάνεια: Βρέθηκε «η χρυσή τομή» για το ακαταδίωκτο.Λύθηκε σύμφωνα με πληροφορίες, ο γόρδιος δεσμός σε ότι αφορά το θέμα του ακαταδίωκτου των στελεχών που θα υπογράψουν τις αναδιαρθρώσεις δανείων. Μάλιστα η σχετική ρύθμιση θα περιληφθεί στο πολυνομοσχέδιο για τα προαπαιτούμενα.

Σύμφωνα με κυβερνητικό παράγοντα με γνώση του θέματος, συγκροτείται επιτροπή αποτελούμενη από τον Αντιπρόεδρο του Αρείου Πάγου και δυο εισαγγελείς, οι οποίοι εφόσον κρίνουν (μετά από δημοσίευμα, καταγγελία κ.τλ.) ότι «υπάρχει θέμα» υποβάλουν αίτηση για άσκηση ποινικής δίωξης στους αρμόδιους εισαγγελείς έπειτα από γνωμοδότηση της Τράπεζας της Ελλάδας.

Ο ίδιος κυβερνητικός παράγοντας επισημαίνει ότι η γνωμοδότηση της ΤτΕ  θα είναι απλή και όχι δεσμευτική.

Αντίστοιχα για περιπτώσεις που αφορούν σε δημόσιους λειτουργούς την αρμοδιότητα για την παραπάνω διαδικασία την έχει ο Γενικός Γραμματέας Δημόσιας Διοίκησης.

Πηγή : link

12
Μάι

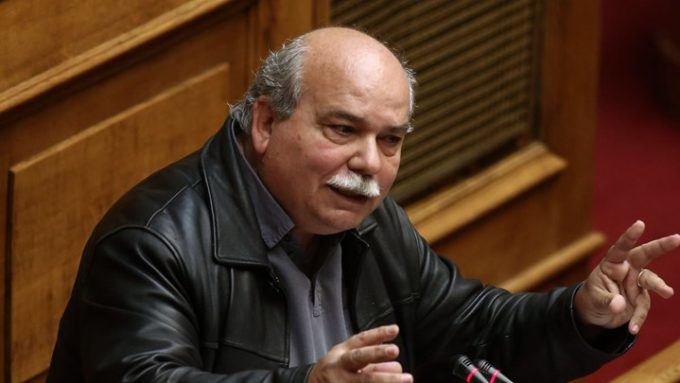
Βούτσης: «Θα κατατεθεί τροπολογία για πλήρη φορολογική εξίσωση βουλευτών-πολιτών»

Βούτσης: «Θα κατατεθεί τροπολογία για πλήρη φορολογική εξίσωση βουλευτών-πολιτών».Την κατάθεση τροπολογίας με την οποία θα εξισώνονται πλήρως φορολογικά οι βουλευτές με τους απλούς πολίτες, προανήγγειλε ο πρόεδρος της Βουλής, Νίκος Βούτσης, εμφανιζόμενος στην εκπομπή «Επί του Πιεστηρίου» του τηλεοπτικού σταθμού «Kontra».

«Θα υπάρξει μία πλήρης εξομοίωση στον φορολογικό τομέα. Πιστεύω πως αυτό είναι το ελάχιστο που θα έπρεπε και μπορεί να γίνει. Όλοι έχουν συνείδηση – και τα κόμματα και οι ίδιοι οι βουλευτές – πως μια μεγαλύτερη πίεση είναι κατανοητή και στο κοινοβουλευτικό έργο, στο μέτρο της κοινωνίας» ανέφερε ο κ. Βούτσης.

Παράλληλα ωστόσο, ο πρόεδρος της Βουλής προανήγγειλε και μία παρέμβαση που θα αφορά το συνταξιοδοτικό πρόγραμμα των παλαιών βουλευτών, οι οποίοι με τον νόμο Κατρούγκαλου, «λογίζονται στο ίδιο επίπεδο με τον δημόσιο υπάλληλο που θέλει να φύγει με 15ετία στον ιδιωτικό τομέα και του υπολογίζεται ως σύνταξη ένα μικρό κλάσμα της μισθοδοσίας.

Παράλληλα ωστόσο, ο πρόεδρος της Βουλής προανήγγειλε και μία παρέμβαση που θα αφορά το συνταξιοδοτικό πρόγραμμα των παλαιών βουλευτών, οι οποίοι με τον νόμο Κατρούγκαλου, «λογίζονται στο ίδιο επίπεδο με τον δημόσιο υπάλληλο που θέλει να φύγει με 15ετία στον ιδιωτικό τομέα και του υπολογίζεται ως σύνταξη ένα μικρό κλάσμα της μισθοδοσίας.
Οι άνθρωποι δεν μπορούν να ζήσουν, και από πάνω υπάρχει και ένας λαϊκισμός που λέει πως “όταν βγήκαν βουλευτές τα φάγανε”» σημείωσε ο κ. Βούτσης, υπενθυμίζοντας πως «από το 2012 δεν υπάρχει συνταξιοδοτικό πρόγραμμα για τους βουλευτές».
Για το ζήτημα της συνταγματικής αναθεώρησης, ο κ. Βούτσης εκτίμησε μεταξύ άλλων, πως ειδικά στον νόμο περί ευθύνης υπουργών θα υπάρξει μεγάλη σύμπτωση μεταξύ των κομμάτων προκειμένου να αναθεωρηθεί, «και το μήνυμα είναι και η πίεση προς το δικαστικό σώμα»: «Ο κόσμος ξέρει τη Βουλή και μας λέει “θάβετε υποθέσεις”. Όταν αδικήματα – σοβαρά ενδεχομένως – έρχονται στη Βουλή μετά από 13ετία και 14ετία, τι να κάνει ακριβώς η Βουλή; Έχουν παραγραφεί. Τυπικά είναι παραγεγραμμένα, αλλά η διερεύνηση ως προς τους τραπεζικούς λογαριασμούς μπορεί να φέρει στο φως και κάποιες ενδεχόμενες πράξεις. Αυτά τα πράγματα πρέπει να λήξουν κάποτε» ανέφερε.
Στο ερώτημα για το μέλλον της διεκδίκησης των γερμανικών αποζημιώσεων, ο κ. Βούτσης απάντησε πως «μετά τη λήξη της αξιολόγησης, και καθώς θα μπαίνουμε σε καθεστώς κανονικότητας, θα εξεταστούν θέματα όπως τα ζητήματα των γερμανικών αποζημιώσεων», ή του υλικού της Εξεταστικής Επιτροπής της Βουλής για τον «Φάκελο της Κύπρου», το οποίο έχει υποσχεθεί το ελληνικό κοινοβούλιο στην κυπριακή Βουλή των Αντιπροσώπων.
Τέλος, ερωτηθείς για το δυσμενές κλίμα που σκιαγραφείται στις δημοσκοπήσεις για τον ΣΥΡΙΖΑ, ο Νίκος Βούτσης εκτίμησε πως «το κλίμα μπορεί να αντιστραφεί, καθώς αυτό που πιστοποιούν οι δημοσκοπήσεις, είναι ένα μεγάλο “σφίξιμο”, “κράτημα”, από βασικό κομμάτι ψηφοφόρων του ΣΥΡΙΖΑ (γύρω στο 30%) το οποίο όμως δεν πηγαίνει στο χώρο του κέντρου ή της δεξιάς. Άρα παίζεται. Η σχέση με την κοινωνία είναι το άλφα και το ωμέγα. Και το οργανωμένο μαζικό κίνημα έχει την δυνατότητα, μέσα σε μία κατάσταση όπου με τον ένα ή άλλο τρόπο κλείνει ο κύκλος του οικονομικού πολέμου που δέχθηκε η χώρα, να διαμορφώσει τη δική του παρουσία ως μαχόμενο υποκείμενο. Δεν το αντιμετωπίζουμε με φόβο» ανέφερε ο Ν. Βούτσης.
Πηγή: ΑΠΕ-ΜΠΕ
11
Μάι

«Παράθυρο» Τσακαλώτου για μετάθεση της συζήτησης του χρέους

«Παράθυρο» Τσακαλώτου για μετάθεση της συζήτησης του χρέους.Μιλώντας  σε κοινοβουλευτικούς συντάκτες, άφησε ανοικτό το ενδεχόμενο να μην υπάρξει συνολική συμφωνία στο Eurogroup της 22ης Μαΐου, διευκρινίζοντας  ότι ισχύει ο αρχικός προγραμματισμός για την ψήφιση των μέτρων από το ελληνικό κοινοβούλιο μέχρι το τέλος της επόμενης εβδομάδας.

«Όχι» στο αντινομοσχέδιο

Όπως ανέφερε, στην περίπτωση που δεν υπάρξει εφαρμογή των μέτρων για το χρέος έως το 2018, δεν θα υπάρξει αντινομοσχέδιο για την άρση των μέτρων με έτος εφαρμογής το 2019 και 2020, όπως έχει διαρρεύσει. Υπενθυμίζεται ότι σύμφωνα με κυβερνητικές πηγές η κυβέρνηση επεξεργάζεται αντινομοσχέδιο που θα αναιρεί όσα ψηφιστούν στην επικείμενη ψηφοφορία των μέτρων της συμφωνίας, στην περίπτωση που δεν υπάρξει συμφωνία για το χρέος.

Ο κυβερνητικός εκπρόσωπος, Δημήτρης Τζανακόπουλος, δήλωσε νωρίτερα ότι μία συμφωνία είναι ο στόχος της κυβέρνησης και του συνόλου των θεσμών, ωστόσο, «μπορεί να χρειαστούν περισσότερες ημέρες για συνολική συμφωνία που θα καλύπτει το σύνολο των θεσμών».

Πηγή:link
11
Μάι

Για ποια θέματα πρέπει να ενημερώνει ο ασφαλιστικός διαμεσολαβητής τον ασφαλισμένο

Για ποια θέματα πρέπει να ενημερώνει ο ασφαλιστικός διαμεσολαβητής τον ασφαλισμένο.Ένα πολύ ενδιαφέρον τμήμα της νέας οδηγίας για την διαμεσολάβηση (IDD) την οποία έχει παρουσιάσει κατ’ επανάληψη το nextdeal.gr (δείτε εδώ) είναι τα κεφάλαια που αφορούν την ενημέρωση του ασφαλισμένου από τον διαμεσολαβητή.


Πρόκειται για τέσσερα άρθρα που περιλαμβάνουν όλα όσα πρέπει να θέτει υπόψη του ασφαλισμένου ο διαμεσολαβητής πριν προχωρήσουν την υπογραφή ασφαλιστικής σύμβασης. Μία προσεκτική ανάγνωση αυτών απαλλάσσει τον Έλληνα διαμεσολαβητή από λάθη, παραλείψεις και παγίδες.


Άρθρο 18
Γενικές πληροφορίες που παρέχει ο ασφαλιστικός διαμεσολαβητής ή η ασφαλιστική επιχείρηση

Τα κράτη μέλη διασφαλίζουν ότι:

α) εγκαίρως πριν από τη σύναψη μιας σύμβασης ασφάλισης, ο ασφαλιστικός διαμεσολαβητής προβαίνει στις ακόλουθες γνωστοποιήσεις στους πελάτες του:

i) της ταυτότητάς του, της διεύθυνσής του και του γεγονότος ότι είναι ασφαλιστικός διαμεσολαβητής·
ii) αν παρέχει συμβουλές σχετικά με τα πωλούμενα ασφαλιστικά προϊόντα·
iii) των διαδικασιών που αναφέρονται στο άρθρο 14, οι οποίες επιτρέπουν στους πελάτες και άλλους ενδιαφερομένους να υποβάλλουν αιτιάσεις για τους ασφαλιστικούς διαμεσολαβητές, και των διαδικασιών εξωδικαστικής επίλυσης διαφορών που αναφέρονται στο άρθρο 15·
iv) του μητρώου στο οποίο είναι εγγεγραμμένος και των μέσων για την εξακρίβωση της εγγραφής του· και
v) αν ο διαμεσολαβητής εκπροσωπεί τον πελάτη ή ενεργεί για λογαριασμό και εξ ονόματος της ασφαλιστικής επιχείρησης·

[expander_maker more=”Διαβάστε περισσότερα” less=”Διαβάστε λιγότερα”]β) εγκαίρως πριν από τη σύναψη ασφαλιστικής σύμβασης, η ασφαλιστική επιχείρηση προβαίνει στις ακόλουθες γνωστοποιήσεις στους πελάτες της:

i) της ταυτότητάς της, της διεύθυνσής της και του γεγονότος ότι είναι ασφαλιστική επιχείρηση·
ii) αν παρέχει συμβουλές σχετικά με τα πωλούμενα ασφαλιστικά προϊόντα·
iii) των διαδικασιών που αναφέρονται στο άρθρο 14, οι οποίες επιτρέπουν στους πελάτες και άλλους ενδιαφερομένους να υποβάλλουν αιτιάσεις για τις ασφαλιστικές επιχειρήσεις, και των διαδικασιών εξωδικαστικής επίλυσης διαφορών που αναφέρονται στο άρθρο 15.

Άρθρο 19
Συγκρούσεις συμφερόντων και διαφάνεια

1. Τα κράτη μέλη εξασφαλίζουν ότι, εγκαίρως πριν από τη σύναψη μιας σύμβασης ασφάλισης, ο ασφαλιστικός διαμεσολαβητής παρέχει στον πελάτη τις ακόλουθες τουλάχιστον πληροφορίες:

α) εάν κατέχει οποιαδήποτε άμεση ή έμμεση συμμετοχή που να αντιστοιχεί στο 10 % ή περισσότερο των δικαιωμάτων ψήφου ή του κεφαλαίου συγκεκριμένης ασφαλιστικής επιχείρησης·

β) εάν συγκεκριμένη ασφαλιστική επιχείρηση ή μητρική επιχείρηση συγκεκριμένης ασφαλιστικής επιχείρησης κατέχει οποιαδήποτε άμεση ή έμμεση συμμετοχή που να αντιστοιχεί στο 10 % ή περισσότερο των δικαιωμάτων ψήφου ή του κεφαλαίου του ασφαλιστικού διαμεσολαβητή·

γ) σε σχέση με την προτεινόμενη σύμβαση ή τη σύμβαση για την οποία παρέχει συμβουλή, για το κατά πόσον:

i) παρέχει συμβουλές βάσει αμερόληπτης και προσωπικής ανάλυσης·
ii) έχει συμβατική υποχρέωση να ασκεί δραστηριότητες διανομής ασφαλιστικών προϊόντων αποκλειστικά με μία ή περισσότερες ασφαλιστικές επιχειρήσεις, σε αυτή δε την περίπτωση τον ενημερώνει για τις επωνυμίες των εν λόγω ασφαλιστικών επιχειρήσεων· ή
iii) δεν έχει συμβατική υποχρέωση να ασκεί δραστηριότητες διανομής ασφαλιστικών προϊόντων αποκλειστικά με μία ή περισσότερες ασφαλιστικές επιχειρήσεις και δεν παρέχει συμβουλές βάσει αμερόληπτης και προσωπικής ανάλυσης, σε αυτή δε την περίπτωση τον ενημερώνει για τις επωνυμίες των ασφαλιστικών επιχειρήσεων με τις οποίες δύναται να ασκεί και όντως ασκεί επιχειρηματικές δραστηριότητες·

δ) τη φύση της αμοιβής που λαμβάνει σε σχέση με τη σύμβαση ασφάλισης·

ε) σε σχέση με τη σύμβαση ασφάλισης, αν εργάζεται:

i) βάσει αμοιβής, δηλαδή η αμοιβή καταβάλλεται απευθείας από τον πελάτη·
ii) βάσει προμήθειας κάθε είδους, δηλαδή η αμοιβή περιλαμβάνεται στο ασφάλιστρο·
iii) βάσει άλλου τύπου αμοιβής, συμπεριλαμβανομένου κάθε είδους οικονομικού οφέλους, που προτείνεται ή παρέχεται σε σχέση με τη σύμβαση ασφάλισης· ή
iv) βάσει συνδυασμού οιουδήποτε τύπου αμοιβής ορίζεται στα σημεία i), ii) και iii).

2. Όταν η αμοιβή πρέπει να καταβάλλεται απευθείας από τον πελάτη, ο ασφαλιστικός διαμεσολαβητής ενημερώνει τον πελάτη για το ποσό της αμοιβής ή, αν αυτό δεν είναι δυνατόν, για τη μέθοδο υπολογισμού της αμοιβής.

3. Εάν ο πελάτης πραγματοποιεί πληρωμές εκτός των τρεχόντων ασφαλίστρων και των προγραμματισμένων πληρωμών δυνάμει της σύμβασης ασφάλισης μετά τη σύναψή της, ο ασφαλιστικός διαμεσολαβητής τού γνωστοποιεί επίσης, για καθεμία από τις εν λόγω μεταγενέστερες πληρωμές, τις πληροφορίες που πρέπει να του διαβιβάζει σύμφωνα με το παρόν άρθρο.

4. Τα κράτη μέλη εξασφαλίζουν ότι, εγκαίρως πριν από τη σύναψη ασφαλιστικής σύμβασης, κάθε ασφαλιστική επιχείρηση κοινοποιεί στον πελάτη της τη φύση της αμοιβής που λαμβάνουν οι υπάλληλοί της σε σχέση με τη σύμβαση ασφάλισης.

5. Εάν ο πελάτης πραγματοποιεί πληρωμές, εκτός των τρεχόντων ασφαλίστρων και των προγραμματισμένων πληρωμών, δυνάμει της ασφαλιστικής σύμβασης μετά τη σύναψή της, η ασφαλιστική επιχείρηση του γνωστοποιεί επίσης, για καθεμία από τις εν λόγω μεταγενέστερες πληρωμές, τις πληροφορίες που πρέπει να του διαβιβάζει σύμφωνα με το παρόν άρθρο.

Άρθρο 20
Παροχή συμβουλών και πρότυπα πωλήσεων σε περίπτωση μη παροχής συμβουλών

1. Πριν από τη σύναψη σύμβασης ασφάλισης, ο διανομέας ασφαλιστικών προϊόντων προσδιορίζει, βάσει των πληροφοριών τις οποίες έλαβε από τον πελάτη, τις απαιτήσεις και τις ανάγκες του πελάτη και παρέχει στον πελάτη αντικειμενικές πληροφορίες για το ασφαλιστικό προϊόν σε μορφή κατανοητή που να επιτρέπει στον πελάτη να λάβει ενήμερη απόφαση.

Κάθε προτεινόμενη σύμβαση είναι σύμφωνη με τις απαιτήσεις και τις ανάγκες του πελάτη.

Όταν παρέχονται συμβουλές πριν από τη σύναψη οιασδήποτε συγκεκριμένης σύμβασης, ο διανομέας ασφαλιστικών προϊόντων παρέχει στον πελάτη εξατομικευμένη σύσταση στην οποία εξηγεί τους λόγους για τους οποίους ένα συγκεκριμένο προϊόν ικανοποιεί καλύτερα τις απαιτήσεις και τις ανάγκες του πελάτη.

2. Οι διευκρινίσεις που αναφέρονται στην παράγραφο 1 διαφοροποιούνται ανάλογα με τον σύνθετο χαρακτήρα του προτεινόμενου ασφαλιστικού προϊόντος και τον τύπο του πελάτη.

3. Όταν ο ασφαλιστικός διαμεσολαβητής πληροφορεί τον πελάτη ότι παρέχει συμβουλές βάσει αμερόληπτης και προσωπικής ανάλυσης, οφείλει να τις παρέχει βάσει ανάλυσης επαρκώς μεγάλου αριθμού ασφαλιστικών συμβάσεων που διατίθενται στην αγορά, ώστε να είναι σε θέση να συστήσει προσωπικά, σύμφωνα με επαγγελματικά κριτήρια, τη σύμβαση ασφάλισης που θα ανταποκρίνεται καλύτερα στις ανάγκες του πελάτη.

4. Με την επιφύλαξη των άρθρων 183 και 184 της οδηγίας 2009/138/ΕΚ, πριν από τη σύναψη της σύμβασης, ανεξαρτήτως του αν παρέχονται ή όχι συμβουλές και ανεξαρτήτως του αν το ασφαλιστικό προϊόν είναι μέρος του πακέτου σύμφωνα με το άρθρο 24 της παρούσας οδηγίας, ο διανομέας ασφαλιστικών προϊόντων παρέχει στον πελάτη τις σχετικές πληροφορίες για το ασφαλιστικό προϊόν σε μορφή κατανοητή ώστε ο πελάτης να μπορεί να λάβει ενήμερη απόφαση, λαμβάνοντας παράλληλα υπόψη τον σύνθετο χαρακτήρα του ασφαλιστικού προϊόντος και τον τύπο του πελάτη.

5. Σε σχέση με τη διανομή ασφαλιστικών προϊόντων του κλάδου ασφάλισης ζημιών όπως απαριθμούνται στο παράρτημα I της οδηγίας 2009/138/ΕΚ, οι πληροφορίες που αναφέρονται στην παράγραφο 4 του παρόντος άρθρου παρέχονται με τυποποιημένο έγγραφο πληροφοριών για το ασφαλιστικό προϊόν, σε χαρτί ή σε άλλο μόνιμο υπόθεμα.

6. Το έγγραφο πληροφοριών για το ασφαλιστικό προϊόν που αναφέρεται στην παράγραφο 5 συντάσσεται από τον παραγωγό του προϊόντος του κλάδου ασφάλισης ζημιών.

7. Το έγγραφο πληροφοριών για το ασφαλιστικό προϊόν:

α) είναι σύντομο και χωριστό έγγραφο·

β) παρουσιάζεται και είναι διαμορφωμένο έτσι ώστε να είναι σαφές και ευανάγνωστο, με χαρακτήρες αναγνώσιμου μεγέθους·

γ) δεν είναι λιγότερο κατανοητό σε περίπτωση που αρχικά ήταν έγχρωμο και εκτυπώνεται ή αντιγράφεται σε φωτοτυπικό μηχάνημα σε ασπρόμαυρη μορφή·

δ) συντάσσεται στις επίσημες γλώσσες ή σε μία από τις επίσημες γλώσσες που χρησιμοποιούνται στο μέρος του κράτους μέλους όπου κυκλοφορεί το ασφαλιστικό προϊόν ή, εάν συμφωνήσουν ο καταναλωτής και ο διανομέας, σε άλλη γλώσσα·

ε) είναι ακριβές και μη παραπλανητικό·

στ) φέρει τον τίτλο «έγγραφο πληροφοριών για το ασφαλιστικό προϊόν» στο πάνω μέρος της πρώτης σελίδας·

ζ) περιλαμβάνει δήλωση ότι οι πλήρεις προσυμβατικές και συμβατικές πληροφορίες για το προϊόν παρέχονται σε άλλα έγγραφα.

Τα κράτη μέλη έχουν τη δυνατότητα να προβλέπουν ότι το ενημερωτικό έγγραφο για το ασφαλιστικό προϊόν παρέχεται μαζί με τις πληροφορίες που απαιτούνται σύμφωνα με άλλες σχετικές ενωσιακές νομοθετικές πράξεις ή εθνικό δίκαιο, υπό την προϋπόθεση ότι πληρούνται όλες οι απαιτήσεις του πρώτου εδαφίου.

8. Το έγγραφο πληροφοριών για το ασφαλιστικό προϊόν περιέχει τις ακόλουθες πληροφορίες:

α) πληροφορίες για τον τύπο της ασφάλισης·

β) περίληψη της ασφαλιστικής κάλυψης, περιλαμβανομένων των κύριων ασφαλιζομένων κινδύνων, του ασφαλιζομένου ποσού και, όπου έχει εφαρμογή, του γεωγραφικού πεδίου και περίληψη των κινδύνων που αποκλείονται·

γ) λεπτομέρειες και διάρκεια καταβολής των ασφαλίστρων·

δ) κύριες εξαιρέσεις για τις οποίες δεν μπορούν να διατυπωθούν απαιτήσεις·

ε) υποχρεώσεις κατά την έναρξη της σύμβασης·

στ) υποχρεώσεις κατά τη διάρκεια της σύμβασης·

ζ) υποχρεώσεις σε περίπτωση απαίτησης αποζημίωσης·

η) τη διάρκεια της σύμβασης συμπεριλαμβανομένων των ημερομηνιών έναρξης και λήξης της σύμβασης·

θ) τον τρόπο καταγγελίας της σύμβασης.

9. Η ΕΑΑΕΣ, κατόπιν διαβουλεύσεων με τις εθνικές αρχές και μετά τη διεξαγωγή ελέγχων ικανοποίησης καταναλωτών, αναπτύσσει σχέδιο εκτελεστικών τεχνικών προτύπων όσον αφορά την τυποποιημένη μορφή της παρουσίασης του εγγράφου πληροφοριών για το ασφαλιστικό προϊόν στο οποίο προσδιορίζει τις λεπτομέρειες της παρουσίασης των πληροφοριών που αναφέρονται στην παράγραφο 8.

Η ΕΑΑΕΣ υποβάλλει τα εν λόγω σχέδια εκτελεστικών τεχνικών προτύπων στην Επιτροπή έως τις 23 Φεβρουαρίου 2017.

Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα εκτελεστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο της παρούσας παραγράφου σύμφωνα με το άρθρο 15 του κανονισμού (ΕΕ) αριθ. 1094/2010.

Άρθρο 21
Πληροφορίες που παρέχουν οι ασφαλιστικοί διαμεσολαβητές που ασκούν ως δευτερεύουσα δραστηριότητα τη διανομή ασφαλιστικών προϊόντων

Τα κράτη μέλη εξασφαλίζουν ότι οι ασφαλιστικοί διαμεσολαβητές που ασκούν ως δευτερεύουσα δραστηριότητα τη διανομή ασφαλιστικών προϊόντων συμμορφώνονται προς το άρθρο 18 στοιχείο α) σημεία i), iii) και iv) και το άρθρο 19 παράγραφος 1 στοιχείο δ).

Άρθρο 22
Εξαιρέσεις παροχής πληροφοριών και ρήτρα ευελιξίας

1. Οι πληροφορίες που αναφέρονται στα άρθρα 18, 19 και 20 δεν χρειάζεται να παρέχονται όταν ο διανομέας ασφαλιστικών προϊόντων ασκεί δραστηριότητες διανομής σε σχέση με την ασφάλιση μεγάλων κινδύνων.

Τα κράτη μέλη μπορούν να προβλέπουν ότι οι πληροφορίες που αναφέρονται στα άρθρα 29 και 30 της παρούσας οδηγίας δεν χρειάζεται να παρέχονται σε επαγγελματία πελάτη όπως ορίζεται στο άρθρο 4 παράγραφος 1 σημείο 10) της οδηγίας 2014/65/ΕΕ.

2. Τα κράτη μέλη μπορούν να διατηρούν σε ισχύ ή να εισάγουν αυστηρότερες διατάξεις σχετικά με τις απαιτήσεις της προβλεπόμενης στο παρόν κεφάλαιο πληροφόρησης, εφόσον οι διατάξεις αυτές είναι συμβατές με το κοινοτικό δίκαιο. Τα κράτη μέλη ανακοινώνουν στην ΕΑΑΕΣ και στην Επιτροπή τις εν λόγω εθνικές διατάξεις.

Τα κράτη μέλη λαμβάνουν επίσης τα απαραίτητα μέτρα για να εξασφαλίσουν ότι οι αρμόδιες αρχές τους δημοσιοποιούν με τον ενδεδειγμένο τρόπο τις πληροφορίες σχετικά με το εάν και πώς το κράτος μέλος έχει επιλέξει να εφαρμόσει αυστηρότερες διατάξεις σύμφωνα με την παρούσα παράγραφο.

Ειδικότερα, τα κράτη μέλη μπορούν να καταστήσουν υποχρεωτικές τις συμβουλές που αναφέρονται στο άρθρο 20 παράγραφος 1 τρίτο εδάφιο όταν πρόκειται για τις πωλήσεις οιουδήποτε ασφαλιστικού προϊόντος, ή για ορισμένους τύπους ασφαλιστικών προϊόντων. Στην περίπτωση αυτή, οι διανομείς ασφαλιστικών προϊόντων συμμορφώνονται προς τις εν λόγω αυστηρότερες εθνικές διατάξεις, μεταξύ άλλων και εκείνοι που εργάζονται στο πλαίσιο της ελεύθερης παροχής υπηρεσιών ή της ελευθερίας εγκατάστασης, όταν συνάπτουν συμβάσεις ασφάλισης με πελάτες που έχουν τη συνήθη διαμονή ή εγκατάστασή τους στο εν λόγω κράτος μέλος.

3. Τα κράτη μέλη μπορούν να περιορίζουν ή να απαγορεύουν την αποδοχή ή είσπραξη αμοιβών, προμηθειών ή άλλων χρηματικών ή μη χρηματικών ωφελημάτων που καταβάλλονται ή παρέχονται σε διανομείς ασφαλιστικών προϊόντων από τρίτο ή από πρόσωπο που ενεργεί για λογαριασμό τρίτου, σε σχέση με τη διανομή ασφαλιστικών προϊόντων.

4. Η ΕΑΑΕΣ, προκειμένου να εξασφαλίζει υψηλό επίπεδο διαφάνειας με κάθε κατάλληλο μέσο, μεριμνά ώστε οι πληροφορίες τις οποίες λαμβάνει σχετικά με τις εθνικές διατάξεις να γνωστοποιούνται επίσης στους πελάτες, καθώς και στους διανομείς ασφαλιστικών και αντασφαλιστικών προϊόντων.

5. Τα κράτη μέλη εξασφαλίζουν ότι, όταν ο διανομέας ασφαλιστικών προϊόντων είναι υπεύθυνος για την παροχή υποχρεωτικών επαγγελματικών συνταξιοδοτικών συμφωνιών και ο εργαζόμενος γίνεται μέλος μιας τέτοιας συμφωνίας χωρίς να έχει λάβει μεμονωμένη απόφαση να προσχωρήσει σε αυτήν, οι πληροφορίες που αναφέρονται στο παρόν κεφάλαιο παρέχονται στον εργαζόμενο αμέσως μετά την προσχώρησή του στη σχετική συμφωνία.

Άρθρο 23
Όροι ενημέρωσης

1. Κάθε πληροφορία που πρέπει να παρέχεται σύμφωνα με τα άρθρα 18, 19, 20 και 29 γνωστοποιείται στους πελάτες:

α) γραπτώς·

β) με σαφήνεια και ακρίβεια, ώστε να είναι κατανοητή από τον πελάτη·

γ) σε επίσημη γλώσσα του κράτους μέλους στο οποίο βρίσκεται ο κίνδυνος ή του κράτους μέλους της ασφαλιστικής υποχρέωσης ή σε οποιαδήποτε άλλη γλώσσα έχουν συμφωνήσει μεταξύ τους οι αντισυμβαλλόμενοι· και

δ) δωρεάν.

2. Κατά παρέκκλιση από την παράγραφο 1 στοιχείο α) του παρόντος άρθρου, οι πληροφορίες που αναφέρονται στα άρθρα 18, 19, 20 και 29 μπορούν να παρέχονται στον πελάτη σε ένα από τα ακόλουθα μέσα:

α) σε μόνιμο υπόθεμα πλην του χαρτιού, όταν πληρούνται οι προϋποθέσεις που καθορίζονται στην παράγραφο 4 του παρόντος άρθρου· ή

β) μέσω δικτυακού τόπου, όταν πληρούνται οι προϋποθέσεις που καθορίζονται στην παράγραφο 5 του παρόντος άρθρου.

3. Ωστόσο, όταν οι πληροφορίες που αναφέρονται στα άρθρα 18, 19, 20 και 29 παρέχονται σε μόνιμο υπόθεμα πλην του χαρτιού ή μέσω δικτυακού τόπου, παρέχεται στον πελάτη έντυπο αντίγραφο κατόπιν αιτήσεως και δωρεάν.

4. Οι πληροφορίες που αναφέρονται στα άρθρα 18, 19, 20 και 29 μπορούν να παρέχονται σε σταθερό υπόθεμα πλην του χαρτιού, εφόσον πληρούνται οι ακόλουθες προϋποθέσεις:

α) η χρήση του μόνιμου υποθέματος είναι κατάλληλη στο πλαίσιο των επιχειρηματικών δραστηριοτήτων μεταξύ του διανομέα ασφαλιστικών προϊόντων και του πελάτη· και

β) στον πελάτη έχει δοθεί η δυνατότητα επιλογής μεταξύ πληροφόρησης σε χαρτί και σε μόνιμο υπόθεμα, και αυτός έχει επιλέξει το μόνιμο υπόθεμα.

5. Οι πληροφορίες που αναφέρονται στα άρθρα 18, 19, 20 και 29 μπορούν να παρέχονται μέσω δικτυακού τόπου, αν απευθύνονται προσωπικά στον πελάτη ή εφόσον πληρούνται οι ακόλουθες προϋποθέσεις:

α) η παροχή των πληροφοριών αυτών μέσω δικτυακού τόπου είναι κατάλληλη στο πλαίσιο των επιχειρηματικών δραστηριοτήτων μεταξύ του διανομέα ασφαλιστικών προϊόντων και του πελάτη·

β) ο πελάτης έχει συναινέσει για την παροχή των πληροφοριών αυτών μέσω δικτυακού τόπου·

γ) στον πελάτη έχει κοινοποιηθεί ηλεκτρονικά η διεύθυνση του δικτυακού τόπου και το σημείο του δικτυακού τόπου όπου μπορεί να έχει πρόσβαση στις πληροφορίες αυτές·

δ) διασφαλίζεται ότι οι πληροφορίες αυτές παραμένουν προσβάσιμες στον δικτυακό τόπο για όσο χρονικό διάστημα είναι εύλογο να χρειάζεται να τις συμβουλεύεται ο πελάτης.

6. Για τους σκοπούς των παραγράφων 4 και 5, η παροχή πληροφοριών σε μόνιμο υπόθεμα πλην του χαρτιού ή μέσω δικτυακού τόπου θεωρείται κατάλληλη, στο πλαίσιο των επιχειρηματικών δραστηριοτήτων μεταξύ του διανομέα ασφαλιστικών προϊόντων και του πελάτη, εάν υπάρχουν αποδεικτικά στοιχεία που καταδεικνύουν ότι ο πελάτης έχει τακτική πρόσβαση στο διαδίκτυο. Η παροχή από τον πελάτη διεύθυνσης ηλεκτρονικού ταχυδρομείου για τους σκοπούς αυτής της δραστηριότητας θεωρείται αποδεικτικό στοιχείο προς τον σκοπό αυτόν.

7. Στην περίπτωση ασφάλισης μέσω τηλεφώνου, οι πληροφορίες που δίδονται στον πελάτη από τον ασφαλιστικό διαμεσολαβητή πριν από τη σύναψη της σύμβασης, περιλαμβανομένου του εγγράφου πληροφοριών για το ασφαλιστικό προϊόν, παρέχονται σύμφωνα με τους ενωσιακούς κανόνες που διέπουν την εξ αποστάσεως εμπορία χρηματοοικονομικών υπηρεσιών προς τους καταναλωτές. Επιπλέον, ακόμη κι αν ο πελάτης έχει επιλέξει να λαμβάνει πληροφορίες σε άλλο μόνιμο υπόθεμα πλην του χαρτιού σύμφωνα με την παράγραφο 4, παρέχονται από τον ασφαλιστικό διαμεσολαβητή στον πελάτη πληροφορίες σύμφωνα με την παράγραφο 1 ή την παράγραφο 2, αμέσως μετά τη σύναψη της ασφαλιστικής σύμβασης.

Πηγή:link[/expander_maker]

Comodo SSL