Category: ΝΕΑ ΕΞΩΤΕΡΙΚΟΥ

1
Φεβ

Η συνταγή JP Morgan για τη μετα-μνημόνιο εποχή

Η συνταγή JP Morgan για τη μετα-μνημόνιο εποχή.Τα σημεία στα οποία εστιάζει η JP Morgan στην ανάλυση της για το ποια μπορεί να είναι η “σωστή” έξοδος της χώρας από τα προγράμματα διάσωσης είναι τα ακόλουθα:

• Η τρίτη αξιολόγηση έχει σχεδόν ολοκληρωθεί.

• Ο κίνδυνος ενός τέταρτου προγράμματος έχει μειωθεί σε πολύ χαμηλά επίπεδα, αλλά μια καθαρή έξοδος δεν φαίνεται εφικτή.

• Ενισχυμένη εποπτεία και προϋποθέσεις ενδέχεται να είναι μέρος της εγχώριας κατάστασης στη μετά προγραμμάτων κατάσταση.

• Παραμένει θετική για τα ελληνικά ομόλογα και βλέπει «χώρο» για περαιτέρω μείωση των spreads τους επόμενους μήνες

Κοιτάζοντας την ελληνική αγορά ομολόγων, η αμερικανική τράπεζα εκτιμάει ότι η πρόσφατη επιθετική πτώση στα spreads ήταν αποτέλεσμα της μείωσης των ελληνικών κινδύνων, της αυξημένης πιθανότητας εξόδου από τα πρόγραμμα διάσωσης και της μεγαλύτερης διάθεσης των επενδυτών για αποδόσεις. Στα σημερινά επίπεδα, η ελληνική αγορά ομολόγων ήδη τιμολογεί την έξοδο από το πρόγραμμα διάσωσης με μεγάλη πιθανότητα.

Κοιτάζοντας τα πορτογαλικά επίπεδα των ομολόγων όταν έβγαινε από το πρόγραμμα, το spread του 10ετούς τους με το γερμανικό ήταν στις 250 μονάδες βάσης. Η JP Morgan παραμένει θετική για την Ελλάδα, δεδομένου ότι η προσδοκία για έξοδο από το πρόγραμμα διάσωσης με προληπτική πιστωτική γραμμή θα οδηγήσει και σε αγορές από το QE. Επίσης περιμένει ότι τα ελληνικά spreads θα επιδείξουν υψηλότερη συσχέτιση με άλλες κατηγορίες περιουσιακών στοιχείων και θα μειωθούν περαιτέρω. Στο βασικό της σενάριο, βλέπει μείωση του spread με το γερμανικό 10ετές κατά 20-30 μονάδες βάσης και σε όρους αξίας προτιμάει το 5ετές.

Το χρονοδιάγραμμα
Η βασική υπόθεση της JP Morgan παραμένει στο ότι η Ελλάδα θα πετύχει μη καθαρή (dirty) έξοδο από το πρόγραμμα, με την ύπαρξη μιας προληπτικής πιστωτικής γραμμής. Εάν το βασικό σενάριο γίνει πραγματικότητα, η JP Morgan βλέπει δυνατότητα περαιτέρω σύσφιξης του spread μεταξύ των 10ετών ομολόγων Ελλάδας και Γερμανίας από τα τρέχοντα επίπεδα στις 300 μονάδες βάσης περίπου. Η JP Morgan πλέον τοποθετεί την πιθανότητα για ένα τέταρτο πρόγραμμα σε πολύ χαμηλά επίπεδα κάτω του 5%. Κατά την άποψη τους, ο ρόλος του ΔΝΤ θα γίνει ολοένα και μικρότερος όσο το τέλος του προγράμματος πλησιάζει.

Το χρονοδιάγραμμα που προκρίνει ο αμερικανικός επενδυτικός οίκος είναι:

Φεβρουάριος: επίσημη ολοκλήρωση της τρίτης αξιολόγησης και εκταμίευση υποδόσης 5,7 δισ. ευρώ.

Μάρτιος – Ιούλιος: Συζήτηση για την ελάφρυνση του χρέους και εκταμίευση υποδόσης 1 δισ. ευρώ. Περαιτέρω ενίσχυση του «μαξιλαριού ασφαλείας» του Ελληνικού Δημοσίου με την έκδοση μερικών νέων ομολόγων για την επίδειξη της πρόσβασης στην αγορά. Ολοκλήρωση των stress test των τραπεζών το Μάιο και ολοκλήρωση της τέταρτης αξιολόγησης τον Ιούλιο και ορισμός της παρακολούθησης μετά το πρόγραμμα.

Ιούλιος – Αύγουστος: Πιθανή απόφαση για την ελάφρυνση του χρέους, με πιθανή ύπαρξη μηχανισμού που θα συνδέει το σχεδιασμό αποπληρωμής με την πορεία του ΑΕΠ.

18 Αυγούστου: επιτυχής έξοδος από το πρόγραμμα διάσωσης με πιστωτική προληπτική γραμμή.

Αύγουστος – Σεπτέμβριος: πιθανές αγορές ομολόγων από την ΕΚΤ στα πλαίσια του QE.

H καθαρή έξοδος φαίνεται λιγότερο πιθανή και αναμφισβήτητα λιγότερο επιθυμητή
Κατά την άποψη της JP Morgan , απαιτούνται συγκεκριμένες ρυθμίσεις στη μετά μνημονίου εποχή και πιο αυστηρά μέτρα εποπτείας από αυτά που εφαρμόστηκαν στις περιπτώσεις της Ιρλανδία και της Πορτογαλίας, όταν αποχώρησαν από τα αντίστοιχα προγράμματα. Πιο συγκεκριμένα, ο επενδυτικός οίκος εκτιμάει ότι η επιλογή μιας «καθαρής» εξόδου είναι όχι μόνο λιγότερο πιθανή, αλλά και λιγότερο επιθυμητή. Κατά αρχήν, η καθαρή έξοδος πρέπει να στηρίζεται σε ένα πιο σημαντικό πακέτο μέτρων ανακούφισης στο χρέος, το οποίο με τη σειρά του θα επέτρεπε πιο ευνοϊκές συνθήκες αναχρηματοδότησης από την αγορά. Ένα trade-off μεταξύ της ελάφρυνσης του χρέους, των ακαθάριστων αναγκών χρηματοδότησης και των συνθηκών αναχρηματοδότησης με τις μελλοντικές προοπτικές ανάπτυξης σε συνδυασμό με την επιθυμία της ελληνικής κυβέρνησης να αποκτήσει όσο το δυνατόν περισσότερη αυτονομία, είναι οι παράγοντες που θα μπορούσαν να οδηγήσουν σε μια καθαρή έξοδο κάτω πολύ ευνοϊκές μακροοικονομικές συνθήκες.

Η JP Morgan υποστηρίζει επίσης ότι μια καθαρή έξοδος χωρίς πιστωτική γραμμή όχι μόνο θα καθιστούσε τα ελληνικά ομόλογα μη επιλέξιμα για το QE, αλλά το πιο σημαντικό θα υποχρέωνε τις ελληνικές τράπεζες να καταφύγουν εκ νέου στον ELA, στοιχείο που θα αποτελέσει πρόκληση για τα κέρδη των ελληνικών τραπεζών.

Συνολικά, η JP Morgan βλέπει λίγα κέρδη από την καθαρή έξοδο ειδικά αναλογιζόμενοι τα κόστη για τους πιστωτές από την υψηλότερη ελάφρυνση στο χρέος. Θα μπορούσε να είναι αρνητικό για τις οικονομικές προοπτικές αφού θα αύξανε την αβεβαιότητα μεσοπρόθεσμα, όπως από τις εκλογές του 2019 π.χ. ή εξαιτίας κάποιας αύξησης του ρίσκου στις αγορές συνολικά.

Η JP Morgan συμπεραίνει καταληκτικά ότι η ενισχυμένη επιτήρηση θα αποτελεί μέρος οποιουδήποτε μεταγενέστερου προγράμματος. Παρά τη σαφή βελτίωση σε βραχυπρόθεσμους δείκτες, η ελληνική οικονομία παραμένει πολύ ευάλωτη σε σοκ εμπιστοσύνης. Αναμένει συνεπώς οι Ευρωπαίοι εταίροι να διατηρήσουν σημαντικό ρόλο στον έλεγχο της φορολογικής και της μεταρρυθμιστικής πορείας τουλάχιστον μέχρι το 2023, δεδομένου ότι οι ακαθάριστες ανάγκες χρηματοδότησης είναι διαχειρίσιμες εως τότε, αλλά και μετά το 2023 αν έχει συμφωνηθεί κάποια ελάφρυνση του χρέους.

Κατά τον ίδιο τρόπο, αναμένει πολλούς όρους για την ελάφρυνση του χρέους, η οποία από μόνη της θα μπορούσε να καθησυχάσει τις αγορές για τη μελλοντική ελληνική συμμόρφωση. Συνεχίζει να πιστεύει συνολικά ότι μια προληπτική γραμμή πίστωσης είναι πιθανόν να διευθετηθεί ως δίχτυ ασφαλείας για να διατηρήσει και η ελληνική πλευρά το waiver αν και είναι πιθανό να μην χρησιμοποιηθεί.

Πηγή: link

1
Φεβ

Απεστάλη στο Εθνικό Τυπογραφείο η προκήρυξη του ΑΣΕΠ για 8.166 προσλήψεις στις ανταποδοτικές υπηρεσίες των δήμων

Απεστάλη στο Εθνικό Τυπογραφείο η προκήρυξη του ΑΣΕΠ για 8.166 προσλήψεις στις ανταποδοτικές υπηρεσίες των δήμων.Στο Εθνικό Τυπογραφείο για δημοσίευση απεστάλη η πολυαναμενόμενη 3Κ/2018 προκήρυξη του ΑΣΕΠ, που αφορά στην πλήρωση με σειρά προτεραιότητας 8.166 θέσεων τακτικού προσωπικού και προσωπικού με σχέση εργασίας Ιδιωτικού Δικαίου Αορίστου Χρόνου Πανεπιστημιακής, Τεχνολογικής, Δευτεροβάθμιας και Υποχρεωτικής Εκπαίδευσης σε ανταποδοτικές υπηρεσίες των δήμων, Συνδέσμους και Νομικά Πρόσωπα Δημοσίου Δικαίου αυτών καθώς και σε Νομικά Πρόσωπα Ιδιωτικού Δικαίου των ΟΤΑ.

Πηγή: ΑΠΕ – ΜΠΕ

30
Ιαν

Ανάσα για τη ρύθμιση χρεών έως 50.000 ευρώ για 600.000 ελεύθερους επαγγελματίες

Ανάσα για τη ρύθμιση χρεών έως 50.000 ευρώ για 600.000 ελεύθερους επαγγελματίε θα δώσει η ένταξη για τη ρύθμιση των χρεών τους στην πλατφόρμα του εξωδικαστικού μηχανισμού, η οποία, σύμφωνα με τις πληροφορίες του Capital.gr, αναμένεται στις 5 – 10 Φεβρουαρίου.

Οι ελεύθεροι επαγγελματίες είχαν εξαιρεθεί πριν από ένα χρόνο από τη δυνατότητα της ρύθμισης των οφειλών τους σε Δημόσιο και ασφαλιστικά ταμεία μέσω του εξωδικαστικού μηχανισμού. Ως αποτέλεσμα, εάν ένας ελεύθερος επαγγελματίας πήγαινε στην τράπεζα για να ρυθμίσει τα χρέη του, αυτή τον αντιμετώπιζε ως μισθωτό και διεκδικούσε ολόκληρη την οφειλή χωρίς “εκπτώσεις”, αφού δεν συνυπολόγιζε την υποχρέωση αποπληρωμής των χρεών του προς εφορία και ασφαλιστικό ταμείο. Πλέον, με την ένταξή τους στην πλατφόρμα του εξωδικαστικού, οι ελεύθεροι επαγγελματίες θα μπορούν να ρυθμίσουν τα χρέη τους προς το Δημόσιο και τα ασφαλιστικά ταμεία και στη συνέχεια να απευθυνθούν στις τράπεζες για τη ρύθμιση των οφειλών τους σε αυτές, με βάση τον Κώδικα Δεοντολογίας (ρύθμιση για την αποπληρωμή της οφειλής με βάση τις εύλογες δαπάνες διαβίωσης).

Στην πράξη δηλαδή, οι ελεύθεροι επαγγελματίες θα μπορούν να ρυθμίσουν τα χρέη τους από το εναπομείναν της αφαίρεσης των εξόδων από τα έσοδα. Ως εισόδημα του οφειλέτη ελεύθερου επαγγελματία θα ορίζεται το μεγαλύτερο μεταξύ του μέσου όρου των κερδών προ φόρων, τόκων και αποσβέσεων της τελευταίας τριετίας ή του τελευταίου έτους πριν από την υποβολή της αίτησης.

Στη διαδικασία θα μπορούν να ενταχθούν φυσικά πρόσωπα με πτωχευτική ικανότητα (π.χ. έμποροι) ή νομικά πρόσωπα, εφόσον (α) οι συνολικές οφειλές τους προς όλους τους πιστωτές τους δεν υπερβαίνουν τις 20.000 ευρώ ή (β) οι οφειλές τους προς τους Φορείς Κοινωνικής Ασφάλισης (Φ.Κ.Α.) υπερβαίνουν το 85% των συνολικών οφειλών τους. Επίσης, δυνατότητα υπαγωγής στη ρύθμιση έχουν φυσικά πρόσωπα χωρίς πτωχευτική ικανότητα με επιχειρηματική δραστηριότητα (π.χ. δικηγόροι, αγρότες) υπό την προϋπόθεση ότι έχουν κάνει έναρξη εργασιών και ότι οι οφειλές τους προς τους Φ.Κ.Α. δεν υπερβαίνουν τις 50.000 ευρώ.

Σημειώνεται ότι ο ελεύθερος επαγγελματίας θα μπορεί να ρυθμίσει τα χρέη του γεννήθηκαν έως τις 31/12/2016 σε 120 δόσεις και με “κούρεμα” οφειλής, ενώ για τα χρέη 2017 και 2018 υπάρχει η δυνατότητα ρύθμισης σε 12 δόσεις.

Αναφορικά με τα κριτήρια υπαγωγής, ισχύουν τα εξής:

Για οφειλές έως 20.000 ευρώ ο οφειλέτης πρέπει να έχει θετικό αποτέλεσμα προ φόρων, τόκων και αποσβέσεων σε μία τουλάχιστον από τις τελευταίες τρεις χρήσεις πριν από την υποβολή της αίτησης.

Για οφειλές 20.000 – 50.000 ευρώ, επιπλέον του ανωτέρω κριτηρίου, θα πρέπει ο λόγος του χρέους, αφού αφαιρεθούν οι προς διαγραφή προσαυξήσεις και τόκοι, προς το εισόδημα, να είναι μικρότερος ή ίσος του 8. Επιπλέον, αποκλείεται η υπαγωγή στη ρύθμιση, εφόσον η συνολική αξία των περιουσιακών στοιχείων του οφειλέτη είναι κατά 25 φορές μεγαλύτερη της οφειλής που ζητείται να ρυθμιστεί.

Σχετικά με τον τρόπο αποπληρωμής προβλέπεται ότι για οφειλές 3.000 – 50.000 ευρώ θα ισχύει μέγιστος αριθμός 120 δόσεων. Για οφειλές έως 3.000 ευρώ, ο μέγιστος αριθμός δόσεων είναι 36. Εφόσον το 33% του εισοδήματος του οφειλέτη επαρκεί για την αποπληρωμή της οφειλής σε λιγότερες δόσεις από το μέγιστο αριθμό, ο αριθμός των δόσεων θα αναπροσαρμόζεται αναλόγως.

Ειδικότερα, για τη ρύθμιση οφειλών 3.000 – 50.000 ευρώ, προβλέπεται μέγιστος αριθμός 120 δόσεων, με διαγραφή του 85% των προσαυξήσεων και τόκων εκπρόθεσμης καταβολής. Το ελάχιστο ποσό της δόσης δεν μπορεί να είναι κάτω από 50 ευρώ.

Για τις οφειλές έως 3.000 ευρώ, ο μέγιστος αριθμός δόσεων είναι 36 και δεν προβλέπεται καμία διαγραφή προσαυξήσεων και τόκων εκπρόθεσμης καταβολής. Ελάχιστο ποσό δόσης είναι επίσης τα 50 ευρώ.

Σημειώνεται ότι το ΚΕΑΟ μπορεί να απορρίψει αίτηση για ρύθμιση σε περίπτωση που διαθέτει, σύμφωνα με τις εσωτερικές του διαδικασίες, δική του μελέτη βιωσιμότητας, βάσει της οποίας το χρέος του οφειλέτη χαρακτηρίζεται ως μη βιώσιμο. Όπως επίσης, δεν προτείνει ρύθμιση για συνολική οφειλή προς αυτό που υπερβαίνει τις 20.000 ευρώ και η συνολική αξία των περιουσιακών στοιχείων του οφειλέτη, εικοσιπενταπλάσιο (25) αυτής. Στον αντίποδα, μπορεί να προτείνει ρυθμίσεις ακόμα και χωρίς τη συνδρομή των κριτηρίων βιωσιμότητας εφόσον διαθέτει, σύμφωνα με τις εσωτερικές του διαδικασίες, δική του μελέτη βιωσιμότητας, βάσει της οποίας το χρέος του οφειλέτη χαρακτηρίζεται ως βιώσιμο.

Η ρύθμιση θα χάνεται και άρα το σύνολο της οφειλής που παραμένει ανεξόφλητο θα καθίσταται εκ νέου απαιτητό, μαζί με τους αναλογούντες τόκους και προσαυξήσεις εκπρόθεσμης καταβολής, στις εξής περιπτώσεις:

α. μη καταβολής δόσεων ή μερικής καταβολής δόσεων, έως τη συμπλήρωση του ποσού που αντιστοιχεί σε τρεις δόσεις,

β. παράλειψης του οφειλέτη να υποβάλει την προβλεπόμενη Αναλυτική Περιοδική Δήλωση (Α.Π.Δ.), εντός 3 μηνών από την παρέλευση της προθεσμίας υποβολής τους,

γ. παράλειψης του οφειλέτη να εξοφλήσει ή να τακτοποιήσει με νόμιμο τρόπο, με αναστολή είσπραξης ή ρύθμιση τμηματικής καταβολής τις οφειλές του προς το Κ.Ε.Α.Ο., οι οποίες βεβαιώθηκαν μετά την 31η Δεκεμβρίου 2016, εντός 90 ημερών από την ημερομηνία υπαγωγής στη ρύθμιση ή, προκειμένου για οφειλές που κατέστησαν ληξιπρόθεσμες μετά την υπαγωγή στη ρύθμιση, εντός 60 ημερών από τη λήξη της νόμιμης προθεσμίας καταβολής τους.

Πηγή: link


30
Ιαν

ΗΠΑ: Πρόστιμα $40 εκατ. σε 3 τράπεζες για spoofing στα futures

ΗΠΑ: Πρόστιμα $40 εκατ. σε 3 τράπεζες για spoofing στα futures.Πρόστιμο συνολικού ύψους 40 εκατ. δολαρίων επέβαλαν οι αμερικανικές αρχές σε τρεις ευρωπαϊκές τράπεζες προκειμένου να διακανονιστούν οι κατηγορίες για «spoofing» στην αγορά προθεσμιακών συμβολαίων.

Όπως αναφέρουν οι Financial Times, η Commodity Futures Trading Commission ανακοίνωσε τον διακανονισμό χθες Δευτέρα, με την Deutsche Bank να καλείται να πληρώσει πρόστιμα και αποζημιώσεις ύψους 30 εκατ. δολαρίων, την UBS 15 εκατ. δολάρια και την HSBC 1,6 εκατ. δολάρια.

Την ίδια ώρα, το υπουργείο Δικαιοσύνης απήγγειλε κατηγορίες σε οκτώ άτομα για τον υποτιθέμενο ρόλο τους στην υπόθεση spoofing, πέντε εκ των οποίων συνελήφθησαν χθες.

Το spoofing αφορά σε εικονικές παραγγελίες που γίνονται προκειμένου να δημιουργηθεί η ψευδαίσθηση ουσιαστικής προσφοράς ή ζήτησης, η οποία κινεί τις τιμές. Στη συνέχεια οι υπολογιστές ακυρώνουν τις παραγγελίες προτού αυτές εκτελεστούν, επιτρέποντας στον spoofer να εκμεταλλευτεί προς ίδιον όφελος την χειραγώγηση των τιμών.

Πηγή: link

29
Ιαν

Φράτσερ: Θα υπάρξει “κούρεμα” του ελληνικού χρέους φέτος – Ο Σόιμπλε εξαπάτησε τους Γερμανούς

Φράτσερ: Θα υπάρξει “κούρεμα” του ελληνικού χρέους φέτος – Ο Σόιμπλε εξαπάτησε τους Γερμανούς.O Πρόεδρος του γερμανικού οικονομικού ιδρύματος DIW (Deutsches Institut fuer Wirtschaftsordnung), Μάρτσελ Φράτσερ, κατηγόρησε τον τέως υπουργό Οικονομικών της Γερμανίας, Βόλφγκανγκ Σόιμπλε, για συνειδητή εξαπάτηση των ψηφοφόρων στο θέμα του κουρέματος του ελληνικού χρέους.

Σε συνέντευξή του, ο Φράτσερ είπε ότι κατά τη γνώμη του υπήρξε πριν από τις γερμανικές εκλογές συμφωνία του Σόιμπλε και των άλλων πιστωτών να μη γίνεται αναφορά σε κούρεμα χρέους, επειδή αυτό θα είχε μεγάλο εκλογικό κόστος. Είναι σαφές, πρόσθεσε, ότι το 2018 θα υπάρξει κούρεμα του ελληνικού χρέους.

«Δεν θα το αποκαλούν έτσι, επειδή η υπόσχεση ήταν ότι δεν θα υπάρξει κούρεμα χρέους», είπε ο Φράτσερ. Θα γίνει λόγος για αναδιάρθρωση του χρέους, ίσως θα μειωθούν οι τόκοι ή θα συμφωνηθούν μεγαλύτερες περίοδοι αποπληρωμής, σημείωσε, προσθέτοντας ότι αυτά είναι λίγο – πολύ το ίδιο με ένα κούρεμα χρέους.

Η γερμανική κυβέρνηση υποσχόταν πάντα στους πολίτες της χώρας ότι δεν θα υπάρξει κούρεμα χρέους, δήλωσε ο Φράτσερ. Κανείς, είπε, μπορεί να επιμένει σε αυτό, «μόνο που τότε δεν θα λάβει τίποτε πίσω (από τα δάνεια που έχει δώσει)». Και είναι βέβαια καλύτερο, να δοθεί στους Έλληνες τώρα μία μικρή άφεση χρέους, ώστε η ελληνική οικονομία να μπορεί να αναπτυχθεί και πάλι, «ώστε να μπορεί να εξυπηρετεί το υπόλοιπο χρέος».

Ο Φράτσερ είπε ότι συμπαθεί τον Σόιμπλε, αλλά τόνισε ότι έκανε και αυτός, όπως όλοι, ένα λάθος. Η απαίτησή του να διώξει την Ελλάδα από το ευρώ ήταν ένα τέτοιο λάθος, είπε.

Πηγή πληροφοριών: finanzen.net

29
Ιαν

HSBC: Ποιοι και γιατί αγόρασαν καλυμμένα ομόλογα των ελληνικών τραπεζών

HSBC: Ποιοι και γιατί αγόρασαν καλυμμένα ομόλογα των ελληνικών τραπεζών.Τα καλυμμένα ομόλογα των ελληνικών τραπεζών επωφελήθηκαν από την πτώση των αποδόσεων των ελληνικών κρατικών ομολόγων, διαπιστώνει η HSBC σε σημερινή της ανάλυση για την αγορά καλυμμένων ομολόγων της ευρωζώνης, εξηγώντας παράλληλα γιατί η έκδοση της Alpha Βank είχε πολύ αυξημένο επενδυτικό ενδιαφέρον.

Από την αρχή του έτους έχουν εκδοθεί καλυμμένα ομόλογα ύψους 25,5 δισ. ευρώ στην ευρωζώνη και παρά την υψηλή αυτή προσφορά, τα spread των καλυμμένων ομολόγων δεν έχουν αντιδράσει μέχρι τώρα και κινούνται σταθεροποιητικά τις τελευταίες εβδομάδες, όπως αναφέρει η HSBC.

Συγκεκριμένα, οι ακαθάριστες αγορές μέσω του προγράμματος CBPP3 το 2018 διαμορφώνονται στα 6 δισ. ευρώ, από τα οποία, σύμφωνα με υπολογισμούς της HSBC, περίπου τα 5 δισ. ευρώ διενεργήθηκαν στην πρωτογενή αγορά. Επίσης σημειώθηκαν εκροές ύψους 13 δισ. ευρώ. Ο αντίκτυπος του free float στην αγορά καλυμμένων ομολόγων ήταν στην πραγματικότητα μικρότερος από την πολύ υψηλή ακαθάριστη προσφορά.

Όπως σημειώνει η τράπεζα, το περιβάλλον των σταθερών spreads σε συνδυασμό με τα χαμηλά premiums των νέων εκδόσεων σημαίνει ότι στις περισσότερες περιπτώσεις τα spreads των νέων εκδόσεων του φετινού έτους παρέμειναν γενικά αμετάβλητα από τα επίπεδα έκδοσής τους.

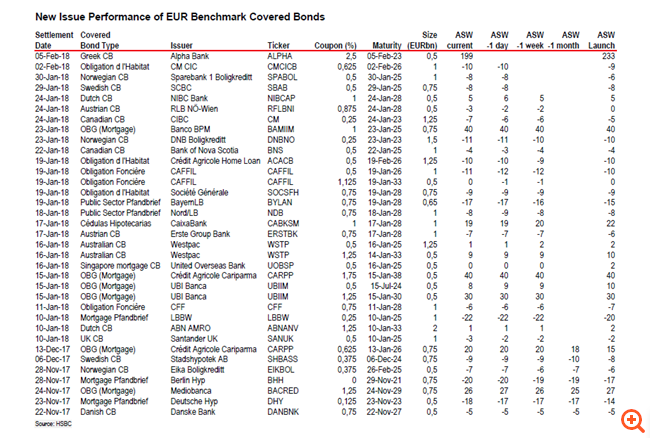
Το καλυμμένο ομόλογο της Alpha Bank ήταν η μόνη αξιοσημείωτη εξαίρεση. Η περιορισμένη υπεραπόδοση στη δευτερογενή αγορά οδηγήθηκε από την υψηλή ζήτηση για καλυμμένα ομόλογα, η οποία επέτρεψε στους εκδότες να τιμολογήσουν τα ομόλογα τους αρκετές μονάδες βάσης εντός των αρχικών εκτιμήσεών τους για τις τιμές, με αποτέλεσμα χαμηλά premiums στις νέες εκδόσεις και περιορισμό της υπεραπόδοσης.

Η HSBC αναμένει ότι η κινητικότητα στην πρωτογενή αγορά θα παραμείνει αυξημένη κατά τους επόμενους δύο μήνες, καθώς πολλοί εκδότες ανησυχούν ότι η ΕΚΤ ενδέχεται να σταματήσει τις καθαρές αγορές τον Σεπτέμβριο του 2018.

Έτσι, η τράπεζα εκτιμά ότι πολλοί από αυτούς θα προσπαθήσουν να πάρουν το μεγαλύτερο μέρος της χρηματοδότησης πριν από το καλοκαίρι και αυτό θα ασκήσει κάποια πίεση στα spreads καλυμμένων ομολόγων τους επόμενους μήνες και σε αυτό βασίζεται η ελαφρώς bearish στάση της HSBC στον κλάδο.

Η Alpha Bank εξέδωσε καλυμμένο ομόλογο 5 ετών, ύψους 500 εκατ. ευρώ. Η ζήτηση ήταν ισχυρή, με το βιβλίο προσφορών να υπερβαίνει τα 2 δισ. ευρώ, επιτρέποντας στον εκδότη να φέρει την απόδοση στο 2,75%, που ήταν εντός των αρχικών εκτιμήσεων για επιτόκια στην περιοχή του 3%.

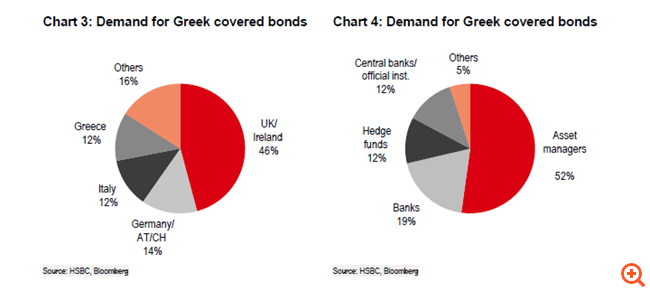
Η κατανομή της ζήτησης για τα καλυμμένα ελληνικά ομόλογα ανά περιοχή και τύπο επενδυτή

Όπως επισημαίνει η HSBC, η εικόνα της ζήτησης για τα τρία πρόσφατα καλυμμένα ομόλογα που εξέδωσαν η Εθνική Τράπεζα, η Eurobank και η Alpha Bank είχε ως εξής:

Όσον αφορά τη γεωγραφική κατανομή, η πολύ ισχυρή ζήτηση από τους επενδυτές του Ηνωμένου Βασιλείου και της Ιρλανδίας ξεχωρίζει αφού κάλυψε σχεδόν το ήμισυ της προσφοράς. Εκτός από την εγχώρια προσφορά, υπήρξε επίσης καλή ζήτηση από τη Γερμανία, την Αυστρία, την Ελβετία, καθώς και την Ιταλία.


Η κατανομή ανά τύπο επενδυτή δείχνει ότι οι asset managers αντιπροσώπευαν ένα εντυπωσιακό 52%, ακολουθούμενoι από τις τράπεζες. Το υψηλό ποσοστό των hedge funds στο επίπεδο του 12% εξηγεί εν μέρει το υψηλό μερίδιο της Μεγάλης Βρετανίας / Ιρλανδίας.

Η ζήτηση από τις κεντρικές τράπεζες για τις δύο πρώτες συμφωνίες ήταν σχετικά χαμηλή, κυρίως λόγω του ότι τα δύο πρώτα ελληνικά καλυμμένα ομόλογα θα χάσουν την επιλεξιμότητά τους για το CBPP3.

Σύμφωνα με τους νέους κανόνες της ΕΚΤ που θα ισχύουν από τον Φεβρουάριο του 2018, τα καλυμμένα ομόλογα CPT από εκδότες με χαμηλή αξιολόγηση (κάτω του επενδυτικού βαθμού) δεν θα είναι πλέον κατάλληλα για το πρόγραμμα CBPP3. Ωστόσο, η έκδοση της Alpha Bank είναι επιλέξιμη για το CBPP3 και το Ευρωσύστημα μπορεί να αγοράσει έως και 30% (και όχι το όριο του 70% που ισχύει για τα καλυμμένα ομόλογα επενδυτικής κατηγορίας). Σύμφωνα με το Bloomberg, οι συμμετοχές των κεντρικών τραπεζών και των επίσημων ιδρυμάτων στο ομόλογο της Alpha Bank ήταν 20% – έναντι 11% και 5% στην περίπτωση της Εθνικής Τράπεζας και της Eurobank αντίστοιχα.


Μετά την έκδοση στο 2,75%, το καλυμμένο ομόλογο της Alpha Bank έχει ήδη μειωθεί κατά περίπου 30 μ.β. στο 2,45% την Παρασκευή, όπως σημειώνει η τράπεζα. Τα ελληνικά καλυμμένα ομόλογα επωφελήθηκαν από την πτώση των ελληνικών κρατικών ομολόγων, με τα spreads τους να έχουν μειωθεί κατά 80μ.β-100μ.β από τον Οκτώβριο του 2017, επισημαίνει η HSBC.

Πηγή: capital.gr

28
Ιαν

Ρέγκλινγκ: Δεν θα υπάρξουν περαιτέρω όροι για το χρέος – Οι δανειστές θέλουν υλοποίηση των συμφωνηθέντων

Ρέγκλινγκ: Δεν θα υπάρξουν περαιτέρω όροι για το χρέος – Οι δανειστές θέλουν υλοποίηση των συμφωνηθέντων.Στη συζήτηση για το ελληνικό χρέος, καθώς και για την πορεία της ελληνικής οικονομίας μετά την απαγκίστρωσή της από το μνημόνιο αναφέρθηκε σε συνέντευξή του στην εφημερίδα «Καθημερινή», ο επικεφαλής του Ευρωπαϊκού Μηχανισμού Σταθερότητας (ESM), Κλάους Ρέγκλινγκ.

«Δεν θα υπάρξουν περαιτέρω όροι. Οι δανειστές θέλουν να δουν ότι τα μέτρα που έχουν συμφωνηθεί υλοποιούνται και δεν υπάρχει πισωγύρισμα. Οι συζητήσεις για το χρέος τώρα ξεκινάνε και δεν μπορώ να σας πω πιο είναι το αποτέλεσμα», σημείωσε ο κ. Ρέγκλινγκ και προσέθεσε ερωτηθείς για την επόμενη ημέρα του προγράμματος:

«η εποπτεία από τη μια πλευρά είναι όμοια με αυτή που έχουν οι άλλες χώρες που δανείστηκαν από εμάς. Υπάρχει μεταμνημονιακή εποπτεία, υπάρχει σύστημα έγκαιρης προειδοποίησης από τον ESM και αυτό θα συμβαίνει για πολλά χρόνια ακόμα. Η Ελλάδα, όπως και οι άλλες χώρες της ΕΕ, υπόκειται στο πλαίσιο επιτήρησης της ΕΕ όσον αφορά τα δημοσιονομικά της: τη διαδικασία μακροοικονομικής ανισορροπίας και τις ετήσιες συστάσεις που κάνει η Επιτροπή σε όλα τα κράτη μέλη. Όλα αυτά είναι φυσιολογικά. Ωστόσο, αν η Ελλάδα επιθυμεί περαιτέρω ελάφρυνση του χρέους, που σημαίνει ότι οι πιστωτές θα πρέπει να χορηγήσουν κάτι επιπλέον, τίθεται το λογικό ερώτημα πώς οι χώρες πιστωτές θα βεβαιωθούν ότι εφαρμόζονται τα συμφωνηθέντα, ότι δεν θα υπάρξει πισωγύρισμα και ότι θα τηρηθούν οι υποσχέσεις».

Ο επικεφαλής του ESM υπογράμμισε στη συνέντευξή του πως η συμμετοχή του Διεθνούς Νομισματικού Ταμείου (ΔΝΤ) «θα ήταν ένα επιπλέον σημάδι ότι το πρόγραμμα του ESM πηγαίνει καλά» και συμπλήρωσε πως: «είναι ένα από τα στοιχεία που θα παίξουν θετικό ρόλο στο να ενισχύσει τη θετική εικόνα που έχουν οι αγορές».

«Η συμμετοχή του Ταμείου στο μαξιλάρι ρευστότητας θα μπορούσε να φτάσει σε ένα ποσό 8-10 δισεκατομμυρίων ευρώ (…) η προσδοκία είναι ότι η Ελλάδα μπορεί να προσθέσει στο εν λόγω αποθεματικό από την έκδοση ομολόγων», κατέληξε ο κ. Ρέγκλινγκ.

Πηγή: link

27
Ιαν

Πώς θα ασφαλίζονται τα αυτόνομα αυτοκίνητα

Πώς θα ασφαλίζονται τα αυτόνομα αυτοκίνητα.Τα αυτόνομα αυτοκίνητα πρόκειται να γεμίσουν τους δρόμους μέσα στα επόμενα χρόνια. Ωστόσο, δεν είναι αρκετά σαφές ποιο θα είναι το μέλλον της ασφάλισης αυτοκινήτου σε έναν “αυτόνομο” και “συνδεδεμένο” κόσμο.

Η ευθύνη είναι ένας σημαντικός τομέας που απασχολεί τους ασφαλιστές: σε ένα αυτόνομο ή ημιαυτόνομο όχημα, ποιος είναι υπεύθυνος για το ατύχημα; Εξαιτίας της αυξανόμενης διασυνδεσιμότητας των οχημάτων αλλά και των έξυπνων τεχνολογιών ακόμη και τα πιο απλά οδικά ατυχήματα, μπορούν να γίνουν εξαιρετικά περίπλοκα.

Η άφιξη των αυτόνομων αυτοκινήτων θα μπορούσε να αυξήσει τα περιστατικά υποκατάστασης στον κλάδο αυτοκινήτου, σύμφωνα με τον Wolfram-Ferdinand Schultz της Allianz. Όπως τόνισε ο κ. Schultz τα περιστατικά αυτά σίγουρα θα συμβούν στις χώρες όπου η ασφάλιση αυτοκινήτου είναι υποχρεωτική, υποστηρίζοντας ότι στο μέλλον, θα υπάρχουν περισσότερα εμπλεκόμενα μέρη στα ατυχήματα.

Τα αυτόνομα οχήματα πιθανότατα θα βασίζονται σε μια σειρά εξωτερικών πηγών δεδομένων, δημιουργώντας ενδεχομένως ένα πολύπλοκο πλέγμα όσο αφορά την επιβολή ευθύνης. “Η πλημμύρα των δεδομένων θα μπορούσε να μας σκοτώσει… Αν δεν έχουμε τη σωστή προσέγγιση κατά την εξέταση, την ανάλυση και τη χρήση αυτών των δεδομένων, δεν θα μας ωφελήσουν”, δήλωσε ο κ. Schultz.

Κάποιοι ισχυρίστηκαν ότι η τεχνολογία αυτόνομης οδήγησης θα μπορούσε τελικά να οδηγήσει σε δρόμους χωρίς ατυχήματα, αλλά αυτό φαίνεται απίθανο, πρόσθεσε ο κ. Schultz.

Τα στοιχεία υποδεικνύουν ότι το 95% των τροχαίων ατυχημάτων συνδέονται με ανθρώπινο λάθος. “Αν υποθέσουμε ότι τα στοιχεία αυτά είναι σωστά, έχουμε ένα υπόλοιπο 5%”, δήλωσε ο κ. Schultz. “Θα έλεγα ότι σίγουρα θα υπάρξει μια αλλαγή, αλλά η ασφάλιση αυτοκινήτου θα εξακολουθήσει να έχει δικαίωμα ύπαρξης. Αλλά θα υπάρχει με διαφορετικό τρόπο”.

Πηγή: link

26
Ιαν

Προληπτική πιστωτική γραμμή: Τι προβλέπει ο ESM

Προληπτική πιστωτική γραμμή: Τι προβλέπει ο ESM.Μέσα σε ένα περιβάλλον αντικρουόμενων μηνυμάτων για την επόμενη ημέρα του προγράμματος στην Ελλάδα, η προληπτική πιστωτική γραμμή επανέρχεται δυναμικά στο προσκήνιο ως η ενδιάμεση επιλογή μεταξύ της ολικής επιστροφής στις αγορές και ενός 4ου μνημονίου. Το συγκεκριμένο χρηματοδοτικό εργαλείο του ESM, το οποίο είχε αρχίσει να προωθείται ως λύση και το 2014, προσφέρει περισσότερη αυτονομία στη χάραξη πολιτικής και διευκολύνει την πρόσβαση στις αγορές με ένα δίχτυ ασφαλείας. Βεβαίως, όπως κάθε μηχανισμός στήριξης στην Ευρωζώνη, συνοδεύεται από υποχρεώσεις οι οποίες καταγράφονται σε μνημόνιο κατανόησης (MoU). Η ελληνική κυβέρνηση εξαγγέλλει ως στόχο την καθαρή έξοδο στις αγορές, ωστόσο Ευρωπαίοι αξιωματούχοι τονίζουν με νόημα ότι στην εργαλειοθήκη του ESM υπάρχουν και μέσες λύσεις που μέχρι σήμερα είναι αναξιοποίητες.

Τι είναι η προληπτική χρηματοδοτική βοήθεια

Πρόκειται για ένα από τα έξι διαθέσιμα εργαλεία του ESM το οποίο δεν έχει χρησιμοποιηθεί έως σήμερα. Σκοπός του είναι η παροχή βοήθειας σε ένα μέλος του ESM που αντιμετωπίζει «ομαλές οικονομικές συνθήκες» και επιχειρεί να επιτύχει «συνεχιζόμενη πρόσβαση στη χρηματοδότηση από τις αγορές». Στο πλαίσιο αυτό, ο ESM προσφέρει τη δυνατότητα πρόσβασης σε χρηματοδοτική βοήθεια ως ένα δίχτυ ασφαλείας για την περίπτωση που η χώρα-μέτοχος αντιμετωπίσει «σημαντική δυσκολία» άντλησης κεφαλαίων από τις αγορές.

Ποιες είναι οι εκδοχές της προληπτικής στήριξης

Η προληπτική χρηματοδοτική βοήθεια μπορεί να χορηγηθεί μέσω μιας PCCL (Πιστωτική Γραμμή Προληπτικών Προϋποθέσεων) ή μέσω μιας ECCL (Πιστωτική Γραμμή Ενισχυμένων Προϋποθέσεων). Οι δύο αυτές πιστωτικές γραμμές μπορούν να χορηγηθούν είτε μέσω ενός δανείου είτε μέσω μιας συναλλαγής στην πρωτογενή αγορά. Και οι δύο αυτοί τύποι πιστωτικής γραμμής έχουν αρχική περίοδο διαθεσιμότητας ενός έτους και μπορούν να ανανεωθούν δύο φορές, μία φορά κάθε 6 μήνες.

Πώς ενεργοποιείται η πιστωτική γραμμή

Η πιστωτική γραμμή ενεργοποιείται μετά από πρωτοβουλία του ενδιαφερόμενου μέλους του ESM. Το μέλος έχει την ευελιξία να αιτηθεί την άντληση των κεφαλαίων οποιαδήποτε στιγμή κατά τη διάρκεια της περιόδου διαθεσιμότητας της πιστωτικής γραμμής, σύμφωνα με τους συμφωνηθέντες όρους. Ενημερώνει τον ESM τουλάχιστον μία εβδομάδα πριν από την πρόθεση να αντλήσει κεφάλαια ανάλογα με το αποσκοπούμενο μέγεθος. Το μέγιστο ύψος μιας δόσης ή συναλλαγής στην πρωτογενή αγορά καθορίζεται στην αρχική απόφαση χορήγησης της πιστωτικής γραμμής.

Ποιοι είναι οι όροι πρόσβασης

Προκειμένου ένα μέλος του ESM να καταστεί δικαιούχος μιας PCCL, θα πρέπει να πληροί 6 κριτήρια:

α) τήρηση των δεσμεύσεων υπό το Σύμφωνο Σταθερότητας και Ανάπτυξης· ένα μέλος του ESM που βρίσκεται υπό τη διαδικασία υπερβολικού ελλείμματος μπορεί επίσης να έχει πρόσβαση σε μία PCCL, υπό την προϋπόθεση ότι συμμορφώνεται πλήρως με τις αποφάσεις και συστάσεις του Συμβουλίου που στοχεύουν στη διασφάλιση μιας ομαλής και ταχείας διόρθωσης του υπερβολικού ελλείμματος

β) βιώσιμο χρέος γενικής κυβέρνησης

γ) τήρηση των δεσμεύσεων υπό τη διαδικασία υπερβολικής ανισορροπίας (EIP)· ένα μέλος του ESM υπό το EIP μπορεί επίσης να έχει πρόσβαση σε μία PCCL, υπό την προϋπόθεση ότι αποδεικνύεται πως παραμένει δεσμευμένο στην αντιμετώπιση των ανισορροπιών που εντοπίζονται από το Συμβούλιο

δ) ιστορικό πρόσβασης στις διεθνείς κεφαλαιαγορές με λογικούς όρους

ε) βιώσιμη εξωτερική θέση

στ) απουσία προβλημάτων τραπεζικής φερεγγυότητας που θα δημιουργούσαν συστημικές απειλές για τη σταθερότητα του τραπεζικού συστήματος της Ευρωζώνης.

Η ελληνική κυβέρνηση εξαγγέλλει ως στόχο την καθαρή έξοδο στις αγορές, ωστόσο Ευρωπαίοι αξιωματούχοι τονίζουν με νόημα ότι στην εργαλειοθήκη του ESM υπάρχουν και μέσες λύσεις που μέχρι σήμερα είναι αναξιοποίητες.

Για τα μέλη του ESM, όπως η Ελλάδα, που δεν συμβαδίζουν με ορισμένα από τα κριτήρια επιλεξιμότητας τα οποία απαιτούνται για την πρόσβαση στην PCCL, αλλά η γενική οικονομική και χρηματοπιστωτική κατάσταση των οποίων παραμένει ομαλή, είναι ανοιχτή η πρόσβαση στην ECCL.

Ποιες είναι οι υποχρεώσεις της χώρας-μέλους

Η Ευρωπαϊκή Επιτροπή -σε συνεννόηση με την ΕΚΤ και όπου είναι δυνατό μαζί με το ΔΝΤ- έχει ως καθήκον να διαπραγματευτεί με το ενδιαφερόμενο μέλος του ESM ένα μνημόνιο κατανόησης (MoU) που αναφέρει λεπτομερώς τους όρους πολιτικής οι οποίοι συνοδεύουν την προληπτική χρηματοδοτική συνδρομή.

Ο βαθμός εποπτείας μετά την ενεργοποίηση

Όταν χορηγείται μια ECCL ή μια PCCL, το μέλος του ESM υπόκειται σε ενισχυμένη επιτήρηση από την Ευρωπαϊκή Επιτροπή για την περίοδο διαθεσιμότητας της πιστωτικής γραμμής. Ένα μέλος του ESM υπό ενισχυμένη επιτήρηση, σε διαβούλευση και συνεργασία με την Ευρωπαϊκή Επιτροπή, ενεργώντας σε συνεννόηση με την ΕΚΤ, τις Ευρωπαϊκές Εποπτικές Αρχές (ESA) και το Ευρωπαϊκό Συμβούλιο Συστημικού Κινδύνου (ΕSRB) και -όπου κρίνεται σκόπιμο- το ΔΝΤ, «υιοθετεί μέτρα που στοχεύουν στην αντιμετώπιση των πηγών ή των δυνητικών πηγών δυσκολιών».

Η προληπτική γραμμή ως βασικό σενάριο

«Η Ελλάδα δεν θα αναζητήσει το καλοκαίρι του 2018 πιστωτική γραμμή στήριξης με νέες δεσμεύσεις, δηλαδή ένα κεκαλυμμένο μνημόνιο για να αποχαιρετήσει το πρόγραμμα, αλλά μετά την απόφαση της 15ης Ιούνη είμαστε βέβαιοι ότι θα βγει καθαρά και θα αποχαιρετήσει οριστικά τα μνημόνια». Η συγκεκριμένη αναφορά του πρωθυπουργού Αλέξη Τσίπρα σε πρόσφατο συνέδριο του Economist, στην πραγματικότητα αποκαλύπτει την αγωνία του να ξορκίσει την προοπτική ενός νέου μνημονίου από την πίσω πόρτα. Άλλωστε, ίσως σε όλες τις προβλέψεις του, έχει λειτουργήσει ως αυτοεκπληρούμενος προφήτης.

Επιστροφή στις αγορές ή 4ο πρόγραμμα; «Θα μπορούσε να είναι μια προληπτική πιστωτική γραμμή, στα πρότυπα της επιλογής που προωθούσαμε το 2014» δήλωνε πρόσφατα στη «Ν» με νόημα υψηλόβαθμος Ευρωπαίος αξιωματούχος. Εξάλλου, τόσο ο εκπρόσωπος του ESM στην Αθήνα Νικόλα Τζιαμαρόλι όσο και ο επικεφαλής του Ευρωπαϊκού Μηχανισμού Κλάους Ρέγκλινγκ, στις τελευταίες τους τοποθετήσεις έχουν τονίσει ότι ο ESM είναι ο μεγαλύτερος πιστωτής της Ελλάδας· κι έχουν κάνει σαφές ότι… δεν θα την εγκαταλείψει.

Πηγή: link

25
Ιαν

Τι θα συζητήσουν Τσίπρας – Λαγκάρντ στο Νταβός

Τι θα συζητήσουν Τσίπρας – Λαγκάρντ στο Νταβός.To μέλλον του ΔΝΤ, η επόμενη μέρα του προγράμματος και οι προθέσεις των θεσμών αναφορικά με τη στήριξη της Ελλάδας να επιστρέψει «αυτοδύναμη» στις αγορές, είναι τα θέματα που θα βρεθούν στο επίκεντρο της συνάντησης του πρωθυπουργού, Αλέξη Τσίπρα με τη γενική διευθύντρια του ΔΝΤ, Κριστίν Λαγκάρντ στο Νταβός σήμερα, Πέμπτη, στις 5 το απόγευμα.

Η συνάντηση στο περιθώριο της συνόδου στο Νταβός γίνεται την στιγμή που φουντώνουν τα σενάρια αναφορικά με τη στάση που θα κρατήσει το Ταμείο στο ελληνικό πρόγραμμα. Επίσημα η κυβέρνηση δεν εκφράζει άποψη αναφορικά με την προτίμηση της για το μέλλον του Ταμείου. Στο οικονομικό επιτελείο «ζυγίζουν» τα θετικά και τα αρνητικά στοιχεία από την παραμονή ή την αποχώρηση του Ταμείου, πριν ολοκληρωθεί επίσημα το πρόγραμμα.

Τα στοιχεία δείχνουν ότι στους κόλπους των δανειστών υπάρχει σύγκλιση μεταξύ Ευρώπης και ΔΝΤ προκειμένου το ελληνικό χρέος να συνεχίσει να χαρακτηρίζεται βιώσιμο, μετά και τα μέτρα ελάφρυνσης που αποφάσισε ο ESM. Αντίστοιχα η παρουσία του ΔΝΤ αποτελεί αυτή την περίοδο εγγύηση για τις αγορές, προκειμένου η Ελλάδα να δανειστεί με χαμηλά επιτόκια εν όψει της ολοκλήρωσης του τρίτου Μνημονίου.

Με λίγα λόγια, αν το Ταμείο προχωρήσει σε ομαλή ολοκλήρωση του δικού του προγράμματος τον Αυγούστου του 2018 αφού, πρώτα έχει στείλει θετικό σήμα στις αγορέςτότε το ευνοϊκό κλίμα για τα ελληνικά ομόλογα θα διατηρηθεί.

Σε όλα αυτά βέβαια η κυβέρνηση υπολογίζει και τις ακραίες θέσεις του ΔΝΤ αναφορικά με τις συντάξεις και τη φορολογία μετά την ολοκλήρωση του υφιστάμενου προγράμματος. Συγκεκριμένα, το Ταμείο συνεχίζει να ζητεί τη μείωση του αφορολόγητου μαζί με τη μείωση των συντάξεων το 2019. Και πολλοί εκτιμούν ήδη ότι αν παραμείνει στο υφιστάμενο πρόγραμμα θα μπορεί ενδεχομένως και να επιβάλλει αυτή την άποψη στις κρίσιμες διαπραγματεύσεις του Μαΐου.

Σε αυτό το κλίμα κινήθηκαν και οι δηλώσεις της Κριστίν Λαγκάρντ κατά τη διάρκεια της ομιλίας της την Τετάρτη στο Νταβός.

Όπως δήλωσε οι συντάξεις στην Ελλάδα «απείχαν υπερβολικά από τις αντίστοιχες των εταίρων της και αυτό ίσχυε για όλες, μεσαίες, μεγάλες και μικρές… Ήταν πολύ υψηλές και οι Έλληνες έπρεπε να το ρυθμίσουν. Η περικοπή υφιστάμενων συντάξεων είναι ένα δύσκολο πολιτικό δίλημμα».

«Ποιο είναι το απαραίτητο όριο για το δίχτυ ασφάλειας και ποιο είναι το κατώφλι πέρα από το οποίο προστατεύονται πραγματικά οι συντάξεις;» διερωτήθηκε η Λαγκάρντ.

Σε αυτά τα ερωτήματα θα επιχειρήσει σήμερα να πάρει απαντήσεις ο πρωθυπουργός, προκειμένου να μάθει τις προθέσεις του Ταμείου και κυρίως να δει αν υπάρχουν περιθώρια για χαλάρωση της στάσης του Ταμείου, άρα και των δημοσιονομικών μέτρων που έχουν ψηφιστεί για το 2019-2020.

Πηγή: link

Comodo SSL