Author: anavaladm

23
Σεπ

Ασφάλιση Φοιτητών: Τι Πρέπει να Ξέρετε

Η Μετάβαση στη Φοιτητική Ζωή

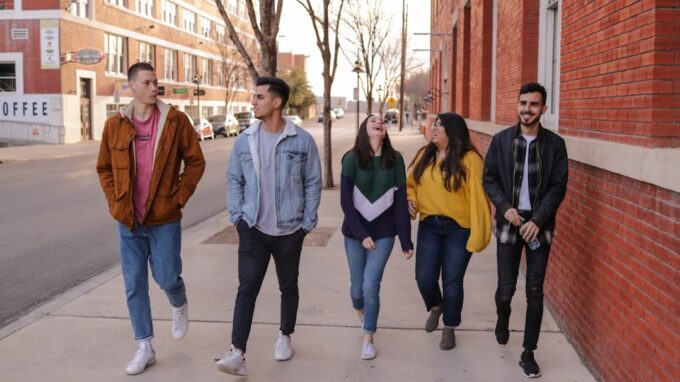
Η αρχή των φοιτητικών σπουδών είναι ένας σταθμός γεμάτος αλλαγές: νέα πόλη, νέο σπίτι, νέες υποχρεώσεις. Πρωτοβουλίες όπως το «ΦΟΙΤ it is» της Alpha Bank έρχονται να στηρίξουν τους φοιτητές σε αυτό το ταξίδι, από την πρώτη μέρα στη σχολή μέχρι την πρώτη εργασία. Μέσα σε αυτή τη μετάβαση, ένα κομμάτι που συχνά παραμελείται είναι η ασφαλιστική κάλυψη —τόσο η προσωπική όσο και αυτή που σχετίζεται με την περιουσία και την υγεία.

Ασφάλιση Υγείας για Φοιτητές

Όσοι φοιτητές μετακομίζουν σε άλλη πόλη ή στο εξωτερικό βρίσκονται συχνά μακριά από το οικογενειακό περιβάλλον και τον γιατρό τους. Μια ιδιωτική ασφάλιση υγείας μπορεί να προσφέρει πρόσβαση σε ιατρική φροντίδα χωρίς μεγάλες καθυστερήσεις, κάτι ιδιαίτερα σημαντικό σε περιπτώσεις έκτακτης ανάγκης. Για φοιτητές που σπουδάζουν στο εξωτερικό, υπάρχουν ειδικά προγράμματα ταξιδιωτικής και υγειονομικής ασφάλισης που καλύπτουν το διάστημα των σπουδών.

Ασφάλιση Φοιτητικής Κατοικίας

Η μετακόμιση σε φοιτητική εστία ή ενοικιαζόμενο διαμέρισμα σημαίνει και νέα προσωπικά αντικείμενα —υπολογιστές, βιβλία, ηλεκτρονικές συσκευές— που χρειάζονται προστασία. Μια βασική ασφάλιση περιεχομένου μπορεί να καλύψει ζημιές από πυρκαγιά, διαρροή νερού ή κλοπή, προσφέροντας ησυχία στον φοιτητή και την οικογένειά του.

Ασφάλιση Μετακίνησης και Οχήματος

Πολλοί φοιτητές αποκτούν το πρώτο τους αυτοκίνητο ή μηχανή για τις καθημερινές μετακινήσεις. Η ασφάλιση αυτοκινήτου δεν είναι απλά υποχρεωτική βάσει νόμου, αλλά και απαραίτητη για την προστασία από απρόβλεπτα περιστατικά. Οι νέοι οδηγοί συχνά αντιμετωπίζουν υψηλότερο κόστος ασφάλισης λόγω έλλειψης εμπειρίας, γι’ αυτό αξίζει να διερευνήσουν προγράμματα με ευνοϊκούς όρους για φοιτητές.

Από τη Σχολή στην Πρώτη Εργασία

Η μετάβαση από τα φοιτητικά χρόνια στην αγορά εργασίας φέρνει νέες ανάγκες ασφάλισης. Η πρώτη εργασία σημαίνει συχνά και πρώτη επαφή με ομαδικά προγράμματα ασφάλισης υγείας ή ζωής μέσω του εργοδότη. Είναι σημαντικό οι νέοι επαγγελματίες να κατανοήσουν τι καλύπτει το πρόγραμμα της εταιρείας τους και αν χρειάζεται συμπληρωματική ιδιωτική ασφάλιση.

Χτίζοντας Ασφαλιστική Συνείδηση από Νέα Ηλικία

Η φοιτητική περίοδος είναι ιδανική στιγμή για να αποκτήσει κανείς βασικές γνώσεις γύρω από την ασφάλιση, ώστε να μπει προετοιμασμένος στην ενήλικη, εργασιακή ζωή. Πρωτοβουλίες που συνοδεύουν τον φοιτητή σε όλο αυτό το ταξίδι βοηθούν να χτιστεί μια πιο υπεύθυνη οικονομική και ασφαλιστική νοοτροπία.

Τι Πρέπει να Κάνετε

Αν είστε φοιτητής ή γονέας φοιτητή, αξίζει να εξετάσετε ποιες ασφαλιστικές καλύψεις χρειάζεστε σε κάθε στάδιο —από τις σπουδές μέχρι την πρώτη εργασία. Η επικοινωνία με έναν ασφαλιστικό σύμβουλο μπορεί να σας βοηθήσει να βρείτε τις λύσεις που ταιριάζουν στις δικές σας ανάγκες και τον προϋπολογισμό σας.

Έμπνευση από: https://www.nextdeal.gr/trapezes/201346/alpha-bank-foit-it-apo-tin-proti-mera-sti-sholi-mehri-tin-proti-ergasia

Φωτογραφία: Eliott Reyna στο Unsplash.
21
Σεπ

Νέος Υποδιοικητής ΤτΕ: Τι Σημαίνει για τις Ασφάλειες;

Ένα νέο πρόσωπο στην Τράπεζα της Ελλάδος

Η πρόσφατη ανάληψη καθηκόντων του νέου υποδιοικητή της Τράπεζας της Ελλάδος αποτελεί σημαντική εξέλιξη για το χρηματοπιστωτικό σύστημα της χώρας. Η Τράπεζα της Ελλάδος, εκτός από τον κεντρικό της ρόλο στη νομισματική πολιτική και την εποπτεία των τραπεζών, έχει επίσης σημαντικές αρμοδιότητες σχετικά με την εποπτεία της ασφαλιστικής αγοράς, καθώς παρακολουθεί τη φερεγγυότητα και τη σταθερότητα των ασφαλιστικών επιχειρήσεων που δραστηριοποιούνται στην Ελλάδα.

Ο ρόλος της ΤτΕ στην εποπτεία των ασφαλιστικών εταιρειών

Πολλοί καταναλωτές δεν γνωρίζουν ότι η Τράπεζα της Ελλάδος είναι η αρμόδια αρχή για την εποπτεία των ασφαλιστικών επιχειρήσεων στη χώρα μας, εφαρμόζοντας το ευρωπαϊκό πλαίσιο Solvency II. Αυτό σημαίνει ότι η ΤτΕ ελέγχει κατά πόσο οι ασφαλιστικές εταιρείες διαθέτουν επαρκή κεφάλαια για να ανταποκριθούν στις υποχρεώσεις τους προς τους ασφαλισμένους, ανεξάρτητα αν πρόκειται για ασφάλειες αυτοκινήτου, κατοικίας, υγείας ή ζωής.

Η αλλαγή προσώπων στην ηγεσία της Τράπεζας δεν αλλάζει άμεσα το ρυθμιστικό πλαίσιο, ωστόσο μπορεί να επηρεάσει την κατεύθυνση της εποπτικής πολιτικής τα επόμενα χρόνια, ιδίως σε θέματα όπως η ψηφιοποίηση των ασφαλιστικών υπηρεσιών, η διαχείριση κινδύνων από κλιματικές καταστροφές και η ενίσχυση της διαφάνειας προς τους καταναλωτές.

Γιατί έχει σημασία για τον ασφαλισμένο πολίτη

Για τον μέσο καταναλωτή, η σταθερότητα και η αξιοπιστία του εποπτικού πλαισίου είναι κρίσιμη. Όταν επιλέγετε μια ασφαλιστική εταιρεία —είτε για το αυτοκίνητο, το σπίτι, την υγεία σας ή ένα ταξίδι— είναι σημαντικό να γνωρίζετε ότι λειτουργεί υπό την εποπτεία αρμόδιων θεσμών, οι οποίοι διασφαλίζουν ότι η εταιρεία μπορεί να καλύψει τις υποχρεώσεις της σε περίπτωση ζημιάς ή αξίωσης.

Η σωστή εποπτεία συμβάλλει επίσης στην αποφυγή φαινομένων αφερεγγυότητας, που θα μπορούσαν να θέσουν σε κίνδυνο τις αποζημιώσεις των ασφαλισμένων. Ως εκ τούτου, οι εξελίξεις στην ηγεσία της Τράπεζας της Ελλάδος, όσο τεχνικές και αν φαίνονται, έχουν έμμεση αλλά ουσιαστική σχέση με την ασφάλεια και την προστασία που απολαμβάνει ο κάθε ασφαλισμένος.

Τι πρέπει να προσέξετε ως καταναλωτής

Ανεξάρτητα από τις θεσμικές εξελίξεις, είναι πάντα καλή πρακτική να ελέγχετε τη φερεγγυότητα και τη φήμη μιας ασφαλιστικής εταιρείας πριν συνάψετε ένα συμβόλαιο. Μπορείτε να αναζητήσετε δημόσια διαθέσιμες εκθέσεις φερεγγυότητας, να συγκρίνετε προσφορές από διαφορετικούς φορείς και να συμβουλευτείτε έναν επαγγελματία ασφαλιστικό σύμβουλο, ο οποίος θα σας καθοδηγήσει ανάλογα με τις ανάγκες σας.

Η ενημέρωση σχετικά με το ρυθμιστικό πλαίσιο και τους θεσμούς που εποπτεύουν την αγορά αποτελεί σημαντικό κομμάτι της χρηματοοικονομικής παιδείας κάθε καταναλωτή, βοηθώντας σας να παίρνετε πιο ενημερωμένες αποφάσεις για την προστασία της περιουσίας, της υγείας και της οικογένειάς σας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2164395/neos-ypodioikitis-tis-trapezas-tis-ellados-o-dimitrios-tsomokos/?utm_source=rss&utm_medium=rss&utm_campaign=neos-ypodioikitis-tis-trapezas-tis-ellados-o-dimitrios-tsomokos

Φωτογραφία: Joshua Woroniecki στο Unsplash.

21
Σεπ

Βιώσιμη Ανάπτυξη στον Αγροτικό Τομέα & Ασφάλιση

Μια Συνεργασία με Σημασία για τον Αγροτικό Τομέα

Πρόσφατα ανακοινώθηκε η υπογραφή Μνημονίου Συνεργασίας μεταξύ τράπεζας και ακαδημαϊκού ιδρύματος με στόχο τη βιώσιμη ανάπτυξη στον αγροτικό τομέα. Τέτοιες πρωτοβουλίες αναδεικνύουν όλο και περισσότερο τη σημασία της σύγχρονης, βιώσιμης γεωργίας για την ελληνική οικονομία, αλλά και τις προκλήσεις που καλούνται να αντιμετωπίσουν οι παραγωγοί σήμερα.

Η γεωργία στην Ελλάδα αποτελεί έναν από τους πυλώνες της οικονομίας, όμως είναι και ένας κλάδος ιδιαίτερα ευάλωτος σε κινδύνους: ακραία καιρικά φαινόμενα, κλιματική αλλαγή, ασθένειες καλλιεργιών, αλλά και οικονομικές διακυμάνσεις. Καθώς οι επενδύσεις σε νέες τεχνολογίες και βιώσιμες πρακτικές αυξάνονται, μεγαλώνει παράλληλα και η ανάγκη προστασίας αυτών των επενδύσεων.

Ο Ρόλος της Ασφάλισης στη Βιώσιμη Γεωργία

Η βιώσιμη ανάπτυξη στον αγροτικό τομέα δεν αφορά μόνο περιβαλλοντικές πρακτικές ή καινοτόμες καλλιέργειες, αλλά και τη διασφάλιση της οικονομικής βιωσιμότητας των εκμεταλλεύσεων. Οι αγρότες και οι αγροτικές επιχειρήσεις που επενδύουν σε εξοπλισμό, υποδομές ή νέες τεχνολογίες χρειάζεται να εξετάζουν και τρόπους προστασίας από απρόβλεπτα γεγονότα.

Σε αυτό το πλαίσιο, οι ασφαλιστικές λύσεις που απευθύνονται στον αγροτικό κλάδο μπορούν να διαδραματίσουν καθοριστικό ρόλο, καλύπτοντας ενδεικτικά:

  • Ζημιές σε καλλιέργειες από φυσικά φαινόμενα (χαλάζι, παγετό, πλημμύρες)
  • Απώλειες σε αγροτικό εξοπλισμό και μηχανήματα
  • Καταστροφή υποδομών όπως θερμοκήπια ή αποθηκευτικοί χώροι
  • Αστική ευθύνη σε περίπτωση ατυχημάτων στην εκμετάλλευση

Γιατί η Ενημέρωση Είναι Σημαντική

Συνεργασίες όπως αυτή ανάμεσα σε τραπεζικά ιδρύματα και πανεπιστήμια συμβάλλουν στην εκπαίδευση και την ενημέρωση των παραγωγών, αλλά η ασφαλιστική κάλυψη παραμένει ένα ξεχωριστό, εξίσου σημαντικό κομμάτι της συνολικής στρατηγικής διαχείρισης κινδύνου. Η βιώσιμη ανάπτυξη προϋποθέτει σχεδιασμό όχι μόνο για την αύξηση της παραγωγικότητας, αλλά και για την αντιμετώπιση των αβεβαιοτήτων που ενέχει η αγροτική δραστηριότητα.

Τι Μπορείτε να Κάνετε

Αν δραστηριοποιείστε στον αγροτικό τομέα ή σχεδιάζετε επενδύσεις σε αυτόν, αξίζει να εξετάσετε τις διαθέσιμες ασφαλιστικές λύσεις που ταιριάζουν στις ανάγκες της εκμετάλλευσής σας. Κάθε αγροτική δραστηριότητα έχει τα δικά της χαρακτηριστικά και ρίσκα, γι’ αυτό συστήνεται η επικοινωνία με έμπειρο ασφαλιστικό σύμβουλο, ο οποίος θα σας καθοδηγήσει ώστε να επιλέξετε την κατάλληλη κάλυψη, προσαρμοσμένη στις ανάγκες σας και στους στόχους βιώσιμης ανάπτυξης που θέτετε.

Έμπνευση από: https://www.nextdeal.gr/trapezes/201321/crediabank-kai-aristoteleio-panepistimio-thessalonikis-ypografoyn-mnimonio

Φωτογραφία: Dan Meyers στο Unsplash.

21
Σεπ

Φάρμακα Αδυνατίσματος: Τι Σημαίνουν για την Ασφάλιση Υγείας

Μια Νέα Εποχή στη Φαρμακοβιομηχανία

Τα τελευταία χρόνια, τα φάρμακα για την απώλεια βάρους έχουν γίνει ένα από τα πιο συζητημένα θέματα στον χώρο της υγείας παγκοσμίως. Μεγάλες φαρμακοβιομηχανίες έχουν επενδύσει σημαντικά κεφάλαια στην ανάπτυξη αυτών των θεραπειών, βλέποντας τεράστια ζήτηση από καταναλωτές που αναζητούν λύσεις για την παχυσαρκία και τα σχετικά προβλήματα υγείας. Ωστόσο, όπως δείχνει και η πρόσφατη κινητικότητα στις χρηματιστηριακές αγορές, οι προσδοκίες γύρω από αυτά τα προϊόντα είναι εξαιρετικά υψηλές, και οι εταιρείες καλούνται συνεχώς να αποδεικνύουν ότι μπορούν να ανταποκριθούν σε αυτές.

Η παχυσαρκία συνδέεται με πληθώρα χρόνιων παθήσεων, όπως ο διαβήτης τύπου 2, οι καρδιαγγειακές παθήσεις και ορθοπεδικά προβλήματα. Η ευρεία διάθεση αποτελεσματικών φαρμάκων απώλειας βάρους θα μπορούσε θεωρητικά να μειώσει το κόστος υγειονομικής περίθαλψης μακροπρόθεσμα, μειώνοντας την επίπτωση αυτών των παθήσεων.

Πώς Επηρεάζεται η Ασφάλιση Υγείας

Για τους καταναλωτές στην Ελλάδα, η εξέλιξη αυτή έχει ενδιαφέρον από πολλές πλευρές. Καθώς τέτοιες θεραπείες γίνονται πιο διαθέσιμες, ενδέχεται να αυξηθεί το ενδιαφέρον για προγράμματα ασφάλισης υγείας που καλύπτουν ή συμμετέχουν στο κόστος φαρμακευτικής αγωγής, ιδιαίτερα για χρόνιες παθήσεις που σχετίζονται με το βάρος.

Τα ιδιωτικά ασφαλιστήρια υγείας διαφέρουν σημαντικά μεταξύ τους ως προς το τι καλύπτουν σε φαρμακευτική αγωγή, ειδικά όταν πρόκειται για νεότερες, ακριβότερες θεραπείες. Ορισμένα προγράμματα ενδέχεται να προσφέρουν κάλυψη για νοσηλεία ή επεμβάσεις που σχετίζονται με επιπλοκές της παχυσαρκίας, ενώ άλλα μπορεί να έχουν πιο περιορισμένη κάλυψη φαρμάκων.

Τι Πρέπει να Γνωρίζουν οι Καταναλωτές

Αν ενδιαφέρεστε για θεραπείες απώλειας βάρους ή αντιμετωπίζετε ήδη σχετικά προβλήματα υγείας, είναι σημαντικό να κατανοήσετε τι προβλέπει το ασφαλιστήριο συμβόλαιό σας. Ρωτήστε συγκεκριμένα:

  • Καλύπτεται η φαρμακευτική αγωγή για χρόνιες παθήσεις που σχετίζονται με το βάρος;
  • Υπάρχει κάλυψη για διαγνωστικές εξετάσεις και παρακολούθηση;
  • Ποιο είναι το ανώτατο όριο κάλυψης για φαρμακευτική περίθαλψη ετησίως;

Η Σημασία της Εξατομικευμένης Συμβουλής

Η αγορά της υγειονομικής περίθαλψης εξελίσσεται συνεχώς, με νέες θεραπείες να εμφανίζονται τακτικά. Αυτό σημαίνει ότι τα ασφαλιστικά προγράμματα προσαρμόζονται κι αυτά, ενίοτε με διαφορετικό τρόπο μεταξύ των εταιρειών.

Για αυτό τον λόγο, η επικοινωνία με έναν έμπειρο ασφαλιστικό σύμβουλο είναι καθοριστική. Ένας επαγγελματίας μπορεί να σας βοηθήσει να κατανοήσετε τις λεπτομέρειες του υπάρχοντος συμβολαίου σας ή να σας καθοδηγήσει στην επιλογή ενός προγράμματος υγείας που ταιριάζει στις ανάγκες σας, λαμβάνοντας υπόψη τις εξελίξεις στον χώρο της φαρμακευτικής περίθαλψης.

Σε κάθε περίπτωση, η επένδυση σε μια κατάλληλη ασφάλιση υγείας μπορεί να προσφέρει σημαντική οικονομική προστασία, ειδικά όταν πρόκειται για μακροχρόνια θεραπεία χρόνιων παθήσεων.

Έμπνευση από: https://www.naftemporiki.gr/finance/world/2164399/novo-nordisk-ypsila-o-pichys-gia-tis-poliseis-apo-farmaka-apoleias-varoys-piesi-sti-metochi/?utm_source=rss&utm_medium=rss&utm_campaign=novo-nordisk-ypsila-o-pichys-gia-tis-poliseis-apo-farmaka-apoleias-varoys-piesi-sti-metochi

Φωτογραφία: Christina Victoria Craft στο Unsplash.

20
Σεπ

Φυσικές καταστροφές: η ευρωπαϊκή «ομπρέλα» ασφάλισης

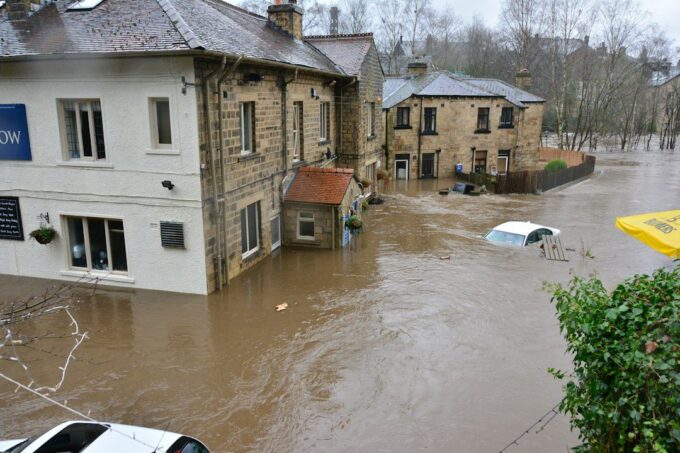
Οι πλημμύρες, οι πυρκαγιές και τα ακραία καιρικά φαινόμενα προκαλούν όλο και μεγαλύτερες ζημιές, ενώ η ιδιωτική ασφάλιση δεν ακολουθεί τον ίδιο ρυθμό. Στην ομιλία της για την κατάσταση της Ένωσης, η πρόεδρος της Ευρωπαϊκής Επιτροπής Ούρσουλα φον ντερ Λάιεν προανήγγειλε τη δημιουργία μιας ευρωπαϊκής Climate Insurance Alliance.

Το μεγάλο κενό κάλυψης

Σύμφωνα με τα στοιχεία που παρουσίασε η Κομισιόν, μόνο περίπου το 25% των οικονομικών απωλειών από φυσικές καταστροφές στην Ευρώπη καλύπτεται από ιδιωτική ασφάλιση. Το υπόλοιπο 75% πέφτει στους ώμους ιδιωτών, επιχειρήσεων και κρατών, που λειτουργούν ως «ασφαλιστές τελευταίας καταφυγής» μετά από μια μεγάλη καταστροφή.

Τι ξέρουμε για τη νέα συμμαχία, και τι όχι

Προς το παρόν δεν έχουν ανακοινωθεί λεπτομέρειες: ούτε πώς θα λειτουργεί (αντασφάλιση, ευρωπαϊκή εγγύηση ή πλατφόρμα συντονισμού), ούτε πώς θα χρηματοδοτείται, ούτε ποια θα είναι η σχέση της με τις ιδιωτικές ασφαλιστικές και τους εθνικούς μηχανισμούς αποζημιώσεων.

Τον επόμενο μήνα αναμένεται ευρωπαϊκό πλαίσιο για την κλιματική ανθεκτικότητα, που θα προσδιορίσει τις 100 πιο ευάλωτες περιοχές της ΕΕ. Δύο σημεία θέλουν προσοχή: η δημιουργία ενός κοινού συστήματος επιμερισμού κινδύνου δεν σημαίνει αυτομάτως φθηνότερα ασφάλιστρα, και δεν έχει ανακοινωθεί πανευρωπαϊκή υποχρέωση ασφάλισης.

Τι ισχύει ήδη στην Ελλάδα

Επιχειρήσεις. Ο ν. 5329/2026 διατηρεί και εξειδικεύει την υποχρεωτική ασφάλιση για επιχειρήσεις με ετήσια ακαθάριστα έσοδα άνω των 500.000 ευρώ:

  • Καλύπτει τους κινδύνους δασικής πυρκαγιάς, πλημμύρας και σεισμού.
  • Η κάλυψη πρέπει να αντιστοιχεί τουλάχιστον στο 70% της αξίας των περιουσιακών στοιχείων (κτίρια, μηχανήματα, πρώτες ύλες, εμπορεύματα, επαγγελματικά οχήματα).
  • Το πρόστιμο για μη συμμόρφωση είναι 10.000 ευρώ, και διπλασιάζεται στα 20.000 ευρώ αν η παράβαση δεν αρθεί εγκαίρως.
  • Η σοβαρότερη συνέπεια: η επιχείρηση που όφειλε να είναι ασφαλισμένη αλλά δεν ήταν μπορεί να αποκλειστεί από την κρατική αρωγή για υλικές ζημιές.

Κατοικίες. Ισχύει διαφορετικό καθεστώς. Στο τέλος Μαρτίου 2026 τα ασφαλιστήρια κατοικίας με κάλυψη κτιρίου ήταν 1.202.245, αυξημένα κατά 1,5% από το τέλος του 2025. Η κάλυψη των κατοικιών εκτιμάται περίπου στο 20,8%. Το ποσοστό αυτό δεν συγκρίνεται άμεσα με το 25% της Κομισιόν, γιατί μετρούν διαφορετικά πράγματα (ασφαλισμένες κατοικίες έναντι ασφαλισμένου μέρους των ζημιών). Και τα δύο δείχνουν όμως ότι μεγάλο μέρος της περιουσίας μένει εκτεθειμένο. Σύμφωνα με την ΠΟΜΙΔΑ, κατοικίες με φορολογητέα αξία άνω των 500.000 ευρώ εξαιρούνται από τη στεγαστική συνδρομή, είτε είναι ασφαλισμένες είτε όχι.

Για να καταλάβει κανείς το μέγεθος: μόνο για τα ακραία φαινόμενα του Ιανουαρίου 2026, οι αποζημιώσεις που εκτιμήθηκαν από τις ασφαλιστικές ανήλθαν σε περίπου 20,1 εκατ. ευρώ.

Τι να κάνετε τώρα

  • Αν έχετε επιχείρηση με τζίρο πάνω από 500.000 ευρώ, ελέγξτε ότι το συμβόλαιό σας καλύπτει και τους τρεις κινδύνους και τουλάχιστον το 70% της αξίας των περιουσιακών στοιχείων.
  • Αν έχετε σπίτι, μην περιμένετε το κράτος να καλύψει τη ζημιά. Ελέγξτε αν έχετε κάλυψη για πλημμύρα, πυρκαγιά και σεισμό, και αν το ασφαλισμένο ποσό αντιστοιχεί στο πραγματικό κόστος ανακατασκευής.
  • Αν έχετε ήδη συμβόλαιο, ζητήστε να δείτε ποιοι κίνδυνοι είναι εξαιρέσεις και ποια είναι η συμμετοχή σας σε περίπτωση ζημιάς.

Θα παρακολουθούμε τις ευρωπαϊκές εξελίξεις και θα σας ενημερώνουμε μόλις υπάρξουν οι τελικές προτάσεις της Κομισιόν. Για μια εκτίμηση των αναγκών σας, επικοινωνήστε μαζί μας.


Πηγή στοιχείων: Kontra News, 18/9/2026. Το κείμενο είναι πρωτότυπη επεξεργασία και οι συμβουλές είναι γενικού χαρακτήρα και δεν αποτελούν νομική συμβουλή.

Φωτογραφία: Chris Gallagher στο Unsplash.

20
Σεπ

Πληθωρισμός 3,8%: ξαναδείτε τα ασφαλιστήριά σας

Ο πληθωρισμός στην Ελλάδα δεν υποχωρεί. Τον Αύγουστο έφτασε στο 3,8%, από 3,4% τον Ιούλιο και 2,5% τον Ιανουάριο. Σύμφωνα με τον επενδυτικό οίκο Wood, είναι σήμερα η μεγαλύτερη βραχυπρόθεσμη πρόκληση για την ελληνική οικονομία.

Τι δείχνουν τα νούμερα

Η εικόνα δεν είναι ίδια σε όλες τις κατηγορίες. Τα τρόφιμα ακριβαίνουν μόλις 0,9%. Εκεί όμως που τα νοικοκυριά έχουν τις μεγαλύτερες σταθερές δαπάνες, οι αυξήσεις είναι πολύ μεγαλύτερες:

  • Στέγαση και υπηρεσίες κοινής ωφέλειας: +9,7%
  • Μεταφορές: +7,7%
  • Εστιατόρια και ξενοδοχεία: +6,6%

Η Wood σημειώνει ότι οι έρευνες νοικοκυριών δείχνουν επανειλημμένα υψηλό «αντιληπτό» πληθωρισμό, χωρίς ουσιαστική βελτίωση από το 2022. Εκτιμά επίσης ότι η αποκλιμάκωση των τιμών δυσκολεύεται από διαρθρωτικές αδυναμίες της οικονομίας, όπως η μεγάλη παρουσία πολύ μικρών επιχειρήσεων με χαμηλότερη παραγωγικότητα.

Τι σχέση έχει με την ασφάλισή σας

Ένα ασφαλιστήριο αποζημιώνει με βάση το ποσό για το οποίο έχει συναφθεί. Αν οι τιμές υλικών, εργατικών και ανταλλακτικών ανεβαίνουν, ένα ποσό που ήταν επαρκές πριν από μερικά χρόνια μπορεί σήμερα να μην καλύπτει πλήρως μια επισκευή ή μια αντικατάσταση. Το πρόβλημα φαίνεται συνήθως την ώρα της ζημιάς, όταν είναι αργά για διορθώσεις.

Τρεις έλεγχοι που αξίζει να κάνετε τώρα:

  1. Κατοικία: Ελέγξτε αν το ασφαλισμένο κεφάλαιο του κτιρίου και του περιεχομένου αντιστοιχεί στο σημερινό κόστος ανακατασκευής και όχι στην τιμή που είχατε δηλώσει όταν κάνατε το συμβόλαιο.
  2. Όχημα: Τα ανταλλακτικά και οι εργασίες επισκευής επηρεάζονται από τις μεταφορές και το γενικό κόστος. Δείτε αν οι καλύψεις σας (π.χ. ίδιες ζημιές, οδική βοήθεια) είναι ακόμη οι κατάλληλες.
  3. Υγεία: Αν το πρόγραμμά σας έχει ετήσια όρια ή ποσοστά συμμετοχής, ελέγξτε αν αντέχουν στο σημερινό κόστος νοσηλείας.

Η γνώμη μας

Δεν χρειάζεται να αυξήσετε αυθαίρετα τις καλύψεις σας, ούτε να πληρώνετε για ό,τι δεν σας χρειάζεται. Αυτό που έχει αξία είναι ένας τακτικός έλεγχος, ιδανικά μία φορά τον χρόνο, ώστε το συμβόλαιο να αντιστοιχεί στις πραγματικές σας ανάγκες και στο σημερινό κόστος ζωής.

Αν θέλετε να δούμε μαζί τα ασφαλιστήριά σας, επικοινωνήστε μαζί μας για μια δωρεάν ανασκόπηση.


Πηγή στοιχείων: Καθημερινή, 12/9/2026 (ανάλυση του επενδυτικού οίκου Wood). Το κείμενο είναι πρωτότυπη επεξεργασία και οι συμβουλές είναι γενικού χαρακτήρα.

Φωτογραφία: rc.xyz NFT gallery στο Unsplash.

20
Σεπ

Λαθραίος Καπνός: Κίνδυνοι και Ασφάλιση Επιχείρησης

Ένα κρούσμα που προβληματίζει

Η πρόσφατη αποκάλυψη της ΑΑΔΕ στη Θεσσαλονίκη, σχετικά με κύκλωμα λαθραίου καπνού για ναργιλέ που λειτουργούσε μέσα από καφέ-μπαρ, έφερε στο φως μια οργανωμένη διαδικασία παραποίησης και επαναχρησιμοποίησης συσκευασιών καπνού. Πέρα από τις προφανείς φορολογικές και ποινικές συνέπειες για τους εμπλεκόμενους, το περιστατικό αυτό αναδεικνύει ένα ζήτημα που αφορά κάθε επιχειρηματία στον χώρο της εστίασης και της ψυχαγωγίας: τους κινδύνους που ελλοχεύουν όταν μια επιχείρηση εμπλέκεται, εν γνώσει ή εν αγνοία της, σε παράνομες δραστηριότητες.

Τι κινδυνεύει μια επιχείρηση

Όταν μια επιχείρηση εντοπίζεται να διακινεί λαθραία προϊόντα, οι συνέπειες δεν περιορίζονται μόνο σε πρόστιμα και ποινικές διώξεις. Μπορεί να οδηγήσει σε:

  • Προσωρινή ή οριστική αναστολή λειτουργίας
  • Απώλεια αδειών λειτουργίας
  • Σοβαρή πλήξη της φήμης της επιχείρησης
  • Οικονομική ζημία λόγω κατασχέσεων και προστίμων

Σε τέτοιες περιπτώσεις, πολλοί επιχειρηματίες αναρωτιούνται κατά πόσο η ασφάλισή τους μπορεί να τους καλύψει. Η απάντηση, όμως, είναι σαφής: η ασφάλιση επιχείρησης δεν καλύπτει ζημίες ή συνέπειες που προκύπτουν από παράνομες ή δόλιες ενέργειες. Αντίθετα, προστατεύει την επιχείρηση από απρόβλεπτα γεγονότα που συμβαίνουν στο πλαίσιο νόμιμης λειτουργίας.

Γιατί είναι σημαντική η σωστή ασφάλιση επιχείρησης

Για τις επιχειρήσεις εστίασης, καφέ-μπαρ και χώρους ψυχαγωγίας, μια ολοκληρωμένη ασφάλιση μπορεί να προσφέρει προστασία σε περιπτώσεις όπως:

  • Πυρκαγιά ή φυσικές καταστροφές στον χώρο
  • Κλοπή ή βανδαλισμός εξοπλισμού
  • Αστική ευθύνη προς τρίτους, π.χ. σε περίπτωση ατυχήματος πελάτη
  • Διακοπή λειτουργίας λόγω απρόβλεπτου συμβάντος

Η επιλογή του κατάλληλου ασφαλιστικού προγράμματος εξαρτάται από το είδος και το μέγεθος της επιχείρησης, καθώς και από τους ειδικούς κινδύνους που αντιμετωπίζει κάθε κλάδος. Ένας χώρος εστίασης, για παράδειγμα, έχει διαφορετικές ανάγκες ασφάλισης σε σχέση με ένα κατάστημα λιανικής.

Η σημασία της νομιμότητας και της πρόληψης

Πέρα από την ασφάλιση, περιστατικά όπως αυτό στη Θεσσαλονίκη υπενθυμίζουν πόσο σημαντική είναι η τήρηση της νομιμότητας για κάθε επιχείρηση. Η συνεργασία με αξιόπιστους προμηθευτές, η τήρηση των φορολογικών υποχρεώσεων και η διαφάνεια στις συναλλαγές αποτελούν θεμέλιο για τη μακροχρόνια βιωσιμότητα μιας επιχείρησης.

Αν είστε επιχειρηματίας στον χώρο της εστίασης ή της ψυχαγωγίας και θέλετε να διασφαλίσετε ότι η επιχείρησή σας είναι επαρκώς προστατευμένη απέναντι σε απρόβλεπτους κινδύνους, είναι καλή ιδέα να απευθυνθείτε σε έναν έμπειρο ασφαλιστικό σύμβουλο. Μπορεί να σας καθοδηγήσει ώστε να επιλέξετε το κατάλληλο πρόγραμμα ασφάλισης, προσαρμοσμένο στις ανάγκες και τους κινδύνους της δικής σας δραστηριότητας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2164047/thessaloniki-kykloma-lathraioy-kapnoy-gia-nargile-entopise-i-aade/?utm_source=rss&utm_medium=rss&utm_campaign=thessaloniki-kykloma-lathraioy-kapnoy-gia-nargile-entopise-i-aade

Φωτογραφία: Josiah Weiss στο Unsplash.

19
Σεπ

Αναβάθμιση Οικονομίας: Τι Σημαίνει για την Ασφάλισή σας

Μια Οικονομία που Χτίζει Εμπιστοσύνη

Τα τελευταία χρόνια, η ελληνική οικονομία έχει κάνει σημαντικά βήματα ώστε να πείσει τις αγορές και τους διεθνείς οίκους αξιολόγησης ότι μπορεί να ανταποκρίνεται συνεπώς στις υποχρεώσεις της. Η συζήτηση γύρω από την περαιτέρω αναβάθμιση στην κατηγορία «Α» δεν αφορά μόνο το κράτος και τους θεσμούς, αλλά αγγίζει έμμεσα και την καθημερινότητα κάθε νοικοκυριού.

Μια πιο σταθερή και αξιόπιστη οικονομία συνήθως συνοδεύεται από χαμηλότερο κόστος δανεισμού, αυξημένες επενδύσεις και, μακροπρόθεσμα, μεγαλύτερη οικονομική σιγουριά για τους πολίτες. Αυτό, με τη σειρά του, επηρεάζει και τον τρόπο με τον οποίο σχεδιάζουμε την ασφαλιστική μας κάλυψη και την προστασία της περιουσίας μας.

Τα «Εμπόδια» και η Σημασία τους για τον Πολίτη

Η πορεία προς μια ισχυρότερη οικονομική θέση συνήθως περιλαμβάνει προκλήσεις όπως η αύξηση της παραγωγικότητας, η ενίσχυση των επενδύσεων και η βελτίωση της χρηματοδότησης της πραγματικής οικονομίας. Όσο η χώρα προχωρά σε αυτούς τους τομείς, τόσο ενισχύεται η σταθερότητα του οικονομικού περιβάλλοντος στο οποίο ζούμε και εργαζόμαστε.

Για τον μέσο πολίτη, αυτό μπορεί να μεταφραστεί σε περισσότερες ευκαιρίες απασχόλησης, σταθερότερο εισόδημα και, ενδεχομένως, καλύτερους όρους δανεισμού για την απόκτηση κατοικίας ή την ανάπτυξη μιας επιχείρησης. Ταυτόχρονα όμως, μια αναπτυσσόμενη οικονομία δεν σημαίνει απαραίτητα και μείωση των κινδύνων της καθημερινότητας — αντίθετα, συχνά αυξάνει την αξία των περιουσιακών στοιχείων που χρειάζονται προστασία.

Γιατί η Ασφάλιση Παραμένει Απαραίτητη σε Κάθε Οικονομικό Κύκλο

Ανεξάρτητα από τις μακροοικονομικές εξελίξεις, η ανάγκη προστασίας του σπιτιού, του αυτοκινήτου, της υγείας και του εισοδήματός μας παραμένει σταθερή. Μάλιστα, σε περιόδους ανάπτυξης και αυξημένης οικονομικής δραστηριότητας, πολλοί άνθρωποι αποκτούν νέα περιουσιακά στοιχεία —ένα νέο σπίτι, ένα καινούργιο αυτοκίνητο, μια επιχείρηση— τα οποία χρειάζονται κατάλληλη ασφαλιστική κάλυψη.

Επιπλέον, η οικονομική σταθερότητα μιας χώρας επηρεάζει και τον ασφαλιστικό κλάδο συνολικά, ενισχύοντας την εμπιστοσύνη σε μακροπρόθεσμα προϊόντα όπως τα συνταξιοδοτικά προγράμματα ή οι αποταμιευτικές ασφάλειες ζωής, καθώς οι πολίτες αισθάνονται πιο σίγουροι να σχεδιάσουν το μέλλον τους.

Τι Μπορείτε να Κάνετε Εσείς Σήμερα

Ανεξάρτητα από το πώς εξελίσσεται η οικονομική εικόνα της χώρας, ο προσωπικός οικονομικός σχεδιασμός και η σωστή ασφαλιστική κάλυψη είναι κάτι που δεν πρέπει να αναβάλλεται. Η επανεξέταση των αναγκών σας —είτε πρόκειται για ασφάλιση κατοικίας, αυτοκινήτου, υγείας ή ζωής— σε τακτική βάση, σας βοηθά να είστε προετοιμασμένοι για κάθε σενάριο, ανεξαρτήτως οικονομικής συγκυρίας.

Για μια εξατομικευμένη αξιολόγηση των αναγκών σας και των διαθέσιμων επιλογών, είναι πάντα καλή ιδέα να συμβουλευτείτε έναν επαγγελματία ασφαλιστικό σύμβουλο, ο οποίος θα λάβει υπόψη το προσωπικό σας προφίλ και τους στόχους σας.

Έμπνευση από: https://www.naftemporiki.gr/finance/economy/2163814/ellada-pos-tha-anevei-stin-pista-toy-a-ta-3-empodia-meta-ti-dipli-anavathmisi/?utm_source=rss&utm_medium=rss&utm_campaign=ellada-pos-tha-anevei-stin-pista-toy-a-ta-3-empodia-meta-ti-dipli-anavathmisi

Φωτογραφία: Lisa Boonaerts στο Unsplash.

19
Σεπ

Μακροζωία και Ασφάλιση: Ζωή 100+ Ετών

Μια Ζωή που Ξεπέρασε τον Αιώνα

Η πρόσφατη είδηση για το θάνατο της Μαργαρίτας Παπανδρέου σε ηλικία 103 ετών έφερε ξανά στο προσκήνιο ένα θέμα που αφορά όλο και περισσότερους Έλληνες: τη μακροζωία. Η γενιά της γεννήθηκε σε μια εποχή που το προσδόκιμο ζωής ήταν πολύ χαμηλότερο από σήμερα, κι όμως έζησε πάνω από έναν αιώνα. Σήμερα, χάρη στην ιατρική πρόοδο, τη διατροφή και το βελτιωμένο βιοτικό επίπεδο, όλο και περισσότεροι άνθρωποι φτάνουν ή ξεπερνούν τα 90 και τα 100 χρόνια ζωής.

Αυτή η εξέλιξη, αν και χαρούμενη, φέρνει μαζί της νέες προκλήσεις: πώς εξασφαλίζουμε ότι τα «επιπλέον χρόνια» θα είναι χρόνια ποιότητας, υγείας και οικονομικής άνεσης;

Η Σημασία του Μακροπρόθεσμου Σχεδιασμού

Όταν μιλάμε για μακροζωία, δεν μιλάμε μόνο για ιατρική φροντίδα, αλλά και για οικονομική προετοιμασία. Ένας άνθρωπος που συνταξιοδοτείται στα 65 και ζει μέχρι τα 100, χρειάζεται να καλύψει οικονομικά ανάγκες για 35 χρόνια ή περισσότερο. Αυτό αλλάζει ριζικά τον τρόπο που πρέπει να σκεφτόμαστε την ασφάλιση και την αποταμίευση από νεαρή ηλικία.

Ασφάλιση Υγείας σε Μεγαλύτερη Ηλικία

Όσο μεγαλώνει η ηλικία, τόσο αυξάνεται και η πιθανότητα χρόνιων παθήσεων ή ανάγκης για νοσηλεία. Ένα καλά σχεδιασμένο πρόγραμμα υγείας, που ξεκινά νωρίς και προσαρμόζεται με τα χρόνια, μπορεί να προσφέρει σημαντική ανακούφιση, τόσο ψυχολογική όσο και οικονομική, στον ίδιο τον ασφαλισμένο αλλά και στην οικογένειά του.

Ασφάλιση Ζωής και Συνταξιοδοτικά Προγράμματα

Τα προγράμματα ζωής με αποταμιευτικό χαρακτήρα, καθώς και τα συνταξιοδοτικά σχέδια, αποκτούν ιδιαίτερη αξία όταν σκεφτόμαστε μακροπρόθεσμα. Στόχος είναι να υπάρχει ένα σταθερό εισόδημα ή κεφάλαιο διαθέσιμο για τα χρόνια που δεν θα υπάρχει πια εργασιακό εισόδημα, ανεξάρτητα από το πόσο θα διαρκέσει αυτή η περίοδος.

Φροντίδα και Μακροχρόνια Περίθαλψη

Ένα θέμα που συχνά παραβλέπεται είναι η ανάγκη για μακροχρόνια φροντίδα σε μεγάλη ηλικία, είτε στο σπίτι είτε σε ειδικές δομές. Υπάρχουν πλέον ασφαλιστικά προϊόντα που καλύπτουν ειδικά αυτή την ανάγκη, προσφέροντας ηρεμία τόσο στον ασφαλισμένο όσο και στα παιδιά του.

Τι Μπορούμε να Μάθουμε

Η ζωή ανθρώπων όπως η Μαργαρίτα Παπανδρέου μας δείχνει ότι η μακροζωία είναι πλέον μια πραγματική προοπτική για πολλούς από εμάς. Το ερώτημα δεν είναι μόνο «πόσο θα ζήσουμε» αλλά «πώς θα ζήσουμε» αυτά τα χρόνια. Ο έγκαιρος σχεδιασμός, μέσα από κατάλληλα ασφαλιστικά προγράμματα υγείας, ζωής και σύνταξης, μπορεί να κάνει τη διαφορά ανάμεσα σε μια γεμάτη άγχος γηρατειά και σε μια περίοδο ζωής με αξιοπρέπεια και ασφάλεια.

Για τον λόγο αυτό, συνιστούμε να απευθύνεστε σε έναν έμπειρο ασφαλιστικό σύμβουλο, ο οποίος θα μπορέσει να σχεδιάσει μαζί σας μια εξατομικευμένη στρατηγική, προσαρμοσμένη στις δικές σας ανάγκες, στόχους και οικογενειακή κατάσταση.

Έμπνευση από: https://www.nextdeal.gr/koinonia/201302/efyge-apo-ti-zoi-i-margarita-papandreoy-se-ilikia-103-eton

Φωτογραφία: Ravi Patel στο Unsplash.

19
Σεπ

Περικοπές στον Προϋπολογισμό ΕΕ: Τι Αλλάζει για Εσάς

Τι συμβαίνει με το Πολυετές Δημοσιονομικό Πλαίσιο

Σε πρόσφατο άρθρο γνώμης, οι κυβερνήσεις Γερμανίας, Ολλανδίας, Δανίας, Αυστρίας και Φινλανδίας ζήτησαν περικοπές ύψους εκατοντάδων δισεκατομμυρίων ευρώ στο επόμενο Πολυετές Δημοσιονομικό Πλαίσιο (ΠΔΠ) της Ευρωπαϊκής Ένωσης. Το ΠΔΠ αποτελεί τον βασικό μακροπρόθεσμο προϋπολογισμό της ΕΕ, μέσα από τον οποίο χρηματοδοτούνται πολιτικές συνοχής, αγροτική ανάπτυξη, έρευνα, υποδομές και πολλά ακόμη προγράμματα που αγγίζουν άμεσα ή έμμεσα τη ζωή εκατομμυρίων Ευρωπαίων πολιτών, συμπεριλαμβανομένων και των Ελλήνων.

Η συζήτηση αυτή δεν είναι απλά ένα τεχνικό ζήτημα μεταξύ κρατών-μελών. Αντανακλά μια ευρύτερη τάση δημοσιονομικής σύσφιξης σε ολόκληρη την Ευρώπη, με πολλές χώρες να επιδιώκουν μεγαλύτερη δημοσιονομική πειθαρχία εν μέσω αυξημένου κόστους ζωής, ενεργειακής αβεβαιότητας και γεωπολιτικών προκλήσεων.

Πώς οι Ευρωπαϊκές Αποφάσεις Επηρεάζουν την Καθημερινότητά μας

Όταν συζητούνται περικοπές δισεκατομμυρίων στον ευρωπαϊκό προϋπολογισμό, οι επιπτώσεις μπορεί να φτάσουν έμμεσα και στην ελληνική οικονομία: από τη χρηματοδότηση αγροτικών προγραμμάτων και υποδομών, μέχρι κονδύλια για την πράσινη μετάβαση και την ψηφιοποίηση. Μια πιθανή μείωση πόρων μπορεί να επιβραδύνει επενδύσεις που στηρίζουν θέσεις εργασίας ή αναπτυξιακά έργα σε τοπικό επίπεδο.

Σε περιόδους δημοσιονομικής αβεβαιότητας σε ευρωπαϊκό επίπεδο, είναι φυσικό να αυξάνεται και η ανασφάλεια σε ατομικό επίπεδο. Οι διακυμάνσεις σε αγορές εργασίας, επιδοτήσεις ή αναπτυξιακά κονδύλια μπορούν να επηρεάσουν έμμεσα το εισόδημα και τα σχέδια ζωής πολιτών και επιχειρήσεων.

Γιατί η Προσωπική Ασφαλιστική Κάλυψη Αποκτά Μεγαλύτερη Αξία

Σε ένα περιβάλλον όπου οι μακροοικονομικές αποφάσεις μπορούν να προκαλέσουν αλυσιδωτές επιδράσεις, η δημιουργία ενός προσωπικού “δικτύου ασφαλείας” γίνεται ακόμη πιο σημαντική. Η ασφάλιση υγείας, ζωής, περιουσίας ή επαγγελματικής δραστηριότητας δεν αποτελεί πολυτέλεια, αλλά ένα εργαλείο προστασίας απέναντι σε απρόβλεπτες οικονομικές μεταβολές.

Για παράδειγμα:

  • Μια καλή ασφάλιση υγείας μπορεί να σας προστατέψει από απρόβλεπτα υψηλά έξοδα υγειονομικής περίθαλψης, ανεξάρτητα από τις διακυμάνσεις στη δημόσια χρηματοδότηση.
  • Η ασφάλιση κατοικίας διασφαλίζει την περιουσία σας απέναντι σε φυσικές καταστροφές ή ατυχήματα, χωρίς να εξαρτάται από κρατικές αποζημιώσεις που ενδέχεται να καθυστερήσουν ή να περικοπούν.
  • Η ασφάλιση ζωής προσφέρει οικονομική σταθερότητα στην οικογένειά σας σε δύσκολες στιγμές, ανεξάρτητα από τις ευρύτερες οικονομικές συνθήκες.

Τι Μπορείτε να Κάνετε Εσείς

Σε περιόδους οικονομικής και δημοσιονομικής αβεβαιότητας, η καλύτερη στρατηγική είναι η πρόληψη. Αξίζει να αναθεωρήσετε τις υπάρχουσες ασφαλιστικές σας καλύψεις και να εξετάσετε αν χρειάζεται ενίσχυση σε τομείς όπως η υγεία, η κατοικία ή η επιχειρηματική δραστηριότητα.

Ένας εξειδικευμένος ασφαλιστικός σύμβουλος μπορεί να σας βοηθήσει να κατανοήσετε ποιες καλύψεις ταιριάζουν στις δικές σας ανάγκες, λαμβάνοντας υπόψη το τρέχον οικονομικό περιβάλλον. Στο bestinsurance.gr σας ενθαρρύνουμε να μείνετε ενημερωμένοι για τις εξελίξεις σε ευρωπαϊκό επίπεδο, αλλά κυρίως να φροντίζετε την προσωπική σας οικονομική ασφάλεια, ανεξάρτητα από το πώς διαμορφώνονται οι μεγάλες αποφάσεις στις Βρυξέλλες.

Έμπνευση από: https://www.naftemporiki.gr/finance/world/2163840/polyetes-dimosionomiko-plaisio-5-chores-zitoyn-meiosi-arketon-ekatontadon-disekatommyrion-eyro/?utm_source=rss&utm_medium=rss&utm_campaign=polyetes-dimosionomiko-plaisio-5-chores-zitoyn-meiosi-arketon-ekatontadon-disekatommyrion-eyro

Φωτογραφία: Christian Lue στο Unsplash.

Comodo SSL